Thủy sản Việt Nam tăng trưởng, nhưng thị trường xuất khẩu phân hóa
Minh Anh
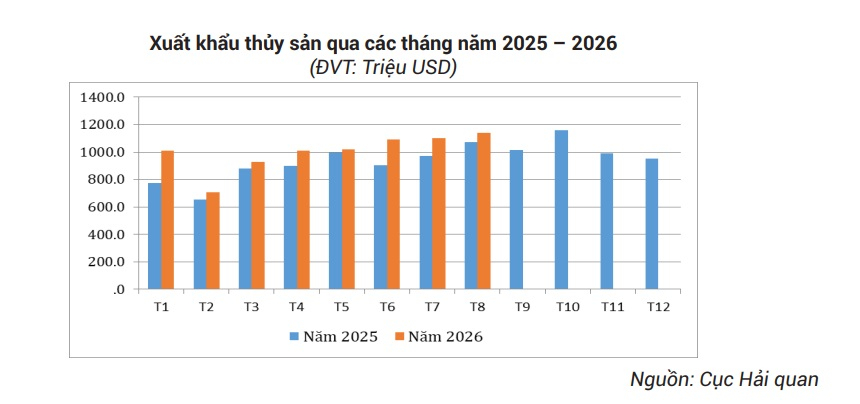
8 tháng đầu năm 2026, xuất khẩu thủy sản Việt Nam đạt 7,99 tỷ USD, tăng 11,8% so với cùng kỳ năm 2025.
Trung Quốc tiếp tục là thị trường lớn nhất với 23,74% thị phần, trong khi Brazil, Trung Quốc và Đài Loan ghi nhận mức tăng trưởng cao. Ở chiều ngược lại, sức mua tại Nhật Bản suy yếu và xuất khẩu sang EU giảm.
Xuất khẩu thủy sản Việt Nam duy trì đà tăng trong 8 tháng đầu năm 2026. Tổng kim ngạch đạt 7,99 tỷ USD, tăng 11,8% so với cùng kỳ năm 2025. Riêng tháng 8 đạt 1,14 tỷ USD, tăng 6,4%.
Trung Quốc tiếp tục đứng đầu về thị trường xuất khẩu, chiếm 23,74% tổng kim ngạch. Hoa Kỳ chiếm 15,68%, Nhật Bản 13,95%, Hàn Quốc 7,06%, Úc 3,15% và Anh 2,92%.
Trong nhóm thị trường tăng trưởng cao, Brazil tăng 46,1%, Trung Quốc tăng 33,9% và Đài Loan tăng 22,8%. Riêng tháng 8, xuất khẩu sang Brazil tăng 113,5%.
Trung Quốc dẫn đầu, Brazil tăng 46,1%
Trung Quốc đang là động lực tăng trưởng lớn của xuất khẩu thủy sản Việt Nam. Trong 8 tháng, thị trường này chiếm 23,74% tổng kim ngạch và tăng 33,9% so với cùng kỳ.
Đà tăng tại Trung Quốc cùng mức tăng 46,1% tại Brazil đang tạo thêm lực đẩy cho xuất khẩu trong bối cảnh một số thị trường lớn có dấu hiệu chững lại. Đài Loan cũng tăng 22,8%, trong khi các thị trường Hàn Quốc, Úc và Anh lần lượt chiếm 7,06%, 3,15% và 2,92% tổng kim ngạch.
Tuy nhiên, diễn biến tại các thị trường tiêu thụ lớn không đồng nhất. Tại Nhật Bản, chi tiêu của hộ gia đình cho cá và thủy sản trong tháng 7/2026 tăng khoảng 2%. Mức tăng này chưa phản ánh sự cải thiện về sức mua. Giá thủy sản tăng 9%, trong đó giá thủy sản tươi tăng 12,4%, khiến sức mua thực tế giảm khoảng 6%.
Giá tăng đang tác động trực tiếp đến lựa chọn của người tiêu dùng Nhật Bản. Trong bối cảnh này, nhu cầu có xu hướng tập trung vào các sản phẩm quen thuộc, dễ chế biến.
Tại EU, thị trường tiếp tục có quy mô lớn nhưng yêu cầu đối với sản phẩm nhập khẩu ngày càng cao. Trong 6 tháng đầu năm 2026, EU nhập khẩu 2,6 triệu tấn thủy sản từ các thị trường ngoài khối, trị giá 14,88 tỷ EUR, tương đương 17,35 tỷ USD. Lượng nhập khẩu giảm 3,9%, nhưng trị giá tăng 0,4%.
EU có nhu cầu nhập khẩu lớn, với hơn 70% lượng thủy sản tiêu thụ phải đến từ nguồn bên ngoài. Các nhóm tôm, cá ngừ, mực và bạch tuộc vẫn có dư địa tại Tây Ban Nha, Italy, Pháp và các trung tâm phân phối như Hà Lan, Đức.
Trong 6 tháng đầu năm, Việt Nam chiếm 4,09% về lượng và 2,98% về trị giá trong tổng nhập khẩu thủy sản ngoài khối của EU. Tuy nhiên, xuất khẩu của Việt Nam sang thị trường này giảm 2% về lượng và 4,8% về trị giá so với cùng kỳ năm 2025.
Thực tế này đặt yêu cầu cao hơn về khả năng đáp ứng tiêu chuẩn bền vững, truy xuất nguồn gốc và các yêu cầu liên quan đến khai thác hợp pháp. Tiến trình gỡ “thẻ vàng” IUU tiếp tục có ý nghĩa đối với khả năng duy trì và mở rộng thị phần của thủy sản Việt Nam tại EU.
Nga tăng hạn ngạch cua tuyết, giảm cá minh thái
Nguồn cung thủy sản thế giới cũng có những thay đổi đáng chú ý. Nga phê duyệt tổng sản lượng khai thác cho phép (TAC) năm 2027 ở mức khoảng 3,6 triệu tấn, giảm 4% so với năm 2026. Trong cơ cấu hạn ngạch, cua tuyết opilio tại Viễn Đông được tăng lên 37.584 tấn, tăng 5,8% và là mức cao nhất kể từ năm 2013.
Ngược lại, hạn ngạch cá minh thái tại Viễn Đông giảm khoảng 3%, xuống 2,3546 triệu tấn.
Việc điều chỉnh hạn ngạch theo hai hướng khác nhau có thể tạo ra những thay đổi về nguồn cung và giá đối với từng nhóm sản phẩm trên thị trường quốc tế. Với cua tuyết, nguồn cung tăng có thể tạo thêm áp lực cạnh tranh; trong khi hạn ngạch cá minh thái giảm làm nguồn cung mặt hàng này thu hẹp.
Tại Việt Nam, giá nguyên liệu đầu tháng 9/2026 nhìn chung ổn định, một số phân cỡ tăng nhẹ. Tại Phú Yên, giá tôm thẻ loại 100 con/kg tăng 3.000 đồng/kg. Tại Cà Mau, tôm sú loại 30 con/kg tăng 7.000 đồng/kg. Giá tôm, cá ngừ, tôm hùm và mực ống tại Phú Yên, Quảng Trị, Cà Mau và Đà Nẵng duy trì ổn định hoặc tăng nhẹ ở một số phân cỡ.
Diễn biến giá nguyên liệu tương đối ổn định tạo điều kiện cho doanh nghiệp duy trì hoạt động chế biến và xuất khẩu. Tuy nhiên, thị trường đầu ra đang phân hóa rõ hơn, đòi hỏi doanh nghiệp chủ động điều chỉnh sản phẩm và thị trường.
EU vẫn là thị trường có quy mô lớn nhưng yêu cầu cao. Với Việt Nam, thị phần hiện đạt 2,98% về trị giá, trong khi xuất khẩu 6 tháng giảm 4,8%. Việc đáp ứng các tiêu chuẩn bền vững và cải thiện truy xuất nguồn gốc là điều kiện để giữ thị trường.
Ở châu Á, Trung Quốc đang tăng trưởng 33,9%, nhưng Nhật Bản chịu tác động từ lạm phát và sức mua thực tế giảm. Điều này cho thấy cùng một khu vực, diễn biến nhu cầu có thể rất khác nhau.
Trong cơ cấu xuất khẩu hiện nay, Trung Quốc vẫn là thị trường lớn nhất, trong khi Brazil và Đài Loan đang tăng nhanh. Việc duy trì các thị trường lớn đồng thời mở rộng những thị trường có tốc độ tăng trưởng cao sẽ giúp doanh nghiệp phân tán rủi ro.
Bên cạnh thị trường, nguồn nguyên liệu và giá thành tiếp tục quyết định khả năng cạnh tranh. Các mức giá tôm, cá và mực trong nước đang tương đối ổn định, nhưng biến động nguồn cung quốc tế, yêu cầu về bền vững và sức mua tại các thị trường lớn vẫn là những yếu tố doanh nghiệp cần tính đến trong kế hoạch sản xuất và xuất khẩu những tháng cuối năm 2026.
Với EU, dư địa tăng trưởng còn nằm ở các sản phẩm có giá trị gia tăng như tôm, cá ngừ, mực và bạch tuộc. Để khai thác thị trường này, doanh nghiệp cần kiểm soát tốt nguồn nguyên liệu, truy xuất nguồn gốc và tiêu chuẩn sản xuất.
Đối với các thị trường đang tăng trưởng nhanh như Trung Quốc, Brazil và Đài Loan, kết quả 8 tháng cho thấy khả năng mở rộng thị trường vẫn còn. Đây sẽ là những địa bàn quan trọng để duy trì tăng trưởng xuất khẩu trong thời gian tới.
Bước sang giai đoạn cuối năm 2025 và đầu năm 2026, thị trường thủy sản toàn cầu ghi nhận nhiều chuyển động đáng chú ý như: nguồn cung ngày càng phân hóa, thị trường tiêu thụ dịch chuyển theo chất lượng và giá trị gia tăng, thay vì chỉ dựa vào sản lượng.
Thanh Hóa đang tăng tốc chống khai thác IUU, siết chặt quản lý đội tàu, hoàn thiện hạ tầng cảng cá, quyết tâm cùng cả nước gỡ “thẻ vàng” trong năm 2026.
Số liệu của Cơ quan Quản lý Khí quyển và Đại dương Quốc gia Mỹ ghi nhận nguồn thu từ thuế nhập khẩu thủy sản của Mỹ đã tăng mạnh trong năm 2025, trong khi khối lượng và giá trị nhập khẩu có xu hướng giảm.
Trong bối cảnh kinh tế thế giới năm 2025 tiếp tục bất ổn khó lường, xuất khẩu thủy sản Việt Nam lần đầu thiết lập kỷ lục mới với kim ngạch hơn 11,34 tỷ USD.