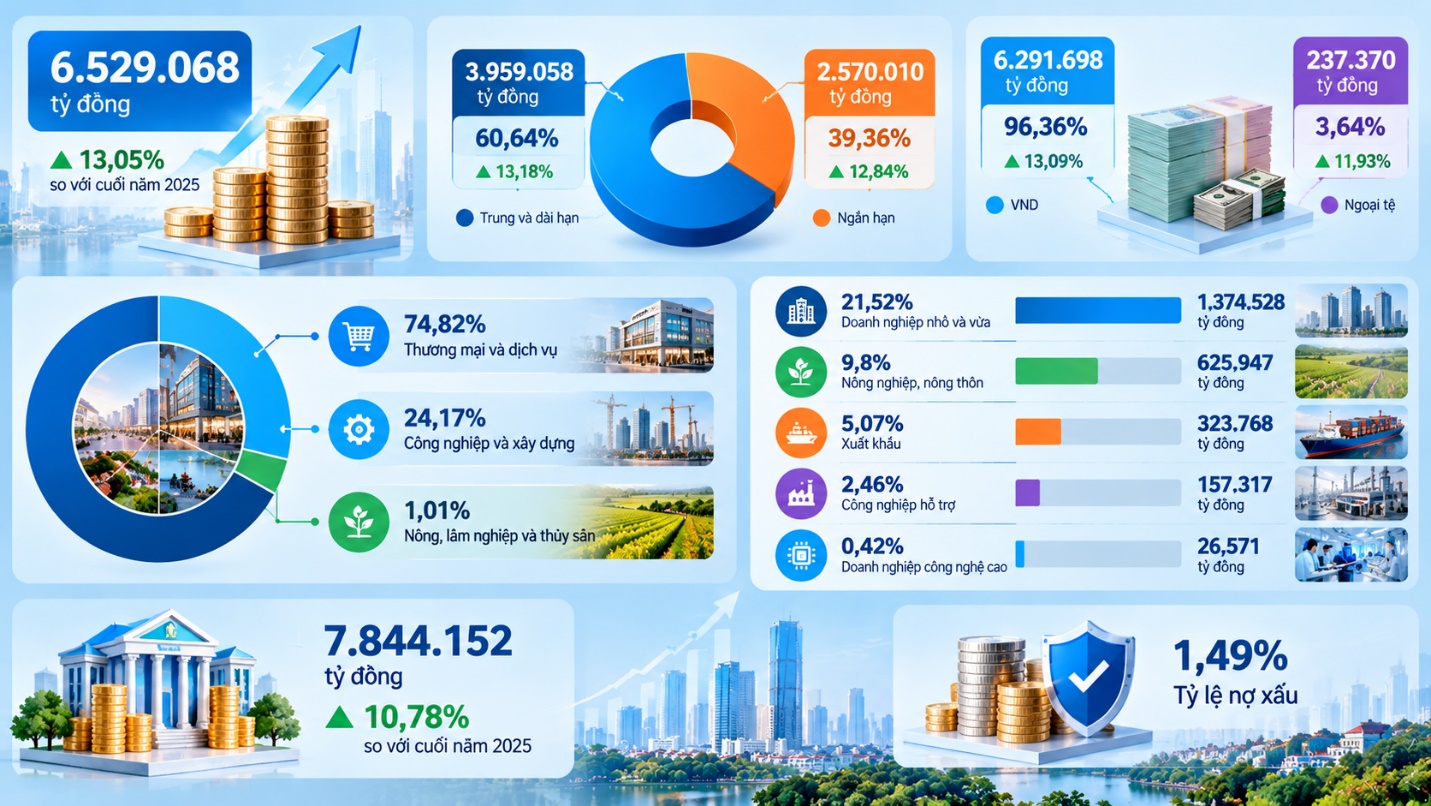
Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn Hà Nội dự kiến đạt 6.529.068 tỷ đồng, tăng 13,05% so với cuối năm 2025. Nguồn vốn huy động đạt 7.844.152 tỷ đồng, tăng 10,78%, tạo dư địa đáp ứng nhu cầu vốn cho sản xuất kinh doanh và các lĩnh vực ưu tiên.
Dòng vốn ngân hàng tiếp tục tập trung vào thương mại, dịch vụ, công nghiệp, xây dựng và khu vực doanh nghiệp nhỏ và vừa. Trong khi đó, tỷ lệ nợ xấu được kiểm soát ở mức 1,49%. Với nhà ở xã hội, giải ngân có thêm chuyển biến nhưng vẫn gặp vướng mắc từ nguồn cung, thủ tục pháp lý và khả năng tiếp cận vốn của người dân.
Dòng vốn tập trung vào sản xuất, kinh doanh
Trong tổng dư nợ 6.529.068 tỷ đồng, dư nợ trung và dài hạn đạt 3.959.058 tỷ đồng, chiếm 60,64% và tăng 13,18% so với cuối năm 2025. Dư nợ ngắn hạn đạt 2.570.010 tỷ đồng, chiếm 39,36%, tăng 12,84%.
Xét theo loại tiền, dư nợ bằng VND đạt 6.291.698 tỷ đồng, chiếm 96,36% tổng dư nợ, tăng 13,09%. Dư nợ ngoại tệ đạt 237.370 tỷ đồng, chiếm 3,64%, tăng 11,93%.
Theo ngành kinh tế, thương mại và dịch vụ chiếm tỷ trọng lớn nhất với 74,82% tổng dư nợ. Công nghiệp và xây dựng chiếm 24,17%, trong khi nông, lâm nghiệp và thủy sản chiếm 1,01%.
Cơ cấu này cho thấy tín dụng trên địa bàn đang tập trung chủ yếu vào các hoạt động kinh doanh và dịch vụ. Đây cũng là những lĩnh vực có nhu cầu vốn lớn để duy trì hoạt động, mở rộng sản xuất và đáp ứng nhu cầu của thị trường.
Doanh nghiệp nhỏ và vừa tiếp tục là một khu vực được dòng vốn tín dụng hỗ trợ đáng kể. Dư nợ đối với nhóm doanh nghiệp này đạt 1.374.528 tỷ đồng, chiếm 21,52% tổng dư nợ.
Bên cạnh đó, tín dụng dành cho nông nghiệp, nông thôn đạt 625.947 tỷ đồng, chiếm 9,8%; lĩnh vực xuất khẩu đạt 323.768 tỷ đồng, chiếm 5,07%; công nghiệp hỗ trợ đạt 157.317 tỷ đồng, chiếm 2,46%. Dư nợ đối với doanh nghiệp ứng dụng công nghệ cao đạt 26.571 tỷ đồng, chiếm 0,42%.
Các con số cho thấy tín dụng đang được phân bổ vào nhiều nhóm ngành và đối tượng, trong đó có các khu vực gắn với sản xuất, xuất khẩu và phát triển doanh nghiệp.
Cùng với tăng trưởng tín dụng, tổng nguồn vốn huy động trên địa bàn dự kiến đạt 7.844.152 tỷ đồng, tăng 10,78% so với cuối năm 2025. Quy mô huy động cao hơn dư nợ tạo nền tảng để các tổ chức tín dụng đáp ứng nhu cầu vay vốn và duy trì các tỷ lệ an toàn trong hoạt động.
Chất lượng tín dụng cũng được kiểm soát. Tỷ lệ nợ xấu của các tổ chức tín dụng trên địa bàn dự kiến ở mức 1,49% tổng dư nợ. Đây là một trong những yếu tố cần được theo dõi song song với tốc độ tăng trưởng tín dụng, nhất là khi quy mô dư nợ tiếp tục mở rộng.
Nhà ở xã hội vẫn vướng khả năng hấp thụ vốn
Một điểm đáng chú ý trong dòng vốn tín dụng tại Hà Nội là chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP. Đến cuối tháng 8/2026, các ngân hàng đã giải ngân cho 17 dự án tại Hà Nội với tổng số tiền lũy kế 1.724,1 tỷ đồng, tăng 301,5 tỷ đồng so với tháng trước.
Đối với các dự án ngoài Hà Nội, việc giải ngân được thực hiện qua 34 chi nhánh ngân hàng thương mại trên địa bàn, với tổng số tiền lũy kế 4.413,8 tỷ đồng. Trong đó, chủ đầu tư đạt 4.325,6 tỷ đồng và người mua nhà đạt 88,3 tỷ đồng.
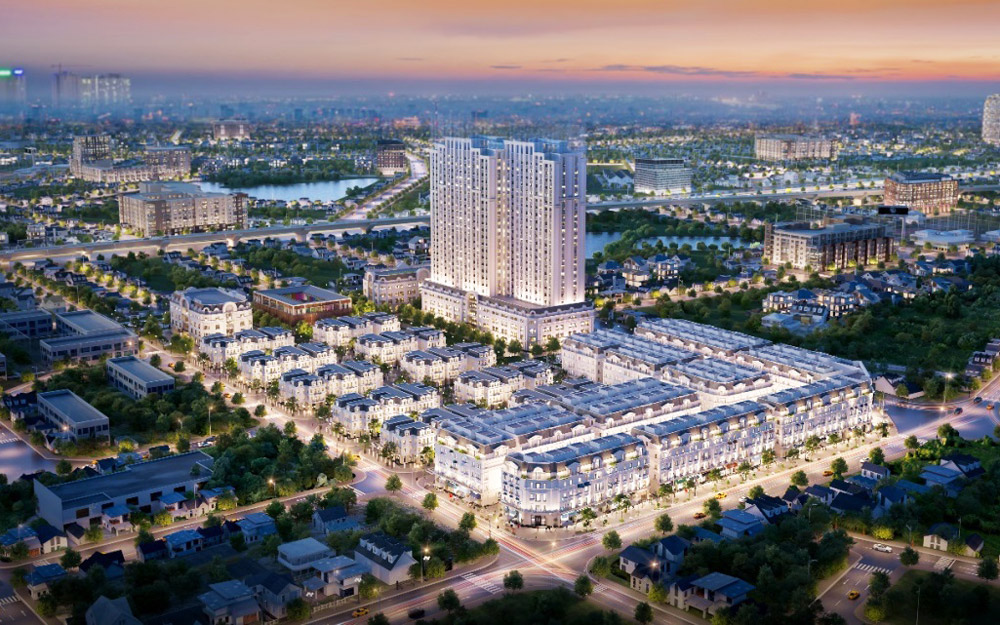
Đến cuối tháng 8/2026, các ngân hàng đã giải ngân cho 17 dự án tại Hà Nội với tổng số tiền lũy kế 1.724,1 tỷ đồng, tăng 301,5 tỷ đồng so với tháng trước. Ảnh: Dự án nhà ở xã hội Udic Eco Tower Hạ Đình. Nguồn: IT
Mức giải ngân cho người mua nhà thấp hơn đáng kể so với phần vốn dành cho chủ đầu tư cho thấy khả năng hấp thụ tín dụng ở phía người dân vẫn còn hạn chế. Nguồn cung nhà ở xã hội chưa đáp ứng nhu cầu, trong khi nhiều dự án còn vướng thủ tục pháp lý.
Một số chủ đầu tư chưa hoàn thiện đầy đủ hồ sơ pháp lý để đủ điều kiện vay. Ở chiều ngược lại, có dự án đã đủ điều kiện nhưng chưa phát sinh nhu cầu vay. Điều này tạo ra khoảng cách giữa nguồn vốn sẵn có và khả năng giải ngân thực tế.
Về phía người dân, thu nhập chưa ổn định cũng ảnh hưởng đến nhu cầu vay mua nhà. Đối với công nhân và người dân khu vực nông thôn, nhu cầu thuê nhà được ghi nhận cao hơn nhu cầu mua, khiến tín dụng dành cho nhà ở xã hội tiếp tục gặp giới hạn về khả năng hấp thụ.
Bức tranh tín dụng Hà Nội đến cuối tháng 8 cho thấy hệ thống ngân hàng đang duy trì tốc độ tăng trưởng khá cao, với dư nợ vượt 6,5 triệu tỷ đồng và nguồn vốn huy động hơn 7,84 triệu tỷ đồng. Dòng vốn tập trung lớn vào thương mại, dịch vụ, doanh nghiệp nhỏ và vừa cùng các lĩnh vực sản xuất, xuất khẩu và công nghiệp hỗ trợ.
Tín dụng nhà ở xã hội vẫn vướng ở khả năng hấp thụ vốn, khi giải ngân phụ thuộc vào nguồn cung, thủ tục pháp lý và khả năng trả nợ của người vay. Tháo gỡ các điểm nghẽn này sẽ giúp dòng vốn đến đúng nhu cầu và đẩy nhanh giải ngân.
Thị trường bất động sản bước vào năm 2026 với một tâm thế hoàn toàn mới khi Ngân hàng Nhà nước chính thức đặt mục tiêu tăng trưởng tín dụng toàn hệ thống ở mức 15%.
Tính đến cuối tháng 11/2025, dư nợ cho vay bất động sản lên tới khoảng 4,5 triệu tỷ đồng, chiếm gần 25% tổng dư nợ. Đáng chú ý, cho vay kinh doanh bất động sản chiếm tới 44,2% dư nợ.
Tín dụng tiêu dùng năm 2026 được kỳ vọng là động lực thúc đẩy kinh tế, tuy nhiên, các ngân hàng cần sự cân bằng giữa tăng trưởng doanh số và quản trị rủi ro.
NHNN ban hành Thông tư số 82/2025/TT-NHNN quy định về trạng thái vàng của các tổ chức tín dụng điều chỉnh hoạt động liên quan đến vàng miếng trong hệ thống ngân hàng.