Tín dụng nhà ở xã hội vẫn gặp điểm nghẽn giải ngân
Phương Vi
Quy mô tín dụng dành cho nhà ở xã hội đã được mở rộng đáng kể, lãi suất tiếp tục được điều chỉnh theo hướng hỗ trợ người mua nhà và chủ đầu tư. Tuy nhiên, dòng vốn vào thị trường vẫn chưa tương xứng với quy mô nguồn lực được bố trí. Điểm nghẽn hiện nằm nhiều hơn ở khả năng hấp thụ vốn, nguồn cung dự án và tiến độ triển khai.
Nguồn vốn tăng mạnh, giải ngân chưa theo kịp
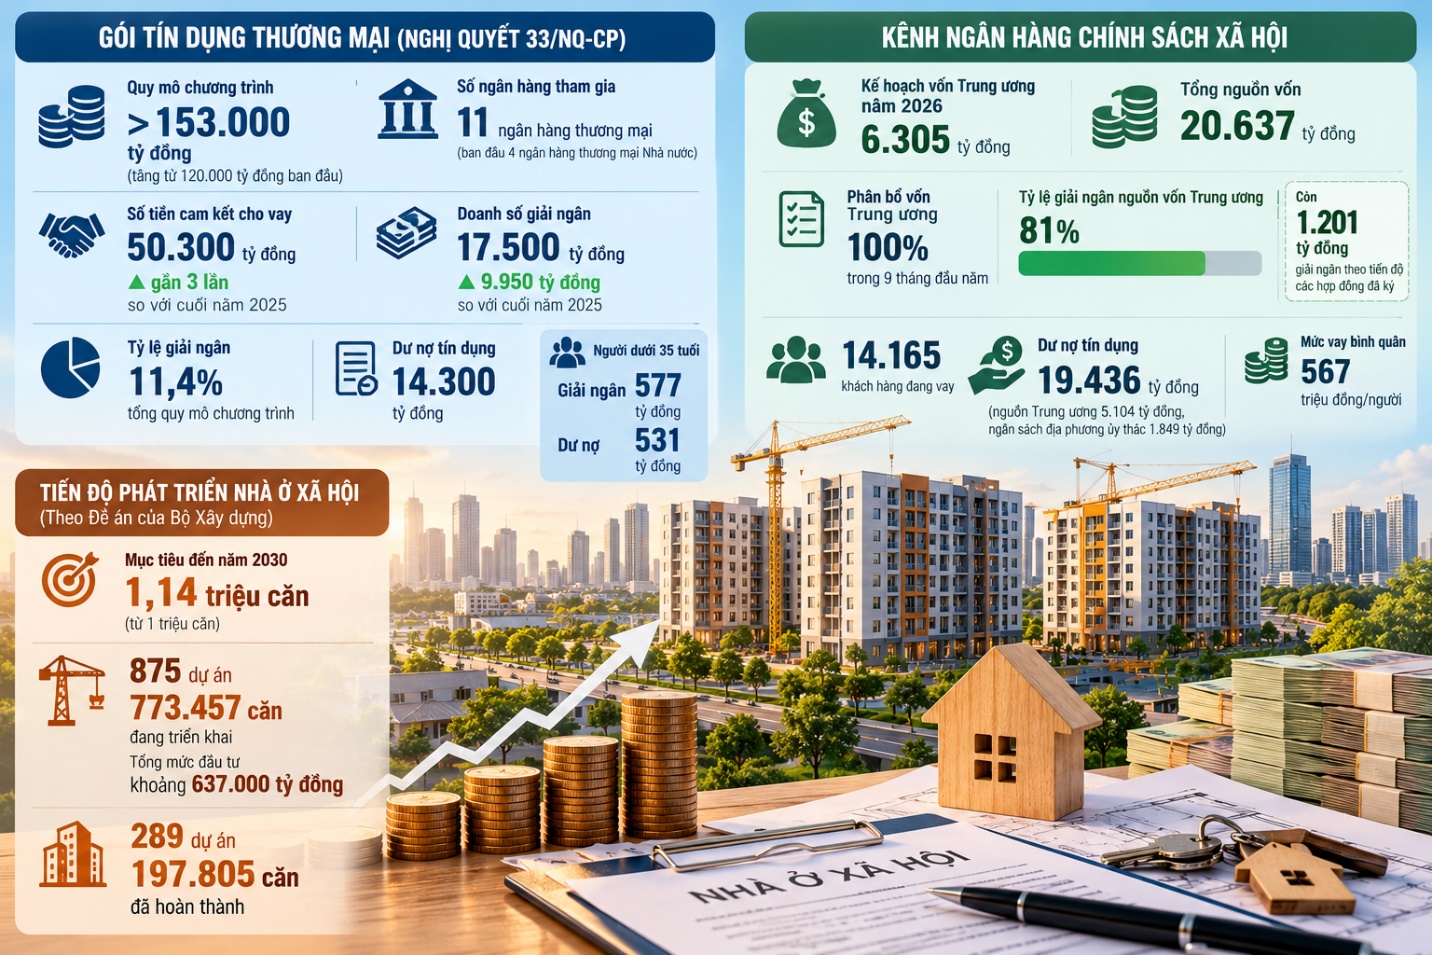
Chương trình tín dụng nhà ở xã hội theo Nghị quyết 33/NQ-CP hiện có quy mô hơn 153.000 tỷ đồng với sự tham gia của 11 ngân hàng thương mại, tăng từ mức 120.000 tỷ đồng ban đầu với 4 ngân hàng thương mại Nhà nước. Đến ngày 31/8/2026, các ngân hàng đã cam kết cho vay khoảng 50.300 tỷ đồng, tăng gần 3 lần so với cuối năm 2025. Doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng 9.950 tỷ đồng so với cuối năm 2025.
Dù vậy, tỷ lệ giải ngân mới đạt khoảng 11,4% quy mô chương trình. Khoảng cách giữa vốn cam kết và vốn giải ngân cho thấy việc mở rộng nguồn lực tín dụng chưa đủ để tạo ra tốc độ giải ngân tương ứng.
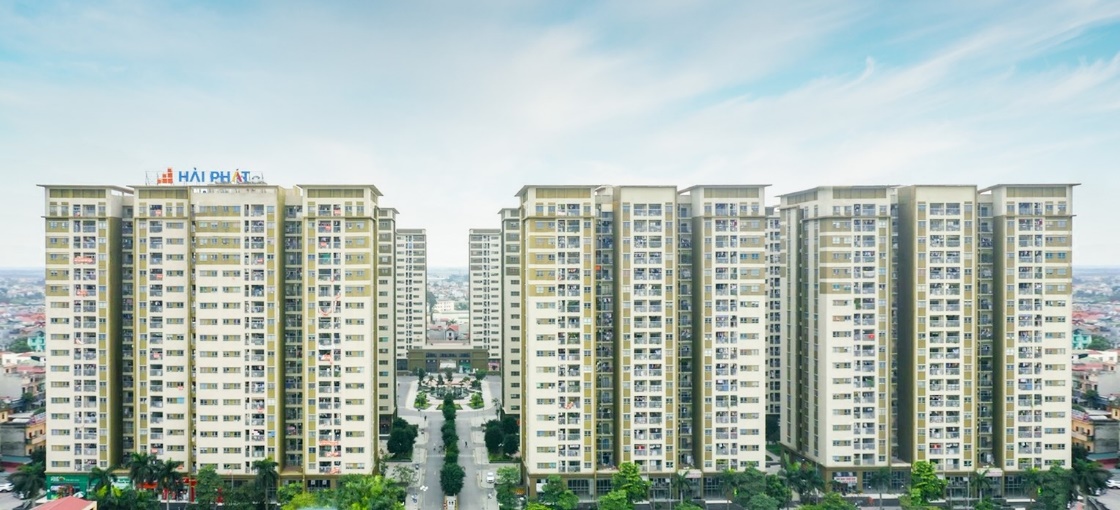
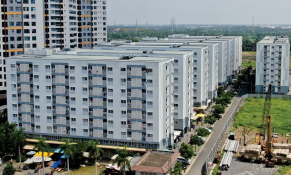
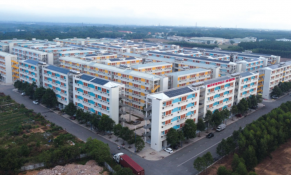
Đến ngày 31/8/2026, các ngân hàng đã cam kết cho vay khoảng 50.300 tỷ đồng, tăng gần 3 lần so với cuối năm 2025. Ảnh: Nhà ở xã hội Phú Lãm - Hải Phát
Theo ông Nguyễn Xuân Bắc, Phó Vụ trưởng Vụ Tín dụng, Ngân hàng Nhà nước, nguồn cung nhà ở xã hội còn hạn chế là một trong những nguyên nhân khiến tín dụng có độ trễ. Ông cho rằng dù các giải pháp tháo gỡ đã giúp lượng vốn cam kết tăng mạnh, vốn tín dụng không thể giải ngân ngay một lần theo toàn bộ hạn mức đăng ký. Ngân hàng phải giải ngân theo tiến độ thi công, khối lượng hoàn thành thực tế và nhu cầu rút vốn của chủ đầu tư.
Cách thức giải ngân này khiến quy mô gói tín dụng và dư nợ thực tế có sự khác biệt đáng kể. Một dự án muốn chuyển hạn mức tín dụng thành dòng tiền thực tế phải đồng thời đáp ứng yêu cầu về pháp lý, tiến độ triển khai và điều kiện vay vốn. Người mua nhà cũng phải đáp ứng đầy đủ các tiêu chí để được giải ngân.
Trong khi đó, cả nước hiện có 875 dự án nhà ở xã hội đang triển khai với quy mô 773.457 căn, tổng mức đầu tư khoảng 637.000 tỷ đồng; 289 dự án với 197.805 căn đã hoàn thành. Những con số này cho thấy nguồn cung đang được mở rộng, nhưng tiến độ triển khai từng dự án vẫn quyết định trực tiếp khả năng hấp thụ dòng vốn tín dụng.
Chính sách lãi suất cũng đã được điều chỉnh nhiều lần. Sau 6 lần giảm, lãi suất hiện ở mức 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà, với thời gian ưu đãi lần lượt 3 năm và 5 năm. Đối với người dưới 35 tuổi, thời gian ưu đãi có thể kéo dài tới 15 năm, với mức lãi suất thấp hơn 2%/năm trong 5 năm đầu và thấp hơn 1%/năm trong 10 năm tiếp theo so với lãi suất vay trung, dài hạn bình quân của 4 ngân hàng thương mại Nhà nước.
Kênh chính sách chịu áp lực từ nhu cầu thực
Nếu tín dụng thương mại đang gặp vấn đề về khả năng hấp thụ, kênh tín dụng chính sách lại cho thấy nhu cầu vay vốn đang vượt khả năng cung ứng. Năm 2026, Ngân hàng Chính sách xã hội được giao 6.305 tỷ đồng vốn cho vay nhà ở xã hội. Đến tháng 9, toàn bộ nguồn vốn Trung ương đã được phân bổ, trong khi 1.201 tỷ đồng còn lại được giữ để giải ngân theo tiến độ các hợp đồng đã ký.
Tổng nguồn vốn tại Ngân hàng Chính sách xã hội đạt 20.637 tỷ đồng, phục vụ 14.165 khách hàng với tổng dư nợ 19.436 tỷ đồng. Nguồn vốn Trung ương được phân bổ hết trong 9 tháng đầu năm cho thấy nhu cầu vay nhà ở xã hội đang ở mức cao.
Ông Vương Văn Minh, Phó Tổng Giám đốc Ngân hàng Chính sách xã hội, cho biết nhu cầu vay mua nhà ở xã hội năm 2026 tăng mạnh. Khi nguồn vốn phân bổ đã hết, một số chi nhánh chủ động dừng tiếp nhận hồ sơ mới để tránh tình trạng người dân phải chờ đợi trong khi chưa có nguồn bổ sung, đồng thời có thể bỏ lỡ cơ hội tiếp cận vốn tại các tổ chức tín dụng khác.
Khi nhu cầu vượt nguồn vốn, Ngân hàng Chính sách xã hội áp dụng cơ chế ưu tiên đối với người có công với cách mạng, thân nhân liệt sĩ, người khuyết tật, người thuộc diện tái định cư mua hoặc thuê mua nhà ở xã hội và nữ giới. Những trường hợp đủ điều kiện còn lại sẽ được bốc thăm công khai để xác định người được vay.
Bức tranh từ hai kênh tín dụng cho thấy vấn đề của thị trường nhà ở xã hội đang nằm ở hai trạng thái khác nhau. Với ngân hàng thương mại, nguồn vốn đã được mở rộng nhưng cần thêm dự án đủ điều kiện và tiến độ xây dựng để chuyển vốn cam kết thành dư nợ. Với Ngân hàng Chính sách xã hội, nguồn vốn lại đang chịu sức ép khi nhu cầu vay vượt khả năng phân bổ.
Trong bối cảnh đó, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà nhấn mạnh định hướng tăng trưởng tín dụng an toàn, hiệu quả, tập trung dòng vốn vào sản xuất kinh doanh, các động lực tăng trưởng và lĩnh vực ưu tiên, trong đó có nhà ở xã hội. Cùng với mở rộng tín dụng, ngành ngân hàng tiếp tục được định hướng kiểm soát lĩnh vực rủi ro, cải cách hành chính và chuyển đổi số để tạo thuận lợi hơn cho người dân, doanh nghiệp tiếp cận vốn.
Bài toán tín dụng nhà ở xã hội hiện nay cần được nhìn từ cả hai phía gồm khả năng cung ứng vốn và khả năng hấp thụ vốn. Khi nguồn cung dự án được cải thiện, tiến độ pháp lý và xây dựng được đẩy nhanh, dòng tín dụng mới có điều kiện chuyển hóa thành những căn nhà cụ thể cho người có nhu cầu. Ở chiều ngược lại, việc bổ sung nguồn vốn chính sách sẽ giúp đáp ứng các hợp đồng đã ký và giảm áp lực thiếu vốn tại kênh tín dụng ưu đãi.
Trong bối cảnh thị trường bất động sản có dấu hiệu chững lại vào giai đoạn cuối năm 2025, tỉnh Khánh Hòa đang tập trung triển khai nhiều giải pháp nhằm tháo gỡ khó khăn, vướng mắc cho các dự án nhà ở xã hội, qua đó bảo đảm an sinh xã hội và giữ ổn định thị trường.
Do đặc thù TP.HCM là địa phương có dân số và lượng lao động nhập cư đông nhất cả nước, việc phát triển nhà ở xã hội là nhu cầu cực kỳ lớn. Giai đoạn 2025-2030 TPHCM được Chính phủ giao chỉ tiêu xây dựng 194.297 căn nhà ở xã hội, nhiều nhất cả nước.
Giải pháp nhằm hiện thực hóa mục tiêu xây dựng ít nhất 1 triệu căn nhà ở xã hội, trong đó nhấn mạnh vai trò của việc tháo gỡ các nút thắt về thể chế và thủ tục hành chính
Nghị quyết số 7/NQ-CP đánh dấu bước ngoặt quan trọng khi Chính phủ chính thức giao chỉ tiêu xây dựng nhà ở xã hội cho 34 tỉnh thành trong giai đoạn 2026–2030.