Tín dụng Hà Nội vượt 6,7 triệu tỷ đồng, vốn tập trung vào doanh nghiệp
Phúc Minh
Đến cuối tháng 10/2026, tổng dư nợ tín dụng trên địa bàn Hà Nội đạt 6,77 triệu tỷ đồng, tăng 17,17% so với cuối năm 2025. Dòng vốn tập trung chủ yếu vào thương mại, dịch vụ và các lĩnh vực ưu tiên, trong đó doanh nghiệp nhỏ và vừa chiếm tỷ trọng lớn. Tín dụng trung, dài hạn tiếp tục tăng, phản ánh nhu cầu vốn cho đầu tư và mở rộng hoạt động sản xuất, kinh doanh.
Doanh nghiệp nhỏ và vừa nhận 1,45 triệu tỷ đồng vốn tín dụng
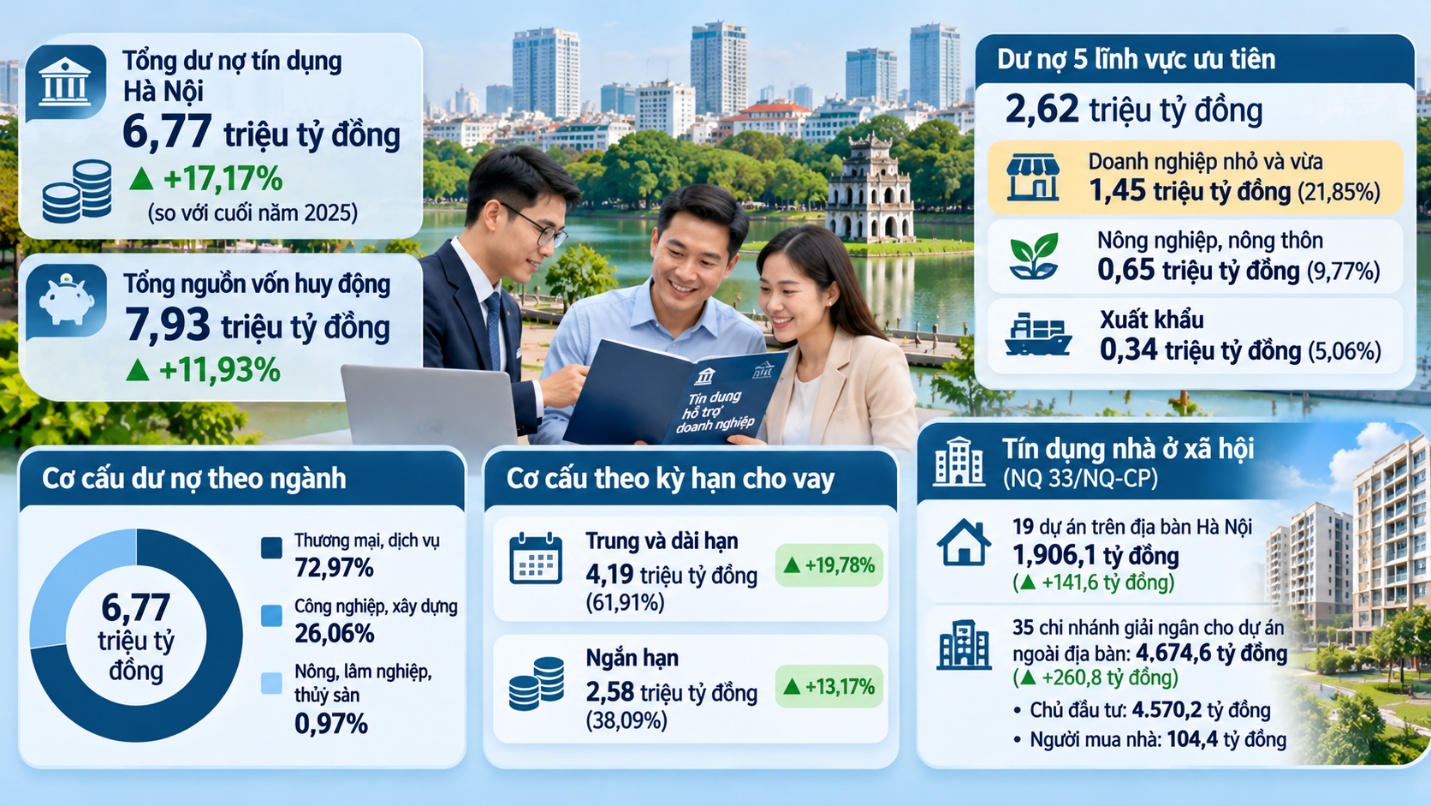
Theo báo cáo của Ngân hàng Nhà nước, đến ngày 31/10/2026, tổng nguồn vốn huy động của các tổ chức tín dụng trên địa bàn Hà Nội đạt khoảng 7,93 triệu tỷ đồng, tăng 11,93% so với cuối năm 2025. Tổng dư nợ tín dụng đạt 6,77 triệu tỷ đồng, tăng 17,17%.
Tốc độ tăng trưởng tín dụng cao hơn tốc độ huy động vốn cho thấy nhu cầu vốn của nền kinh tế Thủ đô tiếp tục duy trì ở mức lớn. Các ngân hàng tập trung cung ứng vốn cho hoạt động sản xuất, kinh doanh, doanh nghiệp nhỏ và vừa, nông nghiệp, nông thôn và xuất khẩu.
Cơ cấu tín dụng theo ngành kinh tế cho thấy thương mại và dịch vụ chiếm 72,97% tổng dư nợ; công nghiệp và xây dựng chiếm 26,06%; nông, lâm nghiệp và thủy sản chiếm 0,97%. Cơ cấu này phản ánh đặc điểm nền kinh tế Hà Nội, trong đó khu vực thương mại và dịch vụ giữ vai trò chủ đạo.
Trong 5 lĩnh vực ưu tiên, tổng dư nợ cho vay đạt 2,62 triệu tỷ đồng. Doanh nghiệp nhỏ và vừa tiếp tục là nhóm được phân bổ vốn lớn nhất với 1,45 triệu tỷ đồng, chiếm 21,85% tổng dư nợ toàn địa bàn.
Nguồn vốn này có vai trò quan trọng đối với hoạt động của doanh nghiệp nhỏ và vừa, đặc biệt trong việc bổ sung vốn lưu động, duy trì sản xuất, đầu tư máy móc và mở rộng quy mô kinh doanh. Khả năng tiếp cận tín dụng của nhóm doanh nghiệp này cũng ảnh hưởng trực tiếp đến việc làm, sản xuất và sức cạnh tranh của khu vực kinh tế tư nhân.
Lĩnh vực nông nghiệp, nông thôn được cấp tín dụng khoảng 650.000 tỷ đồng, chiếm 9,77% tổng dư nợ. Trong khi đó, dư nợ cho vay xuất khẩu đạt 340.000 tỷ đồng, tương đương 5,06%.
Việc duy trì dòng vốn cho các lĩnh vực ưu tiên giúp doanh nghiệp có thêm nguồn lực phát triển sản xuất, đáp ứng đơn hàng và mở rộng thị trường. Đối với doanh nghiệp xuất khẩu, tín dụng còn hỗ trợ nhu cầu vốn lưu động, thanh toán nguyên vật liệu và duy trì hoạt động kinh doanh quốc tế.
Xét theo kỳ hạn, dư nợ trung và dài hạn đạt 4,19 triệu tỷ đồng, chiếm 61,91% tổng dư nợ, tăng 19,78% so với cuối năm 2025. Dư nợ ngắn hạn đạt 2,58 triệu tỷ đồng, chiếm 38,09%, tăng 13,17%.
Tốc độ tăng của tín dụng trung và dài hạn cao hơn tín dụng ngắn hạn cho thấy nhu cầu vốn phục vụ đầu tư, mở rộng sản xuất và phát triển các dự án vẫn lớn. Đây cũng là nguồn lực quan trọng để doanh nghiệp đầu tư công nghệ, xây dựng cơ sở sản xuất và nâng cao năng lực cạnh tranh
Tuy nhiên, tăng trưởng tín dụng cần đi cùng kiểm soát chất lượng cho vay, khả năng trả nợ và hiệu quả sử dụng vốn. Đối với doanh nghiệp nhỏ và vừa, việc tiếp cận các khoản vay trung, dài hạn vẫn phụ thuộc vào năng lực tài chính, phương án kinh doanh và tài sản bảo đảm.
Tín dụng nhà ở xã hội tăng, vướng mắc vẫn ở nguồn cung và pháp lý
Bên cạnh tín dụng phục vụ sản xuất, kinh doanh, các tổ chức tín dụng tại Hà Nội tiếp tục triển khai chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP.
Đối với các dự án trên địa bàn thành phố, đã có 19 dự án được giải ngân với tổng số tiền lũy kế 1.906,1 tỷ đồng, tăng 141,6 tỷ đồng so với tháng trước.
Đối với các dự án ngoài địa bàn Hà Nội, 35 chi nhánh ngân hàng thương mại đã giải ngân lũy kế 4.674,6 tỷ đồng, tăng 260,8 tỷ đồng so với tháng trước. Trong đó, dư nợ cho vay chủ đầu tư đạt 4.570,2 tỷ đồng, còn cho người mua nhà vay đạt 104,4 tỷ đồng.
Số liệu cho thấy phần lớn nguồn vốn giải ngân hiện tập trung vào các chủ đầu tư. Dòng vốn đến người mua nhà còn khá hạn chế, phản ánh những khó khăn trong quá trình triển khai chương trình tín dụng nhà ở xã hội.
Vướng mắc đầu tiên là nguồn cung dự án còn hạn chế, nhiều chủ đầu tư chưa hoàn thiện thủ tục pháp lý để đủ điều kiện vay vốn. Có tình trạng doanh nghiệp đã đủ điều kiện tiếp cận tín dụng nhưng chưa phát sinh nhu cầu vay hoặc đang hoàn thiện hồ sơ, trong khi những đơn vị có nhu cầu vốn lại chưa đáp ứng đầy đủ điều kiện pháp lý.
Ở phía người mua, thu nhập chưa ổn định và tâm lý e ngại nghĩa vụ trả nợ dài hạn khiến nhiều người chưa sẵn sàng vay ngân hàng để mua nhà. Tại các khu công nghiệp và khu vực nông thôn, nhu cầu thuê nhà của một bộ phận người lao động cũng cao hơn nhu cầu mua nhà.
Những hạn chế này cho thấy việc mở rộng tín dụng nhà ở xã hội cần gắn với tiến độ phát triển dự án, hoàn thiện thủ tục pháp lý và khả năng chi trả của người mua. Khi nguồn cung chưa được cải thiện, việc tăng hạn mức tín dụng khó tạo ra chuyển biến tương ứng về số lượng nhà ở được đưa ra thị trường.
Với tổng dư nợ đạt 6,77 triệu tỷ đồng, tín dụng tiếp tục là nguồn lực quan trọng đối với hoạt động kinh tế của Hà Nội. Dòng vốn đang tập trung đáng kể vào doanh nghiệp nhỏ và vừa, các ngành sản xuất, kinh doanh và đầu tư trung, dài hạn. Thời gian tới, hiệu quả phân bổ vốn, khả năng tiếp cận tín dụng của doanh nghiệp và việc tháo gỡ vướng mắc cho các dự án nhà ở xã hội sẽ là những yếu tố quan trọng quyết định chất lượng tăng trưởng tín dụng trên địa bàn Thủ đô.
Thị trường bất động sản bước vào năm 2026 với một tâm thế hoàn toàn mới khi Ngân hàng Nhà nước chính thức đặt mục tiêu tăng trưởng tín dụng toàn hệ thống ở mức 15%.
Tính đến cuối tháng 11/2025, dư nợ cho vay bất động sản lên tới khoảng 4,5 triệu tỷ đồng, chiếm gần 25% tổng dư nợ. Đáng chú ý, cho vay kinh doanh bất động sản chiếm tới 44,2% dư nợ.
Tín dụng tiêu dùng năm 2026 được kỳ vọng là động lực thúc đẩy kinh tế, tuy nhiên, các ngân hàng cần sự cân bằng giữa tăng trưởng doanh số và quản trị rủi ro.