Tín dụng DNNVV : Vốn đã rộng, điểm nghẽn nằm ở khả năng hấp thụ
Minh Anh
Quy mô các chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa đã vượt 407.000 tỷ đồng, với 19 ngân hàng tham gia và lãi suất thấp hơn từ 1-2%/năm. Khi nguồn vốn được mở rộng, điểm nghẽn chuyển sang khả năng chứng minh năng lực tài chính, dòng tiền và phương án kinh doanh của doanh nghiệp.
Nguồn vốn tăng nhanh, khả năng tiếp cận chưa tương xứng
Doanh nghiệp nhỏ và vừa chiếm khoảng 98% số doanh nghiệp đang hoạt động tại Việt Nam, vì vậy khả năng tiếp cận tín dụng của khu vực này tác động trực tiếp đến sản xuất, việc làm và sức khỏe của khu vực kinh tế tư nhân. Tuy nhiên, quy mô nguồn vốn dành cho DNNVV tăng nhanh chưa đồng nghĩa với việc mọi doanh nghiệp đều có thể tiếp cận vốn thuận lợi.
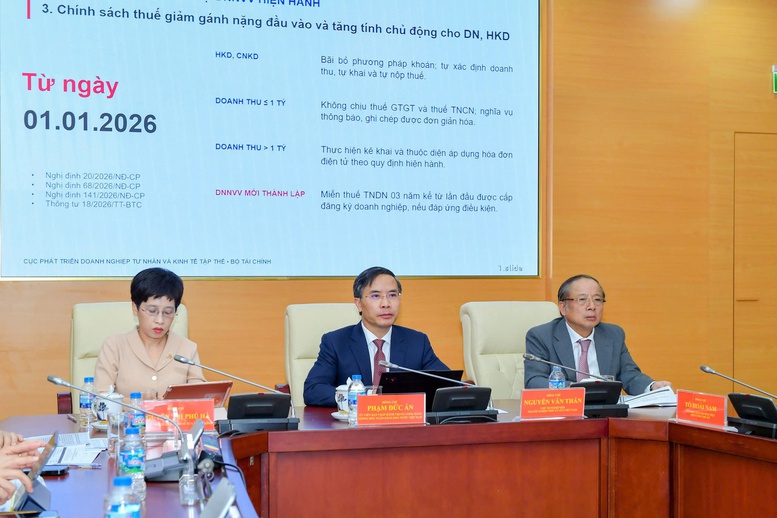
Thống đốc NHNN Phạm Đức Ấn chủ trì Hội nghị "Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa" được tổ chức trực tiếp kết hợp trực tuyến tại các điểm cầu NHNN khu vực và các điểm cầu vệ tinh - Ảnh: chinhphu.vn
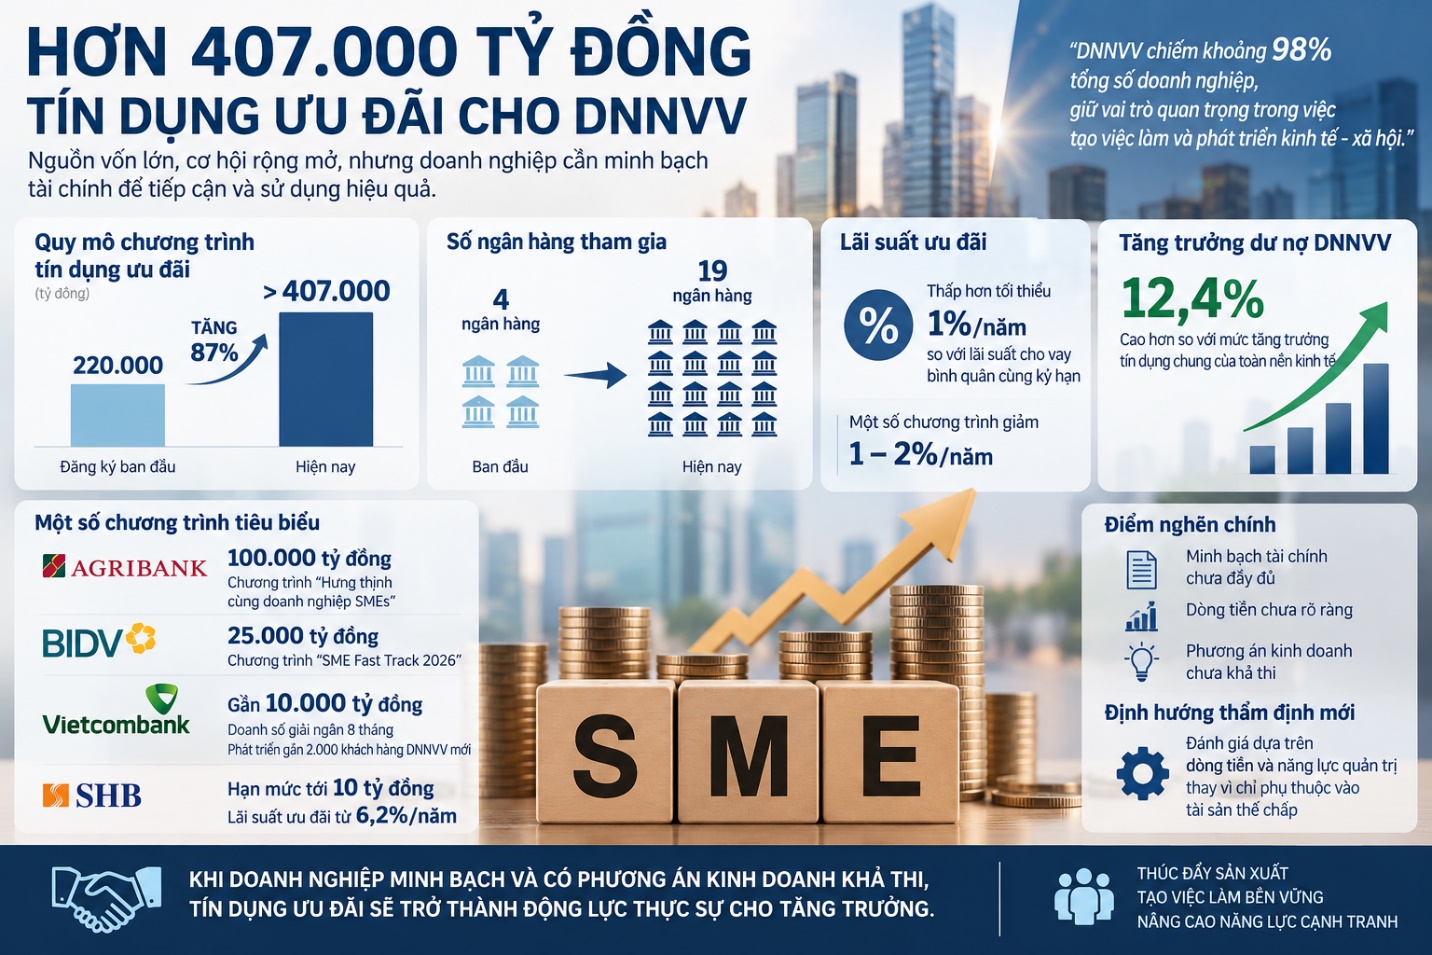
Theo thông tin tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” ngày 18/9, tổng quy mô các chương trình tín dụng ưu đãi đã vượt 407.000 tỷ đồng, tăng mạnh so với mức 220.000 tỷ đồng đăng ký ban đầu. Số ngân hàng tham gia cũng tăng từ 4 lên 19 sau hơn một tháng triển khai chỉ đạo từ tháng 8/2026.
Các chương trình đang tạo điều kiện giảm chi phí vốn khi mức lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn, trong đó một số chương trình giảm từ 1-2%/năm. Agribank triển khai chương trình “Hưng thịnh cùng doanh nghiệp SMEs” với quy mô lên đến 100.000 tỷ đồng; BIDV dành 25.000 tỷ đồng cho vay ngắn hạn trong chương trình “SME Fast Track 2026”; Vietcombank ghi nhận doanh số giải ngân cho DNNVV gần 10.000 tỷ đồng trong 8 tháng và phát triển gần 2.000 khách hàng DNNVV mới; SHB đưa ra khoản vay hạn mức tới 10 tỷ đồng với lãi suất ưu đãi từ 6,2%/năm.
Những con số này cho thấy phía cung tín dụng đang được mở rộng cả về quy mô, số lượng ngân hàng tham gia và mức độ ưu đãi. Vấn đề vì thế nằm nhiều hơn ở khả năng kết nối nguồn vốn với doanh nghiệp có nhu cầu thực và đủ năng lực sử dụng vốn.
Đây cũng là lý do khả năng hấp thụ vốn trở thành vấn đề cần được xử lý cùng với việc mở rộng tín dụng. Nếu doanh nghiệp không chứng minh được dòng tiền, tình hình tài chính và phương án kinh doanh, nguồn vốn ưu đãi dù lớn vẫn khó chuyển thành vốn vay thực tế.
Minh bạch tài chính quyết định khả năng hấp thụ vốn
Điểm nghẽn lớn của DNNVV hiện nằm ở chất lượng thông tin tài chính và năng lực xây dựng phương án kinh doanh. Khi báo cáo tài chính chưa phản ánh đầy đủ hoạt động, dòng tiền chưa được quản lý rõ ràng hoặc phương án sử dụng vốn thiếu cơ sở, ngân hàng khó xác định khả năng vận hành và trả nợ của doanh nghiệp.
Vấn đề này tạo ra khoảng cách giữa nguồn cung tín dụng và khả năng hấp thụ tín dụng. Ngân hàng có thể đưa ra các chương trình với quy mô lớn và lãi suất thấp, nhưng doanh nghiệp vẫn khó tiếp cận nếu không đáp ứng được yêu cầu về thông tin, năng lực quản trị và phương án trả nợ.
Minh bạch tài chính vì vậy cần được nhìn như một năng lực kinh doanh thay vì chỉ là yêu cầu phục vụ hồ sơ tín dụng. Doanh nghiệp phải quản lý được doanh thu, chi phí, công nợ và dòng tiền, đồng thời xây dựng được phương án sản xuất kinh doanh cho thấy rõ nhu cầu vốn, mục đích sử dụng vốn và khả năng tạo dòng tiền để trả nợ.
Khi những thông tin này được chuẩn hóa, ngân hàng có thêm cơ sở để đánh giá doanh nghiệp theo hiệu quả hoạt động thay vì chỉ dựa vào tài sản bảo đảm. Đây là điểm quan trọng trong yêu cầu đổi mới phương thức thẩm định tín dụng đang được đặt ra đối với hệ thống ngân hàng.
Thẩm định dựa trên dòng tiền và năng lực quản trị có thể mở rộng cơ hội vay vốn cho những doanh nghiệp có hoạt động thực chất nhưng hạn chế về tài sản thế chấp. Tuy nhiên, cách tiếp cận này cũng đặt yêu cầu cao hơn về chất lượng dữ liệu mà doanh nghiệp cung cấp, bởi dòng tiền chỉ có thể trở thành cơ sở thẩm định khi được ghi nhận đầy đủ, minh bạch và có khả năng kiểm chứng.
Ở phía ngân hàng, việc cải tiến quy trình cần đi cùng với thiết kế sản phẩm sát hơn với từng nhóm DNNVV, rút ngắn thời gian xử lý và giảm những thủ tục không cần thiết. Điều quan trọng là quá trình đơn giản hóa không làm giảm chất lượng thẩm định, bởi mục tiêu cuối cùng vẫn là xác định đúng doanh nghiệp có khả năng sử dụng vốn hiệu quả và trả nợ đúng hạn.
Ở phía doanh nghiệp, việc tiếp cận tín dụng ưu đãi không thể chỉ trông chờ vào việc ngân hàng giảm lãi suất hoặc nới điều kiện cho vay. Doanh nghiệp phải nâng chất lượng quản trị tài chính, chuẩn hóa dữ liệu và xây dựng phương án kinh doanh đủ rõ để ngân hàng có thể đánh giá.
Nguồn vốn ưu đãi vì thế đang mở ra một cơ hội lớn, nhưng cơ hội đó chỉ trở thành năng lực tăng trưởng khi doanh nghiệp nâng được khả năng hấp thụ vốn. Với hơn 407.000 tỷ đồng đăng ký và 19 ngân hàng tham gia, bài toán hiện nay không còn đơn thuần là mở thêm nguồn vốn, mà là làm thế nào để dòng vốn đến đúng doanh nghiệp, phục vụ đúng nhu cầu sản xuất kinh doanh và tạo ra dòng tiền đủ để duy trì vòng quay vốn.
Nếu xử lý được điểm nghẽn này, tín dụng ưu đãi sẽ có điều kiện đi sâu hơn vào khu vực DNNVV, hỗ trợ doanh nghiệp mở rộng sản xuất, duy trì việc làm và nâng năng lực cạnh tranh. Ngược lại, nếu năng lực tài chính và quản trị của doanh nghiệp không được cải thiện, quy mô vốn đăng ký lớn vẫn có thể tạo ra khoảng cách đáng kể giữa vốn sẵn có và vốn thực sự đến được doanh nghiệp.
Thị trường bất động sản bước vào năm 2026 với một tâm thế hoàn toàn mới khi Ngân hàng Nhà nước chính thức đặt mục tiêu tăng trưởng tín dụng toàn hệ thống ở mức 15%.
Tính đến cuối tháng 11/2025, dư nợ cho vay bất động sản lên tới khoảng 4,5 triệu tỷ đồng, chiếm gần 25% tổng dư nợ. Đáng chú ý, cho vay kinh doanh bất động sản chiếm tới 44,2% dư nợ.
Tín dụng tiêu dùng năm 2026 được kỳ vọng là động lực thúc đẩy kinh tế, tuy nhiên, các ngân hàng cần sự cân bằng giữa tăng trưởng doanh số và quản trị rủi ro.
NHNN ban hành Thông tư số 82/2025/TT-NHNN quy định về trạng thái vàng của các tổ chức tín dụng điều chỉnh hoạt động liên quan đến vàng miếng trong hệ thống ngân hàng.
Các chương trình tín dụng chính sách xã hội được triển khai đồng bộ, giúp người dân tiếp cận vốn ưu đãi, phát triển sản xuất, tạo việc làm và giảm nghèo bền vững.