Tín dụng bất động sản vượt 5,2 triệu tỷ đồng, rủi ro dồn về phía doanh nghiệp
Phúc Minh
Tín dụng bất động sản đạt 5,21 triệu tỷ đồng vào cuối tháng 8/2026, chiếm 25,39% tổng dư nợ toàn nền kinh tế. Đáng chú ý, cho vay kinh doanh bất động sản tăng gần 20%, trong khi tín dụng phục vụ nhu cầu mua nhà của cá nhân gần như đi ngang. Cơ cấu vốn dịch chuyển về phía doanh nghiệp trong bối cảnh lãi suất vay mua nhà cao và rủi ro nợ xấu gia tăng, đặt ra yêu cầu kiểm soát chặt chất lượng tín dụng.
Dòng vốn dịch chuyển, người mua nhà chùn bước
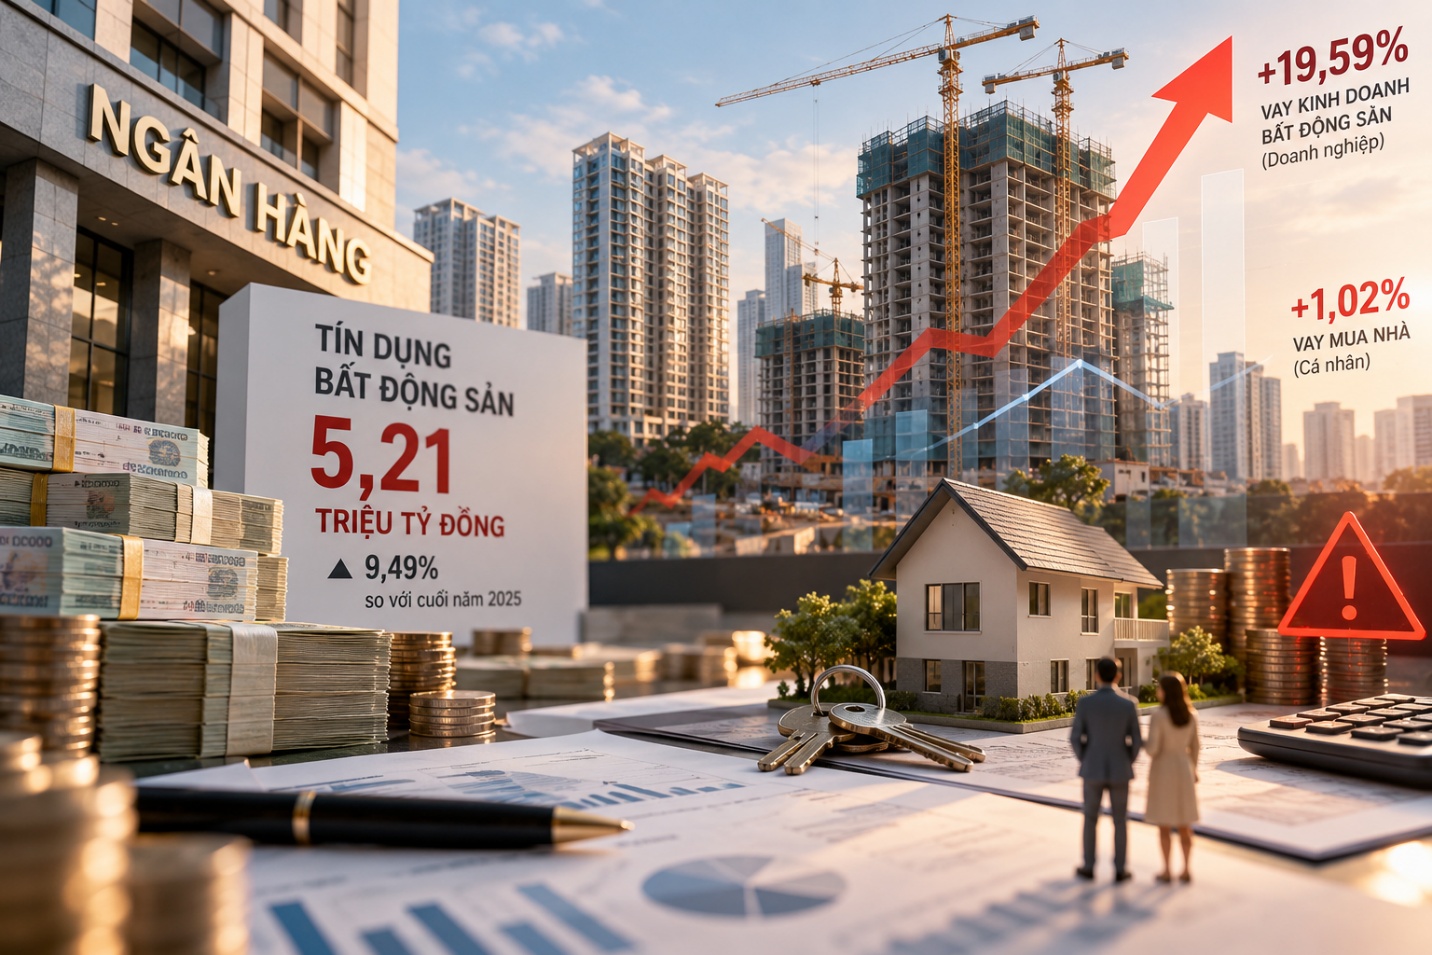
Đến ngày 31/8/2026, dư nợ tín dụng bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ toàn nền kinh tế. Cứ khoảng bốn đồng tín dụng trong hệ thống ngân hàng thì có hơn một đồng nằm trong lĩnh vực bất động sản.
Điểm đáng chú ý nằm ở tốc độ tăng trưởng giữa hai nhóm khách hàng. Dư nợ cho vay kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59%, chiếm 49,85% tổng dư nợ bất động sản. Trong khi đó, dư nợ cho cá nhân vay mua nhà và phục vụ nhu cầu tự sử dụng đạt 2,61 triệu tỷ đồng, chỉ tăng 1,02%.
Cứ khoảng bốn đồng tín dụng trong hệ thống ngân hàng thì có hơn một đồng nằm trong lĩnh vực bất động sản. Ảnh: IT
Sự chênh lệch này phản ánh dòng vốn đang tăng nhanh hơn ở phía doanh nghiệp, trong khi nhu cầu vay mua nhà của người dân suy yếu. Giá nhà cao và lãi suất cho vay sau ưu đãi tăng mạnh khiến nhiều người mua phải cân nhắc lại khả năng trả nợ. Theo số liệu trong tài liệu, lãi suất vay mua nhà thực tế tại một số ngân hàng lên tới 12,8–16,8%/năm, còn lãi suất thả nổi có thể đạt 16–17%/năm.
Với khoản vay dài hạn, lãi suất tăng trực tiếp làm tăng số tiền phải trả hằng tháng. Khi thu nhập không tăng tương ứng, người mua có xu hướng trì hoãn quyết định xuống tiền hoặc giảm quy mô khoản vay. Điều này gây sức ép lên thanh khoản thị trường, nhất là với những dự án phụ thuộc nhiều vào khách hàng sử dụng đòn bẩy tài chính.
Ở chiều ngược lại, doanh nghiệp bất động sản tiếp tục gia tăng vay vốn để triển khai dự án và duy trì dòng tiền. Một số chủ đầu tư đưa ra chính sách hỗ trợ lãi suất, miễn lãi trong thời gian đầu hoặc cho phép nhận nhà trước, thanh toán sau. Những chính sách này có thể hỗ trợ giao dịch trong ngắn hạn, nhưng không tự giải quyết được bài toán giá bán, khả năng chi trả của người mua và hiệu quả kinh doanh của dự án.
Khi tín dụng kinh doanh tăng nhanh hơn tín dụng mua nhà, ngân hàng cần đánh giá kỹ khả năng trả nợ của chủ đầu tư thay vì chỉ dựa vào quy mô dự án hoặc giá trị tài sản bảo đảm. Dự án chậm tiến độ, vướng pháp lý hoặc tiêu thụ sản phẩm kém đều có thể làm gián đoạn dòng tiền trả nợ.
Nợ xấu tăng, áp lực thanh khoản lớn hơn
Tỷ lệ nợ xấu bất động sản duy trì quanh 2,4%, nhưng quy mô nợ xấu đã tăng hơn 10%. Đáng chú ý, tỷ lệ nợ xấu của nhóm khách hàng lớn được ghi nhận ở mức 4,29%, cao gần gấp đôi mức bình quân của lĩnh vực bất động sản.
Khi vốn tập trung vào một số tập đoàn hoặc dự án quy mô lớn, khó khăn tại một khách hàng có thể gây tác động đáng kể đến danh mục tín dụng của ngân hàng cho vay. Rủi ro càng lớn nếu các khoản vay có liên quan đến nhiều doanh nghiệp trong cùng hệ sinh thái hoặc cùng phụ thuộc vào một thị trường đầu ra.
Việc nới dư địa tín dụng cho một số phân khúc ưu tiên và dự án hạ tầng lớn giúp doanh nghiệp tiếp cận vốn thuận lợi hơn. Tuy nhiên, cơ chế loại trừ hạn mức tín dụng không loại bỏ các rủi ro về pháp lý dự án, tiến độ thi công, khả năng khai thác và dòng tiền trả nợ. Ngân hàng vẫn phải thẩm định năng lực tài chính của khách hàng và đánh giá hiệu quả từng khoản vay.
Một sức ép khác đến từ chênh lệch kỳ hạn. Nguồn vốn huy động của ngân hàng chủ yếu có kỳ hạn ngắn, trong khi các khoản vay bất động sản thường kéo dài trung và dài hạn. Nếu khách hàng chậm trả nợ, ngân hàng vừa phải xử lý nguy cơ nợ xấu, vừa phải bảo đảm khả năng thanh khoản để đáp ứng các nghĩa vụ chi trả.
Để giảm sức ép, cơ quan quản lý định hướng kiểm soát tăng trưởng tín dụng bất động sản, tăng cường thanh tra và điều chỉnh các yêu cầu quản trị rủi ro. Về phía ngân hàng, việc rà soát dòng tiền, tiến độ pháp lý, khả năng tiêu thụ sản phẩm và mức độ tập trung tín dụng cần được thực hiện thường xuyên. Thị trường cũng cần thêm các kênh huy động vốn như trái phiếu và quỹ đầu tư để giảm sự phụ thuộc vào tín dụng ngân hàng.
Tín dụng nhà ở xã hội là một phân khúc cần được duy trì nhằm hỗ trợ nhu cầu ở thực. Dư nợ cho vay nhà ở xã hội đã vượt 51.000 tỷ đồng. Việc phân bổ vốn cần gắn với mục tiêu an sinh, đồng thời bảo đảm điều kiện vay phù hợp và khả năng trả nợ của người vay. Khi tín dụng doanh nghiệp tăng nhanh, sức mua nhà ở chững lại và nợ xấu gia tăng, ngân hàng cần kiểm soát chất lượng từng khoản vay, hạn chế tập trung rủi ro và bảo đảm cân đối kỳ hạn nguồn vốn.
Bất động sản công nghiệp Hải Phòng chuyển mình mạnh mẽ, tập trung vào chiều sâu và tiêu chuẩn xanh để duy trì vị thế điểm đến hấp dẫn hàng đầu trong năm 2026.
Thị trường bất động sản bước vào năm 2026 với một tâm thế hoàn toàn mới khi Ngân hàng Nhà nước chính thức đặt mục tiêu tăng trưởng tín dụng toàn hệ thống ở mức 15%.
Bộ Xây dựng vừa trình Dự thảo Nghị quyết đề xuất siết chặt hạn mức cho vay đối với người mua nhà từ căn thứ hai trở đi, với mục tiêu kiềm chế giá và hạn chế đầu cơ.
Thời gian vừa qua, tín dụng vào lĩnh vực BĐS tăng nhanh và thường tăng trưởng tín dụng của BĐS cao hơn so với mức tăng trưởng chung của nền kinh tế. Đến nay, tổng dư nợ tín dụng BĐS lên đến 3,15 triệu tỷ đồng, chiếm khoảng trên 20% tổng dư nợ chung của nền kinh tế.