Lãi suất tiết kiệm lên 7,4%/năm, ngân hàng cạnh tranh hút tiền gửi
Phúc Minh
Lãi suất tiền gửi tại nhiều ngân hàng tiếp tục duy trì ở mức cao, phổ biến 6 – 7%/năm. VPBank dẫn đầu với mức 7,4%/năm ở kỳ hạn 18 tháng, trong khi Sacombank áp dụng 7,3%/năm cho khoản tiền gửi trực tuyến từ 500 triệu đồng.
Lãi suất cao nhất tập trung ở kỳ hạn trung và dài hạn
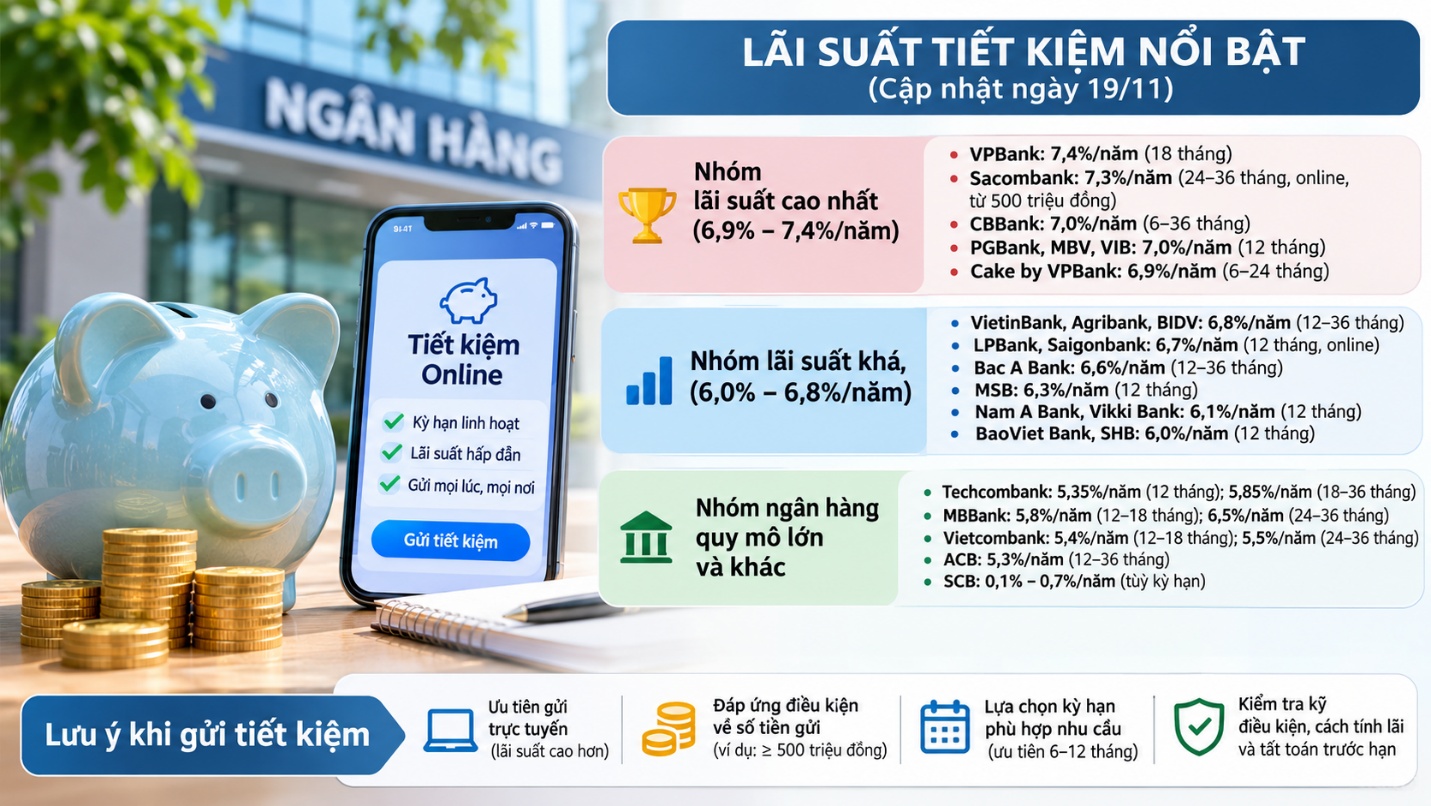
Theo dữ liệu cập nhật ngày 19/11, thị trường tiền gửi ghi nhận nhiều ngân hàng niêm yết lãi suất từ 6,9 – 7,4%/năm. Trong đó, VPBank đang áp dụng mức cao nhất 7,4%/năm ở kỳ hạn 18 tháng. Lãi suất kỳ hạn 24 tháng đạt 7,1%/năm và kỳ hạn 12 tháng là 6,7%/năm.
Sacombank cũng nằm trong nhóm ngân hàng có mức huy động cao. Với hình thức gửi trực tuyến, khoản tiền từ 500 triệu đồng được hưởng lãi suất 7,3%/năm ở kỳ hạn 24 – 36 tháng. Các kỳ hạn 12 – 18 tháng dao động 6,5 – 7%/năm tùy quy mô tiền gửi. Trong khi đó, khách hàng gửi tại quầy với số tiền dưới 500 triệu đồng chỉ được hưởng 5,4 – 5,5%/năm ở cùng nhóm kỳ hạn.
CBBank niêm yết mức 7%/năm cho các kỳ hạn từ 6 – 36 tháng. PGBank áp dụng 7%/năm đối với tiền gửi trực tuyến kỳ hạn 12 tháng, 6,9%/năm ở kỳ hạn 6 tháng và 6,8%/năm cho kỳ hạn 18 – 36 tháng. MBV và VIB cũng cùng niêm yết 7%/năm ở kỳ hạn 12 tháng.
Cake by VPBank duy trì lãi suất 6,9%/năm cho các kỳ hạn từ 6 – 24 tháng. Tuy nhiên, mức này giảm còn 6,3%/năm đối với kỳ hạn 36 tháng. Viet Capital Bank (BVBank) áp dụng 6,9%/năm ở kỳ hạn 12 tháng, trong khi các kỳ hạn 6, 18, 24 và 36 tháng cùng ở mức 6,7%/năm.
Ở nhóm lãi suất 6 – 6,8%/năm, VietinBank, Agribank và BIDV cùng niêm yết 6,8%/năm cho các kỳ hạn 12 – 36 tháng, còn kỳ hạn 6 tháng ở mức 6,6%/năm. LPBank và Saigonbank áp dụng 6,7%/năm cho tiền gửi trực tuyến kỳ hạn 12 tháng; Bac A Bank niêm yết 6,6%/năm cho các kỳ hạn 12 – 36 tháng.
Một số ngân hàng khác có mức lãi suất thấp hơn. MSB áp dụng 6,3%/năm ở kỳ hạn 12 tháng và 6,1%/năm ở kỳ hạn 18 – 24 tháng. Nam A Bank và Vikki Bank cùng niêm yết 6,1%/năm, trong khi BaoViet Bank và SHB ở mức 6%/năm cho kỳ hạn 12 tháng.
Chênh lệch lớn giữa các ngân hàng và kỳ hạn gửi
Tại nhóm ngân hàng có quy mô lớn, lãi suất cũng có sự phân hóa đáng kể. Techcombank niêm yết 5,35%/năm ở kỳ hạn 12 tháng và 5,85%/năm cho các kỳ hạn 18 – 36 tháng. MBBank áp dụng 5,8%/năm ở kỳ hạn 12 – 18 tháng, tăng lên 6,5%/năm đối với kỳ hạn 24 – 36 tháng.
Vietcombank có mức lãi suất thấp hơn, với kỳ hạn 1 tháng là 2,1%/năm, 3 tháng là 2,4%/năm, 6 tháng là 3%/năm. Các kỳ hạn 12–18 tháng được niêm yết 5,4%/năm và 24 – 36 tháng đạt 5,5%/năm. ACB áp dụng 5,3%/năm cho các kỳ hạn 12 – 36 tháng. Riêng SCB ghi nhận mức lãi suất rất thấp, dao động 0,1 – 0,7%/năm tùy kỳ hạn.
Diễn biến trên cho thấy khoảng cách lãi suất giữa các ngân hàng khá lớn. Với cùng kỳ hạn 12 tháng, mức cao nhất ghi nhận tại MBV, PGBank và VIB là 7%/năm, trong khi Vietcombank ở mức 5,4%/năm, Techcombank 5,35%/năm và ACB 5,3%/năm.
Hình thức gửi tiền cũng ảnh hưởng trực tiếp đến lợi tức. Trường hợp Sacombank cho thấy mức chênh lệch đáng kể giữa giao dịch trực tuyến và tại quầy, đặc biệt với các khoản tiền gửi có giá trị lớn. Chính sách phân bậc theo số tiền gửi đang trở thành một yếu tố quan trọng trong việc cạnh tranh huy động vốn
Đối với người gửi tiền, lựa chọn kỳ hạn cần căn cứ vào nhu cầu sử dụng vốn và điều kiện áp dụng lãi suất. Các kỳ hạn 6 – 12 tháng tại nhóm ngân hàng niêm yết 6,9 – 7%/năm phù hợp với khoản tiền nhàn rỗi có thời gian sử dụng tương đối ổn định. Người có nguồn vốn lớn và chưa cần sử dụng trong dài hạn có thể cân nhắc các chương trình lãi suất cao tại VPBank hoặc Sacombank
Tuy nhiên, mức lãi suất cao nhất không đồng nghĩa với phương án tối ưu trong mọi trường hợp. Người gửi tiền cần kiểm tra điều kiện về số dư tối thiểu, kênh giao dịch, kỳ hạn, phương thức trả lãi và mức lãi áp dụng khi tất toán trước hạn. Việc chia khoản tiền thành nhiều kỳ hạn cũng giúp duy trì khả năng thanh khoản khi phát sinh nhu cầu sử dụng vốn.
Mặt bằng lãi suất huy động quanh 7%/năm tại nhiều ngân hàng phản ánh sự cạnh tranh trong thu hút nguồn tiền gửi. Đây cũng là yếu tố cần theo dõi đối với diễn biến chi phí vốn của hệ thống ngân hàng và mặt bằng lãi suất cho vay trong thời gian tới.
Khi lãi suất huy động đồng loạt rời đáy, bài toán chi phí vốn đang đẩy hệ thống ngân hàng vào thế khó. Những dự báo về mức tăng 0,5 - 1% trong năm 2026 đang khiến doanh nghiệp đứng ngồi không yên trước nguy cơ một mặt bằng lãi suất cho vay mới.
Theo thông tin từ TTXVN, Cục Dự trữ Liên bang Mỹ (Fed) ngày 29/10/2025 đã công bố quyết định cắt giảm thêm 0,25 điểm phần trăm lãi suất cơ bản, đánh dấu lần giảm thứ hai liên tiếp trong năm.
Sở Giao dịch Chứng khoán Hà Nội (HNX) ngày 23/10 công bố thông tin liên quan đến việc Ngân hàng TMCP Tiên Phong (TPBank) hoàn tất phát hành lô trái phiếu riêng lẻ mã TPB12537.
Trong bức tranh tăng trưởng tín dụng của nền kinh tế Việt Nam giai đoạn 2024–2025, dòng vốn xanh – từng được xem là chỉ dấu cho sự chuyển dịch phát triển bền vững đang thể hiện xu hướng chậm lại rõ rệt.
Bộ Tài chính đang lấy ý kiến cho dự thảo Nghị định về hỗ trợ lãi suất từ ngân sách nhà nước đối với các doanh nghiệp thuộc khu vực kinh tế tư nhân, hộ kinh doanh và cá nhân kinh doanh khi vay vốn thông qua các quỹ tài chính nhà nước ngoài ngân sách để thực hiện dự án xanh, tuần hoàn và áp dụng khung tiêu chuẩn môi trường