Hơn 20 ngân hàng giảm lãi suất cho vay, doanh nghiệp có thêm cơ hội tiếp cận vốn
Minh Anh
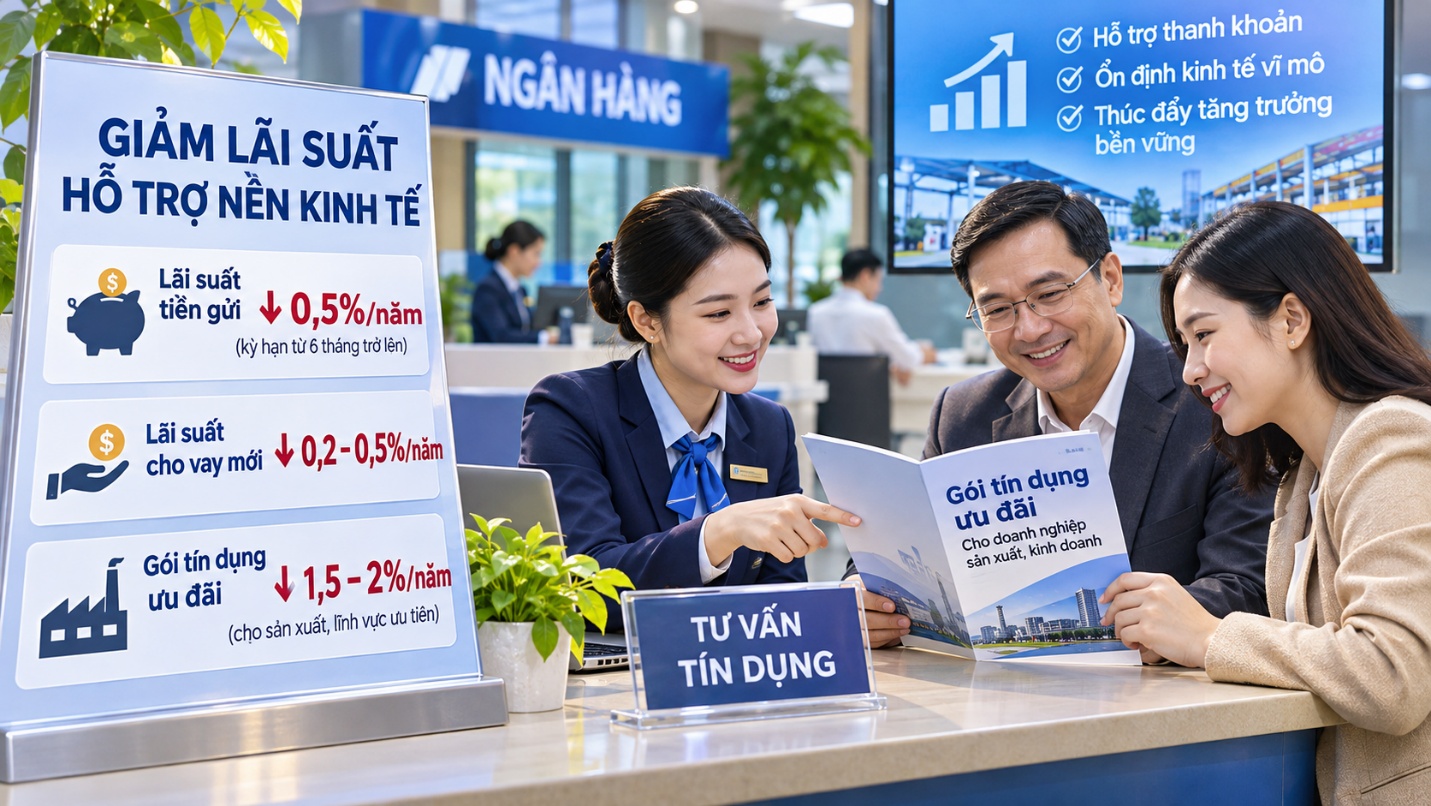
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước, mặt bằng lãi suất ngân hàng bắt đầu giảm. Hơn 20 tổ chức tín dụng đã triển khai các gói tín dụng ưu đãi với mức giảm 1,5-2%/năm, trong khi lãi suất cho vay phát sinh mới bình quân giảm 0,2-0,5%/năm. Cơ quan điều hành đồng thời tăng cường hỗ trợ thanh khoản, giám sát việc thực hiện nhằm đưa chính sách giảm lãi suất vào thực chất.
Lãi suất cho vay bắt đầu giảm, hơn 20 ngân hàng tung gói ưu đãi
Tại Họp báo Chính phủ thường kỳ tháng 10/2026 diễn ra ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết, mặt bằng lãi suất trong nước thời gian qua chịu nhiều áp lực từ nhu cầu vốn tăng cao của nền kinh tế và những diễn biến phức tạp trên thị trường quốc tế.
Trước yêu cầu hỗ trợ tăng trưởng, Chính phủ và NHNN đã chỉ đạo hệ thống tổ chức tín dụng triển khai các giải pháp giảm mặt bằng lãi suất, tập trung vào việc tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và điều chỉnh lãi suất huy động, cho vay.
Trong tháng 10/2026, các ngân hàng thương mại đã đồng loạt giảm 0,5%/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên. Trong đó, nhóm ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài giảm phổ biến 0,5%/năm; nhóm ngân hàng thương mại cổ phần giảm phổ biến từ 0,5-0,7%/năm.
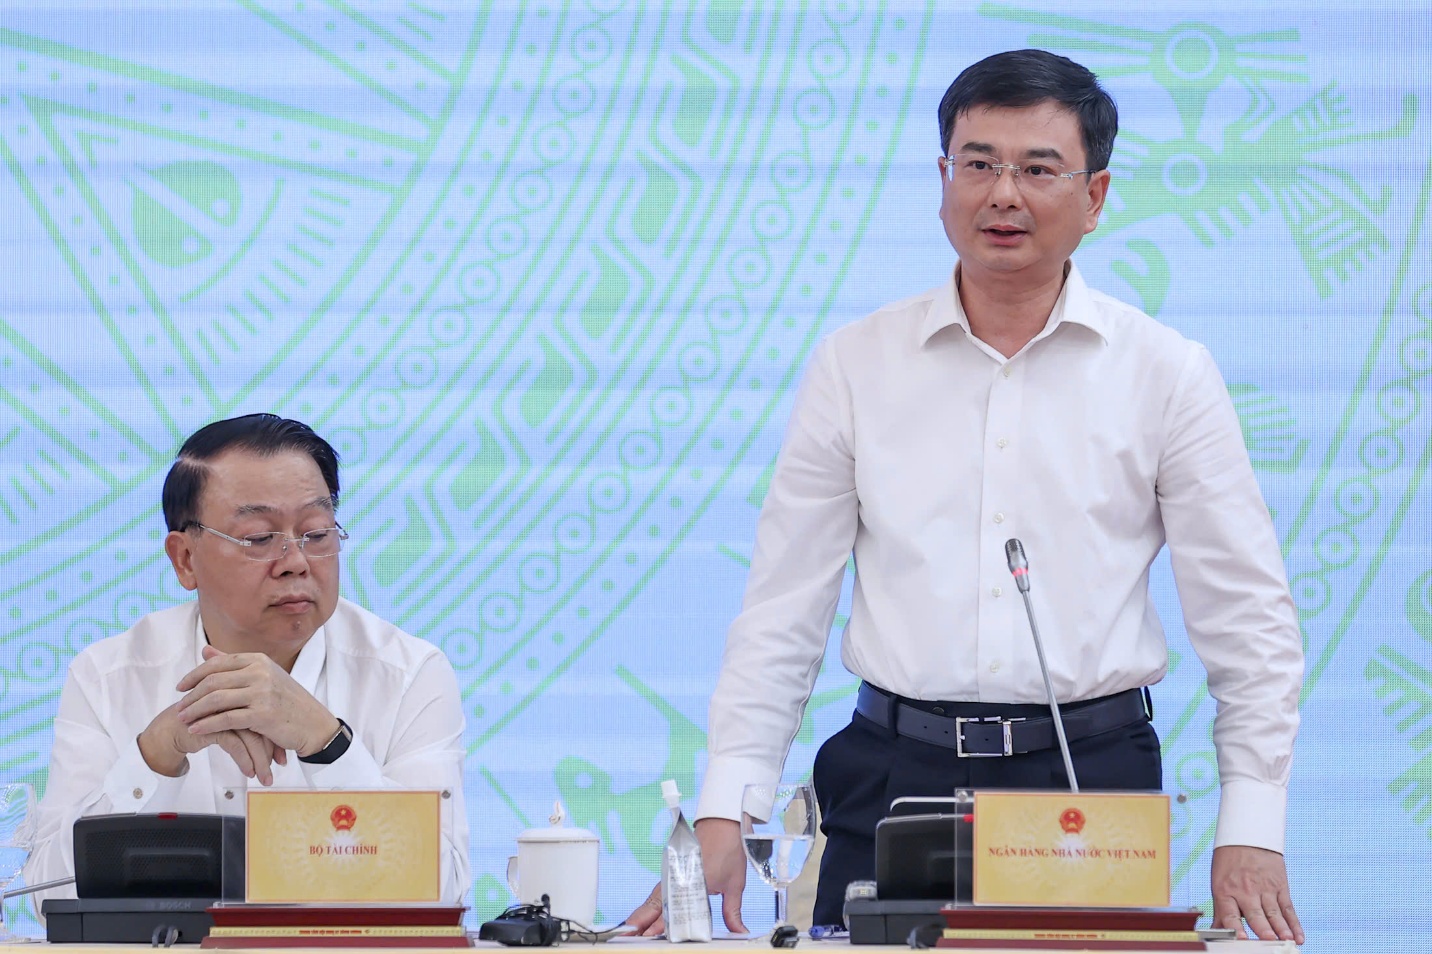
Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết, đến nay, các ngân hàng thương mại (NHTM) đã điều chỉnh giảm lãi suất tiền gửi niêm yết 0,5%/năm kỳ hạn từ 6 tháng trở lên, có khoảng hơn 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi dành cho lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, với mức giảm lãi suất từ 1,5 đến 2%/năm. Ảnh: NHNNVN
Diễn biến này đã bước đầu tác động đến chi phí huy động vốn của hệ thống ngân hàng. Đến cuối tháng 10/2026, lãi suất tiền gửi phát sinh mới bình quân giảm khoảng 0,4%/năm so với giai đoạn giữa tháng.
Ở chiều cho vay, lãi suất phát sinh mới bình quân cũng giảm từ 0,2-0,5%/năm so với giữa tháng 10/2026. Đáng chú ý, hơn 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi dành cho lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, với mức giảm lãi suất từ 1,5-2%/năm.
Kết quả bước đầu cho thấy chỉ đạo giảm lãi suất đã được triển khai trên cả hai chiều huy động và cho vay. Việc điều chỉnh lãi suất tiền gửi tạo điều kiện để các ngân hàng giảm chi phí đầu vào, qua đó có thêm dư địa điều chỉnh lãi suất cho vay.
Phó Thống đốc NHNN Phạm Thanh Hà nhấn mạnh: "Việc điều chỉnh giảm lãi suất tiền gửi niêm yết là tiền đề quan trọng để các ngân hàng thương mại có cơ sở để điều chỉnh giảm lãi suất cho vay theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN."
Tuy nhiên, mức giảm lãi suất cho vay bình quân và mức ưu đãi tại các chương trình tín dụng cần được phân biệt. Mức giảm 0,2-0,5%/năm phản ánh diễn biến lãi suất cho vay phát sinh mới bình quân trên thị trường, trong khi mức 1,5-2%/năm được áp dụng theo các chương trình tín dụng ưu đãi của ngân hàng đối với nhóm khách hàng, lĩnh vực nhất định.
Đối với doanh nghiệp, các chương trình này mở thêm cơ hội giảm chi phí vốn, nhất là những đơn vị đang cần nguồn lực để duy trì sản xuất, mở rộng hoạt động và thực hiện các phương án kinh doanh. Dù vậy, khả năng tiếp cận vốn vẫn phụ thuộc vào điều kiện tín dụng, phương án sử dụng vốn và khả năng trả nợ của từng doanh nghiệp.
Bên cạnh yêu cầu các ngân hàng thương mại tiết giảm chi phí, NHNN đang sử dụng đồng bộ các công cụ điều hành chính sách tiền tệ để hỗ trợ thanh khoản và nguồn vốn cho hệ thống tổ chức tín dụng.
Các công cụ được triển khai gồm nghiệp vụ thị trường mở (OMO), tái cấp vốn và hoán đổi ngoại tệ - VND kỳ hạn ngắn. Đáng chú ý, ngày 3/11/2026, NHNN thông báo triển khai nghiệp vụ hoán đổi giữa ngoại tệ và VND kỳ hạn 6 tháng đối với các tổ chức tín dụng.
Đây là giải pháp nhằm bổ sung nguồn vốn VND tương đối dài hạn cho hệ thống ngân hàng, góp phần cải thiện thanh khoản và tạo điều kiện duy trì mặt bằng lãi suất hợp lý.
Theo Phó Thống đốc Phạm Thanh Hà, nghiệp vụ này được triển khai "để hỗ trợ nguồn vốn VND tương đối dài hơi cho TCTD. Biện pháp này sẽ giúp hệ thống TCTD có nguồn vốn VND dồi dào hơn, góp phần giảm mặt bằng lãi suất, qua đó góp phần tích cực thực hiện mục tiêu tăng trưởng cao."
Việc bổ sung nguồn vốn VND có ý nghĩa đối với khả năng cân đối nguồn vốn của các ngân hàng, nhất là trong bối cảnh nhu cầu tín dụng của nền kinh tế tăng cao. Khi thanh khoản được hỗ trợ, các tổ chức tín dụng có thêm điều kiện đáp ứng nhu cầu vay vốn, đồng thời giảm áp lực lên chi phí huy động.
Dù vậy, yêu cầu đặt ra hiện nay là bảo đảm các chỉ đạo giảm lãi suất được thực hiện thực chất, tránh tình trạng ngân hàng công bố chính sách nhưng mức giảm thực tế không tương xứng.
Tại họp báo, Bộ trưởng, Chủ nhiệm Văn phòng Chính phủ Đoàn Xuân Phong cho biết, giảm lãi suất là một trong những nội dung quan trọng vừa được Thủ tướng Chính phủ kết luận và nhận được sự quan tâm của dư luận.
Ông nhấn mạnh yêu cầu tiếp tục kiểm tra, đôn đốc quyết liệt các ngân hàng thương mại sau khi đã có chỉ đạo, nhằm bảo đảm việc giảm lãi suất được thực hiện thực chất, không mang tính hình thức. Theo đó, yêu cầu giảm 0,5%/năm đối với lãi suất tiền gửi và giảm từ 1,5-2%/năm đối với lãi suất cho vay cần được giám sát chặt chẽ.
NHNN sẽ phối hợp với Văn phòng Chính phủ tăng cường kiểm tra, theo dõi biểu lãi suất niêm yết và mức lãi suất huy động, cho vay thực tế phát sinh mới bình quân của toàn hệ thống. Các tổ chức tín dụng không chấp hành hoặc cố tình trì hoãn chỉ đạo giảm lãi suất sẽ bị xem xét áp dụng biện pháp xử lý.
Về định hướng thời gian tới, NHNN cho biết sẽ tiếp tục bám sát diễn biến kinh tế trong nước và quốc tế, điều hành chính sách tiền tệ linh hoạt nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng bền vững. Nghiệp vụ thị trường mở sẽ được điều hành phù hợp để kịp thời hỗ trợ thanh khoản cho các tổ chức tín dụng; chính sách tỷ giá được điều hành linh hoạt, phối hợp với các công cụ tiền tệ nhằm ổn định thị trường ngoại tệ.
Đối với hoạt động tín dụng, cơ quan quản lý định hướng dòng vốn phù hợp với khả năng hấp thụ của nền kinh tế, tập trung vào sản xuất, kinh doanh, các lĩnh vực ưu tiên và những động lực tăng trưởng. Tín dụng đối với các lĩnh vực tiềm ẩn rủi ro tiếp tục được kiểm soát chặt chẽ.
NHNN cũng đặt trọng tâm vào chuyển đổi số trong quy trình thẩm định và cấp tín dụng. Việc ứng dụng công nghệ được kỳ vọng giúp đơn giản hóa thủ tục, rút ngắn thời gian xử lý hồ sơ, tạo thuận lợi cho doanh nghiệp và người dân tiếp cận vốn, đồng thời bảo đảm yêu cầu kiểm soát rủi ro.
Trong bối cảnh nhu cầu vốn phục vụ sản xuất, kinh doanh tiếp tục tăng, việc giảm lãi suất cần đi cùng khả năng cung ứng tín dụng và chất lượng dòng vốn. Với doanh nghiệp, đây là thời điểm cần chủ động làm việc với ngân hàng, chuẩn hóa hồ sơ tài chính, xây dựng phương án sử dụng vốn rõ ràng và tính toán khả năng trả nợ để tận dụng các chương trình ưu đãi.
Việc duy trì mặt bằng lãi suất hợp lý, hỗ trợ thanh khoản và hướng tín dụng vào các hoạt động tạo ra giá trị kinh tế sẽ là những yếu tố quan trọng để giảm áp lực chi phí vốn, hỗ trợ doanh nghiệp phục hồi và mở rộng sản xuất, qua đó đóng góp vào mục tiêu tăng trưởng cao và bền vững.
Khi lãi suất huy động đồng loạt rời đáy, bài toán chi phí vốn đang đẩy hệ thống ngân hàng vào thế khó. Những dự báo về mức tăng 0,5 - 1% trong năm 2026 đang khiến doanh nghiệp đứng ngồi không yên trước nguy cơ một mặt bằng lãi suất cho vay mới.
Theo thông tin từ TTXVN, Cục Dự trữ Liên bang Mỹ (Fed) ngày 29/10/2025 đã công bố quyết định cắt giảm thêm 0,25 điểm phần trăm lãi suất cơ bản, đánh dấu lần giảm thứ hai liên tiếp trong năm.
Trong bức tranh tăng trưởng tín dụng của nền kinh tế Việt Nam giai đoạn 2024–2025, dòng vốn xanh – từng được xem là chỉ dấu cho sự chuyển dịch phát triển bền vững đang thể hiện xu hướng chậm lại rõ rệt.
Bộ Tài chính đang lấy ý kiến cho dự thảo Nghị định về hỗ trợ lãi suất từ ngân sách nhà nước đối với các doanh nghiệp thuộc khu vực kinh tế tư nhân, hộ kinh doanh và cá nhân kinh doanh khi vay vốn thông qua các quỹ tài chính nhà nước ngoài ngân sách để thực hiện dự án xanh, tuần hoàn và áp dụng khung tiêu chuẩn môi trường