Xuất khẩu gạo Việt Nam chuyển hướng sang chất lượng cao
Minh Anh
Xuất khẩu gạo Việt Nam đạt khoảng 6,4–6,45 triệu tấn trong 9 tháng đầu năm 2026, nhưng kim ngạch giảm mạnh hơn sản lượng. Diễn biến này đặt ra yêu cầu đẩy nhanh tái cơ cấu ngành lúa gạo, phát triển phân khúc chất lượng cao, giảm chi phí chuỗi cung ứng và tháo gỡ khó khăn về vốn cho doanh nghiệp.
Kim ngạch giảm, áp lực tái cơ cấu gia tăng
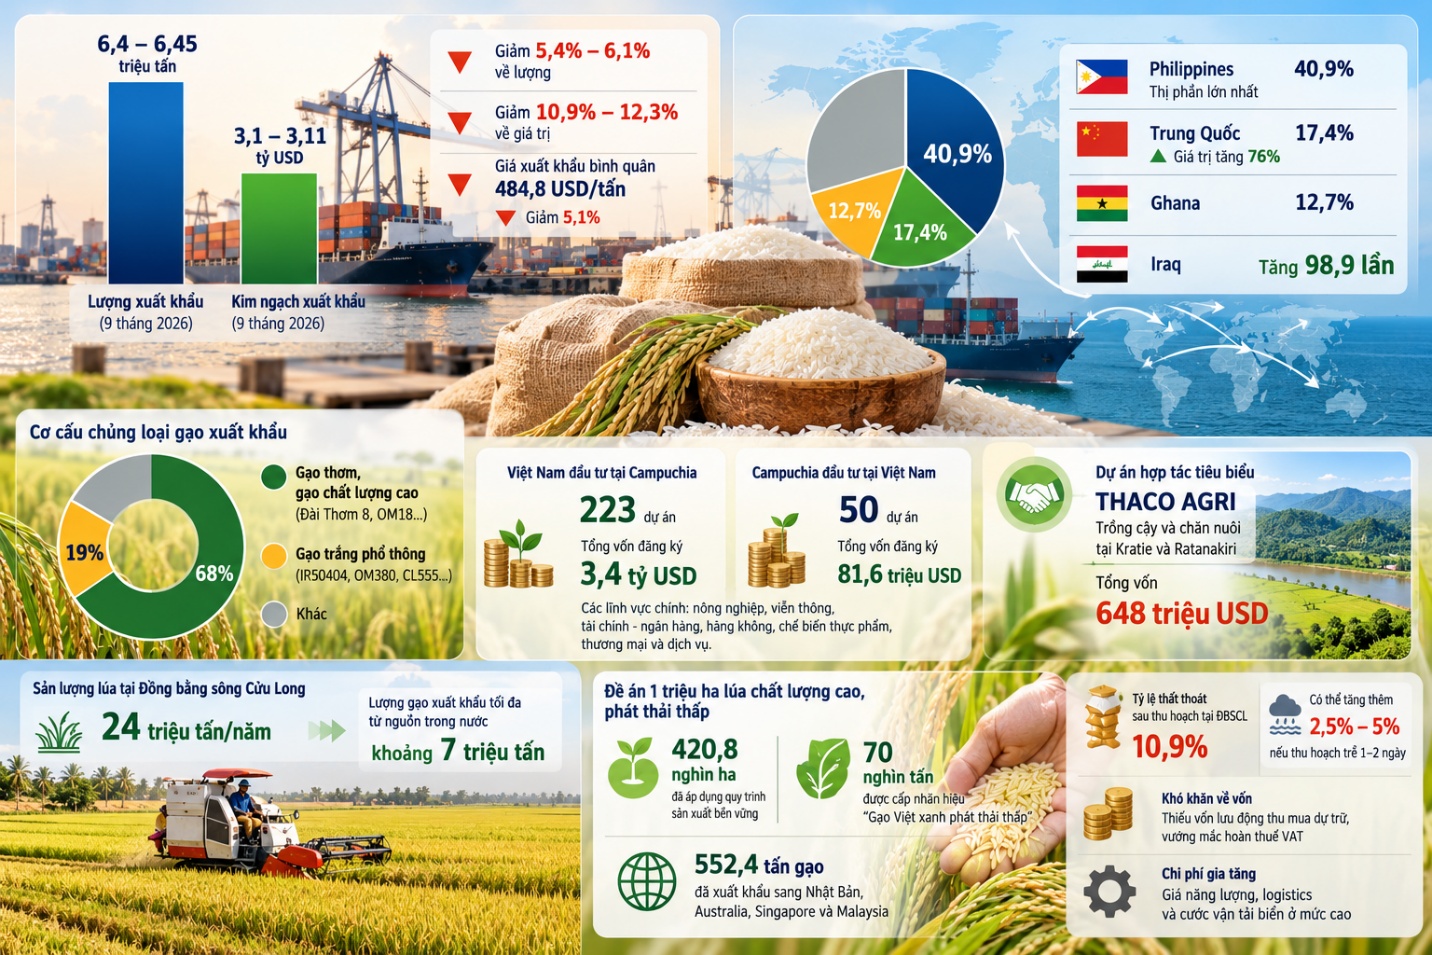
Trong 9 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 6,4–6,45 triệu tấn gạo, thu về 3,1–3,11 tỷ USD. So với cùng kỳ năm 2025, lượng xuất khẩu giảm 5,4–6,1%, trong khi kim ngạch giảm 10,9–12,3%. Giá xuất khẩu bình quân đạt khoảng 484,8 USD/tấn, giảm 5,1%.
Kết quả này cho thấy ngành lúa gạo đang chịu sức ép từ giá bán và nhu cầu nhập khẩu tại một số thị trường. Giá gạo 5% tấm có thời điểm giảm còn 430 USD/tấn khi nhu cầu của một số đối tác suy yếu. Trong khi đó, chi phí năng lượng, logistics và vận tải biển duy trì ở mức cao, tiếp tục thu hẹp biên lợi nhuận của doanh nghiệp xuất khẩu.
Philippines vẫn là thị trường tiêu thụ lớn nhất, chiếm 40,9% thị phần xuất khẩu gạo của Việt Nam. Trung Quốc đứng thứ hai với 17,4% thị phần, giá trị xuất khẩu tăng 76%; Ghana đứng thứ ba, chiếm 12,7%. Đáng chú ý, giá trị xuất khẩu sang Iraq tăng 98,9 lần so với cùng kỳ.
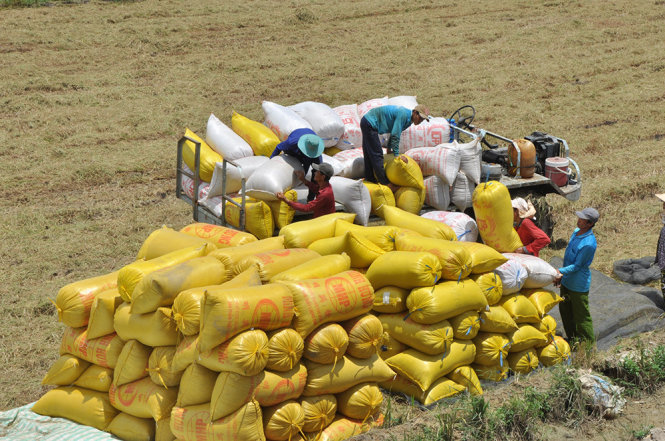
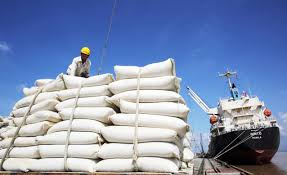
Trong 9 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 6,4–6,45 triệu tấn gạo, thu về 3,1–3,11 tỷ USD. Ảnh: VGP News
Cơ cấu thị trường này cho thấy xuất khẩu gạo Việt Nam vẫn phụ thuộc đáng kể vào một số đối tác lớn. Những thay đổi trong chính sách nhập khẩu của Philippines, cùng biến động địa chính trị và điều chỉnh chính sách dự trữ lương thực tại các quốc gia, có thể ảnh hưởng trực tiếp đến đầu ra và giá bán. Doanh nghiệp cần mở rộng thị trường, đồng thời nâng khả năng thích ứng với các thay đổi về nhu cầu và điều kiện thương mại.
Trong bối cảnh đó, chuyển dịch cơ cấu sản phẩm đang trở thành hướng đi quan trọng. Gạo thơm và gạo chất lượng cao, gồm các giống như Đài Thơm 8 và OM18, chiếm gần 68% tổng lượng xuất khẩu. Ngược lại, gạo trắng phổ thông như IR50404, OM380 và CL555 chỉ còn hơn 19%.
Sự thay đổi này phản ánh định hướng cạnh tranh bằng chất lượng thay vì tiếp tục gia tăng sản lượng ở phân khúc phổ thông. Tuy nhiên, nâng chất lượng sản phẩm cần đi cùng xây dựng thương hiệu, phát triển vùng nguyên liệu và mở rộng kênh phân phối. Nếu thiếu liên kết giữa sản xuất, chế biến và tiêu thụ, lợi thế về chất lượng khó chuyển thành mức giá bán tương xứng.
Nguồn cung cũng đặt ra giới hạn cho chiến lược tăng trưởng dựa vào sản lượng. Đồng bằng sông Cửu Long cung ứng khoảng 95% lượng gạo xuất khẩu, với sản lượng lúa ổn định ở mức khoảng 24 triệu tấn mỗi năm. Sau khi cân đối nhu cầu trong nước, nguồn gạo xuất khẩu từ lúa nội địa tối đa khoảng 7 triệu tấn mỗi năm. Việc dựa vào gạo nhập khẩu để tiếp tục tăng lượng xuất khẩu không phải giải pháp bền vững.
Phát triển gạo xanh, tháo gỡ điểm nghẽn vốn
Đề án 1 triệu ha lúa chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long đang tạo cơ sở cho quá trình chuyển đổi sản xuất. Tính đến tháng 8/2026, diện tích áp dụng toàn bộ hoặc một phần quy trình sản xuất bền vững đạt khoảng 420,8 nghìn ha. Khoảng 70 nghìn tấn gạo sản xuất từ đề án đã được cấp nhãn hiệu “Gạo Việt xanh phát thải thấp”.
Việt Nam cũng đã xuất khẩu 552,4 tấn gạo theo định hướng này sang Nhật Bản, Australia, Singapore và Malaysia. Kết quả bước đầu mở ra cơ hội tiếp cận các thị trường yêu cầu cao về chất lượng và tiêu chí môi trường. Để mở rộng quy mô, các vùng trồng cần duy trì quy trình sản xuất đồng nhất, bảo đảm truy xuất nguồn gốc và đáp ứng yêu cầu của từng thị trường nhập khẩu.
Xây dựng thương hiệu quốc gia là một nhiệm vụ cần được triển khai song song. Các dòng gạo đặc sản như ST25 và Jasmine cần được phát triển thương hiệu gắn với chất lượng, vùng nguyên liệu và hệ thống phân phối. Gạo ST25 hiện xuất khẩu đạt khoảng 700 USD/tấn, trong khi gạo Hom Mali của Thái Lan đạt khoảng 1.000 USD/tấn. Khoảng cách này cho thấy dư địa nâng giá trị gạo Việt Nam còn đáng kể, song việc cải thiện giá bán cần dựa trên năng lực cạnh tranh và mức độ nhận diện của sản phẩm trên thị trường.
Doanh nghiệp cũng cần tăng khả năng tiếp cận trực tiếp các kênh phân phối quốc tế. Việc đưa gạo ST25 vào hệ thống siêu thị Selgros tại Đức và tham gia các đợt đấu thầu hạn ngạch tại thị trường Hàn Quốc là những hướng tiếp cận giúp mở rộng đầu ra. Hoạt động xúc tiến cần gắn với yêu cầu cụ thể về chất lượng, sản lượng cung ứng và khả năng duy trì đơn hàng.
Bên cạnh thị trường, chi phí và dòng vốn đang là những điểm nghẽn cần xử lý. Tỷ lệ thất thoát trong chuỗi cung ứng lúa gạo tại Đồng bằng sông Cửu Long bình quân ở mức 10,9%. Nếu thu hoạch chậm từ 1–2 ngày, tỷ lệ này có thể tăng thêm 2,5–5%. Đầu tư vào sấy lúa, vận chuyển nhanh trong vòng 24 giờ và cải thiện khâu bảo quản sẽ góp phần giảm hao hụt, bảo vệ chất lượng và hạn chế chi phí phát sinh.
Doanh nghiệp xuất khẩu còn gặp khó khăn về vốn lưu động trong giai đoạn thu mua dự trữ và tiến độ hoàn thuế giá trị gia tăng. Việc hoàn thiện chính sách tín dụng, điều chỉnh quy định chứng từ thanh toán trực tiếp với nông dân và đẩy nhanh hoàn thuế VAT có ý nghĩa thiết thực đối với khả năng thu mua, dự trữ và thực hiện hợp đồng xuất khẩu.
Thông tư 65/2026/TT-BCT về kinh doanh xuất khẩu gạo được xác định là một trong những cơ sở để hoàn thiện quản lý thị trường, ưu tiên phân bổ chỉ tiêu hợp đồng tập trung cho thương nhân uy tín và chuẩn bị cơ chế đánh giá tín nhiệm doanh nghiệp. Cùng với đó, đối thoại chính sách với các thị trường nhập khẩu lớn cần được duy trì để xử lý những vướng mắc phát sinh trong hoạt động thương mại.
Ngành lúa gạo Việt Nam đang đứng trước yêu cầu chuyển từ tăng trưởng theo sản lượng sang nâng giá trị trên mỗi tấn gạo xuất khẩu. Muốn đạt mục tiêu khoảng 8 triệu tấn trong năm 2026 và duy trì hiệu quả lâu dài, doanh nghiệp cần chủ động nâng chất lượng, mở rộng thị trường và giảm chi phí; cơ quan quản lý cần tháo gỡ vướng mắc về vốn, thuế và thủ tục. Hiệu quả của quá trình tái cơ cấu sẽ được thể hiện qua khả năng giữ giá bán, cải thiện lợi nhuận và nâng thu nhập cho người trồng lúa.
Trong năm 2024, xuất khẩu gạo của Việt Nam sang Singapore đã đạt khoảng 84,78 triệu USD, tăng trưởng 28,45% so với cùng kỳ năm trước. Đây là kết quả đáng khích lệ, giúp Việt Nam duy trì vị trí là quốc gia xuất khẩu gạo lớn thứ ba vào Singapore, chỉ sau Ấn Độ và Thái Lan.
Theo Thương vụ Việt Nam tại Philippines, trong 9 tháng đầu năm 2024, tổng kim ngạch xuất nhập khẩu hai chiều giữa Việt Nam và Philippines đạt gần 6,5 tỷ USD, tăng trên 20% so với cùng kỳ năm 2023. Trong đó, xuất khẩu đạt trên 4,6 tỷ USD, tăng 20,7% so với cùng kỳ năm 2023 và nhập khẩu đạt gần 1,9 tỷ USD, tương đương với cùng kỳ năm 2023.
Những tháng đầu năm 2024, xuất khẩu gạo Việt Nam tiếp tục duy trì đà tăng trưởng cao cả về lượng và giá trị. Các chuyên gia, doanh nghiệp dự báo sự thiếu hụt nguồn cung gạo thế giới kéo dài sẽ đẩy giá gạo xuất khẩu tăng cao trong năm 2024