Xuất khẩu cà phê Việt Nam trong 10 tháng năm 2026 đạt 1,56 triệu tấn, tăng 18,5% so với cùng kỳ, nhưng kim ngạch giảm 5,2%, còn 7,08 tỷ USD. Giá xuất khẩu bình quân giảm sâu, trong khi nguồn cung từ Brazil gia tăng và cạnh tranh tại một số thị trường ngày càng gay gắt, đặt ra yêu cầu nâng cao giá trị chế biến và chất lượng sản phẩm.
Giá cà phê phân hóa, xuất khẩu chịu sức ép về giá
Thị trường cà phê thế giới đầu tháng 11/2026 diễn biến trái chiều giữa hai dòng sản phẩm chủ lực. Giá Robusta phục hồi nhờ nguồn cung đầu vụ tại Việt Nam chưa dồi dào, trong khi Arabica giảm mạnh trước triển vọng nguồn cung tăng cao từ Brazil.
Ngày 10/11, giá Robusta kỳ hạn tháng 11/2026 và tháng 1/2027 trên sàn London lần lượt đạt 3.256 USD/tấn và 3.267 USD/tấn, tăng 1,1% và 2% so với ngày 2/11. Nguồn cung đầu vụ tại Việt Nam còn hạn chế do nông dân chưa đẩy nhanh tiến độ thu hái, trong khi Ấn Độ điều chỉnh giảm dự báo sản lượng niên vụ 2026-2027 xuống 380.000 tấn. Tuy nhiên, nguồn cung từ Tây Nguyên dự kiến tăng mạnh từ cuối tháng 11 có thể hạn chế đà tăng giá.
Ở chiều ngược lại, Arabica chịu áp lực từ nguồn cung Brazil. Tháng 10/2026, xuất khẩu cà phê nhân của quốc gia Nam Mỹ đạt 287.300 tấn, tăng 23,3% so với cùng kỳ. Sản lượng Arabica năm 2026 ước đạt 48,2 triệu bao, tăng 34,8%. Rabobank dự báo nguồn cung Arabica toàn cầu niên vụ 2026-2027 dư thừa khoảng 8,82 triệu bao.
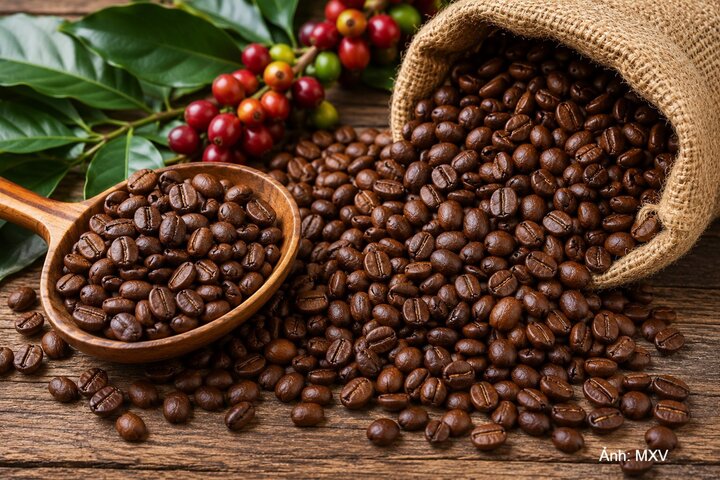
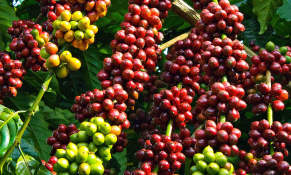
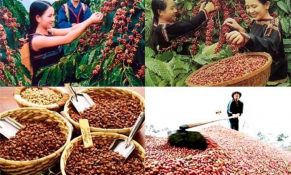
Thu hoạch và nâng cao chất lượng chế biến là những khâu quan trọng để gia tăng giá trị cà phê Việt Nam. Ảnh: MXV
Trên sàn New York, giá Arabica kỳ hạn tháng 3/2027 giảm 3,5%, xuống 267,25 UScent/lb. Tại sàn BMF Brazil, giá cùng kỳ hạn giảm 5,2%, còn 332,50 UScent/lb. Nguồn cung gia tăng từ Brazil đang tạo sức ép đáng kể lên mặt bằng giá cà phê thế giới.
Tại thị trường trong nước, giá Robusta đầu tháng 11 giảm từ 500-1.200 đồng/kg so với cuối tháng 10, xuống còn 84.400-85.000 đồng/kg tại các tỉnh Tây Nguyên. Áp lực chủ yếu đến từ việc cà phê niên vụ mới bắt đầu được đưa ra thị trường và nguồn cung dự kiến tăng nhanh khi bước vào cao điểm thu hoạch.
Diễn biến giá trong nước và thế giới cho thấy thị trường đang chịu tác động đồng thời từ nguồn cung, tiến độ thu hoạch và triển vọng tiêu thụ. Trong ngắn hạn, giá Robusta có thể tiếp tục chịu sức ép khi lượng hàng vụ mới tăng lên.
Đáng chú ý, kết quả xuất khẩu cà phê của Việt Nam đang bộc lộ sự chênh lệch giữa tăng trưởng sản lượng và giá trị. Trong 10 tháng năm 2026, Việt Nam xuất khẩu 1,56 triệu tấn, thu về 7,08 tỷ USD, tăng 18,5% về lượng nhưng giảm 5,2% về trị giá so với cùng kỳ năm 2025. Giá xuất khẩu bình quân đạt 4.527 USD/tấn, giảm 20%.
Sự sụt giảm giá bán bình quân khiến tăng trưởng sản lượng chưa chuyển hóa thành tăng trưởng kim ngạch. Đây là vấn đề đặt ra đối với doanh nghiệp xuất khẩu trong bối cảnh nguồn cung toàn cầu gia tăng và cạnh tranh về giá ngày càng lớn.
Mở rộng thị trường, nâng giá trị chế biến
Xét theo thị trường, Liên minh châu Âu (EU) tiếp tục là đầu ra lớn nhất của cà phê Việt Nam, chiếm 40,9% tổng kim ngạch xuất khẩu. Trong 10 tháng, xuất khẩu sang thị trường này đạt 681.800 tấn, trị giá 2,89 tỷ USD, tăng 25% về lượng nhưng giảm 3,9% về giá trị.
Hoa Kỳ là điểm sáng khi lượng xuất khẩu đạt 109.800 tấn, trị giá 471,1 triệu USD, tăng lần lượt 47% và 15,7%. Xuất khẩu sang Nga đạt 83.700 tấn, tăng 30,3%; Trung Quốc đạt 59.900 tấn, tăng 49%, trong đó cà phê hòa tan có mức tăng trưởng đáng chú ý.
Ngược lại, xuất khẩu sang một số thị trường giảm mạnh. Trong 10 tháng, lượng cà phê xuất khẩu sang Hàn Quốc giảm 23,2%, Thái Lan giảm 8,2%, Malaysia giảm 14,5%, Mexico giảm 31,2% và Canada giảm 32,8%.
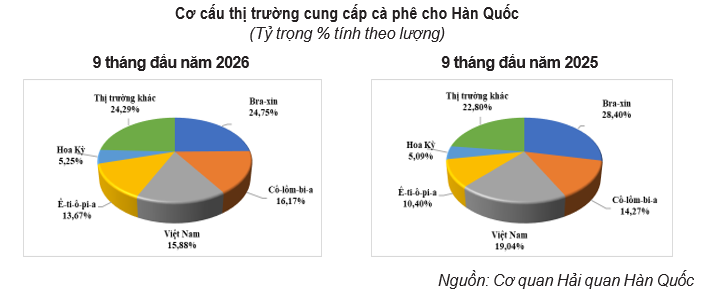
Hàn Quốc là thị trường cần được quan tâm khi thị phần cà phê Việt Nam đang thu hẹp. Trong 9 tháng đầu năm 2026, nước này nhập khẩu 136.300 tấn cà phê, trị giá 1,18 tỷ USD, giảm 14,2% về lượng và 11,4% về giá trị so với cùng kỳ năm trước.
Việt Nam là nguồn cung lớn thứ ba tại Hàn Quốc, sau Brazil và Colombia, với 21.600 tấn, trị giá 92,1 triệu USD. Thị phần giảm từ 19,04% xuống 15,88%. Giá nhập khẩu bình quân cà phê Việt Nam đạt 4.254 USD/tấn, giảm 11,9%, thấp hơn đáng kể mức bình quân 8.626 USD/tấn của thị trường.
Brazil đang chiếm ưu thế với 33.700 tấn, trị giá 249,6 triệu USD, tương đương 24,75% thị phần. Khoảng cách về quy mô cung ứng cho thấy doanh nghiệp Việt Nam phải đối mặt với sức ép cạnh tranh lớn tại thị trường này.
Dù vậy, Hàn Quốc vẫn có dư địa cho cà phê Robusta Việt Nam. Sự mở rộng của các chuỗi cà phê phổ thông tạo nhu cầu đối với nguyên liệu có giá thành hợp lý, chất lượng ổn định. Xu hướng tiêu dùng cà phê khử caffeine (decaf) cũng mở ra phân khúc mới cho doanh nghiệp. Robusta Việt Nam có thể được sử dụng trong các công thức phối trộn nhằm cân bằng hương vị và chi phí nguyên liệu.
Để tận dụng cơ hội, doanh nghiệp cần chuẩn hóa quy cách hạt, kiểm soát chất lượng và bảo đảm nguồn cung ổn định. Việc duy trì sản lượng và tiến độ giao hàng cũng là điều kiện quan trọng để xây dựng quan hệ lâu dài với nhà rang xay và các chuỗi phân phối.
Bên cạnh thị trường Hàn Quốc, doanh nghiệp cần khai thác tốt hơn các thị trường đang tăng trưởng như Hoa Kỳ, Nga và Trung Quốc; đồng thời duy trì vị thế tại EU. Việc đa dạng hóa thị trường sẽ giúp giảm phụ thuộc vào một số đầu ra truyền thống và hạn chế tác động khi nhu cầu tại từng thị trường biến động.
Về dài hạn, nâng tỷ trọng cà phê chế biến sâu là hướng đi cần được ưu tiên. Kết quả xuất khẩu sang Trung Quốc cho thấy phân khúc cà phê hòa tan có khả năng tạo thêm dư địa tăng trưởng. Doanh nghiệp cần đầu tư công nghệ chế biến, phát triển sản phẩm phù hợp thị hiếu và nâng cao khả năng đáp ứng tiêu chuẩn của từng thị trường.
Ở khâu sản xuất và thu mua, nông dân và doanh nghiệp cần chủ động điều tiết tiến độ thu hoạch, phơi sấy và bán hàng, tránh đưa lượng lớn sản phẩm ra thị trường cùng thời điểm gây áp lực giảm giá. Kiểm soát chất lượng từ vùng nguyên liệu đến khâu xuất khẩu cũng là yêu cầu quan trọng để nâng cao giá trị sản phẩm.
Với kết quả tăng trưởng mạnh về sản lượng, cà phê Việt Nam vẫn có nền tảng để mở rộng thị trường. Tuy nhiên, mức giảm 20% của giá xuất khẩu bình quân cho thấy tăng sản lượng chưa đủ bảo đảm hiệu quả kinh tế. Nâng chất lượng, tăng chế biến sâu và cải thiện năng lực cạnh tranh sẽ quyết định khả năng gia tăng giá trị của ngành cà phê trong thời gian tới.
Bí quyết kinh doanh cà phê không chỉ là pha chế ngon, mà còn là nghệ thuật đọc hiểu con số tài chính. Trong đó, chi phí thuê mặt bằng thường là "kẻ sát nhân" thầm lặng, khiến hàng ngàn quán cà phê phải đóng cửa dù doanh thu không hề tệ.
Bí quyết kinh doanh cà phê bền vững khởi nguồn từ một định vị khác biệt. Việc chọn mô hình "có gu" hay tối ưu tốc độ sẽ quyết định biên lợi nhuận và khả năng sống sót của thương hiệu trong tương lai.
Bí quyết kinh doanh cà phê thành công không bắt đầu bằng việc tìm một công thức pha chế ngon, mà bắt đầu bằng việc học cách đối mặt với sự tàn khốc của dòng tiền.
Tại Hội thảo lấy ý kiến xây dựng chiến lược truyền thông và quảng bá ngành hàng cà phê Việt Nam do Cục xúc tiến thương mại Bộ Công thương vừa diễn ra tại TP.Hồ Chí Minh, các chuyên gia nhận định: Ngành cà phê Việt Nam cần sớm chuyển đổi hình ảnh từ "cà phê đại trà, sản phẩm thô" sang "cà ph