Giá khí tự nhiên tăng mạnh trong phiên 13/10 do gián đoạn vận chuyển LNG qua eo biển Hormuz và nguy cơ thiếu hụt nguồn cung tại châu Âu. Trong khi đó, triển vọng vụ ngô Mỹ dồi dào khiến giá mặt hàng này tiếp tục giằng co quanh ngưỡng 190 USD/tấn.
Nguồn cung LNG thắt chặt, giá khí tự nhiên tăng mạnh
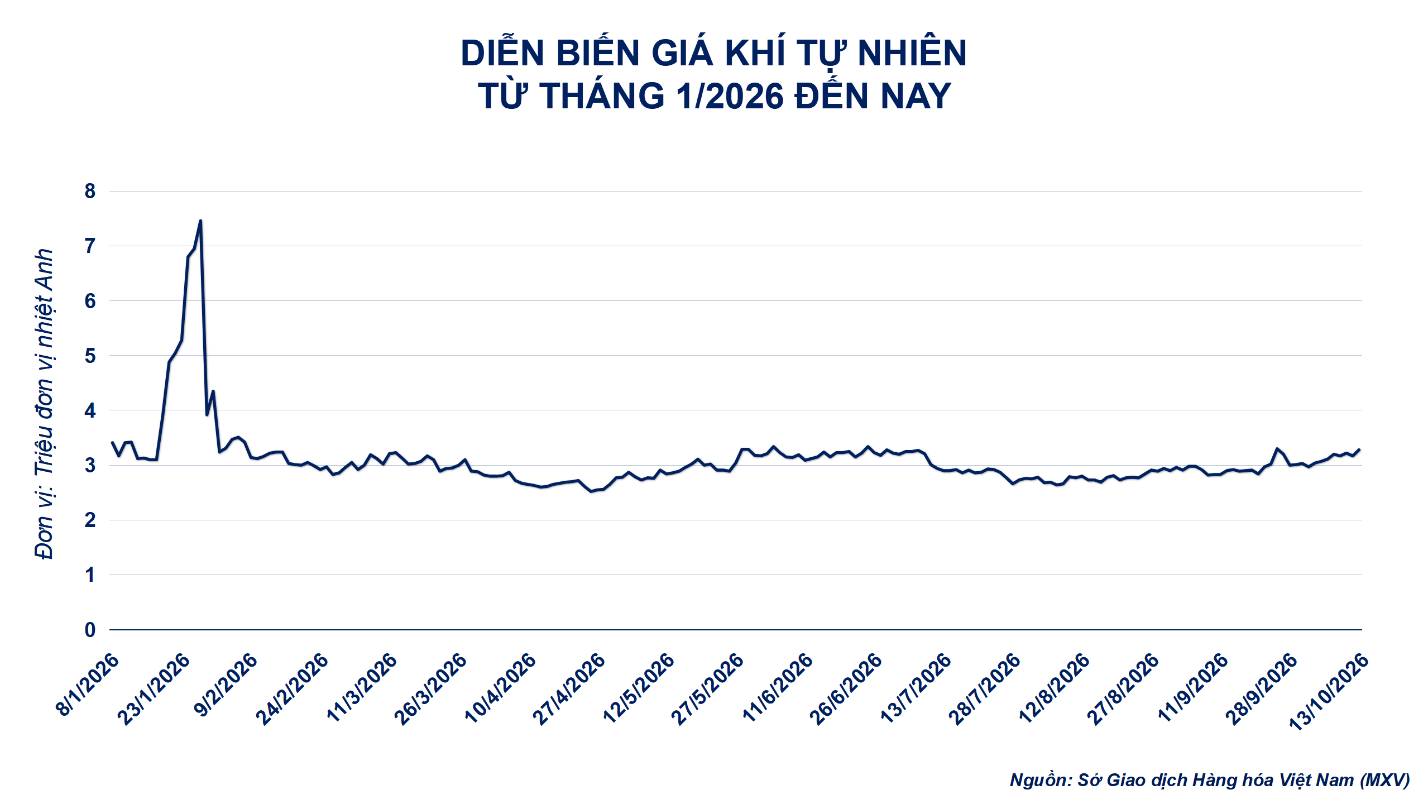
Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), kết thúc phiên 13/10, hợp đồng khí tự nhiên giao tháng 11 tăng 3,66%, lên 3,28 USD/MMBtu.
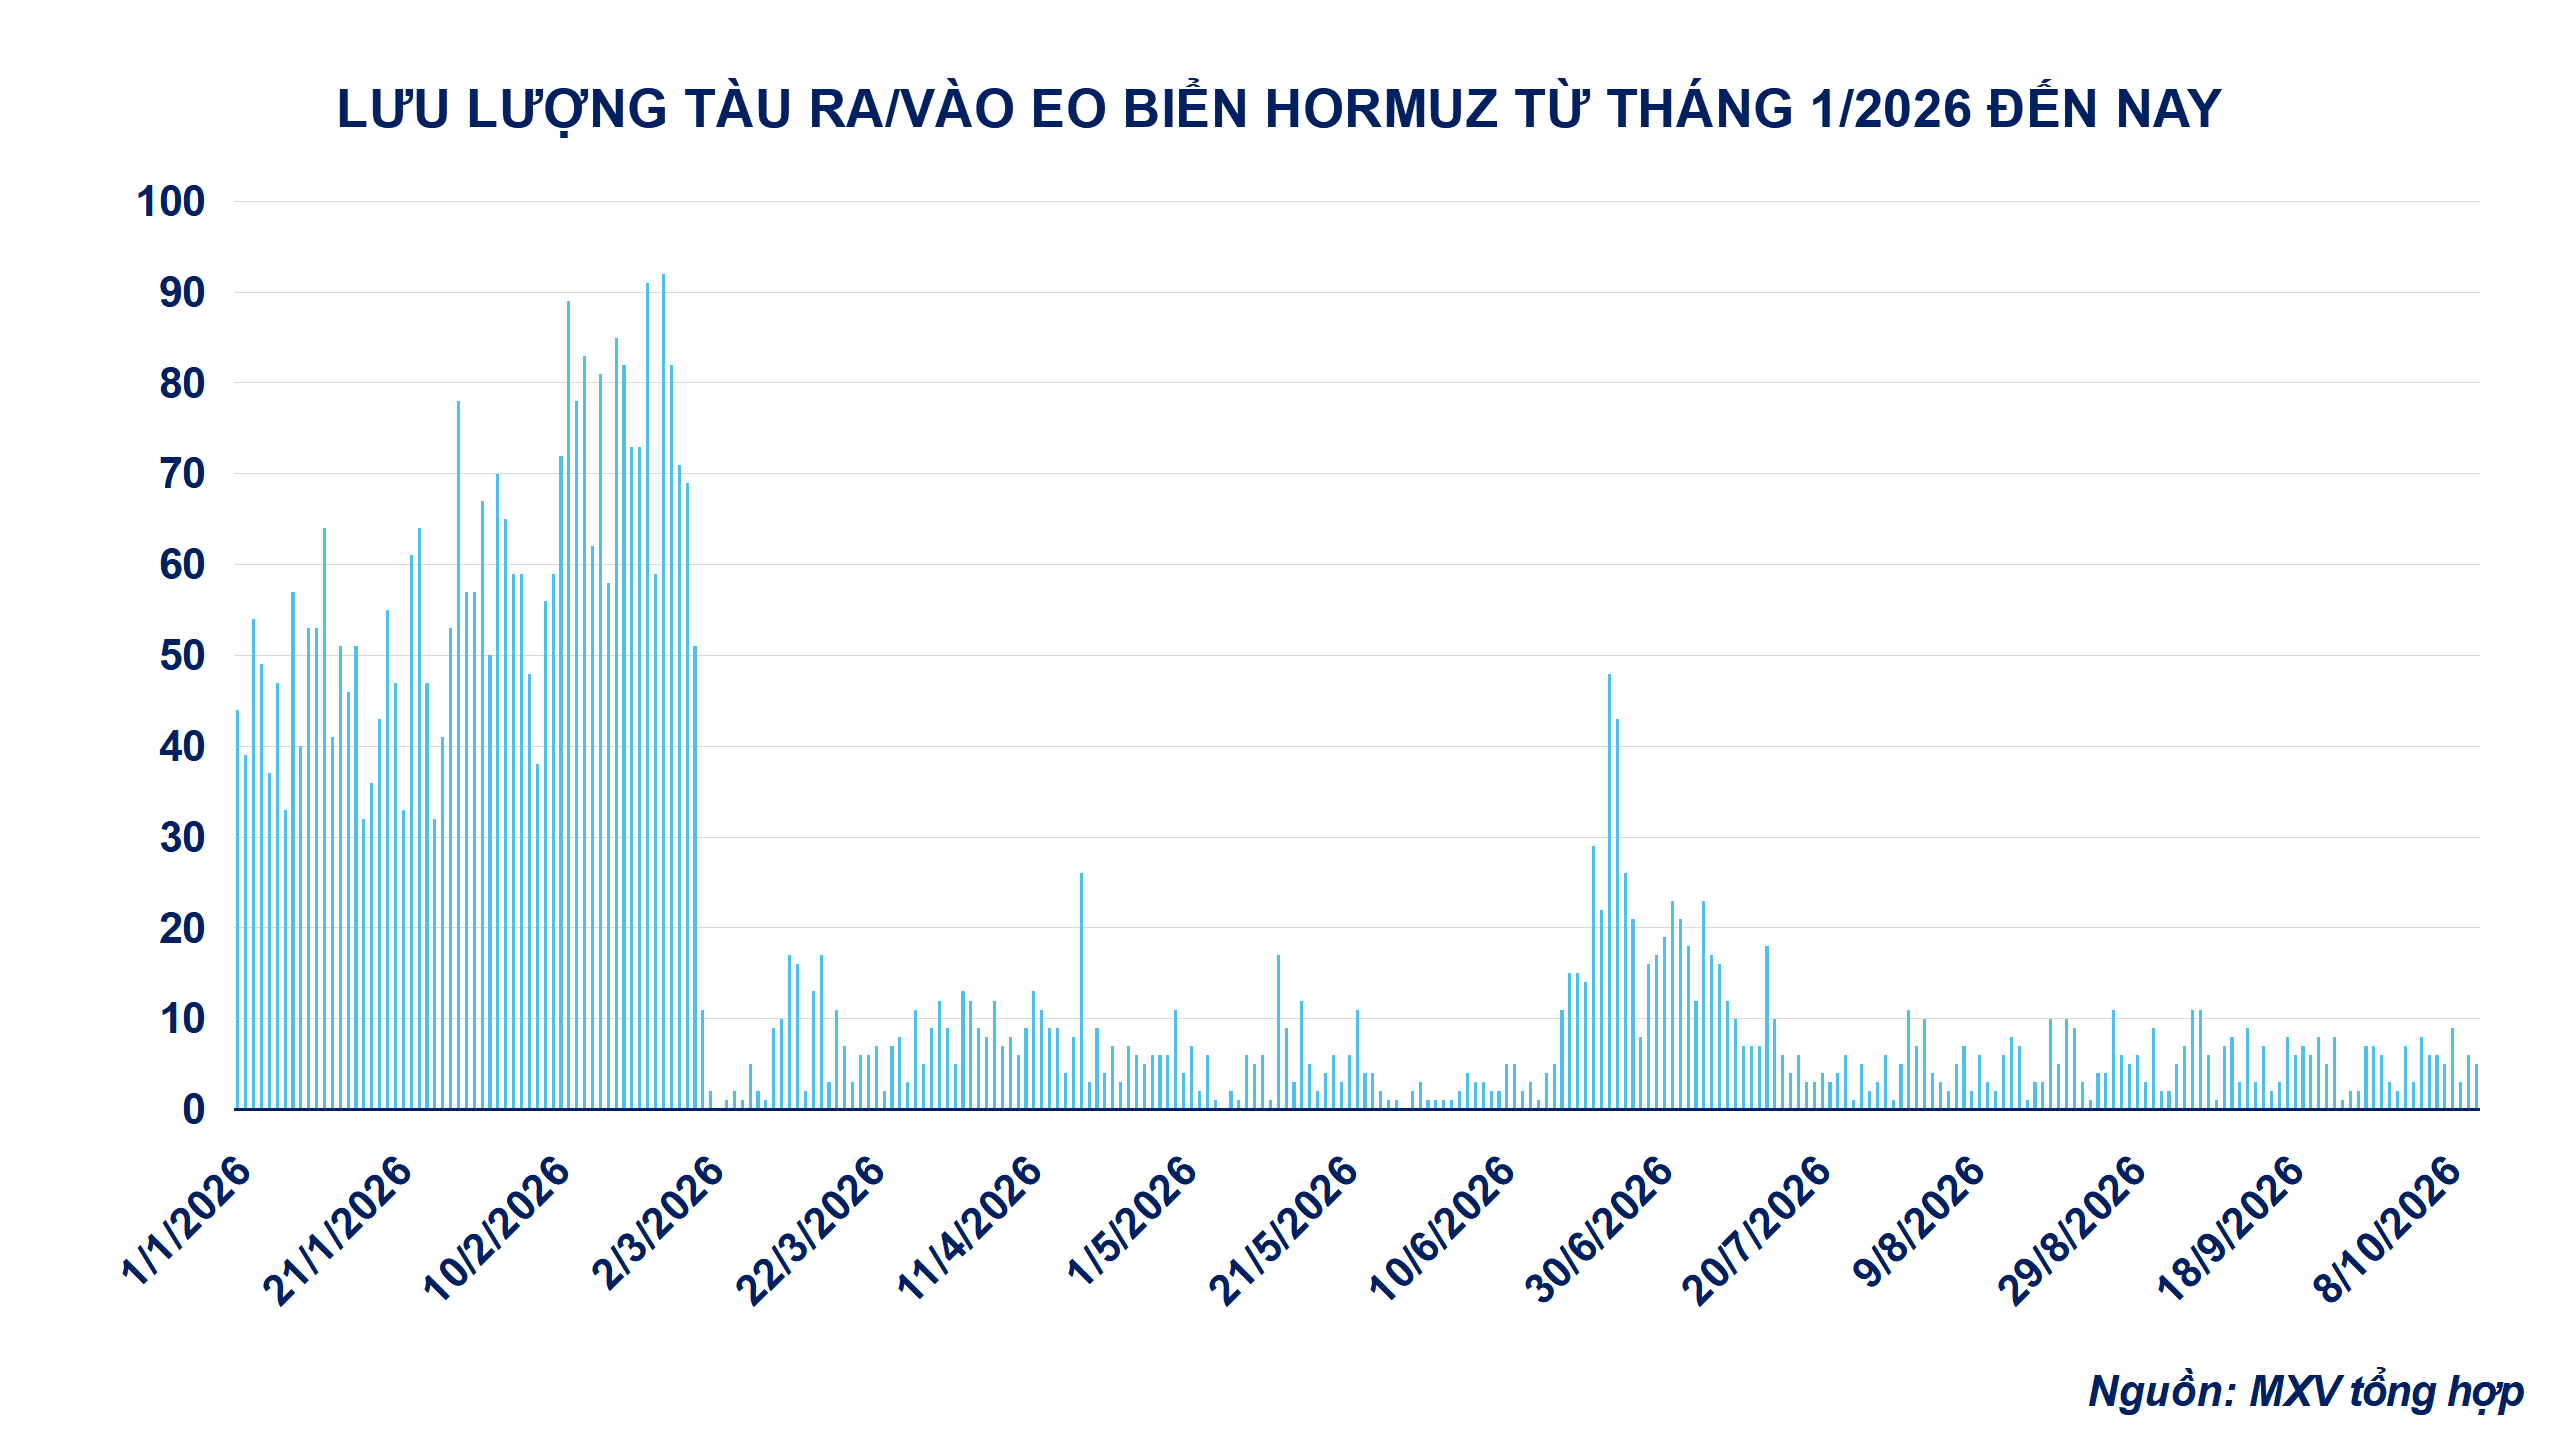
Nguồn cung LNG toàn cầu tiếp tục chịu sức ép khi hoạt động vận chuyển qua eo biển Hormuz bị gián đoạn, ảnh hưởng đến dòng xuất khẩu từ Qatar và UAE. Lưu lượng LNG xuất khẩu từ khu vực Vịnh Ba Tư hiện thấp hơn hơn 75% so với trước khi xung đột bùng phát ngày 28/2. Trong tháng 9, chỉ khoảng 21 chuyến tàu LNG đi qua eo biển này, so với hơn 60 chuyến trước xung đột.
Nguồn cung hạn chế trong thời điểm châu Âu và châu Á chuẩn bị bước vào mùa cao điểm tiêu thụ khí đốt làm gia tăng cạnh tranh đối với các lô LNG giao ngay. Tại châu Âu, tỷ lệ lấp đầy kho khí đốt dự kiến đạt 75-78% vào ngày 1/11, thấp hơn khoảng 10 điểm phần trăm so với mức trung bình 5 năm.
Theo cảnh báo của ABN Amro, nếu mùa đông lạnh hơn dự kiến, tỷ lệ dự trữ khí tại Tây Bắc Âu có thể giảm xuống 10-15% công suất. Trong khi đó, kế hoạch cấm hoàn toàn nhập khẩu LNG Nga của Liên minh châu Âu từ tháng 1/2027 có thể khiến khu vực này phải tìm kiếm thêm nguồn cung thay thế, gia tăng cạnh tranh với khách hàng châu Á.
Triển vọng nguồn cung mới cũng đối mặt với trở ngại. Guyana có thể giảm công suất dự án LNG nổi từ 6 triệu xuống tối đa 3 triệu tấn/năm. Đức đồng thời đề xuất xây dựng kho dự trữ khí đốt khẩn cấp quy mô 24 TWh nhằm tăng cường an ninh năng lượng. Những yếu tố này tiếp tục tạo lực hỗ trợ cho giá khí tự nhiên.
Giá ngô giằng co quanh ngưỡng 190 USD/tấn
Trái với khí tự nhiên, giá ngô tiếp tục chịu sức ép từ nguồn cung vụ mới tại Mỹ. Kết thúc phiên 13/10, hợp đồng ngô kỳ hạn tháng 12 trên sàn CBOT giảm nhẹ xuống 190,05 USD/tấn, gần như đi ngang so với phiên trước.
Theo Báo cáo Tiến độ Mùa vụ của Bộ Nông nghiệp Mỹ (USDA), tính đến ngày 12/10, tiến độ thu hoạch ngô tại Mỹ đạt 33% diện tích dự kiến, tăng 12 điểm phần trăm so với tuần trước, cao hơn mức 30% của cùng kỳ năm ngoái và mức trung bình 5 năm là 31%. Tỷ lệ diện tích ngô đạt chất lượng Tốt và Xuất sắc ở mức 64%, so với 53% cùng kỳ năm trước.
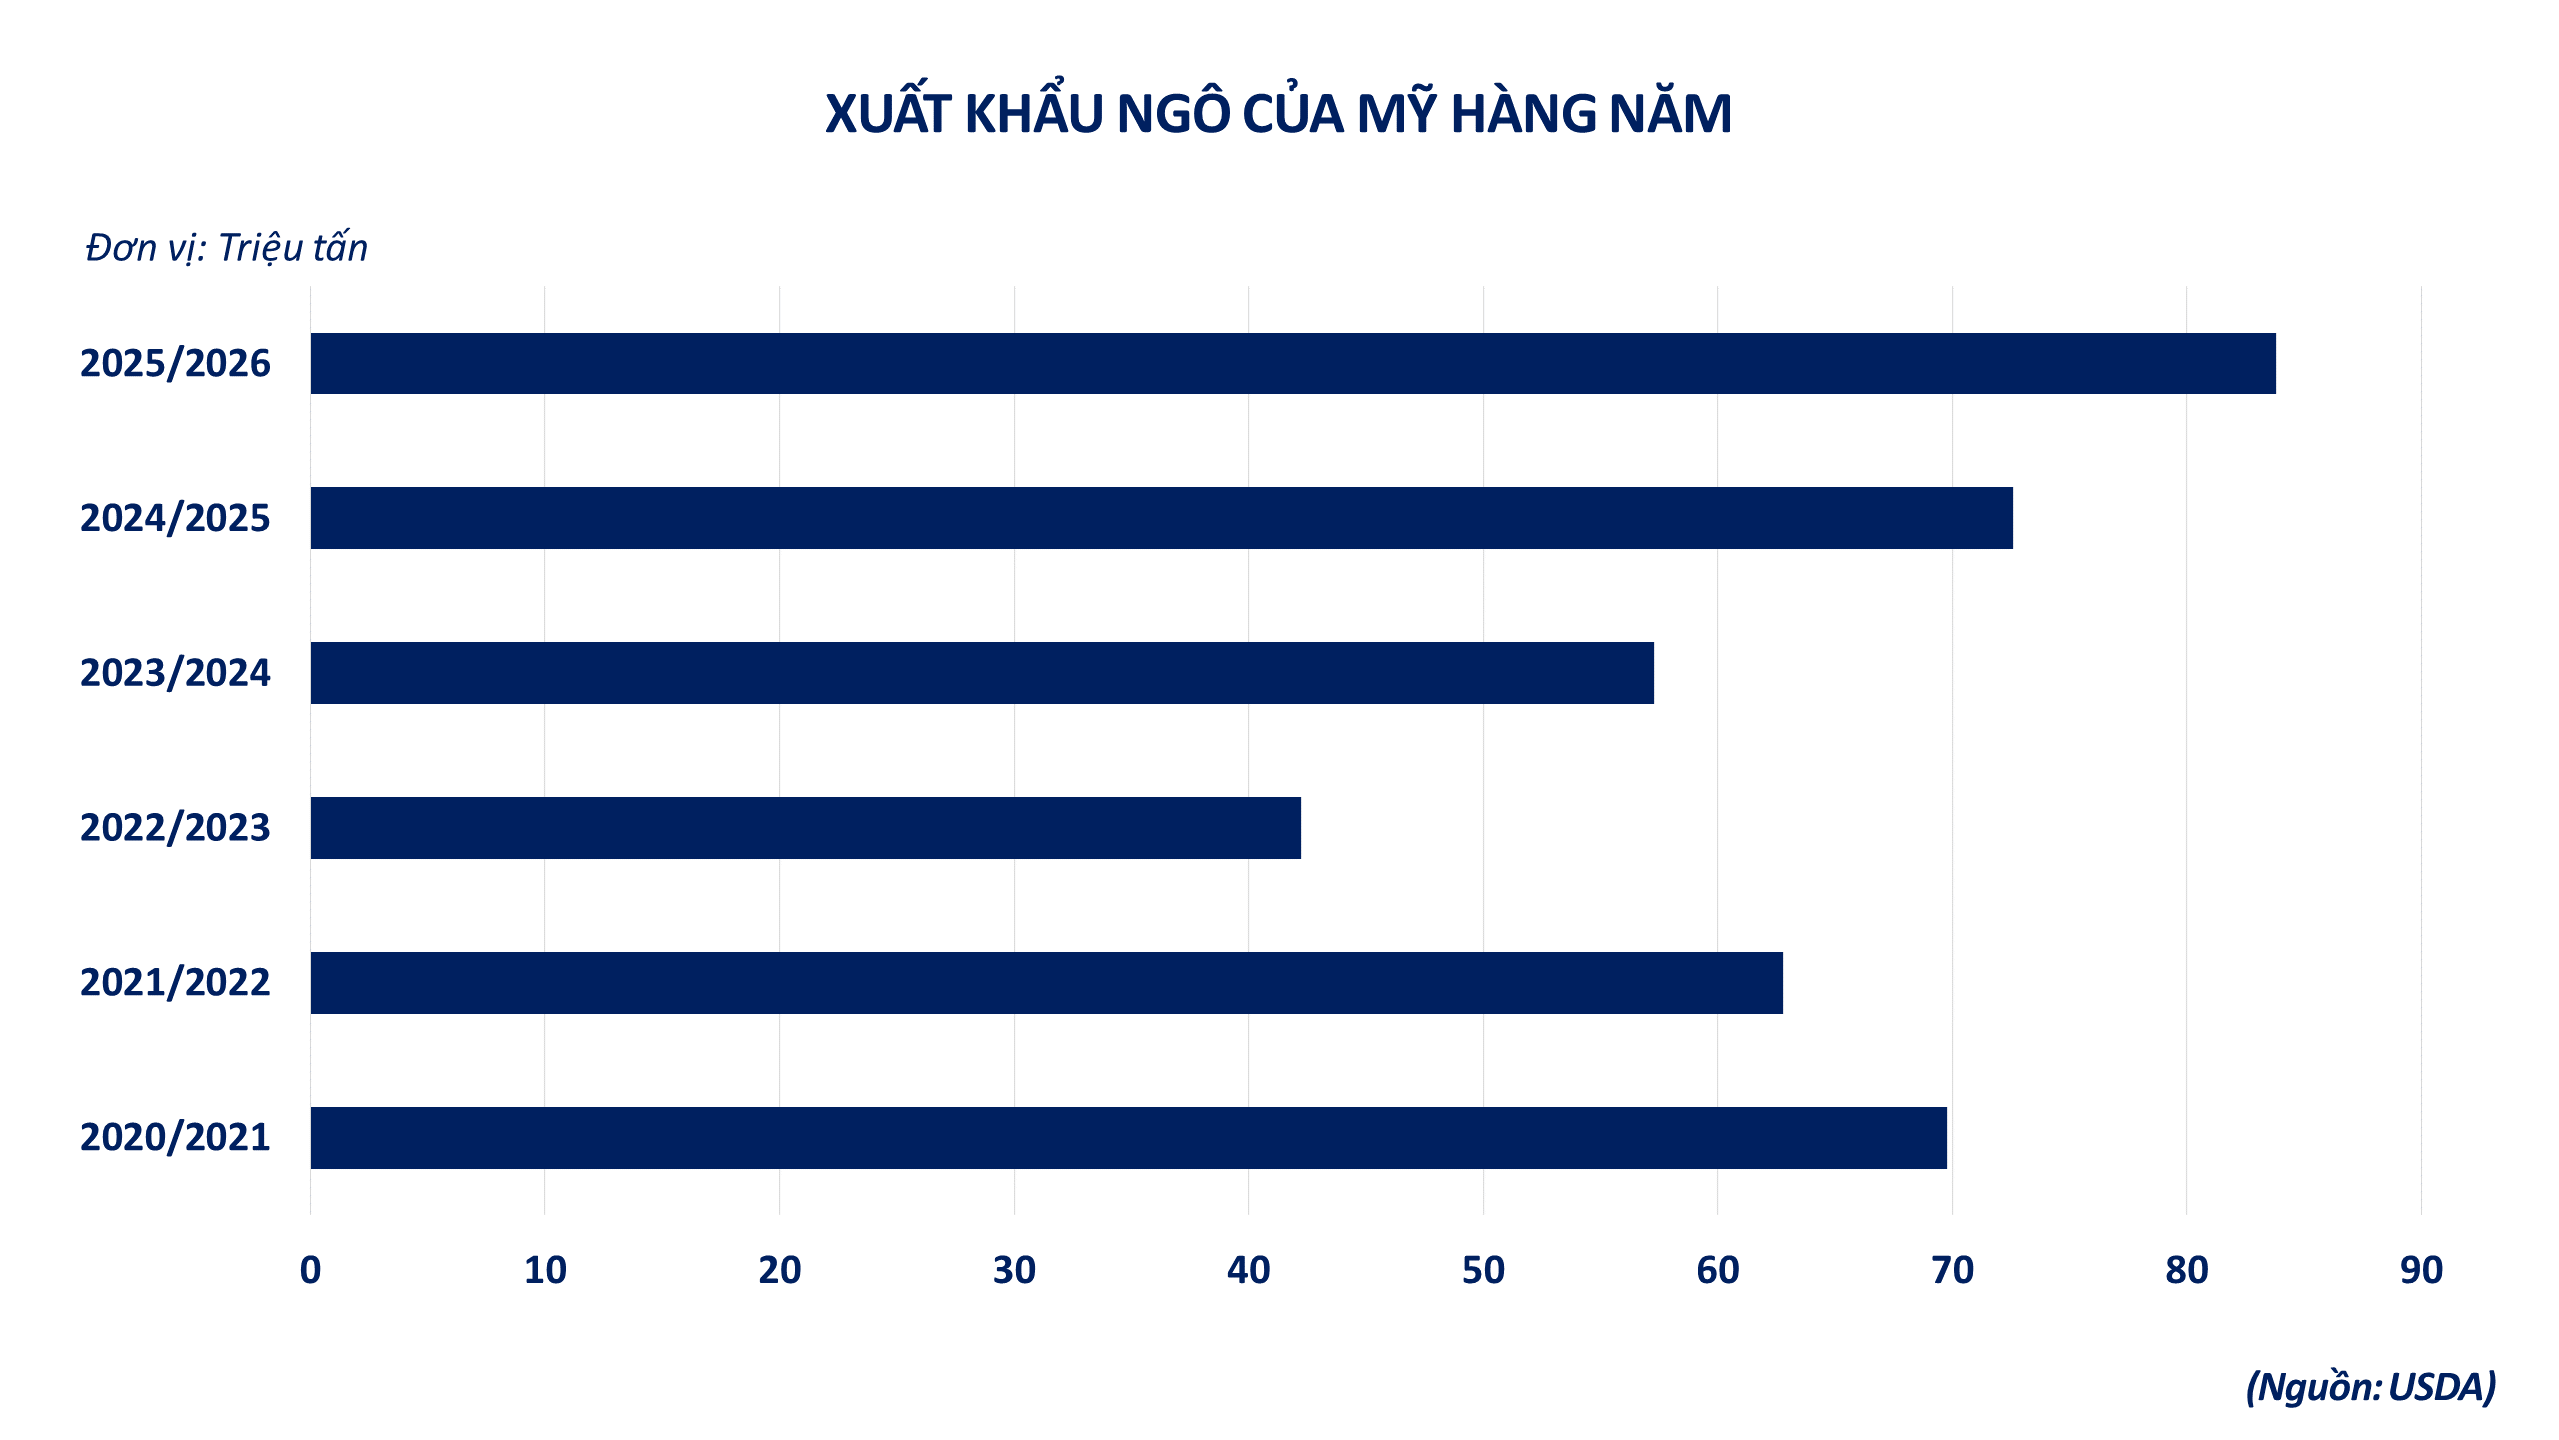
Nguồn cung dồi dào còn được phản ánh qua dự báo tồn kho cuối kỳ niên vụ 2026-2027 của Mỹ vượt 44,5 triệu tấn, đưa tỷ lệ tồn kho trên tiêu thụ lên 10,7%. Trong khi đó, COFCO hạ dự báo nhập khẩu ngô của Trung Quốc trong niên vụ này xuống 3,5 triệu tấn, từ mức 6,5 triệu tấn trước đó. Việc Trung Quốc kiểm soát hạn ngạch nhập khẩu và bán đấu giá ngô, lúa mì dự trữ tiếp tục hạn chế nhu cầu mua trên thị trường thế giới.
Ở chiều ngược lại, nhu cầu tiêu thụ công nghiệp và xuất khẩu vẫn hỗ trợ giá. Các nhà máy ethanol tại Mỹ tiêu thụ khoảng 2,54-2,67 triệu tấn ngô mỗi tuần. Báo cáo kiểm định xuất khẩu hàng tuần của USDA ghi nhận lượng ngô xuất khẩu đạt 1,15 triệu tấn, trong đó Mexico là khách hàng lớn nhất, tiếp theo là Nhật Bản và Colombia.
Áp lực bán đầu cơ có dấu hiệu chững lại khi giá tiến sát vùng hỗ trợ kỹ thuật 189-190 USD/tấn. Lực mua đóng vị thế bán ngắn hạn giúp giá ngô duy trì quanh ngưỡng 190 USD/tấn, dù triển vọng nguồn cung vẫn gây sức ép.
Tại thị trường trong nước, giá ngô giao ngay bắt đầu chịu áp lực giảm trước khả năng lượng hàng nhập khẩu tăng từ đầu tháng 11. Ngày 12/10, giá chào ngô tại các cảng miền Bắc dao động 7.600-7.700 đồng/kg, trong khi khu vực miền Nam ở mức khoảng 7.500 đồng/kg.
Phát triển thị trường khí thiên nhiên hóa lỏng (LNG) không chỉ là yêu cầu cấp thiết để đảm bảo an ninh năng lượng mà còn là chìa khóa chuyển dịch sang nền kinh tế xanh.
Ngày 10/10, tại tỉnh Hưng Yên, Công ty Cổ phần Điện khí LNG Thái Bình phối hợp cùng các đối tác Nhật Bản và cơ quan chức năng Việt Nam tổ chức Lễ khởi công Dự án Nhà máy Nhiệt điện LNG Thái Bình – công trình năng lượng có tổng vốn đầu tư hơn 2,6 tỷ USD, được xem là một trong những dự án trọng điểm quốc gia trong chiến
Dù mới gia nhập thì trường LNG (khí thiên nhiên hóa lỏng) toàn cầu, Việt Nam đang được biết đến là một nhà nhập khẩu tiềm năng và tương lai sẽ là mắt xích quan trọng trong chuỗi LNG toàn cầu nói chung và của khu vực Đông Nam Á nói riêng.
Dự án Nhà máy nhiệt điện LNG Nghi Sơn ở Khu kinh tế Nghi Sơn (Thanh Hóa), có diện tích dự kiến khoảng 68,2 ha, với tổng vốn đầu tư dự kiến hơn 2,4 tỷ USD. Hiện đã có 5 nhà đầu tư tham gia đấu thầu, trong đó có Tổ hợp nhà đầu tư Tổng công ty Điện lực Dầu khí Việt Nam (PV Power) - Công ty CP Tập đoàn T&T (T&T Group).
Mới đây, Tổng công ty Khí Việt Nam (PV GAS) đã chủ động triển khai và sẵn sàng cung cấp gần 70 nghìn tấn LNG cho Tập đoàn Điện lực Việt Nam (EVN), bổ sung thêm khoảng 500 triệu kWh cho hệ thống điện từ trung tuần tháng 4/2024. Trước đó, ngày 29/3/2024, PV GAS đã ký hợp đồng bán gần 70 nghìn tấn LNG cho EVN để bổ sung nguồn khí phục vụ sản xuất điện năm 2024.