Indonesia siết kiểm định Halal, doanh nghiệp Việt phải chuẩn bị từ khâu xuất khẩu
Minh Anh
Indonesia đang thay đổi cách thức kiểm soát hàng hóa nhập khẩu thuộc phạm vi quản lý Halal. Theo Quyết định số 04/2026 của Cơ quan Quản lý Đảm bảo Sản phẩm Halal Indonesia (BPJPH), doanh nghiệp xuất khẩu phải hoàn tất quy trình đảm bảo sự phù hợp trước khi hàng được vận chuyển. Thay đổi này đặt yêu cầu mới đối với doanh nghiệp Việt Nam về hồ sơ, kiểm định, thời gian chuẩn bị và khả năng kiểm soát chuỗi cung ứng.
Kiểm định trước khi xuất hàng, tăng yêu cầu về hồ sơ
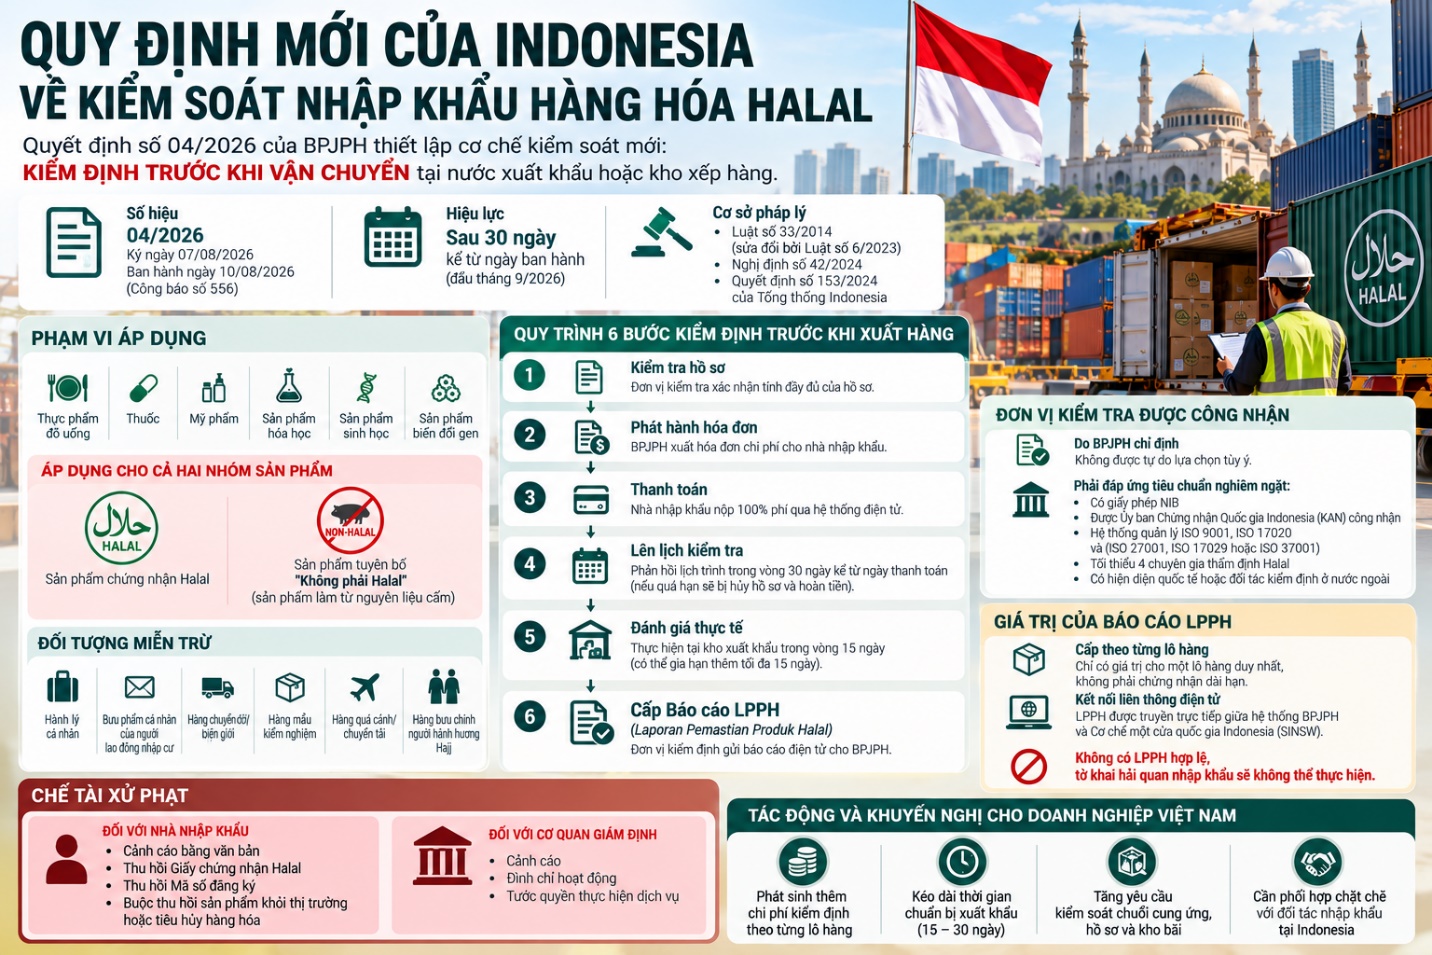
Quyết định 04/2026 được ký ngày 7/8/2026, ban hành ngày 10/8/2026 theo Công báo số 556 và có hiệu lực sau 30 ngày. Văn bản cụ thể hóa các quy định của Indonesia về đảm bảo sản phẩm Halal, đồng thời chuyển trọng tâm kiểm soát từ khâu hàng hóa đã đến Indonesia sang kiểm tra ngay tại nước xuất khẩu hoặc kho xếp hàng trước khi vận chuyển.
Theo cơ chế mới, việc kiểm tra được thực hiện bởi các Cơ quan Kiểm tra được công nhận (Lembaga Inspeksi) do BPJPH chỉ định. Doanh nghiệp nhập khẩu tại Indonesia không được tùy ý lựa chọn một đơn vị kiểm định bên ngoài danh sách được cấp phép.
Điểm đáng chú ý là quy định áp dụng cho cả sản phẩm được chứng nhận Halal và sản phẩm tuyên bố “Không phải Halal”. Phạm vi hàng hóa bao gồm thực phẩm, đồ uống, thuốc, mỹ phẩm, sản phẩm hóa học, sản phẩm sinh học và sản phẩm biến đổi gen. Một số nhóm được miễn trừ như hành lý cá nhân, bưu phẩm cá nhân của người lao động nhập cư, hàng quá cảnh, hàng mẫu kiểm nghiệm và một số loại hàng hóa phục vụ người hành hương Hajj.
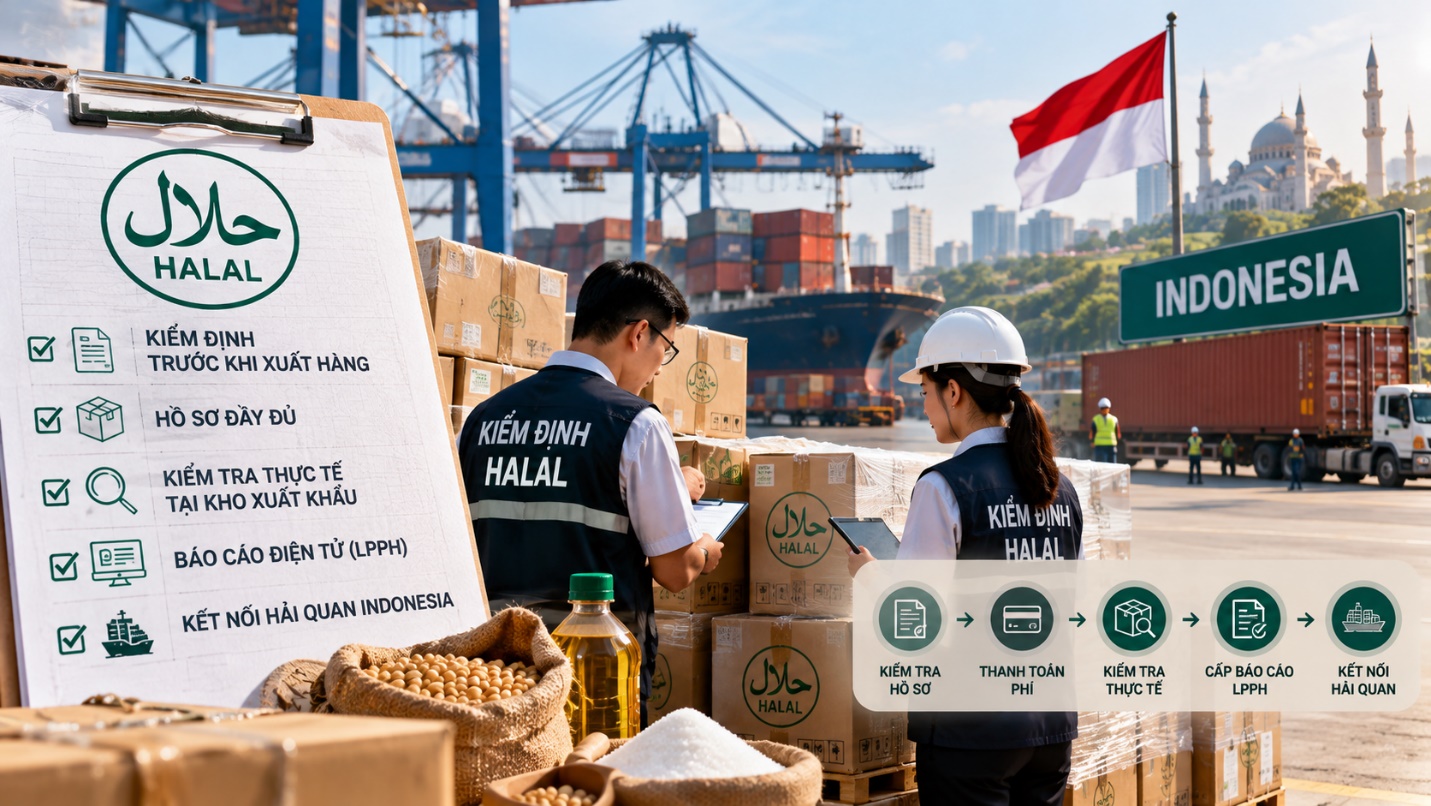
Theo quy trình mới, doanh nghiệp phải thực hiện 6 bước từ kiểm tra hồ sơ, phát hành hóa đơn, thanh toán, lên lịch kiểm tra, đánh giá thực tế đến cấp Báo cáo Đảm bảo Sản phẩm Halal điện tử (LPPH). Nhà nhập khẩu phải thanh toán 100% chi phí theo hóa đơn trước khi tiến hành kiểm tra. Sau khi thanh toán, doanh nghiệp phải phối hợp xác nhận lịch kiểm tra trong vòng 30 ngày.
Việc kiểm tra thực tế được tiến hành tại kho xuất khẩu trong vòng 15 ngày và có thể gia hạn tối đa thêm 15 ngày. Cơ quan kiểm định sẽ đối chiếu hồ sơ với hàng hóa thực tế, kiểm tra thông tin sản phẩm, bao bì, số chứng nhận hoặc nhãn “Không phải Halal”, mã HS, số lượng, khối lượng, mã sản phẩm và ngày sản xuất.
Đối với thịt và sản phẩm động vật Halal, nội dung kiểm tra còn bao gồm ngày giết mổ và tính hợp lệ của Giấy chứng nhận Halal nước ngoài. Với các sản phẩm không chứng nhận Halal, doanh nghiệp phải chuẩn bị những tài liệu kỹ thuật như Giấy chứng nhận phân tích (CoA), Giấy chứng nhận xuất xứ (CoO) và Bảng dữ liệu an toàn vật liệu (MSDS). Quy trình kiểm tra cũng chú trọng khả năng phòng chống nhiễm chéo giữa hàng Halal và Non-Halal trong quá trình lưu kho, bốc dỡ.
Sau kiểm tra, LPPH được lập dưới dạng điện tử và gửi trực tiếp lên hệ thống của BPJPH. Báo cáo này chỉ có giá trị cho một lô hàng, không phải chứng nhận sử dụng dài hạn. LPPH sau đó được kết nối với Cơ chế một cửa quốc gia Indonesia (SINSW) để phục vụ thủ tục hải quan. Nếu không có LPPH hợp lệ, tờ khai nhập khẩu sẽ không thể thực hiện.
Quy định mới vì vậy làm tăng yêu cầu kiểm soát ngay từ trước khi hàng rời Việt Nam. Doanh nghiệp phải bảo đảm sự thống nhất giữa hàng hóa thực tế, nhãn mác, mã HS, số lượng, ngày sản xuất và các chứng từ thương mại. Chỉ một sai lệch giữa hồ sơ và hàng hóa cũng có thể làm phát sinh nguy cơ chậm thông quan hoặc ảnh hưởng đến kế hoạch giao hàng.
Doanh nghiệp phải tính lại chi phí và thời gian chuỗi cung ứng
Tác động rõ nhất của cơ chế mới là chi phí kiểm định phát sinh theo từng lô hàng. LPPH được cấp theo từng chuyến, trong khi nhà nhập khẩu phải thanh toán toàn bộ chi phí trước khi kiểm tra. Chu kỳ xuất khẩu vì vậy cần được tính toán lại, bởi quá trình lên lịch và kiểm tra có thể kéo dài từ 15 đến 30 ngày trước khi hàng được vận chuyển.
Đối với doanh nghiệp Việt Nam, yêu cầu trước mắt là phối hợp chặt chẽ với đối tác nhập khẩu tại Indonesia. Nhà nhập khẩu phải có mã số định danh doanh nghiệp NIB, mã số thuế NPWP và đứng tên nộp hồ sơ trên hệ thống điện tử của BPJPH. Đối tác cũng thực hiện việc lựa chọn Cơ quan Kiểm tra từ danh sách do BPJPH chỉ định.
Phía doanh nghiệp xuất khẩu cần chủ động chuẩn bị kho bãi, nhân sự và hồ sơ để phục vụ kiểm tra tại chỗ. Mã sản phẩm, nhãn hàng, số lượng và ngày sản xuất phải thống nhất với Invoice và PO đã nộp. Sau khi hoàn tất kiểm tra, LPPH được truyền sang SINSW để nhà nhập khẩu thực hiện thủ tục hải quan cho đúng lô hàng.
Một điểm doanh nghiệp cần đặc biệt lưu ý là hàng mang nhãn “Không phải Halal” vẫn thuộc diện kiểm tra trước khi vận chuyển. Các sản phẩm sử dụng nguyên liệu bị cấm phải có nhãn xác nhận phù hợp và hồ sơ chứng minh thành phần. Doanh nghiệp có cả dây chuyền Halal và Non-Halal cần kiểm soát chặt việc lưu kho, bốc dỡ để tránh nguy cơ nhiễm chéo.
Cùng với yêu cầu kiểm định, doanh nghiệp xuất khẩu cũng cần rà soát chứng nhận Halal nước ngoài. Chứng nhận phải do tổ chức được công nhận tại nước sản xuất cấp và nằm trong thỏa thuận công nhận lẫn nhau với BPJPH. Đây là điều kiện quan trọng để hồ sơ đáp ứng yêu cầu của thị trường Indonesia.
Quy định mới đang chuyển trách nhiệm kiểm soát hàng hóa về sớm hơn trong chuỗi xuất khẩu. Với doanh nghiệp Việt Nam, việc chuẩn bị hồ sơ, kiểm soát chất lượng, thống nhất dữ liệu hàng hóa và chủ động phối hợp với đối tác Indonesia sẽ quyết định khả năng duy trì tiến độ giao hàng. Khi kiểm định trở thành một bước bắt buộc trước vận chuyển, doanh nghiệp cần đưa yêu cầu này vào kế hoạch sản xuất, lưu kho và logistics thay vì xử lý như một thủ tục phát sinh ở khâu thông quan.
Đây cũng là nội dung chính vừa được đưa ra bàn thảo sâu, kỹ tại Hội nghị “Phổ biến các quy định và cam kết về an toàn thực phẩm và kiểm dịch động, thực vật (SPS) trong Hiệp định VIFTA, CEPA (Isarel và các Tiểu vương quốc Ả rập thống nhất)”.
Việt Nam đang từng bước hình thành một hệ sinh thái Halal hoàn chỉnh, không chỉ phục vụ mục tiêu xuất khẩu sang các quốc gia Hồi giáo mà còn hướng tới xây dựng hình ảnh Việt Nam trở thành trung tâm sản xuất, chế biến và cung ứng dịch vụ Halal của khu vực Đông Nam Á.
Ngày 12/9/2025, Chính phủ Indonesia đã chính thức ban hành Kết luận điều tra tự vệ đối với vải cotton nhập khẩu, một quyết định được đánh giá là có ảnh hưởng sâu rộng đến thương mại dệt may trong khu vực, đồng thời đặt ra những thách thức không nhỏ cho các quốc gia xuất khẩu, trong đó Việt Nam được xếp ở vị trí quan trọng khi là nguồn cung lớn thứ hai chỉ
Trong bối cảnh thị trường Halal toàn cầu đang tăng trưởng nhanh chóng với giá trị ước tính đạt tối thiểu 5.000 tỷ USD vào năm 2030, PCS Việt Nam đã đánh dấu cột mốc lịch sử khi chi nhánh TP.HCM trở thành đơn vị đầu tiên tại Việt Nam nhận chứng nhận Halal Logistics từ Trung tâm Chứng nhận Halal Quốc gia (HALCERT).