Giảm thuế tiêu thụ đặc biệt về 0%, giá xăng hạ nhiệt
Phúc Minh
Chính phủ quyết định đưa thuế suất thuế tiêu thụ đặc biệt đối với tất cả các loại xăng về 0% từ ngày 1/11/2026 đến hết ngày 31/3/2027. Chính sách được kỳ vọng góp phần giảm giá bán lẻ, hạ chi phí đầu vào cho doanh nghiệp, hỗ trợ kiểm soát lạm phát và ổn định thị trường năng lượng.
Giảm thuế, hỗ trợ doanh nghiệp và người dân
Theo Nghị quyết số 45/2026/NQ-CP ban hành ngày 31/10/2026, Chính phủ quy định mức thuế suất thuế tiêu thụ đặc biệt (TTĐB) đối với tất cả các loại xăng là 0%, áp dụng từ ngày 1/11/2026 đến hết ngày 31/3/2027.
Trước khi điều chỉnh, thuế suất TTĐB đối với xăng E10 là 7%, xăng E5 là 8% và các loại xăng khoáng khác là 10% theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15. Việc đưa thuế suất về 0% tạo thêm dư địa giảm giá bán lẻ xăng trong bối cảnh chi phí nhiên liệu gia tăng, gây áp lực lên hoạt động sản xuất, kinh doanh.
Theo thông tin điều hành giá, từ ngày 1/11, giá xăng E5RON92 giảm 1.804 đồng/lít, xăng E10RON95-III giảm 1.575 đồng/lít. Mức giảm này có sự đóng góp của chính sách thuế TTĐB 0% và việc sử dụng Quỹ bình ổn giá xăng dầu.
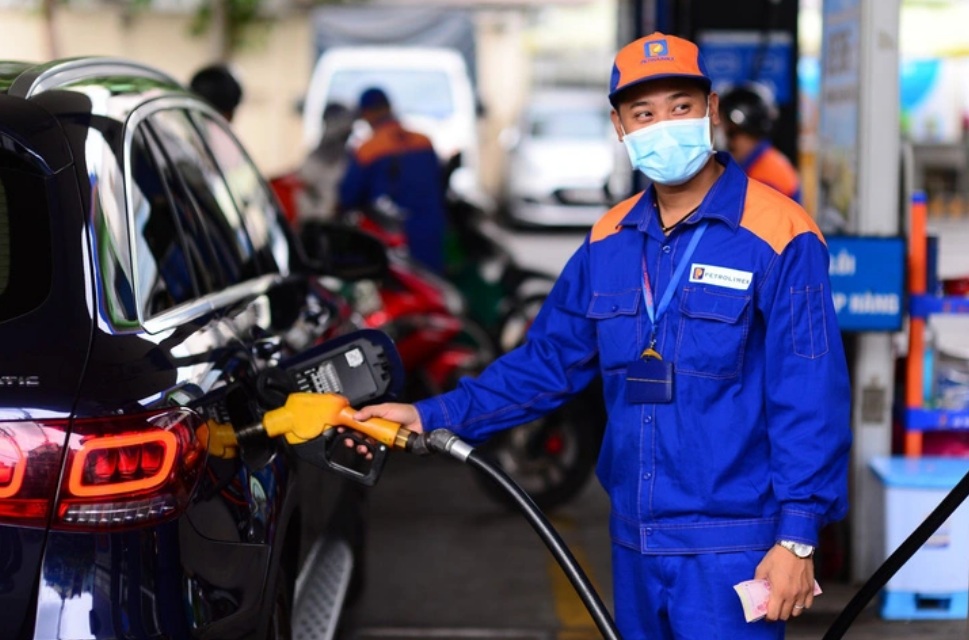
Từ ngày 1/11, giá xăng E5RON92 giảm 1.804 đồng/lít, xăng E10RON95-III giảm 1.575 đồng/lít. Ảnh: IT
Xăng dầu là đầu vào quan trọng của nhiều ngành kinh tế, đặc biệt là vận tải, logistics, xây dựng và sản xuất công nghiệp. Khi giá nhiên liệu tăng, chi phí vận chuyển và phân phối hàng hóa thường tăng theo, tạo áp lực lên giá thành sản phẩm và sức mua của người tiêu dùng.
Việc giảm thuế được kỳ vọng giúp doanh nghiệp tiết giảm chi phí hoạt động, cải thiện khả năng duy trì sản xuất và hạn chế tác động dây chuyền đến giá hàng hóa, dịch vụ. Đối với người dân, giá xăng giảm góp phần giảm chi phí đi lại và sinh hoạt, hỗ trợ ổn định đời sống.
Về ngân sách nhà nước, chính sách giảm thuế sẽ làm giảm nguồn thu trong ngắn hạn. Tuy nhiên, việc giảm áp lực chi phí cho doanh nghiệp có thể tạo điều kiện duy trì hoạt động sản xuất, kinh doanh, mở rộng quy mô và đóng góp trở lại cho ngân sách thông qua các hoạt động kinh tế.
Điều hành linh hoạt, bảo đảm an ninh năng lượng
Việc giảm thuế TTĐB là bước tiếp theo trong chuỗi giải pháp điều hành thị trường xăng dầu được Chính phủ triển khai từ đầu năm 2026. Các chính sách tập trung vào điều chỉnh thuế nhập khẩu, thuế bảo vệ môi trường, thuế giá trị gia tăng và sử dụng Quỹ bình ổn giá xăng dầu.
Tháng 3/2026, Chính phủ ban hành Nghị định số 72/2026/NĐ-CP, giảm thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu và nguyên liệu sản xuất xăng dầu xuống 0%.
Tháng 4/2026, Nghị quyết số 25/2026/NQ-CP được ban hành nhằm kéo dài thời gian áp dụng chính sách này, đồng thời bổ sung một số nguyên liệu sản xuất xăng dầu vào danh mục được hưởng thuế nhập khẩu ưu đãi 0%. Cùng thời điểm, các chính sách thuế đối với xăng dầu và nhiên liệu bay tiếp tục được điều chỉnh thông qua Quyết định số 482/QĐ-TTg và Nghị quyết số 19/2026/QH16.
Đến tháng 6 và tháng 9/2026, Chính phủ lần lượt ban hành Nghị quyết số 34/2026/NQ-CP và Nghị quyết số 43/2026/NQ-CP, kéo dài các chính sách ưu đãi về thuế nhập khẩu, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng dầu, nguyên liệu sản xuất và nhiên liệu bay đến hết ngày 31/12/2026.
Song song với chính sách thuế, cơ quan điều hành sử dụng Quỹ bình ổn giá xăng dầu để hạn chế đà tăng giá bán lẻ. Bộ Công Thương phối hợp với các cơ quan chức năng tăng cường kiểm tra hoạt động kinh doanh xăng dầu, giám sát trách nhiệm bảo đảm nguồn cung của các thương nhân đầu mối và xử lý những hành vi vi phạm.
Công tác điều hành giá tiếp tục thực hiện theo cơ chế thị trường có sự quản lý của Nhà nước. Cơ quan chức năng công bố giá bán tối đa kịp thời, bảo đảm thông tin minh bạch và tạo điều kiện để doanh nghiệp chủ động xây dựng kế hoạch kinh doanh.
Đáng chú ý, việc điều chỉnh thuế nhập khẩu ưu đãi và mở rộng danh mục nguyên liệu được hưởng thuế suất 0% hướng đến mục tiêu đa dạng hóa nguồn cung, giảm rủi ro phụ thuộc vào một số thị trường nhập khẩu. Đây là yếu tố quan trọng trong bảo đảm an ninh năng lượng, nhất là khi thị trường nhiên liệu thế giới có nhiều biến động.
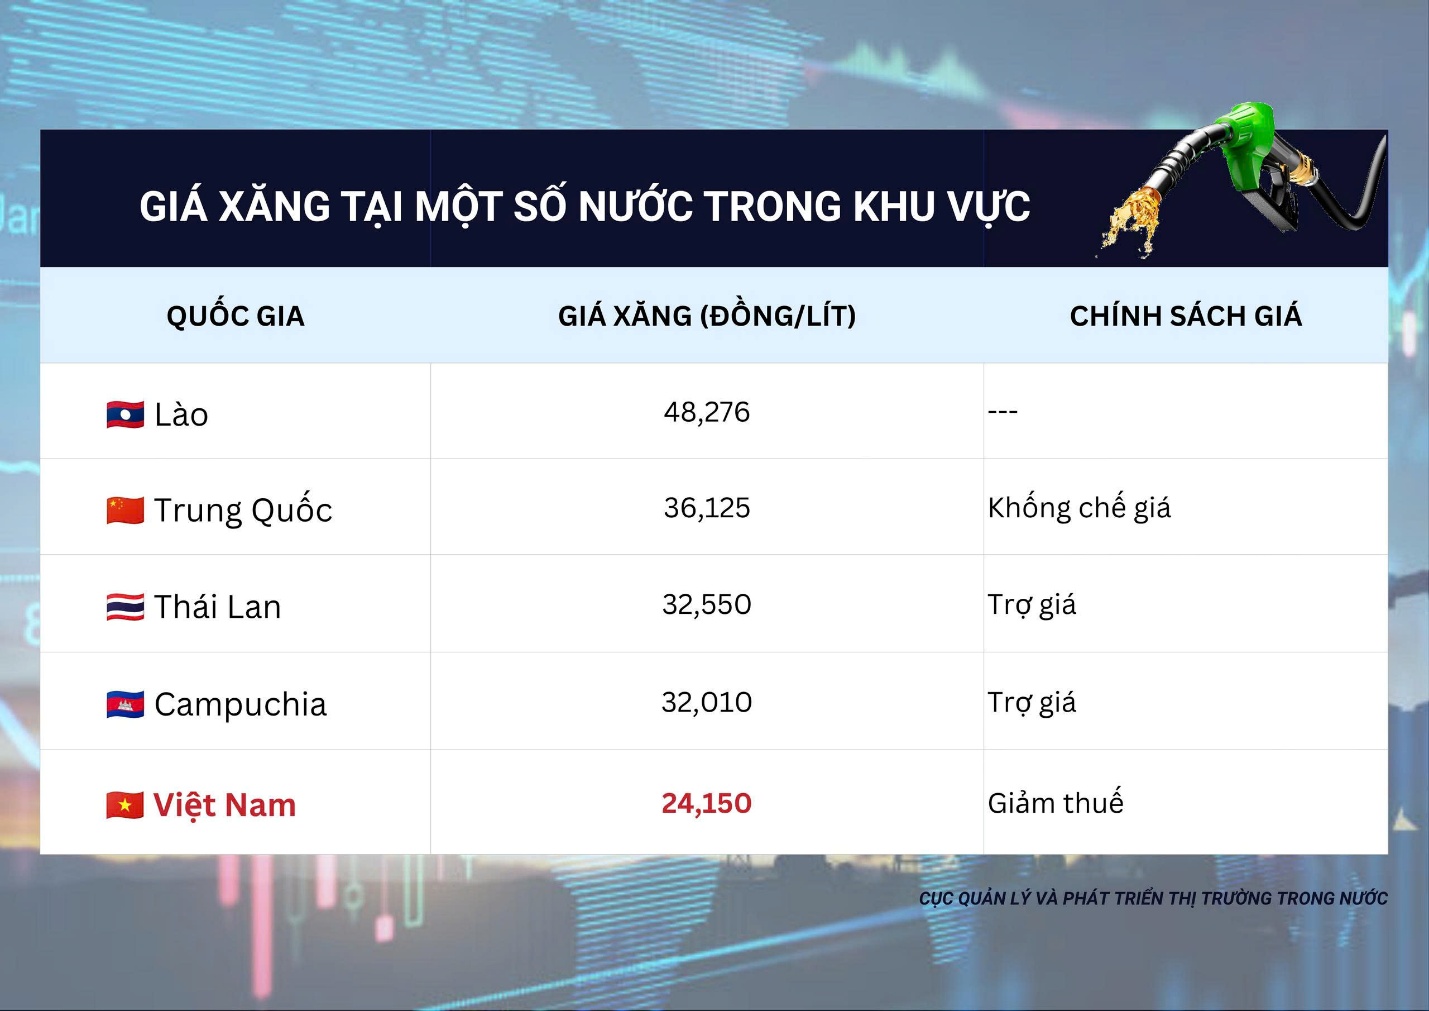
Tại ngày 31/10/2026, giá bán lẻ xăng tại Việt Nam thấp hơn đáng kể so với một số quốc gia lân cận. Cụ thể, giá xăng E10RON95-III tại Việt Nam ở mức 24.150 đồng/lít, xăng E5RON92 ở mức 24.223 đồng/lít. Trong khi đó, giá xăng tại Lào là 48.276 đồng/lít, Trung Quốc 36.125 đồng/lít, Thái Lan 32.550 đồng/lít và Campuchia 32.010 đồng/lít.
Mức chênh lệch phản ánh tác động của các chính sách điều hành giá và thuế tại mỗi quốc gia. Trong đó, Thái Lan và Campuchia có chính sách trợ giá, Trung Quốc thực hiện cơ chế khống chế giá, còn giá xăng tại Lào được ghi nhận theo cơ chế thị trường.
Tại Việt Nam, việc kết hợp giảm thuế TTĐB, duy trì các chính sách ưu đãi thuế khác và sử dụng Quỹ bình ổn giá đã góp phần đưa giá bán lẻ xăng xuống mức thấp hơn các thị trường được so sánh.
Tuy nhiên, hiệu quả của chính sách giảm thuế cần được đánh giá trên cả phương diện giá bán lẻ và mức độ lan tỏa đến chi phí sản xuất, vận tải, phân phối hàng hóa. Việc giá xăng giảm có chuyển hóa thành mức giảm chi phí thực tế cho doanh nghiệp và người tiêu dùng hay không còn phụ thuộc vào diễn biến giá nguyên liệu, cước vận tải và các yếu tố thị trường khác.
Trong thời gian tới, việc duy trì nguồn cung ổn định, giám sát hoạt động kinh doanh và điều hành giá linh hoạt tiếp tục có ý nghĩa quan trọng. Chính sách giảm thuế TTĐB có thời hạn đến hết tháng 3/2027 tạo dư địa hỗ trợ nền kinh tế trong giai đoạn hiện tại, đồng thời đặt ra yêu cầu theo dõi sát diễn biến thị trường để có phương án điều hành phù hợp.
Việc mở rộng đối tượng chịu Thuế tiêu thụ đặc biệt (TTĐB) đối với các mặt hàng có tác động lớn đến đời sống kinh tế và sức khỏe cộng đồng như điều hòa nhiệt độ và nước giải khát có đường là một bước đi quan trọng trong việc định hình chính sách tài khóa.
Để Luật Thuế tiêu thụ đặc biệt (TTĐB) số 66/2025/QH15 có thể đi vào thực tiễn một cách hiệu quả và minh bạch, việc xây dựng Nghị định hướng dẫn thi hành là bước đi then chốt.
Tại tọa đàm “Thuế tiêu thụ đặc biệt đối với ngành nước giải khát năm 2025” do Hiệp hội Bia - Rượu - Nước giải khát Việt Nam (VBA) tổ chức chiều 4/4, nhiều chuyên gia, nhà quản lý và đại diện doanh nghiệp đã bày tỏ những lo ngại cũng như kiến nghị cụ thể liên quan đến đề xuất bổ sung nước giải khát (NGK) có đường vào diện chịu thuế tiêu thụ đặc biệt (TTĐB).
Luật Thuế Tiêu thụ Đặc biệt (TTĐB) số 27/2008/QH12, có hiệu lực từ năm 2009, đã qua bốn lần sửa đổi, bổ sung. Đến nay, ngành bia chịu mức thuế suất hiện nay lên đến 65%. Theo Nghị quyết số 129/2024/QH15, Luật Thuế TTĐB sửa đổi dự kiến trình Quốc hội vào kỳ họp thứ 9 năm 2025, kèm theo các phương án tăng thuế do Bộ Tài chính đề xuất.