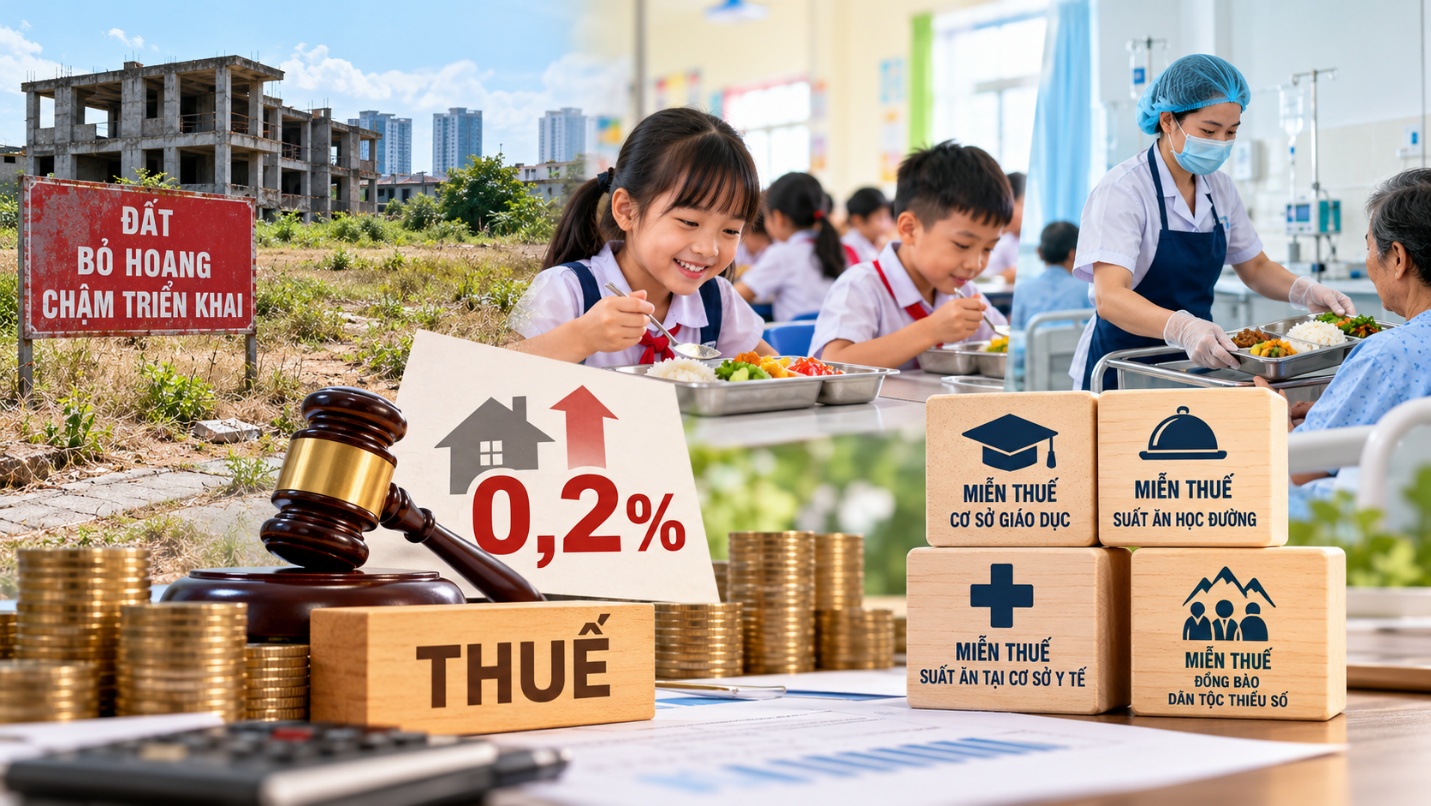
Chính phủ đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, tương đương mức thuế áp dụng với đất lấn, chiếm. Dự thảo luật sửa đổi cũng bổ sung nhiều chính sách miễn thuế cho cơ sở giáo dục, dịch vụ suất ăn học đường, suất ăn tại cơ sở y tế và một số đối tượng thuộc vùng đồng bào dân tộc thiểu số, miền núi.
Tăng thuế với đất bỏ hoang, hạn chế lãng phí tài nguyên
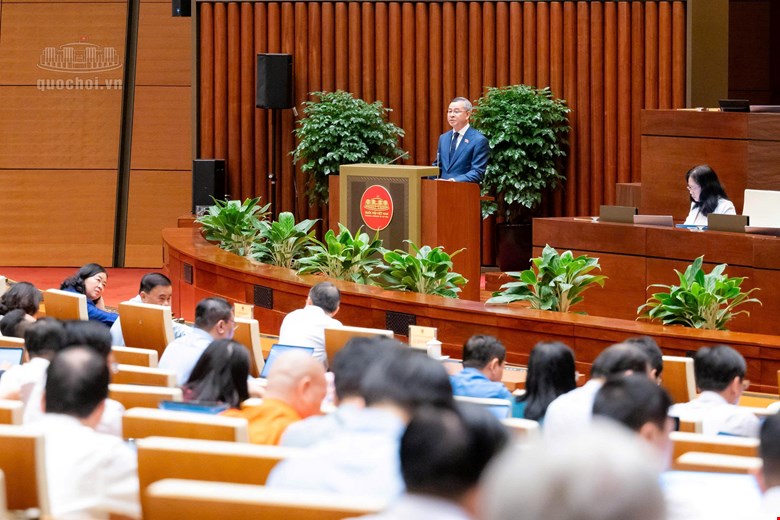
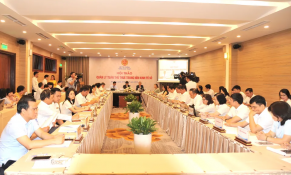
Sáng 23/10/2026, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình Quốc hội dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Dự thảo được xây dựng nhằm thể chế hóa các chủ trương, nghị quyết của Trung ương và Bộ Chính trị về chính sách đất đai, phát triển giáo dục, đào tạo, bảo vệ và nâng cao sức khỏe nhân dân, đồng thời tháo gỡ những vướng mắc phát sinh trong thực tiễn quản lý thuế.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình Quốc hội dự án Luật sửa đổi. Ảnh. QH
Một nội dung đáng chú ý là đề xuất bổ sung mức thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng tại Điều 7 Luật Thuế sử dụng đất phi nông nghiệp.
Theo dự thảo, mức thuế suất này tương đương mức áp dụng đối với đất lấn, chiếm, đồng thời cao gấp 7 lần mức thuế suất đối với đất trong hạn mức. Việc bổ sung quy định nhằm tạo thêm công cụ tài chính để hạn chế tình trạng lãng phí tài nguyên đất, thúc đẩy các tổ chức, cá nhân đưa đất vào khai thác, sử dụng hiệu quả.
Tiêu chí xác định đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ căn cứ theo pháp luật về đất đai. Dự thảo chưa nêu cụ thể các tiêu chí kỹ thuật hoặc định lượng riêng cho từng trường hợp, do đó việc thống nhất quy định giữa các luật có ý nghĩa quan trọng đối với quá trình triển khai.
Qua thẩm tra, Ủy ban Kinh tế và Tài chính cơ bản tán thành đề xuất áp dụng mức thuế suất 0,2%. Tuy nhiên, cơ quan thẩm tra đề nghị Chính phủ làm rõ khái niệm và tiêu chí xác định các loại đất thuộc diện chịu thuế, bảo đảm thống nhất với Luật Đất đai sửa đổi.
Cơ quan thẩm tra cũng lưu ý cần tránh trùng lặp nghĩa vụ tài chính đối với cùng một trường hợp, đồng thời quy định rõ trách nhiệm xác định, công bố và chia sẻ dữ liệu giữa các cơ quan quản lý đất đai với cơ quan thuế. Đây là những điều kiện cần thiết để chính sách có thể áp dụng thống nhất, hạn chế vướng mắc trong quá trình xác định đối tượng chịu thuế.
Miễn thuế cho giáo dục, y tế và một số nhóm dân cư
Bên cạnh đề xuất tăng thuế đối với đất bỏ hoang, dự thảo luật bổ sung các chính sách miễn thuế nhằm hỗ trợ hoạt động giáo dục, chăm sóc sức khỏe và giảm chi phí cho người dân.
Đối với thuế thu nhập doanh nghiệp, dự thảo đề xuất miễn thuế cho các cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Đồng thời, các cơ sở giáo dục thuộc diện quy định được bổ sung vào nhóm miễn thuế sử dụng đất phi nông nghiệp tại Điều 9 của luật hiện hành.
Ảnh minh họa. Nguồn: AI
Ủy ban Kinh tế và Tài chính đồng thuận về định hướng ưu đãi thuế đối với giáo dục, song đề nghị chính sách cần tập trung vào các nhóm có điều kiện tiếp cận dịch vụ còn hạn chế. Việc thiết kế ưu đãi cần tính đến đối tượng thụ hưởng, tránh trường hợp ngân sách giảm thu nhưng lợi ích chủ yếu tập trung vào nhóm có thu nhập cao.
Một nội dung khác là đề xuất miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với thu nhập từ hoạt động cung cấp suất ăn cho các cơ sở giáo dục và cơ sở khám, chữa bệnh. Chính sách dự kiến áp dụng cả với doanh nghiệp nộp thuế thu nhập doanh nghiệp theo tỷ lệ phần trăm trên doanh thu.
Đối với suất ăn học đường, việc miễn thuế được kỳ vọng giúp giảm chi phí cung ứng, tạo điều kiện phát triển các đơn vị chế biến suất ăn quy mô lớn và nâng cao khả năng đáp ứng yêu cầu vệ sinh, an toàn thực phẩm. Chi phí dịch vụ giảm có thể tạo dư địa để giảm gánh nặng tài chính cho người học và gia đình.
Tại các cơ sở khám, chữa bệnh, chính sách hướng tới giảm chi phí cung cấp suất ăn, khuyến khích tổ chức dịch vụ theo quy mô chuyên nghiệp và bảo đảm an toàn thực phẩm. Qua đó, người bệnh có thể được hưởng lợi từ việc giảm chi phí dịch vụ liên quan đến quá trình điều trị.
Dự thảo cũng đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc thiểu số và miền núi theo quy định của Chính phủ. Chính sách này hướng tới giảm nghĩa vụ thuế đất ở cho nhóm đối tượng thuộc địa bàn có điều kiện kinh tế - xã hội còn nhiều khó khăn.
Các nội dung sửa đổi được xây dựng theo hướng kết hợp điều tiết thuế đối với đất sử dụng kém hiệu quả với ưu đãi cho những lĩnh vực thiết yếu. Tuy nhiên, hiệu quả thực tế sẽ phụ thuộc vào cách xác định đối tượng, điều kiện hưởng ưu đãi, cơ chế phối hợp giữa các cơ quan quản lý và khả năng tổ chức thực hiện sau khi luật được thông qua.
Tháng 12/2025, thị trường ván ép Trung Quốc ghi nhận mức giảm giá khoảng 2% so với tháng trước, phản ánh bức tranh kém tích cực của ngành trong giai đoạn cuối năm.
Theo báo cáo của Cục thuế, mức thu ngân sách từ hộ kinh doanh năm 2025 ghi nhận sự tăng trưởng đột phá, với tổng số thu đạt 32.840 tỷ đồng, tăng 37,5% so với năm 2024 và 65,2% so với năm 2023. Đây là mức tăng cao nhất trong 3 năm gần đây, thể hiện bước chuyển biến rõ rệt trong phương thức quản lý thuế đối với hộ kinh doanh.
Nghị định 20/2026/NĐ-CP với hàng loạt chính sách miễn, giảm thuế đang tạo hành lang pháp lý giúp doanh nghiệp khởi nghiệp đổi mới sáng tạo, tăng dư địa đầu tư.
Ngành Thuế xác định việc chuyển sang thuế kê khai phải được thực hiện theo lộ trình phù hợp, có sự hỗ trợ xuyên suốt trước, trong và sau chuyển đổi thì mới bảo đảm hiệu quả và tính bền vững.