Bộ Tài chính yêu cầu rút ngắn thời gian giải thể doanh nghiệp
Minh Anh
Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh và cơ quan thuế cấp tỉnh phối hợp xử lý nhanh hồ sơ giải thể doanh nghiệp.
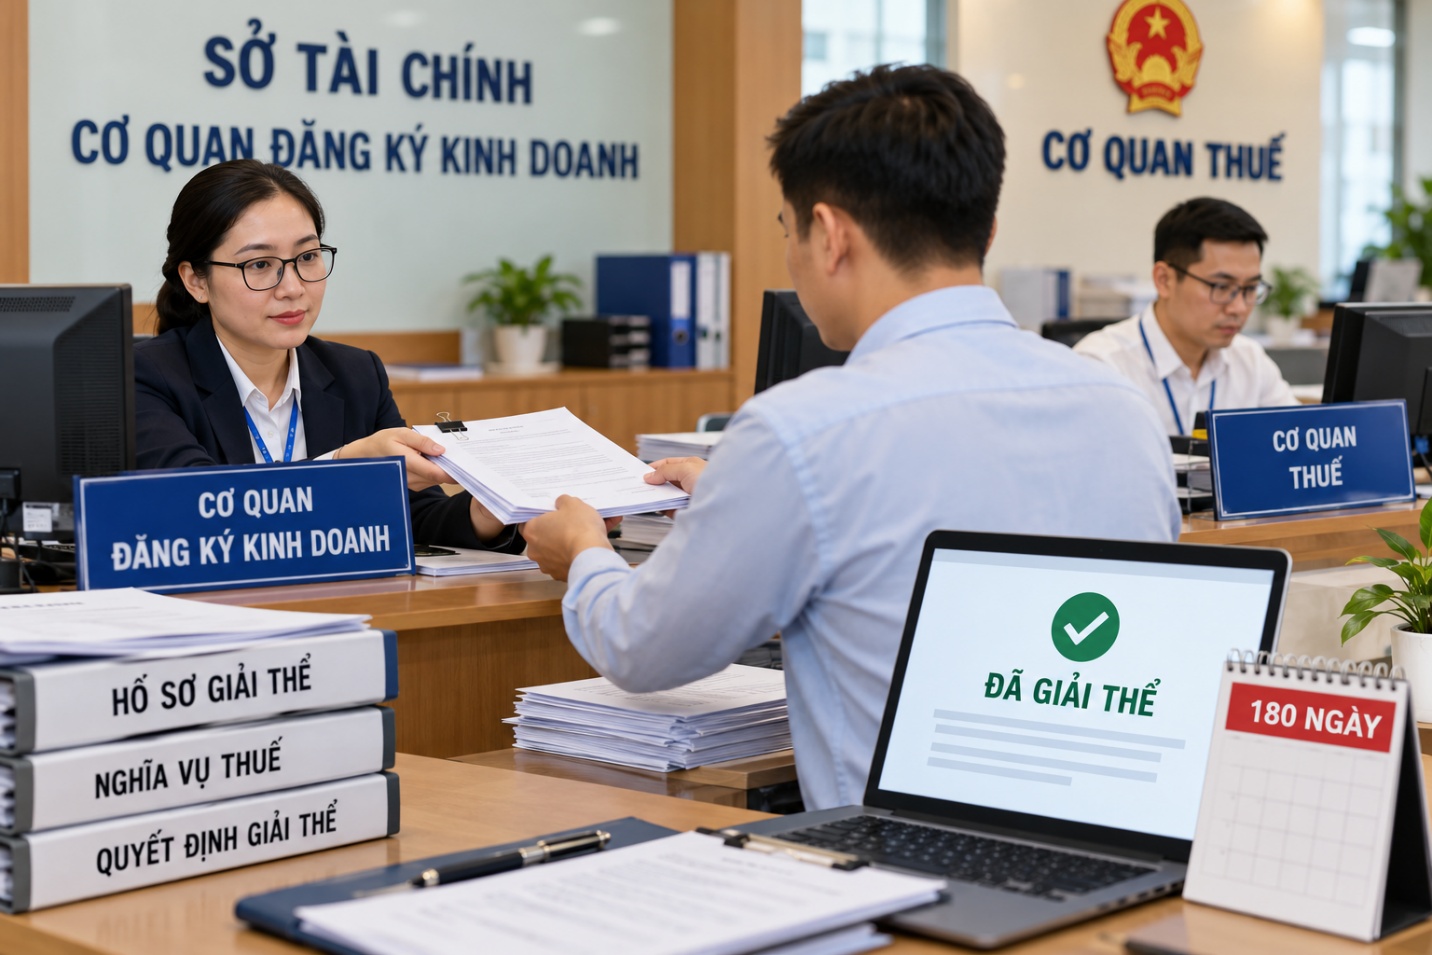
Theo Công văn số 16148/BTC-DNTN ngày 12/10/2026, cơ quan đăng ký kinh doanh có một ngày làm việc để chuyển thông tin cho cơ quan thuế và một ngày làm việc để cập nhật trạng thái “Đã giải thể” sau khi nhận được xác nhận hoàn thành nghĩa vụ thuế.
Văn bản cũng quy định cơ chế xử lý đối với hồ sơ không nhận được phản hồi và doanh nghiệp đã thông báo giải thể nhưng chưa nộp hồ sơ hoàn tất thủ tục.
Quy định rõ thời hạn xử lý hồ sơ giải thể
Tại Công văn số 16148/BTC-DNTN, Bộ Tài chính đề nghị Sở Tài chính các tỉnh, thành phố chỉ đạo cơ quan đăng ký kinh doanh cấp tỉnh phối hợp với cơ quan thuế rà soát hồ sơ, đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp.
Theo quy trình được nêu trong công văn, cơ quan đăng ký kinh doanh chuyển thông tin về hồ sơ giải thể cho cơ quan thuế trong vòng một ngày làm việc kể từ ngày tiếp nhận hồ sơ. Cơ quan thuế có hai ngày làm việc kể từ ngày nhận thông tin để kiểm tra nghĩa vụ thuế và phản hồi.
Cơ quan đăng ký kinh doanh và cơ quan thuế phối hợp rút ngắn thời gian xử lý hồ sơ giải thể doanh nghiệp theo chỉ đạo của Bộ Tài chính.
Nếu cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế, cơ quan đăng ký kinh doanh cập nhật trạng thái pháp lý sang “Đã giải thể” trong vòng một ngày làm việc kể từ ngày nhận được phản hồi.
Trường hợp cơ quan thuế không phản hồi trong hai ngày làm việc kể từ ngày nhận thông tin, cơ quan đăng ký kinh doanh thực hiện chuyển trạng thái pháp lý theo quy định. Cơ chế này nhằm xử lý tình trạng chậm phản hồi giữa hai cơ quan, tránh để hồ sơ kéo dài do quá trình trao đổi thông tin.
Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh và cơ quan thuế chủ động phối hợp khi xảy ra sự cố kỹ thuật hoặc dữ liệu chưa được truyền, nhận kịp thời. Hai bên phải trao đổi trực tiếp để khắc phục vướng mắc, bảo đảm việc xử lý hồ sơ đúng thời hạn.
Sau 180 ngày, xem xét chuyển trạng thái doanh nghiệp đã giải thể
Công văn số 16148/BTC-DNTN cũng đề cập trường hợp doanh nghiệp đã có nghị quyết, quyết định giải thể hoặc thông báo đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp nhưng chưa nộp hồ sơ đăng ký giải thể.
Sau 180 ngày kể từ ngày cơ quan đăng ký kinh doanh nhận được nghị quyết, quyết định hoặc thông báo nêu trên, cơ quan đăng ký kinh doanh thực hiện cập nhật trạng thái “Đã giải thể” trong vòng một ngày làm việc nếu đáp ứng đủ điều kiện theo quy định.
Điều kiện áp dụng là cơ quan đăng ký kinh doanh không nhận được hồ sơ đăng ký giải thể, bao gồm hồ sơ chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh thuộc trường hợp được đề cập; đồng thời, không nhận được ý kiến phản đối bằng văn bản của cơ quan thuế hoặc tổ chức, cá nhân liên quan trong thời hạn 180 ngày.
Quy định này đặt ra thời hạn xử lý đối với doanh nghiệp đã thông báo giải thể nhưng chưa hoàn tất thủ tục đăng ký. Cơ quan đăng ký kinh doanh phải kiểm tra tình trạng hồ sơ và các ý kiến liên quan trước khi cập nhật trạng thái pháp lý.
Việc rút ngắn thời gian xử lý giúp doanh nghiệp giảm thời gian chờ đợi khi thực hiện thủ tục chấm dứt hoạt động. Tuy nhiên, trạng thái “Đã giải thể” trên hệ thống không đồng nghĩa doanh nghiệp được miễn các nghĩa vụ pháp lý còn tồn tại. Doanh nghiệp vẫn phải thực hiện nghĩa vụ thuế, thanh toán các khoản nợ và giải quyết quyền lợi của người lao động theo quy định.
Bộ Tài chính yêu cầu các địa phương tăng cường phối hợp giữa cơ quan đăng ký kinh doanh và cơ quan thuế, xử lý kịp thời vướng mắc trong quá trình trao đổi dữ liệu. Các đơn vị cần tuân thủ thời hạn xử lý, bảo đảm việc giải thể doanh nghiệp được thực hiện đúng quy định và không kéo dài do chậm phối hợp.
Tháng 12/2025, thị trường ván ép Trung Quốc ghi nhận mức giảm giá khoảng 2% so với tháng trước, phản ánh bức tranh kém tích cực của ngành trong giai đoạn cuối năm.
Theo báo cáo của Cục thuế, mức thu ngân sách từ hộ kinh doanh năm 2025 ghi nhận sự tăng trưởng đột phá, với tổng số thu đạt 32.840 tỷ đồng, tăng 37,5% so với năm 2024 và 65,2% so với năm 2023. Đây là mức tăng cao nhất trong 3 năm gần đây, thể hiện bước chuyển biến rõ rệt trong phương thức quản lý thuế đối với hộ kinh doanh.
Nghị định 20/2026/NĐ-CP với hàng loạt chính sách miễn, giảm thuế đang tạo hành lang pháp lý giúp doanh nghiệp khởi nghiệp đổi mới sáng tạo, tăng dư địa đầu tư.
Ngành Thuế xác định việc chuyển sang thuế kê khai phải được thực hiện theo lộ trình phù hợp, có sự hỗ trợ xuyên suốt trước, trong và sau chuyển đổi thì mới bảo đảm hiệu quả và tính bền vững.