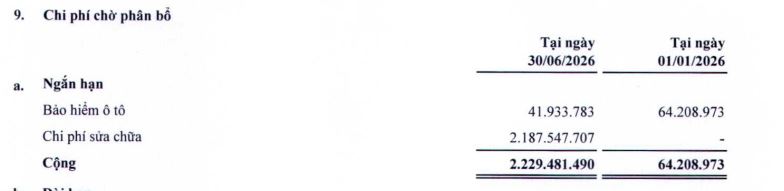Xi măng La Hiên (CLH): Bức tranh tài chính phía sau đà tăng lợi nhuận
Hồ Trang
Báo cáo tài chính soát xét 6 tháng đầu năm 2026 của Xi măng La Hiên VVMI (CLH) cho thấy doanh thu và lợi nhuận đều tăng so với cùng kỳ. Bên cạnh đó, công nợ, hàng tồn kho và dòng tiền cũng có những biến động đáng lưu ý.
Lợi nhuận tăng trưởng mạnh mẽ, không có nợ vay tài chính
Công ty cổ phần Xi măng La Hiên VVMI (mã chứng khoán: CLH) vừa công bố báo cáo tài chính soát xét 6 tháng đầu năm 2026, ghi nhận kết quả kinh doanh tích cực.
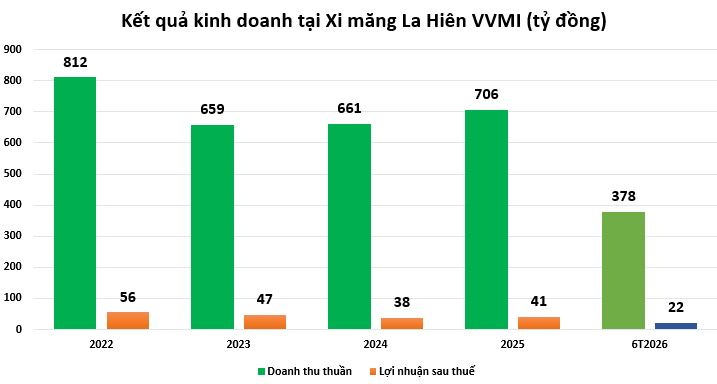
Theo đó, doanh thu thuần tại CLH trong 6 tháng đầu năm đạt hơn 378,5 tỷ đồng, tăng 13% so với cùng kỳ. Giá vốn hàng bán ghi nhận hơn 331 tỷ đồng, tăng 12% so với cùng kỳ, chiếm khoảng 87% doanh thu. Qua đó, lợi nhuận gộp đạt hơn 47 tỷ đồng, tăng 16%.
Doanh thu hoạt động tài chính cũng tăng 64%, đạt hơn 5 tỷ đồng. Bên cạnh đó, các khoản chi phí vận hành tăng nhẹ. Kết quả, lợi nhuận trước thuế tại CLH đạt hơn 28 tỷ đồng, tăng 41% so với cùng kỳ, trong khi lợi nhuận sau thuế tăng 42%, đạt hơn 22,4 tỷ đồng.
Với kết quả này, doanh nghiệp đã hoàn thành 60,4% kế hoạch doanh thu và khoảng 94% kế hoạch lợi nhuận cả năm 2026. Biên lợi nhuận gộp của CLH đạt mức 12,5%, cao gấp đôi so với các doanh nghiệp cùng ngành như Xi măng Yên Bình (mã: VCX). Mức biên này phần nào cho thấy hiệu quả trong việc kiểm soát giá vốn sản xuất và khả năng duy trì hiệu quả kinh doanh của CLH.
Theo giải trình từ phía doanh nghiệp, trong 6 tháng đầu năm 2026, thị trường bất động sản có dấu hiệu phục hồi, qua đó sản lượng tiêu thụ tăng. Giá bán sản phẩm bình quân cũng tăng, góp phần cải thiện doanh thu so với cùng kỳ năm trước. Cùng với đó, doanh thu tài chính tăng so với cùng kỳ năm 2025, trong khi Ban lãnh đạo Công ty triển khai các giải pháp điều hành nhằm nâng năng suất thiết bị và tiết kiệm chi phí trong sản xuất. Những yếu tố này góp phần giúp Công ty cải thiện lợi nhuận trong 6 tháng đầu năm 2026.
Tính đến 30/6/2026, nợ phải trả tại CLH gần 132 tỷ đồng, tăng 18% so với đầu năm. Trong đó, chủ yếu là nợ ngắn hạn hơn 131 tỷ đồng. Đáng chú ý, doanh nghiệp không ghi nhận các khoản vay nợ tài chính ngắn hạn hay dài hạn từ các tổ chức tín dụng.
Việc duy trì cấu trúc nguồn vốn không sử dụng nợ vay giúp CLH giảm áp lực từ chi phí tài chính và rủi ro do biến động lãi suất, trong đó chi phí lãi vay bằng 0. Đây là một yếu tố thuận lợi đối với doanh nghiệp trong bối cảnh ngành xi măng đang gặp nhiều khó khăn.
Dựa trên số liệu báo cáo tài chính bán niên 2026, lợi nhuận sau thuế của CLH đạt 22,4 tỷ đồng trên tổng tài sản bình quân gần 316 tỷ đồng. Theo đó, tỷ suất sinh lời trên tài sản (ROA) 6 tháng đầu năm 2026 đạt 7,11% và ROA quy đổi cả năm đạt 14,21%, tương đương cứ mỗi 100 đồng tài sản, CLH tạo ra hơn 14 đồng lợi nhuận ròng cho cổ đông. Do đây là báo cáo bán niên, tỷ suất ROA được quy đổi về mức lũy kế cả năm nhằm phục vụ việc so sánh với mức trung bình của ngành.
Trong bối cảnh ngành xi măng Việt Nam năm 2026 đang phải đối mặt với tình trạng dư cung kéo dài và chi phí đầu vào neo cao, trung bình ROA toàn ngành xi măng giai đoạn này dao động ở mức thấp, chỉ quanh 1,5% - 3%, thậm chí nhiều đơn vị như Xi măng Yên Bình tiệm cận mức 0%. So với mức này, ROA quy đổi 14,21% của CLH là một chỉ số đáng chú ý.
Tuy nhiên, chỉ số ROA cao hiện tại có một phần đóng góp từ quy mô tổng tài sản của CLH khá nhỏ gọn, chỉ gần 316 tỷ đồng tính đến 30/6/2026, trong khi tài sản cố định đã hao mòn lũy kế sâu, với mức khấu hao 91,5% nguyên giá. Khi doanh nghiệp thực hiện các khoản đầu tư lớn để thay thế công nghệ trong tương lai, tổng tài sản tăng lên có thể khiến chỉ số ROA giảm trở lại mức cân bằng.
Công nợ khách hàng tăng, hàng tồn kho luân chuyển nhanh
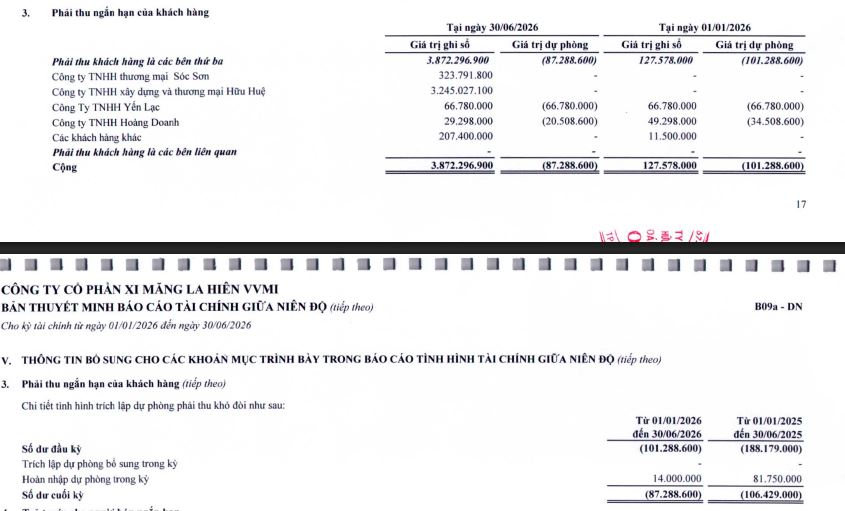
Tính đến ngày 30/6/2026, quy mô tổng tài sản tại CLH đạt gần 316 tỷ đồng, tương đương so với đầu năm. Trong đó, các khoản phải thu ngắn hạn của khách hàng ghi nhận hơn 3,8 tỷ đồng, tăng đáng kể so với mức hơn 127 triệu đồng tại ngày 1/1/2026.
Thuyết minh báo cáo tài chính cho thấy, khoản phải thu khách hàng lớn nhất đến từ Công ty TNHH Xây dựng và Thương mại Hữu Huệ với hơn 3,2 tỷ đồng, trong khi đầu năm chưa ghi nhận khoản phải thu này. Công ty TNHH Sóc Sơn cũng có khoản phải thu hơn 323 triệu đồng. Ngoài ra, hai khoản phải thu tại Công ty TNHH Yến Lạc và Công ty TNHH Hoàng Doanh phải trích lập dự phòng.
Trong bối cảnh nguồn cung xi măng trong nước đang dư thừa, các doanh nghiệp có thể phải nới lỏng chính sách bán chịu, cho khách hàng gia hạn hoặc kéo dài thời hạn thanh toán để duy trì thị phần. Xi măng La Hiên VVMI cũng nằm trong xu hướng này.
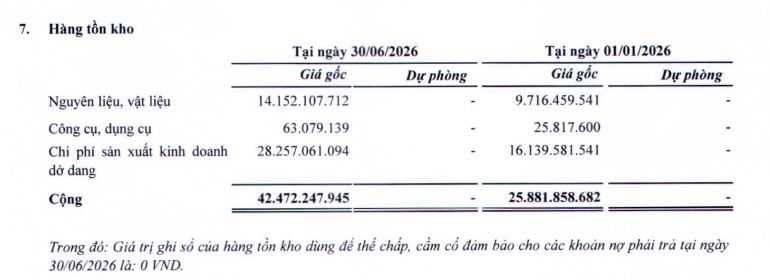
Bên cạnh đó, hàng tồn kho tăng 64% so với đầu năm, đạt hơn 42 tỷ đồng, trên nền giá vốn hàng bán 6 tháng đầu năm là 331 tỷ đồng.
Theo đó, số ngày tồn kho (DSI) tại CLH ở mức 18,8 ngày, nghĩa là từ khi nguyên vật liệu như than, đá vôi được đưa vào sản xuất đến khi thành phẩm xi măng xuất kho tiêu thụ mất chưa đầy 3 tuần. Trong khi đó, bình quân số ngày tồn kho của các doanh nghiệp xi măng nội địa thường kéo dài từ 45 đến 60 ngày. Chỉ số này cho thấy tốc độ luân chuyển hàng tồn kho tại CLH tương đối nhanh, đồng thời phản ánh khả năng tiêu thụ sản phẩm tại thị trường miền Bắc.
Chỉ số ROA cùng tốc độ luân chuyển hàng tồn kho là những yếu tố đáng chú ý khi đánh giá hiệu quả sử dụng vốn của CLH. Tuy nhiên, triển vọng tăng trưởng quy mô của doanh nghiệp vẫn cần được xem xét cùng giới hạn công suất của hệ thống máy móc hiện tại. Theo đó, khả năng duy trì hiệu quả hoạt động và kế hoạch đầu tư trong thời gian tới sẽ là những yếu tố cần tiếp tục theo dõi.
Tiền gửi tăng, dòng tiền kinh doanh có sự thay đổi
Nhìn vào số liệu từ báo cáo tài chính, hàng tồn kho của CLH tăng 64% so với đầu năm. Đáng chú ý, mức tăng chủ yếu nằm ở chi phí sản xuất kinh doanh dở dang, từ 16 tỷ đồng lên hơn 28 tỷ đồng.
Việc chi phí sản xuất kinh doanh dở dang tăng tại thời điểm chốt số liệu bán niên đặt ra vấn đề về tốc độ luân chuyển và hoàn thành sản phẩm của nhà máy. Nhà đầu tư cần tiếp tục theo dõi khả năng lượng clinker bán thành phẩm này có được giải phóng trong các quý tới hay không, trong bối cảnh đặc thù lưu kho xi măng có thể ảnh hưởng đến phẩm cấp sản phẩm nếu thời tiết bất lợi.
Báo cáo tài chính Soát xét 6 tháng đầu năm 2026 tại CLH.
Một vấn đề khác được thể hiện trong báo cáo tài chính là dòng tiền thuần (CFO). Tính đến cuối tháng 6/2026, Xi măng La Hiên có hơn 156 tỷ đồng tiền gửi ngắn hạn có kỳ hạn từ 3 đến 12 tháng, với lãi suất từ 5% đến 8%/năm. Trong khi đó, dòng tiền thuần từ hoạt động kinh doanh (CFO) trong 6 tháng đầu năm vẫn dương 7,7 tỷ đồng, song thấp hơn đáng kể so với mức lợi nhuận trước thuế 28 tỷ đồng.
Dòng tiền được giữ lại chủ yếu do doanh nghiệp chi 16,5 tỷ đồng để tài trợ hàng tồn kho và nộp thuế TNDN 10,7 tỷ đồng. Khoản tiền gửi 156 tỷ đồng giúp công ty ghi nhận 5,1 tỷ đồng doanh thu tài chính từ lãi tiền gửi. Tuy nhiên, đây là khoản tiền được hình thành từ nguồn vốn chủ sở hữu chưa sử dụng hết, trong khi dòng tiền thực thu từ bán hàng trong kỳ có dấu hiệu chậm hơn tốc độ ghi nhận doanh thu kế toán.
Dù dòng tiền có sự sụt giảm mang tính thời điểm, CFO dương 7,7 tỷ đồng trong bối cảnh toàn ngành gặp khó khăn vẫn cho thấy khả năng tự chủ dòng tiền tương đối tốt của CLH. Việc dòng tiền thấp hơn lợi nhuận chủ yếu được lý giải bởi tính chu kỳ của việc tạm nộp thuế và tích trữ nguyên liệu cho giai đoạn sản xuất cuối năm.
Áp lực đầu tư công nghệ và mức độ tập trung nguồn cung đầu vào
Tính đến 30/6/2026, trong cơ cấu tài sản cố định hữu hình có nguyên giá 986,3 tỷ đồng, có tới 759,3 tỷ đồng, tương đương 77%, là các tài sản đã hết khấu hao nhưng vẫn đang được sử dụng.
Việc sử dụng phần lớn máy móc, thiết bị đã khấu hao hết giúp CLH tiết giảm đáng kể chi phí khấu hao trong kỳ, với chi phí khấu hao chỉ 9,5 tỷ đồng, qua đó góp phần cải thiện lợi nhuận kế toán. Điều này cũng cho thấy hệ thống máy móc hiện hữu vẫn đang được doanh nghiệp duy trì và vận hành sau thời gian dài sử dụng.
Tuy nhiên, xét về dài hạn, hệ thống máy móc vận hành lâu năm có thể đặt ra yêu cầu về đổi mới công nghệ, duy trì năng suất cũng như chi phí sửa chữa, bảo dưỡng. Điều này phần nào thể hiện qua chi phí chờ phân bổ ngắn hạn tính đến cuối tháng 6/2026 tăng gần 35 lần so với đầu năm, từ 64 triệu đồng lên hơn 2,2 tỷ đồng, chủ yếu do phát sinh chi phí sửa chữa hơn 2,1 tỷ đồng. Đáng chú ý, báo cáo tài chính các năm trước đó chưa ghi nhận khoản chi phí này.
Việc CLH lựa chọn phương án phân bổ dần 2,1 tỷ đồng chi phí sửa chữa vào mục “Chi phí chờ phân bổ ngắn hạn” cũng là yếu tố cần được lưu ý khi đánh giá chất lượng lợi nhuận. Trong trường hợp khoản chi phí này được ghi nhận toàn bộ một lần vào kết quả kinh doanh 6 tháng đầu năm, biên lợi nhuận của doanh nghiệp có thể sẽ thấp hơn.
Ngoài ra, trong 6 tháng đầu năm, CLH phát sinh giao dịch mua nguyên vật liệu từ Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (Vinacomin) với giá trị lên tới 86 tỷ đồng, chiếm gần 26% tổng giá vốn hàng bán trong kỳ của công ty.
CLH nằm trong chuỗi giá trị của Tập đoàn mẹ Vinacomin, qua đó doanh nghiệp có điều kiện duy trì nguồn cung nguyên liệu than đầu vào cho sản xuất. Tuy nhiên, việc tập trung nguồn cung vào một nhà cung cấp thuộc bên liên quan cũng đặt ra vấn đề về mức độ ảnh hưởng của chính sách điều giá than nội bộ của Tập đoàn đối với biên lợi nhuận của CLH.
Lời khuyên dành cho nhà đầu tư
Bà Bùi Thị Lệ Phương - Chủ tịch - Giám đốc Công ty Tài chính Kế toán Thuế Centax, Giảng viên cao cấp, chuyên gia về kế toán thuế - tài chính tại Việt Nam, chia sẻ, với lượng tiền mặt dồi dào, không có nợ vay và lịch sử phân phối lợi nhuận đều đặn, trong đó đã chi 30 tỷ đồng trả cổ tức trong kỳ, CLH là một cổ phiếu phòng thủ tốt, rủi ro mất vốn đột ngột rất thấp. Theo đó, cổ phiếu này phù hợp với chiến lược đầu tư thận trọng.
Tuy nhiên, nhà đầu tư cũng không nên quá lạc quan về mức lợi nhuận hiện tại do chi phí khấu hao thấp. Cần theo dõi kế hoạch của HĐQT về việc xây dựng, mua sắm tài sản mới, bởi khi hoạt động đầu tư mới được triển khai, chi phí khấu hao tăng trở lại có thể tác động trực tiếp đến biên lợi nhuận.
Đặc biệt, biến động giá than thế giới và các hợp đồng mua bán với Tập đoàn mẹ Vinacomin là những yếu tố cần được theo dõi để đánh giá xu hướng biên lợi nhuận gộp của doanh nghiệp.
Mức thuế suất xuất khẩu đối với mặt hàng clanhke xi măng được giảm từ 10% xuống còn 5% trong thời gian từ nay đến hết năm 2026 nhằm hỗ trợ ngành xi măng trong nước đang gặp nhiều khó khăn.
Liên tiếp trong hai năm qua, tiêu thụ xi măng ở trong nước tăng trưởng âm. Hiệp hội Xi măng Việt Nam (VNCA) kiến nghị Chính phủ có giải pháp, nhất là về công nghệ xây dựng để tăng lượng tiêu thụ xi măng và xem xét mức thuế áp dụng để gỡ khó cho doanh nghiệp vượt qua giai đoạn khó khăn.