Thị trường năng lượng đỏ lửa, MXV-Index giảm phiên thứ 5
Minh Anh
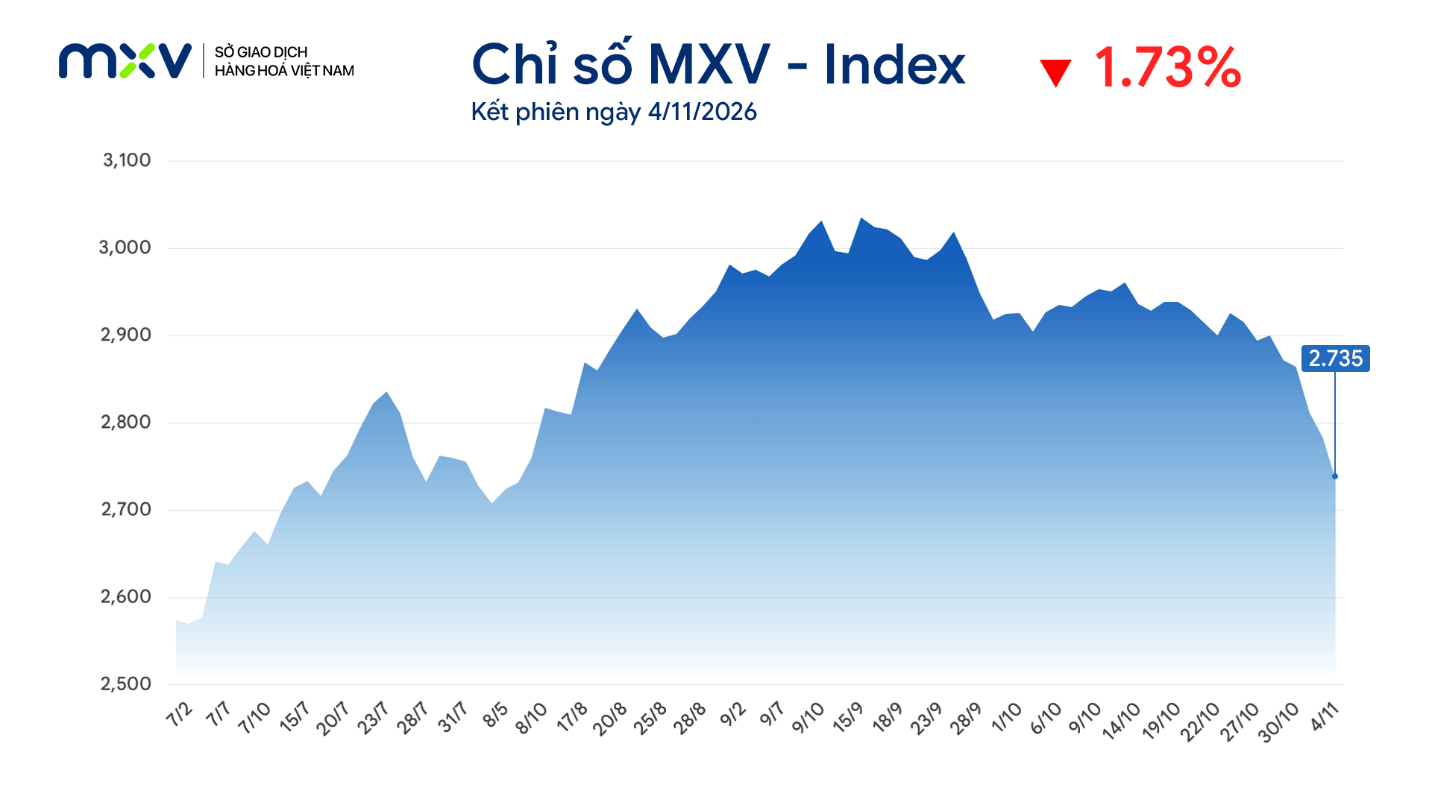
Áp lực bán gia tăng kéo MXV-Index giảm 1,7%, xuống 2.725 điểm trong phiên 4/11, nối dài chuỗi giảm lên 5 phiên liên tiếp. Nhóm năng lượng tiếp tục chịu sức ép khi 4/5 mặt hàng đóng cửa trong sắc đỏ, trong đó giá dầu Brent và WTI lao dốc hơn 8%. Ngược chiều, giá bạc tăng hơn 5% nhờ đồng USD suy yếu.
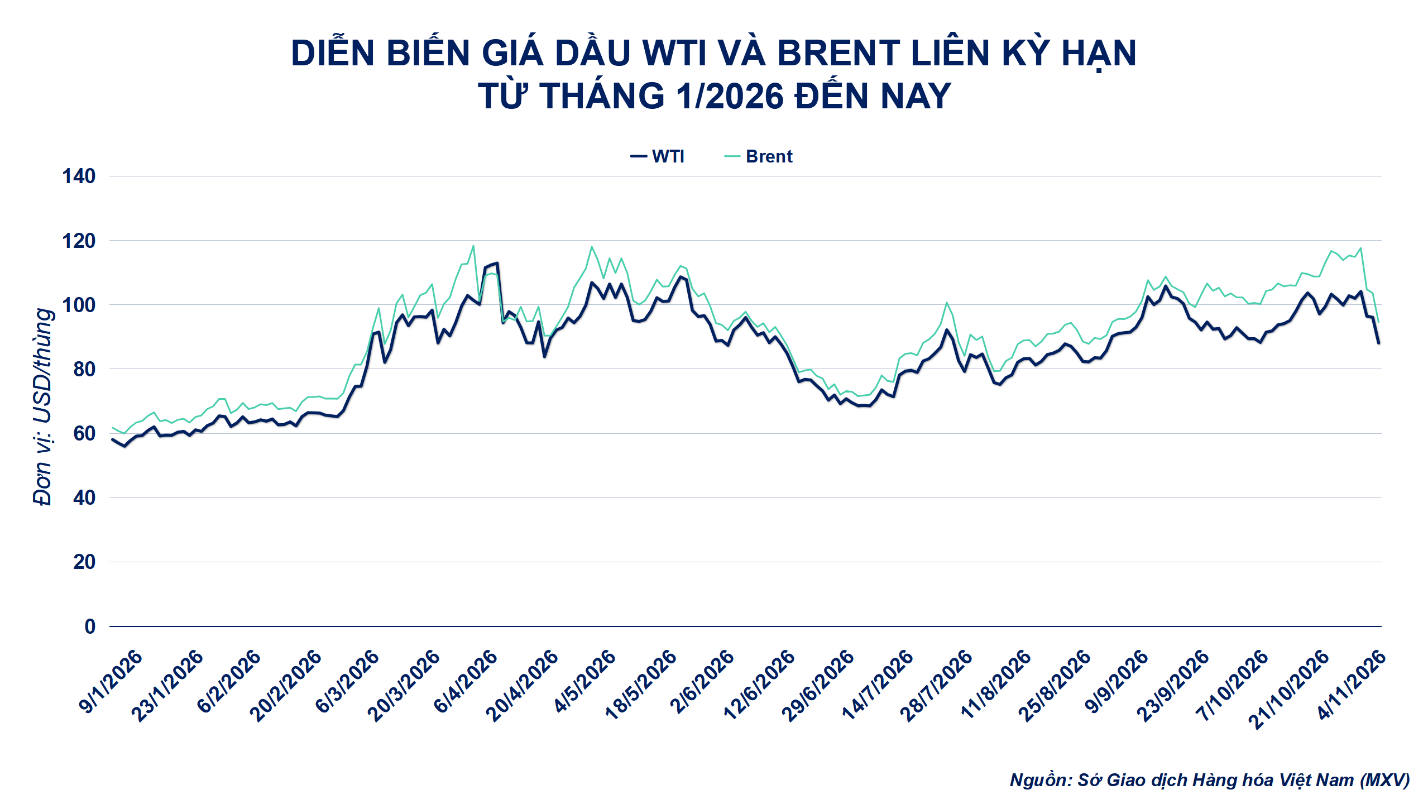
Giá dầu thô lao dốc gần 9%
Dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV) cho thấy, trong phiên giao dịch ngày 4/11, giá dầu Brent kỳ hạn tháng 1 giảm 8,7%, xuống 94,62 USD/thùng. Giá dầu WTI giao tháng 12 cũng mất 8,3%, còn 88,12 USD/thùng.
Áp lực bán chủ yếu xuất phát từ kỳ vọng kết quả bầu cử giữa kỳ tại Mỹ sẽ thúc đẩy Washington tìm kiếm giải pháp ngoại giao cho xung đột Iran. Việc đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội làm gia tăng dự báo nguồn tài trợ quân sự có thể bị siết chặt, qua đó tạo sức ép buộc Nhà Trắng đẩy nhanh đàm phán.
Tổng thống Donald Trump cho biết Washington chưa có kế hoạch lập tức tấn công Iran, trong khi Qatar tiếp tục làm trung gian trao đổi thông điệp giữa hai nước. Tuy nhiên, Tehran vẫn duy trì các điều kiện để mở lại eo biển Hormuz, trong đó có yêu cầu Mỹ hoàn trả tài sản bị phong tỏa, dỡ bỏ phong tỏa hải quân và nới lỏng trừng phạt.
Kỳ vọng hạ nhiệt xung đột lấn át những lo ngại về an ninh hàng hải. UKMTO ghi nhận một tàu dầu bị hai vật thể dạng đạn đánh trúng ngoài khơi Oman ngày 3/11. Iran cũng tuyên bố 4 tàu trúng thủy lôi, song thông tin này chưa được xác nhận độc lập.
Ở phía cung, sản lượng dầu thô Mỹ đạt bình quân 14 triệu thùng/ngày trong tuần kết thúc ngày 30/10, tăng nhẹ so với mức 13,99 triệu thùng/ngày của tuần trước. Đây là lần đầu sản lượng chạm mốc này trong chuỗi số liệu tuần của Cơ quan Thông tin Năng lượng Mỹ (EIA), củng cố kỳ vọng nguồn cung ngoài Trung Đông duy trì ở mức cao.
Tại Trung Đông, UAE tiếp tục xuất khẩu khoảng 3,31 triệu thùng dầu thô và condensate mỗi ngày trong tháng 10, tương đương mức trước chiến tranh. Việc khôi phục một phần hoạt động vận chuyển qua Hormuz và đưa dầu qua đường ống tới Fujairah giúp nước này duy trì xuất khẩu, giảm lo ngại nguồn cung bị gián đoạn.
Áp lực bán còn đến từ hoạt động chốt lời và thu hẹp vị thế mua đầu cơ sau đợt tăng giá trong tháng 10. Theo JPMorgan, thị trường dầu toàn cầu chuyển sang dư cung 1,1 triệu thùng/ngày trong tháng 9 và mở rộng lên 1,4 triệu thùng/ngày trong tháng 10. Nguồn cung Trung Đông phục hồi, trong khi nhu cầu giảm khoảng 3,3 triệu thùng/ngày kể từ khi chiến tranh bắt đầu.
HSBC cũng nâng dự báo sản lượng Saudi Aramco trong quý IV từ 6,3 triệu lên 8,3 triệu thùng/ngày do xuất khẩu phục hồi nhanh hơn dự kiến. Những yếu tố này tiếp tục củng cố áp lực giảm giá trên thị trường dầu thô.
Giá bạc tăng hơn 5% nhờ USD suy yếu
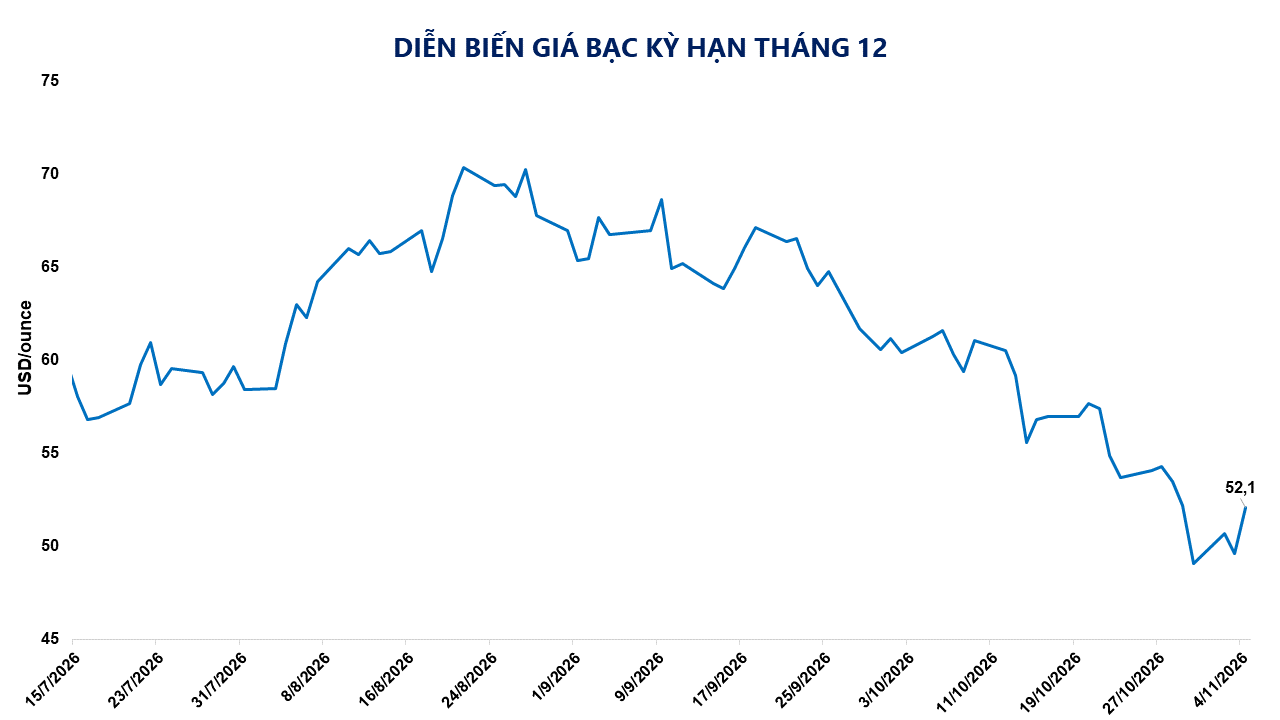
Trái chiều với nhóm năng lượng, giá bạc kỳ hạn tháng 12 tăng 5,08%, lên 52,28 USD/ounce sau kết quả bầu cử giữa kỳ tại Mỹ.
Việc đảng Dân chủ giành quyền kiểm soát cả Thượng viện và Hạ viện làm gia tăng lo ngại về khả năng bế tắc trong hoạt động lập pháp. Diễn biến này kéo lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm xuống khoảng 4,88%, mức thấp nhất trong gần hai tháng; lợi suất kỳ hạn 2 năm giảm về 4,55%. Đồng USD cũng suy yếu so với các đồng tiền chủ chốt.
USD giảm giá giúp bạc trở nên hấp dẫn hơn đối với nhà đầu tư nắm giữ các đồng tiền khác. Đồng thời, lợi suất trái phiếu đi xuống làm giảm chi phí cơ hội của việc nắm giữ kim loại quý, thúc đẩy dòng tiền quay trở lại thị trường bạc.
Triển vọng dài hạn của kim loại này tiếp tục được hỗ trợ bởi nhu cầu công nghiệp. Bạc là nguyên liệu quan trọng trong sản xuất pin năng lượng mặt trời, linh kiện bán dẫn và xe điện. Hoạt động kinh tế Mỹ vẫn duy trì đà mở rộng, với PMI dịch vụ đạt 54,5 điểm và việc làm tăng 86.000 vị trí, tạo thêm cơ sở cho nhu cầu tiêu thụ.
Theo khảo sát của The Silver Institute, thị trường bạc vật chất năm 2026 tiếp tục thâm hụt 46,3 triệu ounce. Đây là năm thứ 6 liên tiếp nhu cầu vượt sản lượng khai thác, đưa tổng mức thâm hụt lũy kế trong 6 năm lên hơn 775 triệu ounce.
Nguồn cung hạn chế trong khi nhu cầu công nghiệp duy trì là những yếu tố hỗ trợ giá bạc trong dài hạn, bất chấp những biến động ngắn hạn từ chính sách tiền tệ và thị trường tài chính.
Dòng tiền đầu tư tiếp tục chảy mạnh vào thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (29/1). Lực mua áp đảo đã kéo chỉ số MXV-Index tăng hơn 1,1%, lên 2.758 điểm. Trong đó, đồng COMEX trở thành tâm điểm khi giá tăng vọt 4,7% lên đỉnh lịch sử mới.
Trạng thái hưng phấn quay trở lại thị trường hàng hóa nguyên liệu thế giới trong phiên 28/1, đưa chỉ số MXV-Index phục hồi ấn tượng 1,6% lên 2.727 điểm.
Thị trường hàng hóa vừa trải qua một phiên giao dịch đầy biến động với diễn biến phân hóa. Áp lực chốt lời mạnh trên thị trường bạc và bạch kim đã góp phần kéo chỉ số MXV-Index giảm 1,7%, xuống còn 2.685 điểm, chấm dứt chuỗi tăng 5 phiên liên tiếp trước đó. Ở chiều ngược lại, căng thẳng địa chính trị leo thang tiếp tục hỗ trợ giá dầu, đưa mặt hàng này vươn lên mức cao nhất kể từ tháng 10 năm ngoái.
Thị trường hàng hóa nguyên liệu thế giới vừa khép lại một tuần giao dịch bùng nổ khi chứng kiến lực mua áp đảo. Chỉ số MXV-Index bất ngờ vọt tăng 5,2%, lập đỉnh lịch sử mới tại 2.646 điểm. Trong đó, nhóm năng lượng trở thành tâm điểm khi giá khí tự nhiên NYMEX tăng sốc hơn 70%, còn trên thị trường kim loại quý, bạc gây chú ý khi bứt phá gần 14,5%, lần đầu tiên vượt mốc 100 USD/ounce.