Thị trường hàng hóa khởi sắc, diesel và cao su tăng mạnh
Phúc Minh
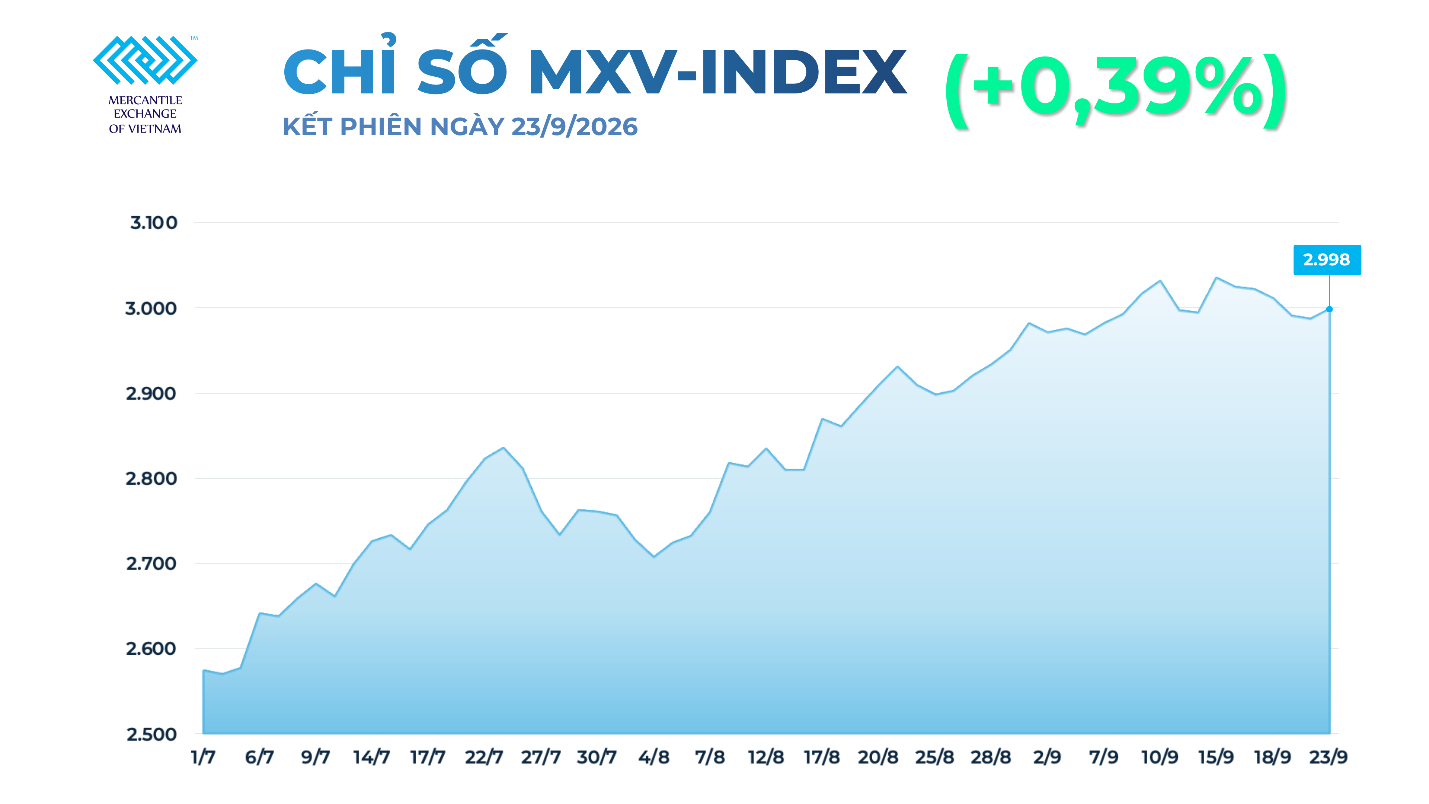
Thị trường hàng hóa nguyên liệu thế giới ghi nhận diễn biến tích cực trong phiên 23/9 khi sắc xanh chiếm ưu thế trên nhiều nhóm hàng, đưa MXV-Index tăng 0,4% lên 2.998 điểm.
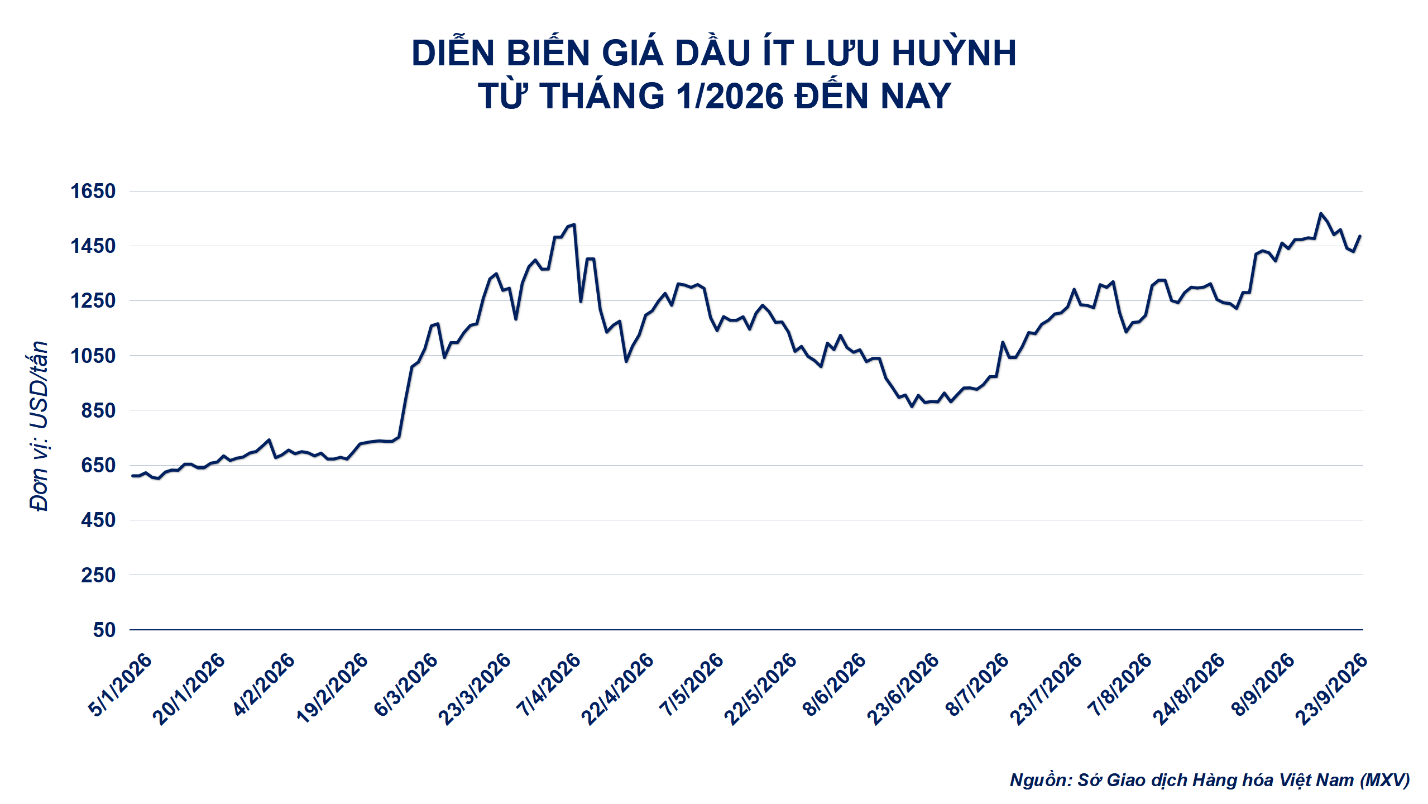
Đáng chú ý, giá dầu diesel ít lưu huỳnh tăng hơn 3% trong bối cảnh tồn kho tại Mỹ ở mức thấp và chi phí vận chuyển dầu qua Trung Đông gia tăng, trong khi giá cao su TSR20 tiếp tục đi lên phiên thứ ba liên tiếp nhờ nhu cầu từ Trung Quốc, giá dầu tăng và những lo ngại về nguồn cung nguyên liệu.
Diesel chịu sức ép từ nguồn cung
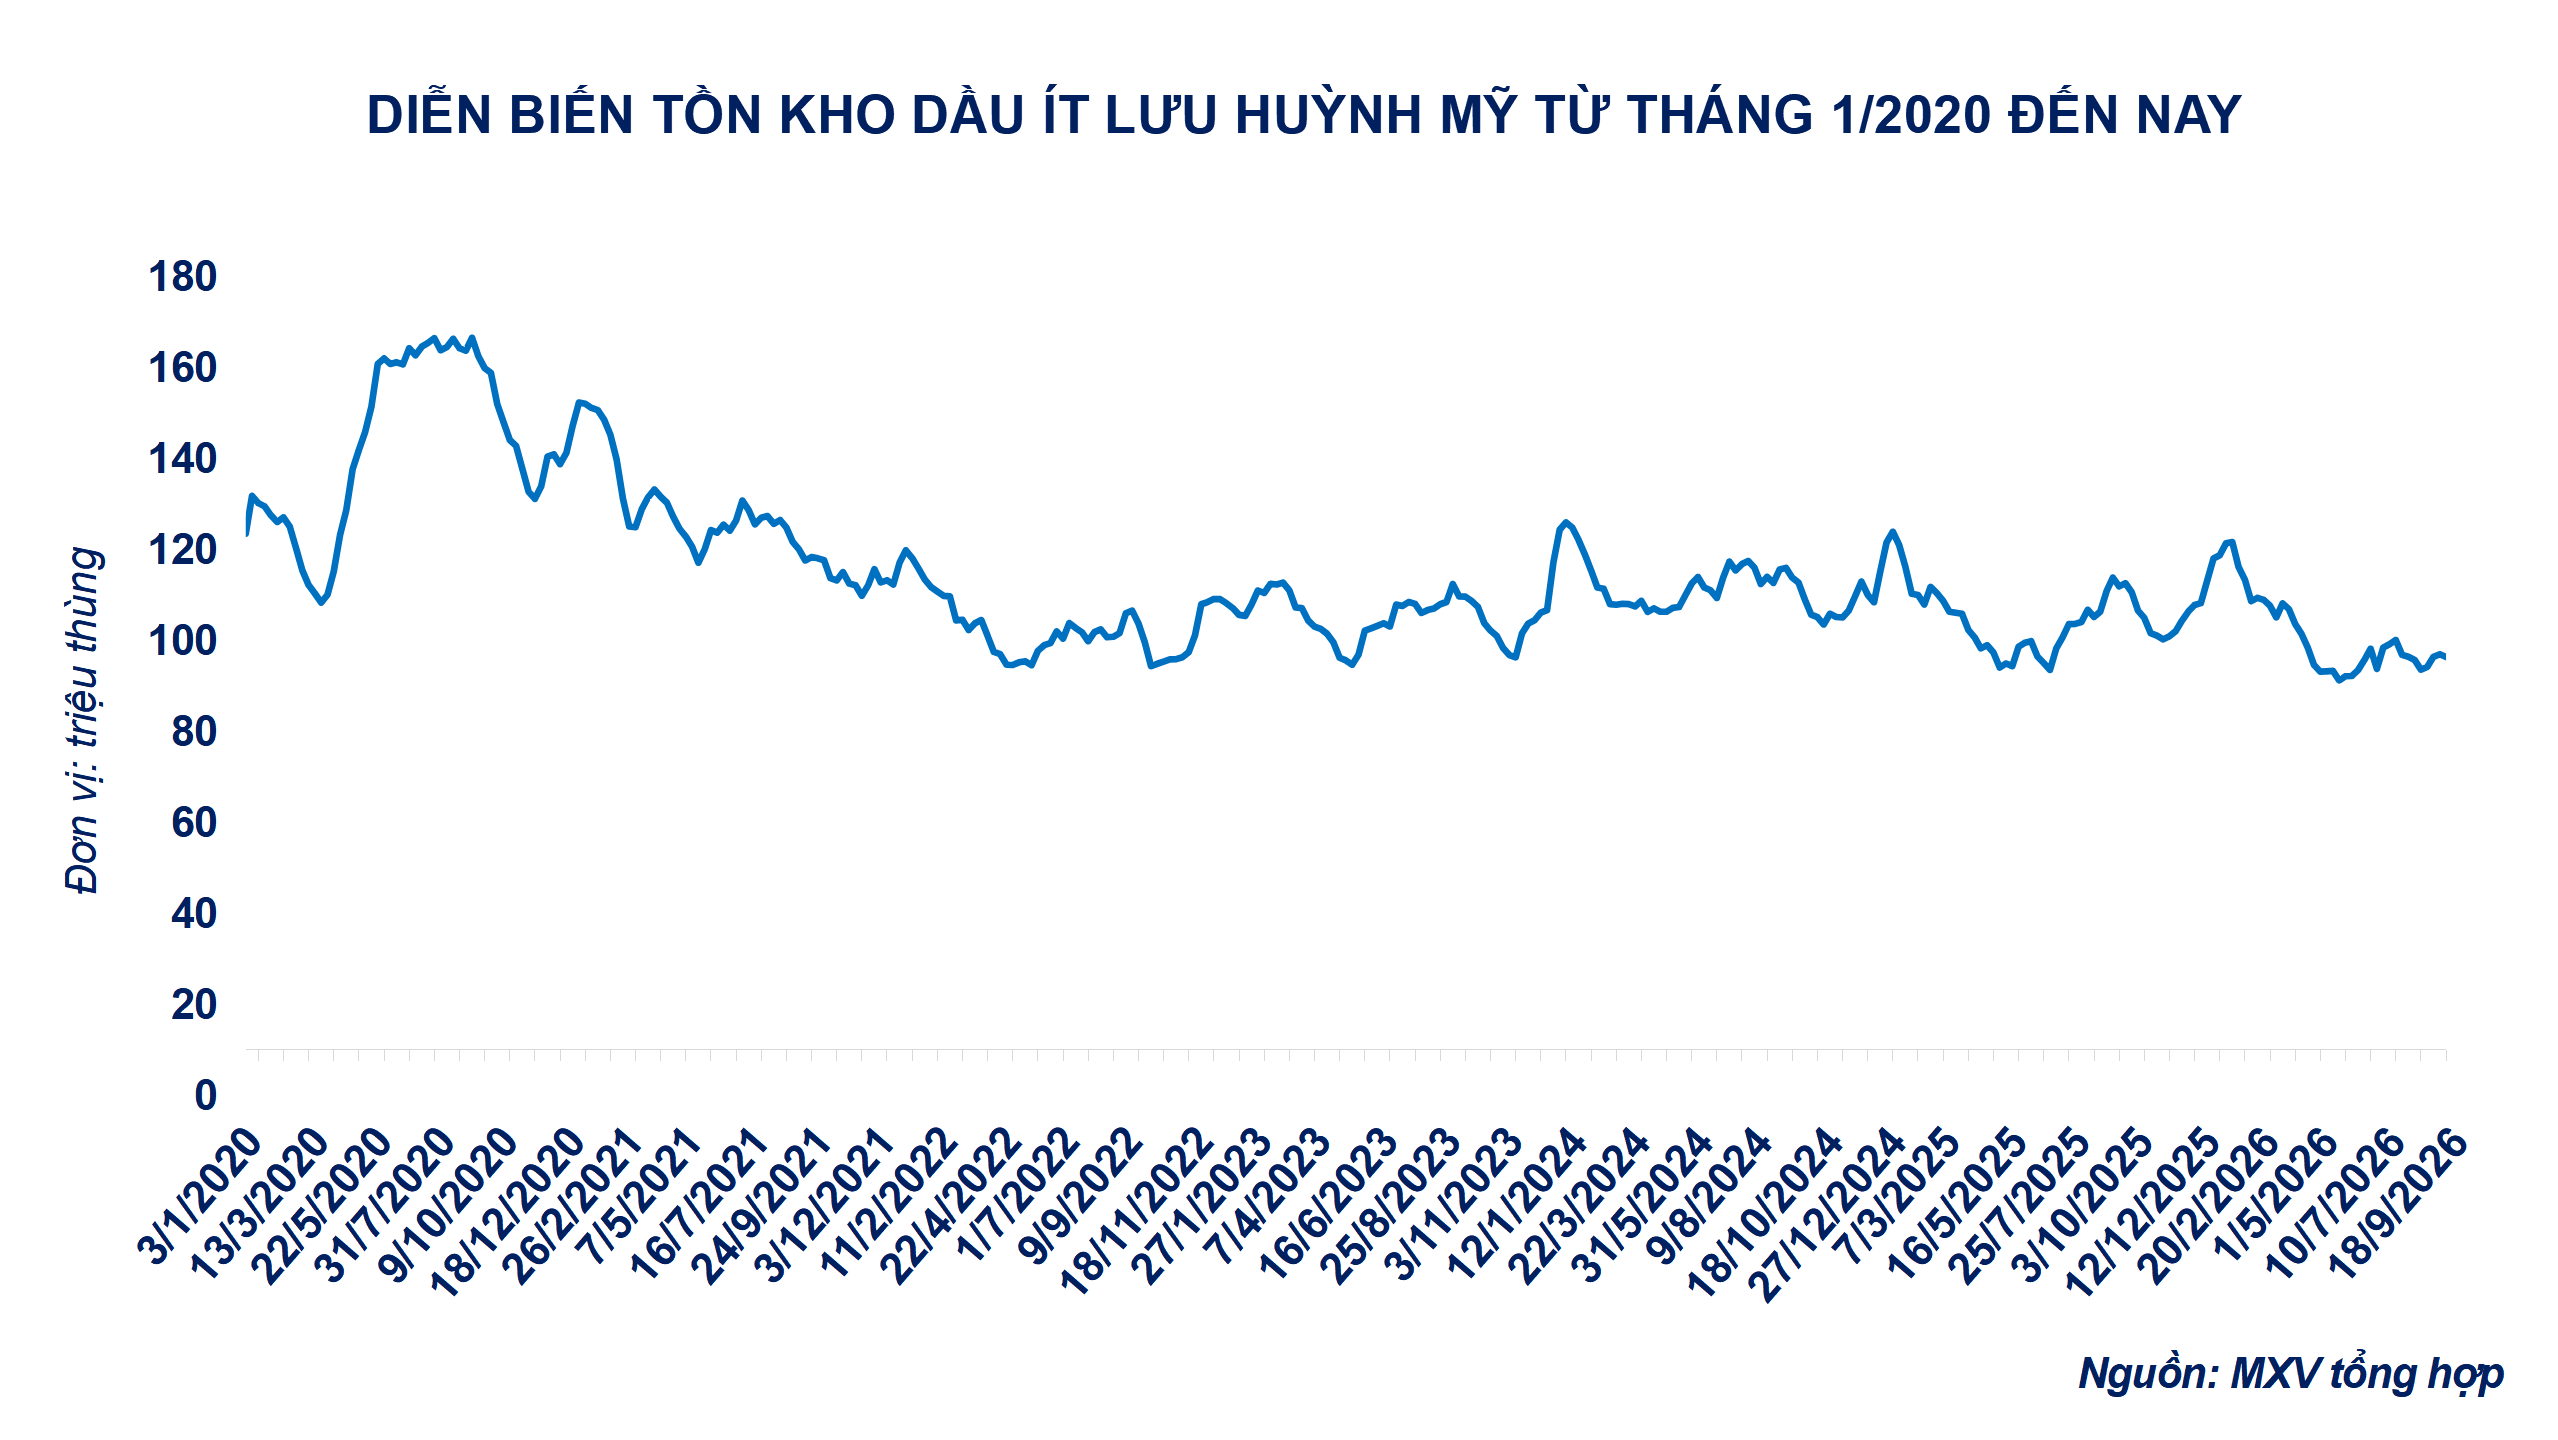
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), giá dầu diesel ít lưu huỳnh trong phiên 23/9 tăng 3,13%, lên 1.417 USD/tấn. Diễn biến giá phản ánh sức ép nguồn cung đang tập trung rõ hơn ở khâu sản phẩm lọc dầu, trong bối cảnh tồn kho diesel của Mỹ chỉ đạt khoảng 96,5 triệu thùng, thấp hơn 12-15% so với mức trung bình 5 năm.
Trong khi tồn kho diesel giảm, tồn kho dầu thô của Mỹ lại tăng khoảng 3 triệu thùng, cho thấy vấn đề hiện tại nằm nhiều hơn ở khả năng đáp ứng nhu cầu sản phẩm lọc dầu. Giá diesel và biên lợi nhuận lọc dầu duy trì ở mức cao đang thúc đẩy các nhà máy lọc dầu Mỹ tăng sản lượng, với sản lượng diesel đạt khoảng 5,04 triệu thùng/ngày, cao hơn mức trung bình 5 năm là 4,61 triệu thùng/ngày.
Tuy nhiên, sản lượng tăng vẫn chưa tạo ra sự cải thiện tương ứng về tồn kho do lượng xuất khẩu diesel tiếp tục ở mức lớn, đạt trung bình khoảng 1,63 triệu thùng/ngày trong tháng 9. Biên lợi nhuận lọc dầu diesel tại Vịnh Mexico so với WTI cũng lên tới 103,19 USD/thùng, tăng 224% so với cùng kỳ, đưa diesel vào nhóm sản phẩm có mức sinh lời cao đối với các nhà máy lọc dầu.
Sức ép nguồn cung còn lan rộng trên thị trường quốc tế khi hoạt động vận chuyển qua eo biển Hormuz bị hạn chế, buộc các nhà xuất khẩu phải sử dụng đường ống, chuyển tải giữa tàu hoặc lựa chọn những tuyến vận chuyển thay thế. Chi phí logistics tăng làm chi phí đưa dầu tới thị trường châu Á cao hơn, qua đó duy trì áp lực lên mặt bằng giá nhiên liệu.
Khả năng Mỹ hạn chế xuất khẩu diesel cũng trở thành yếu tố cần theo dõi đối với thị trường quốc tế. Bộ trưởng Năng lượng Mỹ Chris Wright cảnh báo việc cấm xuất khẩu có thể tạo tác động ngược khi lượng diesel giữ lại trong nước làm tồn kho tăng nhanh, khiến các nhà máy lọc dầu phải giảm công suất và kéo theo sản lượng xăng, diesel cùng nhiên liệu máy bay giảm.
Theo các nguồn tin được dẫn trong tài liệu, nếu Mỹ cấm hoàn toàn xuất khẩu diesel, công suất lọc dầu có thể giảm khoảng 1,9 triệu thùng/ngày, tương đương khoảng 12% tổng công suất. Khi đó, biện pháp nhằm tăng nguồn cung diesel tại thị trường Mỹ có thể đồng thời làm giảm nguồn cung diesel trên thị trường quốc tế.
Tại châu Âu, giá diesel duy trì ở mức cao cũng thúc đẩy các nước điều chỉnh chính sách nhằm tăng tính linh hoạt của nguồn cung. Pháp cho phép tiếp tục bán diesel tiêu chuẩn mùa hè đến ngày 15/11, trong khi một số đề xuất hướng tới nâng tỷ lệ pha nhiên liệu sinh học từ B7 lên khoảng 10%.
Cao su tăng liên tiếp, nguồn cung thu hẹp
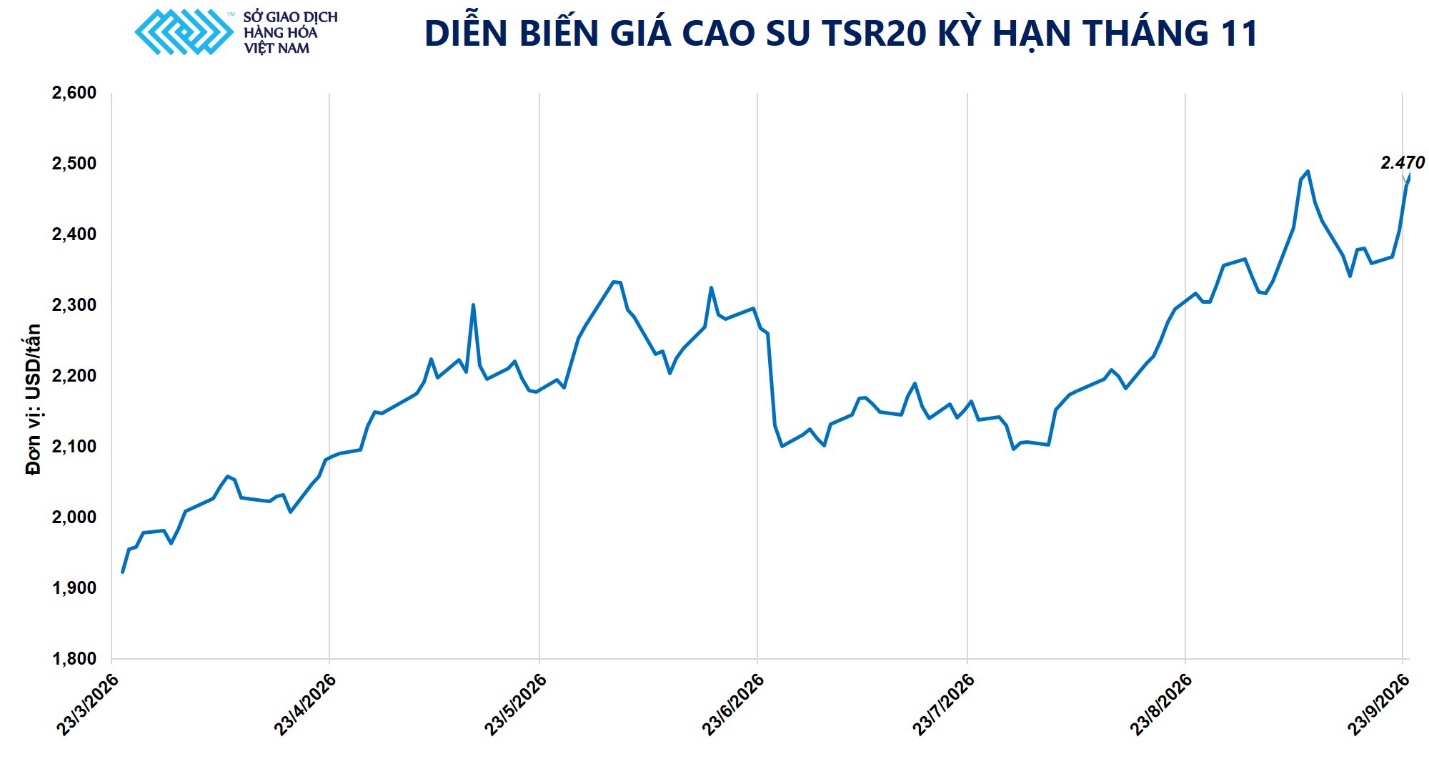
Trên thị trường cao su, giá TSR20 tăng 2,7% trong phiên 23/9, lên 2.470 USD/tấn, đánh dấu phiên tăng thứ ba liên tiếp và cũng là mức cao nhất trong tuần. Động lực chính đến từ giá dầu tăng, nhu cầu nguyên liệu của Trung Quốc gia tăng trước kỳ nghỉ lễ Quốc khánh kết hợp Trung thu đầu tháng 10 và những lo ngại về nguồn cung cao su tự nhiên.
Tại Trung Quốc, các nhà máy sản xuất lốp xe đang tranh thủ mua nguyên liệu trước kỳ nghỉ lễ, tạo lực đẩy cho giá cao su trong ngắn hạn, dù tỷ lệ vận hành thực tế của ngành lốp xe vẫn được đánh giá ở mức thấp do biên lợi nhuận mỏng.
Diễn biến tồn kho cũng tạo thêm lực hỗ trợ cho giá. Tính đến ngày 20/9, tồn kho cao su tự nhiên tại Thanh Đảo, bao gồm cả ngoại kho và kho thương mại, đạt 585.400 tấn, giảm 17.800 tấn, tương đương 2,96% so với kỳ trước.
Giá dầu tăng trong bối cảnh bất ổn địa chính trị còn tạo thêm áp lực đối với các tổ hợp hóa dầu và nguồn cung butadiene, nguyên liệu quan trọng của cao su tổng hợp. Khi chi phí sản xuất tăng, các doanh nghiệp hạ nguồn có xu hướng chuyển sang cao su tự nhiên, qua đó tạo thêm nhu cầu đối với TSR20.
Ở phía cung, thời tiết bất thường tại Đông Nam Á tiếp tục gây sức ép lên sản lượng. Mưa nhiều trong tháng 2, tháng 7 và tháng 8, cùng với khô hạn trong tháng 5 và tháng 6 do El Niño, làm gián đoạn khả năng cung ứng nguyên liệu, trong khi năng lực sản xuất chịu ảnh hưởng từ tình trạng cây cao su già cỗi.
Theo tính toán của MXV dựa trên số liệu Hải quan các nước, xuất khẩu cao su của Thái Lan, Indonesia và Việt Nam trong 7 tháng đầu năm giảm gần 15% so với cùng kỳ năm trước, xuống gần 3 triệu tấn. Dự báo của Hiệp hội Các nước sản xuất cao su tự nhiên cũng cho thấy sản lượng cao su tự nhiên toàn cầu năm 2026 có thể đạt 15,32 triệu tấn, thấp hơn mức tiêu thụ 15,6 triệu tấn, tương ứng thiếu hụt 280.000 tấn trong cả năm.
Tại Việt Nam ngày 24/9, giá mủ cao su tiếp tục đi ngang khi mưa nhiều làm gián đoạn hoạt động cạo mủ. Giá mủ nước tại Bình Phước dao động 535-550 đồng/độ, mủ chén ở mức 26.000-27.000 đồng/kg; tại Cao su Bình Long, giá mủ nước đạt 530-540 đồng/độ, trong khi mủ chén tại Cao su Bà Rịa ở mức 18.100 đồng/kg. Ở thị trường xuất khẩu, giá cao su SVR10 trong tuần 9/9-15/9 tăng khoảng 30 USD/tấn, lên 2.286 USD/tấn.
Diễn biến của diesel và cao su cho thấy thị trường hàng hóa đang chịu tác động đồng thời từ nhu cầu, tồn kho, chi phí logistics, thời tiết và yếu tố địa chính trị. Với diesel, trọng tâm nằm ở khả năng bổ sung tồn kho và duy trì dòng cung ứng quốc tế, trong khi cao su chịu tác động rõ từ sự thu hẹp nguồn cung và nhu cầu nguyên liệu tại các thị trường sản xuất lớn.
Kim loại quý, trong đó có bạch kim tiếp tục gây chú ý trong phiên giao dịch hôm qua (20/1) khi tăng vọt 5,5%, quay lại vùng đỉnh cuối năm 2025. Ở chiều ngược lại, áp lực nguồn cung tại Nga đang lan rộng sang thị trường lúa mì thế giới. Đóng cửa, lực mua áp đảo kéo chỉ số MXV-Index tăng gần 1,6%, lên mức 2.560 điểm.
Lực bán quay trở lại đã chấm dứt chuỗi phiên tăng của thị trường hàng hóa nguyên liệu thế giới. Kết phiên, chỉ số MXV-Index giảm gần 0,7%, xuống 2.542 điểm, trong bối cảnh tâm lý thận trọng gia tăng khi nguồn cung ngũ cốc toàn cầu được dự báo dư thừa ở mức kỷ lục và thông tin Mỹ tạm hoãn áp thuế khoáng sản chiến lược khiến giá đồng nhanh chóng hạ nhiệt.