Rủi ro địa chính trị và biến động của thị trường tiền điện tử
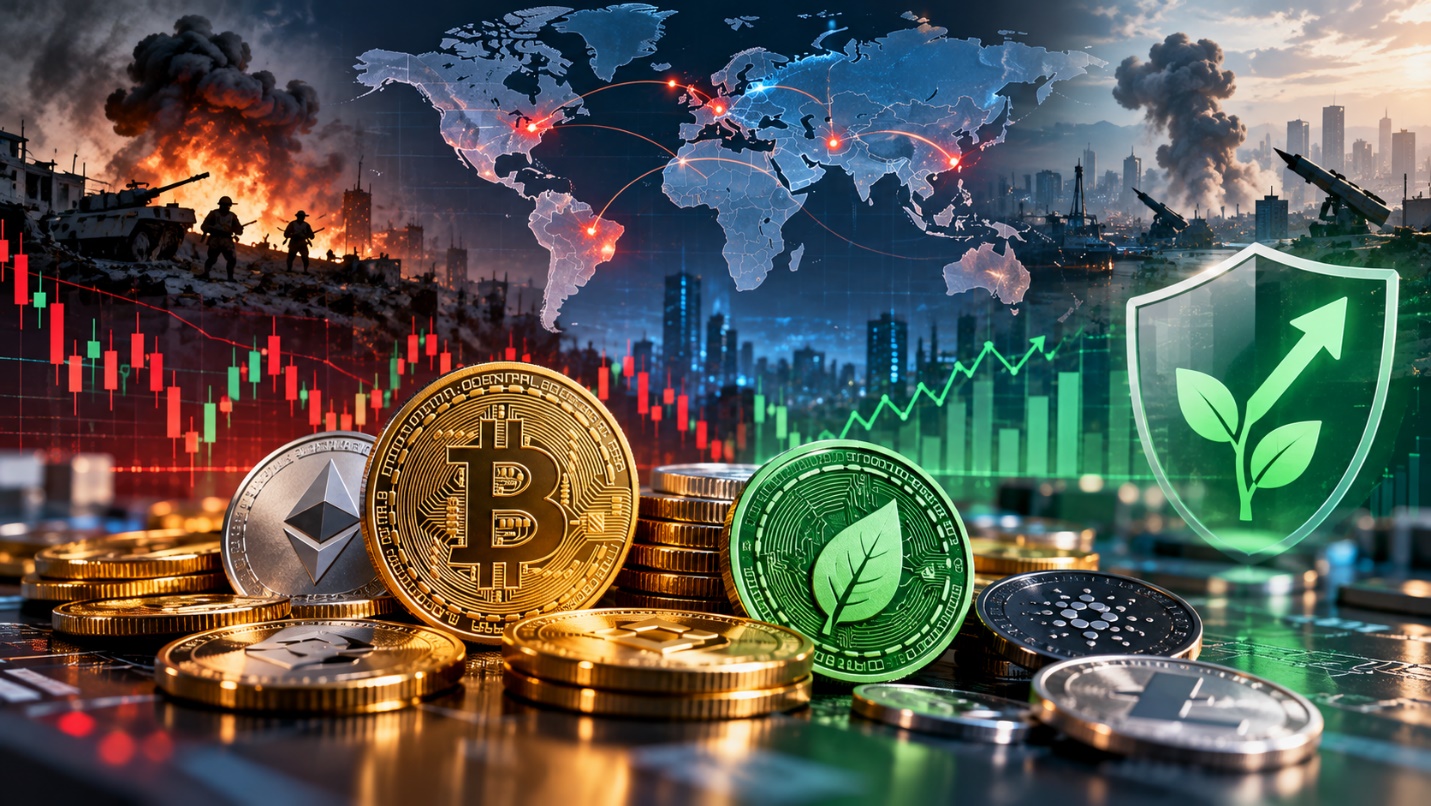
Trong bối cảnh rủi ro địa chính trị gia tăng, thị trường tài chính toàn cầu liên tục đối mặt với những cú sốc khó dự đoán. Một nghiên cứu của nhóm nghiên cứu thuộc Đại học Kinh tế Thành phố Hồ Chí Minh (UEH) tập trung phân tích mối quan hệ giữa rủi ro địa chính trị và biến động tiền điện tử, qua đó cung cấp thêm góc nhìn về khả năng của loại tài sản này trong vai trò tài sản trú ẩn an toàn.
Biến động tiền điện tử trước rủi ro địa chính trị
Nghiên cứu sử dụng dữ liệu của 10 đồng tiền điện tử trong giai đoạn 2014-2023, với tần suất dữ liệu hàng ngày. Nhóm nghiên cứu áp dụng mô hình GARCH-M-GJR-LEV để đo lường biến động và đánh giá phản ứng của thị trường tiền điện tử trước những thay đổi về rủi ro địa chính trị.
Kết quả cho thấy tồn tại mối tương quan tiêu cực giữa rủi ro địa chính trị và mức độ biến động của tiền điện tử. Đáng chú ý, tác động này rõ hơn ở nhóm tiền điện tử xanh, qua đó đặt ra thêm vấn đề về mối liên hệ giữa yếu tố bền vững và khả năng chống chịu của tài sản kỹ thuật số trước các cú sốc trên thị trường.
Rủi ro địa chính trị ngày càng trở thành một yếu tố cần được tính đến trong các quyết định đầu tư. Xung đột, khủng bố, căng thẳng chính trị và cạnh tranh chiến lược giữa các quốc gia có thể tạo ra những cú sốc đối với chuỗi cung ứng, giá năng lượng, lạm phát, tăng trưởng kinh tế và tâm lý thị trường.
Trong các giai đoạn bất ổn, nhà đầu tư thường quan tâm đến khả năng bảo toàn giá trị của tài sản. Các đồng tiền truyền thống như Franc Thụy Sĩ, Yên Nhật hay Đô la Mỹ từng được xem là những tài sản trú ẩn an toàn. Sự thay đổi của môi trường kinh tế và chính sách tiền tệ đặt ra yêu cầu tiếp tục đánh giá khả năng thực hiện chức năng này của các nhóm tài sản khác.
Tiền điện tử trở thành một đối tượng đáng chú ý trong cuộc tranh luận này. Với đặc điểm hoạt động trên nền tảng mật mã và mạng lưới phân tán, tiền điện tử đã hình thành một thị trường có quy mô lớn và mức độ tham gia ngày càng rộng. Tuy nhiên, biến động giá mạnh và khả năng khó dự đoán khiến tiền điện tử vẫn thường được xem là tài sản có rủi ro cao.
Phần lớn các nghiên cứu trước đây tập trung vào tác động của bất ổn chính sách kinh tế đối với thị trường tiền điện tử. Trong khi đó, mối quan hệ trực tiếp giữa rủi ro địa chính trị và biến động của nhóm tài sản này chưa được phân tích đầy đủ. Khoảng trống đó là cơ sở để nhóm nghiên cứu UEH lựa chọn rủi ro địa chính trị làm biến số trọng tâm.
Nghiên cứu phân tích cả yêu cầu và mối đe dọa địa chính trị, đồng thời sử dụng mô hình GARCH-M-GJR-LEV để nhận diện phản ứng của thị trường trước các cú sốc. Cách tiếp cận này giúp nhóm nghiên cứu đánh giá sâu hơn diễn biến biến động của tiền điện tử trong những giai đoạn rủi ro địa chính trị thay đổi.
Kết quả cho thấy cả yêu cầu và mối đe dọa địa chính trị đều có tác động tiêu cực đến biến động tiền điện tử. Theo kết quả nghiên cứu, khi rủi ro địa chính trị gia tăng, mức độ biến động của tiền điện tử có xu hướng giảm.
Diễn biến này gợi mở khả năng tiền điện tử có những đặc điểm tương đồng với tài sản trú ẩn an toàn trong những thời điểm rủi ro tăng cao. Tuy nhiên, nghiên cứu cũng lưu ý vai trò này không xuất hiện một cách ổn định trong mọi điều kiện thị trường, mà chủ yếu thể hiện trong các giai đoạn rủi ro địa chính trị ở mức cao.
Tiền điện tử xanh nổi lên trong bài toán phân bổ tài sản
Một kết quả đáng chú ý khác của nghiên cứu là tác động của rủi ro địa chính trị thể hiện mạnh hơn đối với nhóm tiền điện tử xanh so với nhóm không xanh.
Kết quả này cho thấy yếu tố bền vững có thể trở thành một biến số cần được quan tâm khi đánh giá khả năng chống chịu của tài sản kỹ thuật số. Khi các tiêu chí môi trường và phát triển bền vững ngày càng được đưa vào quyết định đầu tư, sự khác biệt giữa các nhóm tiền điện tử theo đặc điểm xanh có thể trở thành một hướng nghiên cứu và phân tích mới.
Đối với nhà đầu tư, kết quả nghiên cứu gợi mở việc đưa rủi ro địa chính trị vào quá trình phân bổ danh mục. Thay vì đánh giá tiền điện tử thuần túy dựa trên khả năng sinh lời hoặc mức độ đầu cơ, nhà đầu tư có thể xem xét thêm mối quan hệ giữa biến động của tài sản và các cú sốc địa chính trị.
Điều này đặc biệt có ý nghĩa trong những giai đoạn thị trường chịu tác động đồng thời từ nhiều nguồn bất ổn. Việc nhận diện thời điểm rủi ro địa chính trị tăng cao có thể hỗ trợ nhà đầu tư đánh giá lại mức độ biến động của từng nhóm tài sản và xây dựng phương án quản trị rủi ro phù hợp.
Từ góc độ chính sách, kết quả nghiên cứu cho thấy tiền điện tử cần được nhìn nhận như một cấu phần có liên quan đến thị trường tài chính. Đặc tính xuyên biên giới và mức độ biến động riêng của tài sản kỹ thuật số đặt ra yêu cầu tiếp tục hoàn thiện cách tiếp cận quản lý, đặc biệt trong những giai đoạn thị trường xuất hiện các cú sốc địa chính trị.
Kết quả về nhóm tiền điện tử xanh cũng mở ra một hướng tiếp cận liên quan đến tài sản bền vững. Việc đánh giá phản ứng của nhóm tài sản này trước rủi ro địa chính trị có thể cung cấp thêm cơ sở cho các nghiên cứu về tài chính xanh, đầu tư bền vững và quản trị danh mục.
Với nhà đầu tư và các tổ chức tài chính, nghiên cứu của UEH cung cấp thêm bằng chứng để xem xét tiền điện tử trong chiến lược quản trị rủi ro. Vai trò của tiền điện tử như một tài sản trú ẩn an toàn cần được đánh giá trong từng trạng thái thị trường, đặc biệt khi rủi ro địa chính trị tăng mạnh. Kết quả nghiên cứu đồng thời cho thấy biến động tiền điện tử, rủi ro địa chính trị và yếu tố bền vững có thể được xem xét trong cùng một khung phân tích khi đánh giá triển vọng của thị trường tài sản kỹ thuật số.
ThS. Hoàng Thị Phương Anh, TS. Tô Công Nguyên Bảo, Trần Đình Hoàng – Đại học Kinh tế Thành phố Hồ Chí Minh