Quyết định 1809/QĐ-TTg: Thêm lực đẩy cho tín dụng nông nghiệp, phát triển nông thôn
Sỹ Lam
Khu vực nông thôn đang đứng trước một thay đổi quan trọng về cách tiếp cận vốn bởi Quyết định 1809/QĐ-TTg ngày 18/9/2026, với định hướng hiện đại hóa hệ thống ngân hàng và mở rộng khả năng tiếp cận vốn, đang tạo thêm dư địa để các tổ chức tín dụng dịch chuyển từ mô hình cho vay dựa nhiều vào tài sản sang đánh giá thực chất hơn năng lực tạo dòng tiền của khách hàng, chuỗi giá trị và phương án sản xuất kinh doanh.
Khi “sổ đỏ” không còn là câu chuyện duy nhất
Trong nhiều năm, một nghịch lý tồn tại khá rõ trong tín dụng nông nghiệp nhu cầu vốn lớn nhưng khả năng đáp ứng điều kiện tín dụng của người vay lại hạn chế. Một hộ sản xuất có thể có đất, mùa vụ, máy móc, hợp đồng tiêu thụ và lịch sử sản xuất nhiều năm, nhưng nếu những tài sản đó khó định giá, khó hoàn thiện hồ sơ pháp lý hoặc dòng tiền chưa được chứng minh đầy đủ, khả năng tiếp cận tín dụng vẫn có thể bị thu hẹp.
Vấn đề vì thế không đơn thuần nằm ở “thiếu vốn”. Nút thắt sâu hơn là cách ngân hàng nhìn nhận rủi ro và cách dữ liệu của khu vực nông thôn được chuyển hóa thành thông tin tín dụng.
Quyết định 1809/QĐ-TTg ngày 18/9/2026 cho thấy một hướng tiếp cận đáng chú ý yêu cầu tiếp tục hoàn thiện khung khổ pháp lý về tín dụng, đồng thời chỉ đạo các tổ chức tín dụng cải tiến quy định nội bộ, cho vay dựa trên phương án sản xuất kinh doanh, chuỗi giá trị, chuỗi cung ứng, dữ liệu thanh toán và dòng tiền; đồng thời đa dạng hóa các loại hình tài sản bảo đảm phù hợp pháp luật. Đây là thay đổi có ý nghĩa với nông nghiệp.
Bởi đặc thù của ngành này là dòng tiền không vận động theo nhịp của một khoản vay doanh nghiệp thông thường. Tiền được đưa vào đất, giống, phân bón, thức ăn chăn nuôi, máy móc, logistics; sau đó chỉ quay trở lại khi mùa vụ kết thúc hoặc hàng hóa được tiêu thụ. Nếu ngân hàng chỉ nhìn vào tài sản thế chấp mà chưa nhìn đầy đủ vào chuỗi dòng tiền, một phần đáng kể nhu cầu vốn có khả năng bị bỏ ngỏ.
Từ “cho vay hộ” sang tài trợ cả chuỗi giá trị
Điểm đáng chú ý của Quyết định 1809/QĐ-TTg không nằm ở việc mở rộng tín dụng bằng mọi giá, mà ở việc thay đổi phương pháp cấp tín dụng. Đề án được phê duyệt tại Quyết định 1809/QĐ-TTg đặt trọng tâm vào cho vay dựa trên phương án sản xuất kinh doanh, mở rộng thị trường đầu ra, chuỗi giá trị, chuỗi cung ứng và dữ liệu thanh toán, dòng tiền. Đồng thời, cơ chế bao thanh toán được định hướng hoàn thiện để giúp doanh nghiệp cải thiện dòng tiền và giảm mức độ phụ thuộc vào tài sản bảo đảm truyền thống. Nếu được triển khai hiệu quả ở khu vực nông thôn, đây có thể là một thay đổi đáng kể.
Một doanh nghiệp chế biến có hợp đồng đầu ra, một hợp tác xã có vùng nguyên liệu ổn định và nhóm nông dân có lịch sử giao dịch minh bạch có thể được nhìn nhận như những mắt xích của cùng một chuỗi thay vì ba khách hàng hoàn toàn độc lập.
Khi đó, ngân hàng không chỉ cấp vốn cho người trồng lúa, nuôi tôm hay trồng cà phê. Ngân hàng tài trợ cho dòng chảy của một chuỗi sản xuất.
Cách tiếp cận này đặc biệt phù hợp với xu hướng tái cấu trúc nông nghiệp Việt Nam từ sản xuất nhỏ lẻ sang liên kết vùng nguyên liệu, chế biến sâu, truy xuất nguồn gốc, tiêu chuẩn hóa sản phẩm và xây dựng chuỗi xuất khẩu.
Nói cách khác, tín dụng nông nghiệp đang có cơ hội chuyển từ “cho vay theo tài sản” sang “tài trợ theo năng lực tạo tiền”.
Dữ liệu có thể trở thành tài sản mới của người nông dân: Một trong những thay đổi ít nhìn thấy ngay nhưng có thể tạo tác động lớn hơn trong trung hạn là hạ tầng dữ liệu.
Quyết định 1809/QĐ-TTg xác định dữ liệu số, công nghệ dữ liệu lớn, trí tuệ nhân tạo, điện toán đám mây và các công nghệ số tiên tiến là một phần trong quá trình hiện đại hóa hệ thống ngân hàng. Đáng chú ý, Đề án cũng đặt vấn đề phát triển các hình thức thanh toán phù hợp với khu vực nông thôn, vùng sâu, vùng xa. Đây chính là nền tảng để bài toán tín dụng nhỏ lẻ ở nông thôn được giải theo cách khác.
Một hộ kinh doanh nông nghiệp có thể chưa có báo cáo tài chính theo chuẩn doanh nghiệp, nhưng có lịch sử thanh toán, doanh thu qua tài khoản, hóa đơn điện tử, dữ liệu mua vật tư, doanh số bán hàng và lịch sử trả nợ. Khi những dữ liệu này được kết nối và sử dụng đúng quy định, ngân hàng có thêm cơ sở để đánh giá khả năng trả nợ thay vì chỉ nhìn vào giá trị tài sản thế chấp. Điều này cũng mở ra cuộc cạnh tranh mới giữa các tổ chức tín dụng.
Lợi thế không còn chỉ nằm ở ngân hàng có nhiều chi nhánh nhất, mà ngày càng thuộc về tổ chức có khả năng thu thập, chuẩn hóa và phân tích dữ liệu khách hàng tốt nhất.
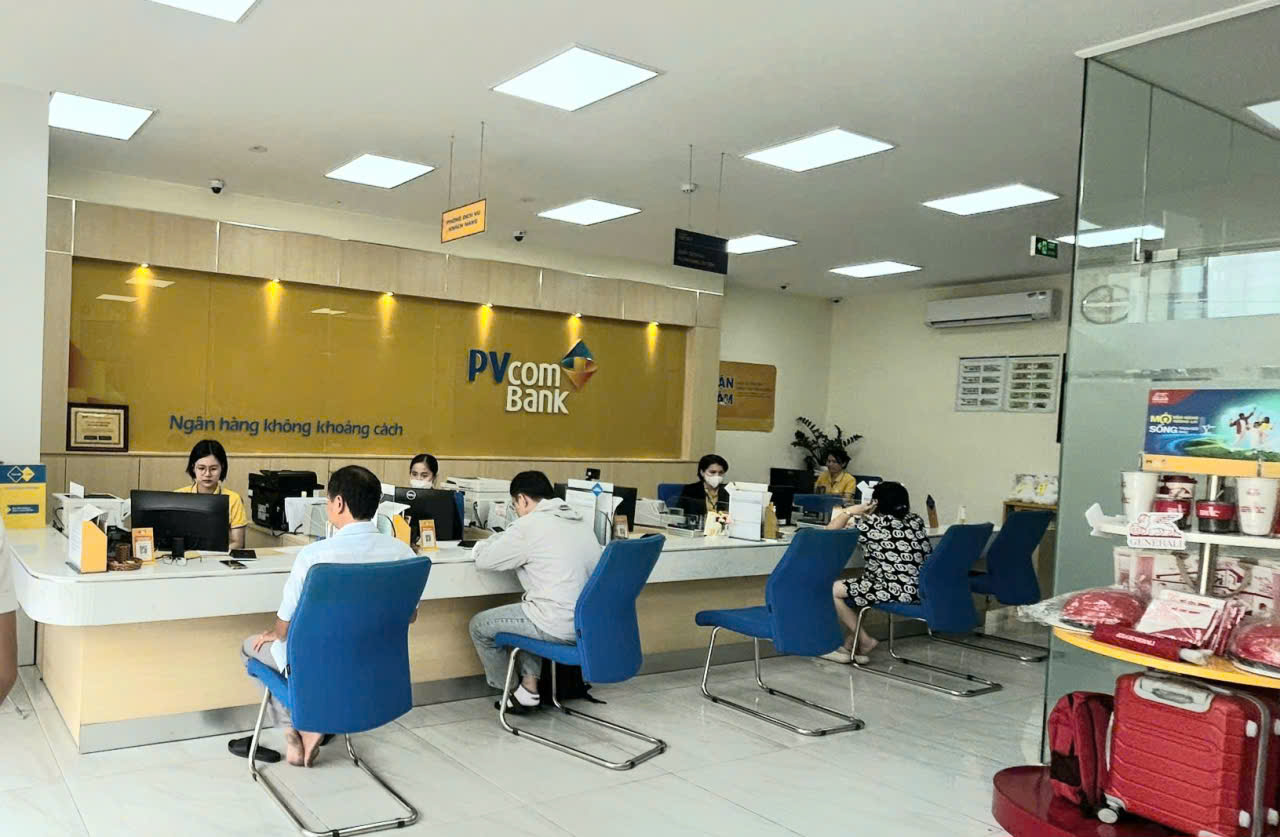
Ảnh minh họa. Nguồn: Trọng Triết
Cơ hội không chỉ dành cho ngân hàng lớn
Một hệ quả đáng chú ý khác của chính sách là không gian thị trường dành cho nhiều mô hình tín dụng cùng tồn tại. Các ngân hàng có mạng lưới rộng vẫn có lợi thế lớn tại nông thôn. Nhưng cùng lúc, các ngân hàng có nền tảng công nghệ mạnh có thể tiếp cận khách hàng thông qua ngân hàng số, chấm điểm tín dụng và thanh toán điện tử.
Trong khi đó, hệ thống Quỹ tín dụng nhân dân và Ngân hàng Hợp tác xã có lợi thế riêng về mức độ gắn kết địa bàn.
Quyết định 1809/QĐ-TTg yêu cầu xây dựng các biện pháp thu hút, mở rộng thành viên của Quỹ tín dụng nhân dân, trong đó có người dân, hợp tác xã, doanh nghiệp nhỏ và doanh nghiệp siêu nhỏ trên địa bàn hoạt động, nhằm tăng khả năng tiếp cận vốn. Đề án cũng đặt việc xử lý các quỹ tín dụng nhân dân yếu kém trong tổng thể chương trình cơ cấu lại hệ thống Quỹ tín dụng nhân dân và Ngân hàng Hợp tác xã giai đoạn 2026-2030. Như vậy, thị trường tín dụng nông thôn trong những năm tới có thể không phải cuộc chơi giữa “ngân hàng lớn và ngân hàng nhỏ”, mà là cuộc cạnh tranh về độ sâu dữ liệu, khả năng quản trị rủi ro và mức độ hiểu khách hàng địa phương.
Không thể mở van tín dụng nếu thiếu “bộ lọc” rủi ro
Tuy nhiên, một điểm cần nhìn thẳng là mở rộng khả năng tiếp cận vốn không đồng nghĩa với hạ chuẩn tín dụng.
Ngược lại, Quyết định 1809/QĐ-TTg đặt song song hai yêu cầu: tăng khả năng tiếp cận vốn và nâng cao chất lượng quản trị rủi ro. Đề án yêu cầu tăng cường giám sát các tổ chức tín dụng có mức độ tập trung tín dụng cao, tăng trưởng tín dụng nhanh, nợ xấu cao hoặc dư nợ lớn ở những lĩnh vực tiềm ẩn rủi ro; đồng thời yêu cầu các ngân hàng tăng cường kiểm tra chất lượng tín dụng, phân loại nợ, trích lập dự phòng và quản lý tài sản bảo đảm. Đây là điểm đặc biệt quan trọng đối với tín dụng nông nghiệp.
Bởi rủi ro của nông nghiệp không biến mất khi ngân hàng thay đổi cách thẩm định. Thiên tai, dịch bệnh, biến động giá nông sản và rủi ro thị trường vẫn hiện hữu.
Vì vậy, mô hình tín dụng nông nghiệp mới cần đi cùng bảo hiểm nông nghiệp, quản trị chuỗi, giám sát dòng tiền và cơ chế xử lý rủi ro phù hợp.
Mục tiêu không phải biến khoản vay không có tài sản thế chấp thành khoản vay không có kiểm soát. Mục tiêu là thay thế một phần “bộ lọc tài sản” bằng một “bộ lọc dữ liệu và dòng tiền” tốt hơn, đó mới là phần khó nhất của câu chuyện.
TS Nguyễn Minh Trí, Giảng viên Trường Đại học Ngân hàng TP. Hồ Chí Minh nêu quan điểm: Tín dụng nông nghiệp cần một cách đo rủi ro mới. “Điểm quan trọng nhất không phải là ngân hàng cho vay được bao nhiêu, mà là ngân hàng có thể nhận diện đúng khả năng tạo dòng tiền của khách hàng đến đâu. Với nông nghiệp, tài sản thế chấp chỉ là một lớp bảo vệ; nguồn trả nợ cuối cùng vẫn phải đến từ hiệu quả của phương án sản xuất và khả năng tiêu thụ sản phẩm”. “Nếu dữ liệu thanh toán, dữ liệu chuỗi cung ứng và lịch sử tín dụng được kết nối tốt, ngân hàng sẽ có cơ sở để giảm dần sự phụ thuộc vào tài sản bảo đảm truyền thống. Khi đó, hợp tác xã và hộ sản xuất có mô hình kinh doanh minh bạch sẽ có thêm cơ hội tiếp cận vốn”.
“Nhưng cùng với đó, ngân hàng phải đầu tư mạnh hơn cho quản trị rủi ro. Nông nghiệp có tính mùa vụ và chịu tác động lớn của thời tiết, nên mô hình chấm điểm tín dụng không thể sao chép nguyên xi từ tín dụng tiêu dùng hoặc tín dụng đô thị” – TS Nguyễn Minh Trí cho biết.
“Lực đẩy” chỉ phát huy khi ngân hàng dám thay đổi cách làm
Điều đáng chú ý nhất của Quyết định 1809/QĐ-TTg, xét từ góc độ tín dụng nông nghiệp, có lẽ không nằm ở một gói tín dụng cụ thể.
Giá trị lớn hơn nằm ở việc chính sách đang tạo ra một khung tư duy mới về tiếp cận vốn: vốn phải đi theo nhu cầu sản xuất kinh doanh thực chất, theo chuỗi giá trị, theo dữ liệu và theo khả năng tạo dòng tiền.
Định hướng này cũng phù hợp với mục tiêu đến năm 2030 xây dựng hệ thống tổ chức tín dụng hoạt động lành mạnh, hiệu quả, minh bạch, dựa trên nền tảng công nghệ hiện đại và quản trị tiên tiến; đồng thời giúp doanh nghiệp, đặc biệt doanh nghiệp nhỏ và vừa, tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp hơn với đặc thù từng ngành nghề.
Với nông nghiệp, ý nghĩa của sự thay đổi còn lớn hơn. Bởi nếu vốn ngân hàng có thể đi sâu hơn vào vùng nguyên liệu, hợp tác xã, hộ sản xuất, doanh nghiệp chế biến và các chuỗi xuất khẩu, tín dụng sẽ không còn chỉ đóng vai trò “bù vốn” cho sản xuất. Nó có thể trở thành một công cụ tái cấu trúc cả chuỗi giá trị nông nghiệp.
Quyết định 1809/QĐ-TTg vì thế có thể tạo thêm một lực đẩy cho tín dụng nông thôn, nhưng “lực đẩy” ấy chỉ biến thành tăng trưởng thực khi ba mắt xích cùng chuyển động: dữ liệu phải đủ tốt, mô hình quản trị rủi ro phải đủ sâu và ngân hàng phải thực sự thay đổi cách nhìn về khách hàng nông nghiệp.
Khi đó, câu hỏi của tín dụng nông thôn sẽ không còn đơn giản là “khách hàng có gì để thế chấp?”, mà tiến thêm một bước quan trọng hơn: “Khách hàng đang tạo ra giá trị gì, dòng tiền hình thành ở đâu và ngân hàng có thể đồng hành với dòng tiền ấy như thế nào?” Đó mới là dư địa tăng trưởng đáng kể nhất mà một chính sách hiện đại hóa ngân hàng có thể mở ra cho nông nghiệp và nông thôn Việt Nam trong giai đoạn 2026 - 2030.