Ngành sắn trước bài toán giảm phụ thuộc thị trường Trung Quốc
Minh Anh
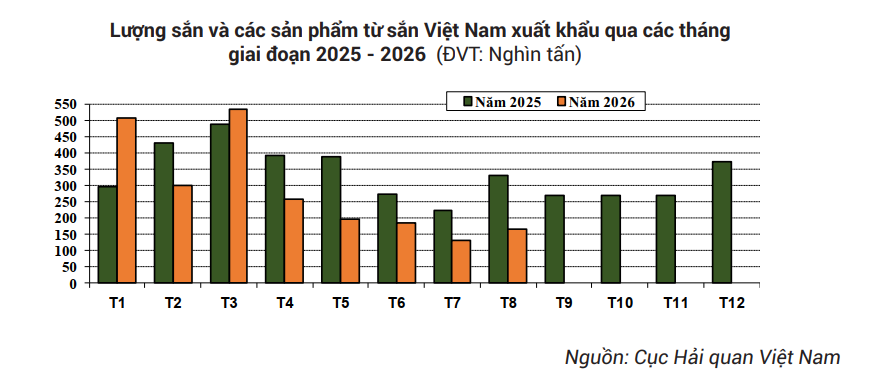
8 tháng đầu năm 2026, xuất khẩu sắn và các sản phẩm từ sắn đạt 2,27 triệu tấn, trị giá 840,4 triệu USD. Lượng xuất khẩu giảm 19,4%, nhưng giá xuất khẩu tăng giúp mức giảm về trị giá chỉ còn 2,1%.
Trong khi Trung Quốc vẫn chiếm 93,1% lượng xuất khẩu, Hàn Quốc và Ma-lai-xi-a đang nổi lên với tốc độ tăng trưởng cao.
Giá sắn tăng, nguồn cung chịu sức ép
Thị trường sắn Việt Nam đang trải qua giai đoạn giá nguyên liệu và giá xuất khẩu duy trì ở mức cao, trong khi sản lượng xuất khẩu chịu sức ép. Trong 8 tháng đầu năm 2026, tổng lượng sắn và các sản phẩm từ sắn xuất khẩu đạt 2,27 triệu tấn, trị giá 840,4 triệu USD, giảm 19,4% về lượng và 2,1% về trị giá so với cùng kỳ năm 2025.
Riêng mặt hàng sắn đạt 944,4 nghìn tấn, trị giá 222,6 triệu USD, tăng 5,6% về lượng và 23,1% về trị giá. Diễn biến này cho thấy giá trị xuất khẩu đang được nâng lên trong bối cảnh nguồn cung và lượng giao dịch có nhiều biến động.
Tại thị trường trong nước, giá sắn củ tươi tiếp tục ở mức cao. Sắn đầu vụ loại 30% độ bột được thu mua khoảng 3.700-4.000 đồng/kg. Tại Tây Ninh, giá đạt 146,6-156,6 đồng/độ bột, tương đương khoảng 4.400-4.700 đồng/kg. Tại Đắk Lắk, Phú Yên, Gia Lai và khu vực miền Trung, giá dao động 130-133,3 đồng/độ bột, tương đương 3.700-4.000 đồng/kg.
Trong 8 tháng đầu năm 2026, tổng lượng sắn và các sản phẩm từ sắn xuất khẩu đạt 2,27 triệu tấn, trị giá 840,4 triệu USD, giảm 19,4% về lượng và 2,1% về trị giá so với cùng kỳ năm 2025.
Giá sắn lát khô tại các tổng kho phía Nam quanh mức 5.400 đồng/kg, loại đẹp và sạch đạt 5.800 đồng/kg. Nhu cầu trong nước tăng khi giá ngô và cám mì ở mức cao, thúc đẩy các nhà máy thức ăn chăn nuôi và sản xuất cồn ethanol tăng mua sắn lát.
Diễn biến giá sắn tại các thị trường sản xuất lớn đang chịu tác động rõ rệt từ nguồn cung. Tại Thái Lan, giá sắn củ tươi loại 25% độ bột duy trì 3,60-4,30 Baht/kg, trong khi tinh bột sắn xuất khẩu ở mức 705 USD/tấn FOB Bangkok.
Hạn hán và dịch bệnh khảm lá sắn làm giảm nguồn cung củ tươi tại Thái Lan, khiến các nhà máy chế biến nội địa hoạt động dưới 50% công suất thiết kế. Do thiếu nguyên liệu, Thái Lan tăng thu mua sắn từ Campuchia và Lào, đồng thời đẩy mạnh xuất khẩu sắn lát và sắn viên sang Nhật Bản phục vụ ngành thức ăn chăn nuôi.
Tại Trung Quốc, nhu cầu tăng mạnh trước Tết Trung thu và Quốc khánh ngày 1/10 đẩy giá thu mua tinh bột sắn tại biên giới lên mức kỷ lục 4.200 NDT/tấn trong tuần 7-10/9. Đầu tháng 9, giá đã ở mức 4.050 NDT/tấn.
Tồn kho tinh bột sắn tại các cảng biển lớn của Trung Quốc chỉ còn khoảng 98.000 tấn, giảm gần 80% so với cùng kỳ năm 2025. Nguồn hàng tại cảng giảm sâu trong khi nhu cầu giao ngay tăng tạo sức ép lên giá.
Đáng chú ý, tinh bột sắn tại Trung Quốc đang cao hơn tinh bột ngô 2.015 NDT/tấn. Tuy nhiên, mức chênh lệch này chưa khiến nhu cầu đối với tinh bột sắn suy giảm mạnh, do sản phẩm vẫn có lợi thế về đặc tính kỹ thuật trong phân khúc thực phẩm và công nghiệp cao cấp.
Giá xuất khẩu bình quân của Việt Nam sang Trung Quốc trong 8 tháng đầu năm đạt 362 USD/tấn, tăng 20,9% so với cùng kỳ năm trước. Trong khi đó, lượng xuất khẩu giảm 20,8%, còn 2,11 triệu tấn; trị giá đạt 764,6 triệu USD, giảm 4,2%.
Như vậy, giá tăng đang bù đắp một phần đáng kể cho sự sụt giảm về lượng. Đây là yếu tố quan trọng giúp kim ngạch xuất khẩu sắn không giảm tương ứng với mức giảm sản lượng.
Tuy nhiên, sự phụ thuộc vào Trung Quốc vẫn là vấn đề lớn. Thị trường này chiếm tới 93,1% tổng lượng xuất khẩu sắn và các sản phẩm từ sắn của Việt Nam. Khi lượng xuất khẩu sang Trung Quốc giảm 20,8%, tổng lượng xuất khẩu của toàn ngành cũng chịu tác động rõ rệt.
Hàn Quốc mở rộng thị phần, Ma-lai-xi-a tăng mạnh
Trong bối cảnh Trung Quốc vẫn chi phối thị trường, Hàn Quốc đang trở thành điểm sáng về tăng trưởng. 8 tháng đầu năm, Việt Nam xuất khẩu sang Hàn Quốc 26 nghìn tấn sắn và các sản phẩm từ sắn, trị giá 8,8 triệu USD, tăng 48,1% về lượng và 86,5% về trị giá so với cùng kỳ.
Ở phân khúc sắn lát, Việt Nam xuất khẩu sang Hàn Quốc 15,4 nghìn tấn, trị giá 5,4 triệu USD, tăng 104,7% về lượng và 152% về trị giá. Thị phần của Việt Nam tăng từ 15% lên 35,4%, trong khi thị phần của Thái Lan giảm từ 85% xuống 64,5%.
Với tinh bột sắn, Việt Nam xuất khẩu 1,7 nghìn tấn, trị giá 904 nghìn USD, tăng 26,6% về lượng và 54,4% về trị giá. Thị phần tăng từ 7,1% lên 12,9%.
Tuy nhiên, tốc độ tăng trưởng tại Hàn Quốc chưa thực sự ổn định. Lượng xuất khẩu tập trung cao trong tháng 7 và giảm mạnh trong tháng 8. Đây là điểm doanh nghiệp cần lưu ý nếu muốn biến mức tăng thị phần hiện tại thành thị trường tiêu thụ ổn định.
Ma-lai-xi-a cũng ghi nhận mức tăng đáng kể. Xuất khẩu đạt 28,4 nghìn tấn, trị giá 13,8 triệu USD, tăng 50% về lượng và 89,3% về trị giá. Nhật Bản và Pa-ki-xtan cũng ghi nhận tăng trưởng tích cực.
Ở chiều ngược lại, xuất khẩu sang Đài Loan đạt 26,6 nghìn tấn, trị giá 13 triệu USD, giảm 30,9% về lượng và 8,8% về trị giá.
Cơ cấu thị trường vẫn tập trung lớn vào Trung Quốc, chiếm 93,1% lượng xuất khẩu. Hàn Quốc và Ma-lai-xi-a đang tăng nhanh, nhưng quy mô còn nhỏ. Doanh nghiệp cần tiếp tục mở rộng các thị trường này để giảm phụ thuộc vào Trung Quốc.
Năng lực chế biến cũng là điểm cần cải thiện. Giá nguyên liệu tăng, trong khi yêu cầu về chất lượng ngày càng cao, khiến xuất khẩu sản phẩm thô khó tạo thêm giá trị. Doanh nghiệp cần đầu tư chế biến sâu, xây dựng vùng nguyên liệu sạch và sử dụng giống sắn kháng bệnh, đồng thời đáp ứng yêu cầu kiểm dịch của từng thị trường.
Tại Hàn Quốc, thị phần sắn lát của Việt Nam đã tăng từ 15% lên 35,4%, còn tinh bột sắn tăng từ 7,1% lên 12,9%. Đây là cơ hội để doanh nghiệp mở rộng thị trường, nhưng muốn duy trì thị phần cần bảo đảm nguồn cung ổn định, chất lượng đồng đều và đáp ứng yêu cầu kỹ thuật.
Tại Trung Quốc, giá xuất khẩu bình quân 8 tháng tăng 20,9%, lên 362 USD/tấn; giá giao dịch biên mậu đạt 4.200 NDT/tấn. Mặt bằng giá cao hỗ trợ kim ngạch, nhưng việc Trung Quốc chiếm 93,1% lượng xuất khẩu khiến ngành sắn dễ chịu tác động khi nhu cầu hoặc chính sách nhập khẩu của thị trường này thay đổi.
Trong ngắn hạn, giá sắn được hỗ trợ bởi nguồn cung hạn chế tại Thái Lan, tồn kho thấp tại Trung Quốc và nhu cầu tăng theo mùa vụ. Về dài hạn, ngành sắn cần tập trung vào ba hướng: chủ động nguồn nguyên liệu, tăng tỷ trọng chế biến sâu và mở rộng thị trường xuất khẩu.
Giá cao và thị phần tăng đang tạo thuận lợi cho ngành sắn, nhưng đây chưa phải nền tảng cho tăng trưởng bền vững. Doanh nghiệp cần biến lợi thế về giá và thị trường hiện tại thành nguồn cung ổn định, sản phẩm có giá trị cao hơn và cơ cấu xuất khẩu đa dạng hơn.
8 tháng đầu năm 2024, xuất khẩu sắn và các sản phẩm từ sắn của Việt Nam đạt 1,79 triệu tấn, trị giá 822,72 triệu USD, giảm 3,8% về lượng, nhưng tăng 7% về trị giá so với cùng kỳ năm 2023.
Cục Xuất nhập khẩu cho biết, 10 tháng năm 2024, xuất khẩu sắn và các sản phẩm từ sắn của Việt Nam đạt 2,09 triệu tấn, trị giá 955,41 triệu USD, giảm 12,7% về lượng và giảm 7% về trị giá so với cùng kỳ năm 2023.
Nguyên nhân xuất khẩu sắn và sản phẩm sắn giảm do tháng 02/2024 có thời gian nghỉ Tết cổ truyền của cả Việt Nam và Trung Quốc, nên hoạt động xuất khẩu sắn và các sản phẩm từ sắn của Việt Nam bị ảnh hưởng.
Theo Cục Xuất nhập khẩu 11 tháng năm 2023, xuất khẩu sắn và các sản phẩm từ sắn đạt trên 2,66 triệu tấn, trị giá 1,16 tỷ USD, giảm 6,8% về lượng và giảm 7,3% về trị giá so với cùng kỳ năm 2022.