MXV-Index giảm phiên thứ 9 liên tiếp, mất mốc 2.700 điểm
Hoàng Mừng
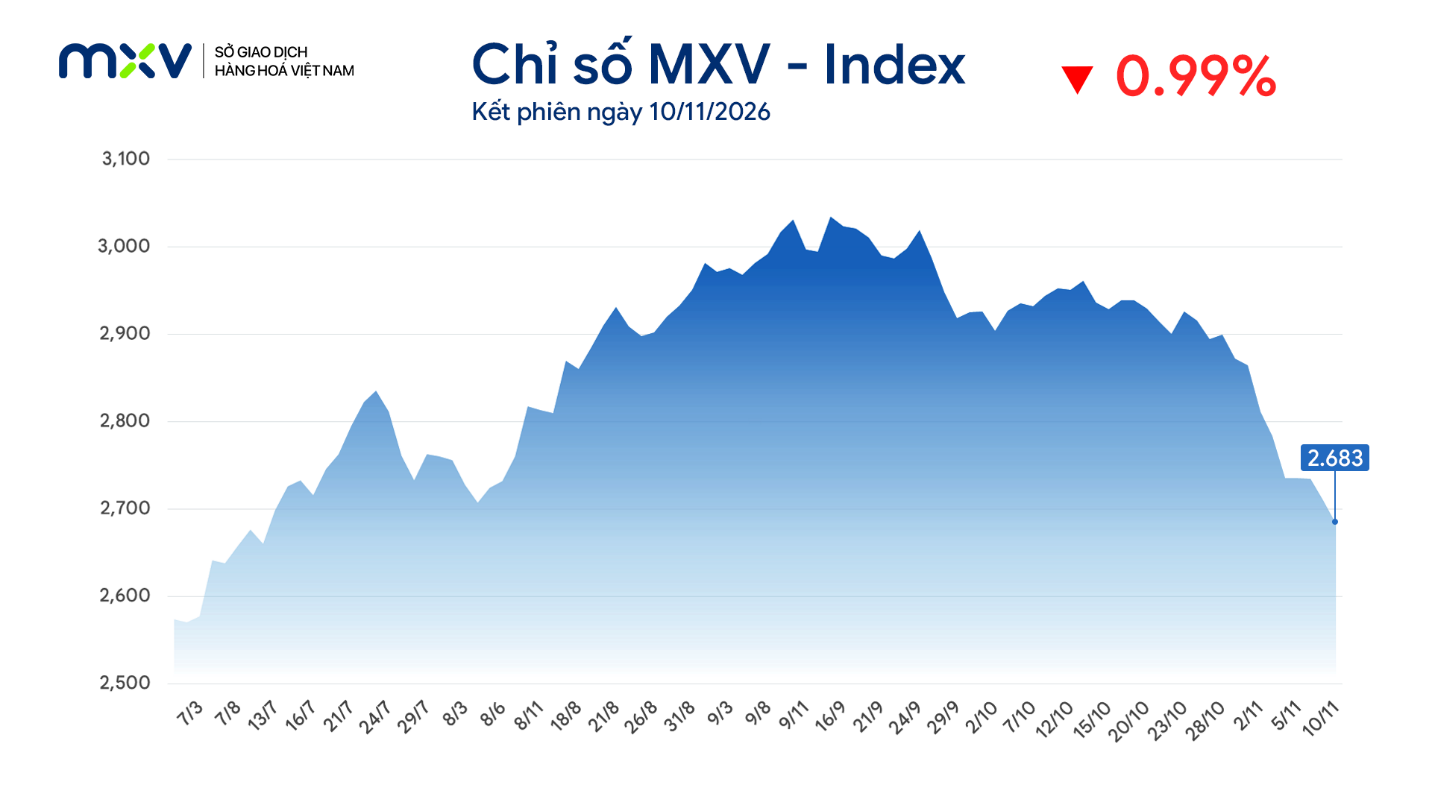
Thị trường hàng hóa nguyên liệu thế giới tiếp tục chìm trong sắc đỏ trong phiên 10/11. Chỉ số MXV-Index giảm 0,99%, xuống 2.683 điểm, đánh dấu phiên giảm thứ 9 liên tiếp.
Giá ca cao lao dốc trước áp lực tồn kho cao, nhu cầu yếu và hoạt động cơ cấu danh mục của các quỹ đầu tư. Trong khi đó, giá đồng chạm đáy 4 tháng do lo ngại triển vọng ngành AI và những thay đổi trong kỳ vọng chính sách tại Mỹ.
Giá ca cao giảm phiên thứ tư liên tiếp
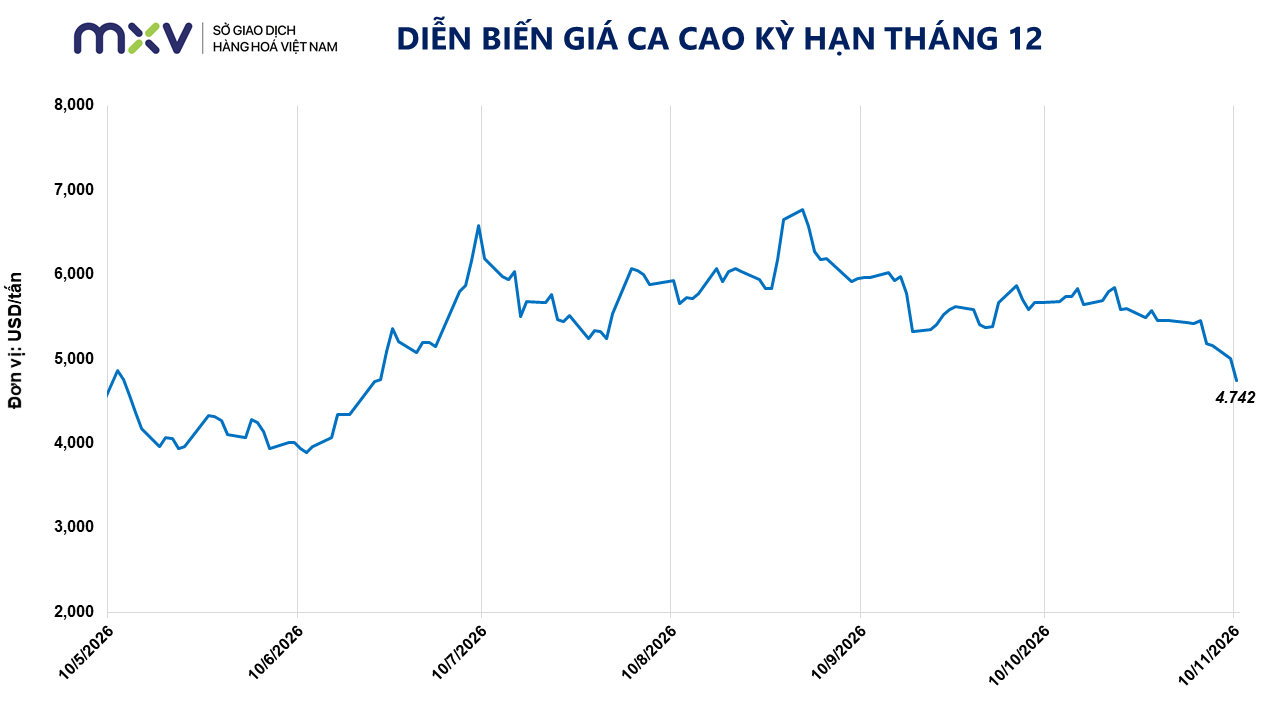
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), kết phiên 10/11, giá ca cao giảm 5,24%, xuống 4.742 USD/tấn, mức thấp nhất trong 4,5 tháng.
Áp lực bán gia tăng khi các quỹ đầu tư chuẩn bị cho kế hoạch giảm tỷ trọng ca cao trong danh mục năm 2027 của hai chỉ số hàng hóa lớn là S&P GSCI và Bloomberg Commodity Index (BCOM). Ngày 6/11, S&P GSCI công bố kế hoạch giảm hơn 53% tỷ trọng ca cao. Trước đó, BCOM cũng thông báo điều chỉnh giảm tỷ trọng mặt hàng này.
Thông tin trên thúc đẩy nhà đầu tư bán trước để đón đầu khả năng dòng vốn rút khỏi thị trường khi quá trình tái cân bằng diễn ra vào tháng 1/2027, qua đó gia tăng sức ép giảm giá trong ngắn hạn.
Nguồn cung hiện cũng tạo áp lực lớn lên thị trường. Tính đến ngày 10/11, lượng ca cao tại các kho được ICE cấp phép đạt hơn 3,7 triệu bao, mức cao nhất trong khoảng 2,5 năm. Trong khi đó, nhu cầu tiêu thụ chưa có dấu hiệu phục hồi rõ rệt. Barry Callebaut ghi nhận sản lượng tiêu thụ toàn tập đoàn trong năm tài chính 2025 - 2026 giảm 0,7%; riêng mảng Global Cocoa giảm 1,8% và Global Chocolate giảm 0,5%.
Thị trường chocolate confectionery toàn cầu giảm 4,3%, riêng Bắc Mỹ giảm 5,8%. Tại Mỹ, giá chocolate trong mùa Halloween tăng 15,5% so với cùng kỳ, khiến người tiêu dùng có xu hướng chuyển sang các sản phẩm thay thế có giá thấp hơn. Diễn biến này tiếp tục gây sức ép lên nhu cầu nguyên liệu của doanh nghiệp chế biến.
Ở chiều ngược lại, triển vọng nguồn cung trung hạn vẫn tiềm ẩn rủi ro do hiện tượng Super El Niño có thể gây khô hạn tại các vùng trồng ca cao chủ chốt ở Tây Phi. Cơ quan khí tượng Bờ Biển Ngà cảnh báo sản lượng nước này có thể giảm 21-25%.
Theo Reuters, sản lượng ca cao vụ giữa niên vụ 2026-2027 của Bờ Biển Ngà được dự báo đạt 300.000 - 350.000 tấn, giảm gần một nửa so với mức 600.000 tấn của niên vụ trước. Lượng ca cao cập cảng nước này đến ngày 8/11 đạt 264.500 tấn, giảm 35,6% so với cùng kỳ. Với vai trò chiếm gần 40% nguồn cung toàn cầu, nguy cơ sản lượng tại Bờ Biển Ngà tiếp tục suy giảm có thể khiến thị trường thắt chặt hơn trong trung hạn.
Giá đồng chịu sức ép từ dòng tiền đầu tư
Ở nhóm kim loại, giá đồng tiếp tục giảm trong phiên 10/11. Hợp đồng đồng kỳ hạn tháng 12 trên sàn COMEX mất 1,73%, xuống 13.744 USD/tấn. Giá đồng kỳ hạn 3 tháng trên sàn LME cũng lùi về 13.679 USD/tấn.
Thị trường chịu sức ép từ những lo ngại về triển vọng mở rộng hạ tầng AI và khả năng thay đổi chính sách tại Mỹ. Những bất đồng trong hoạch định chính sách, đặc biệt về cấp phép dự án, giám sát môi trường và chi phí điện cho trung tâm dữ liệu, có thể ảnh hưởng đến tốc độ phát triển hạ tầng AI, qua đó tác động đến kỳ vọng nhu cầu đồng dài hạn.
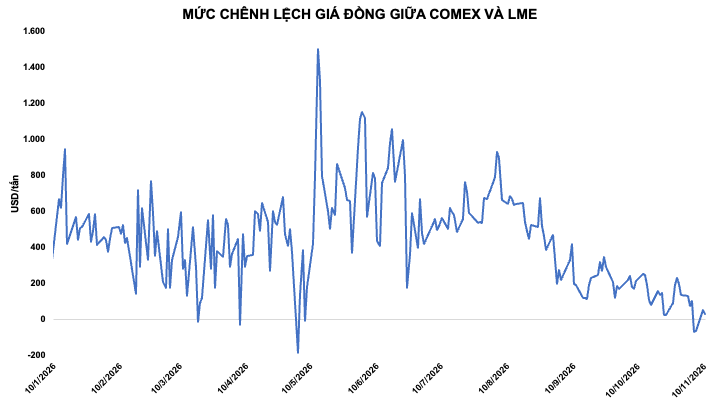
Kỳ vọng về các biện pháp thuế quan mạnh tay đối với đồng cũng suy yếu, thể hiện qua chênh lệch giá giữa hai sở giao dịch COMEX và LME. Mức chênh lệch hiện còn khoảng 80 USD/tấn, thấp hơn nhiều so với mức trên 700 USD/tấn hồi tháng 8. Động lực tích trữ và đưa đồng về Mỹ để đón đầu rủi ro thuế quan vì vậy giảm dần.
Dữ liệu vị thế giao dịch cho thấy các quỹ đầu tư đang thu hẹp hoạt động mua. Tính đến ngày 3/11, vị thế mua ròng đối với hợp đồng đồng trên COMEX giảm còn 34.890 hợp đồng, từ mức đỉnh 82.522 hợp đồng cuối tháng 9. Tổng vị thế mua cũng giảm từ 98.007 xuống 58.634 hợp đồng.
Tuy nhiên, các chỉ báo cung cầu vật chất vẫn cho thấy nguồn cung đồng giao ngay tương đối căng thẳng, nhất là tại Trung Quốc. Tồn kho đồng trên Sở Giao dịch Thượng Hải (SHFE) giảm còn 33.848 tấn, thấp nhất trong ba năm. Phụ phí nhập khẩu tại cảng Dương Sơn tăng lên mức kỷ lục 230 USD/tấn, trong khi giá đồng giao ngay trên LME cao hơn 195 USD/tấn so với hợp đồng kỳ hạn 3 tháng.
Diễn biến này cho thấy thị trường đồng đang chịu tác động trái chiều. Dòng tiền đầu tư suy yếu và các quỹ giảm vị thế mua gây áp lực lên giá, trong khi nguồn cung giao ngay tại Trung Quốc vẫn khan hiếm. Tuy nhiên, nhu cầu tiêu thụ cuối cùng chưa phục hồi đủ mạnh để tạo lực đỡ cho thị trường. Doanh nghiệp hạ nguồn tiếp tục thận trọng trong thu mua trước chi phí nguyên liệu cao và biến động giá lớn.
Nhiều quốc gia khuyến cáo người dân dự trữ lương thực, thực phẩm đủ dùng trong 3-7 ngày để ứng phó tình huống khẩn cấp. Việt Nam vẫn duy trì sản lượng lúa lớn, nguồn cung gạo ổn định và xuất khẩu hơn 6,3 triệu tấn trong 9 tháng năm 2026.
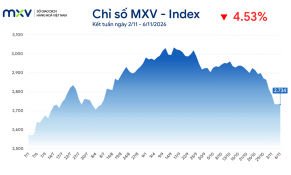
Lực bán áp đảo trên thị trường hàng hóa nguyên liệu thế giới trong tuần 2-6/11, đặc biệt tại nhóm năng lượng, kéo MXV-Index giảm 4,53%, xuống 2.734 điểm. Trong khi 4/5 mặt hàng năng lượng mất giá 7-13%, kim loại quý phục hồi nhờ nhu cầu trú ẩn gia tăng.
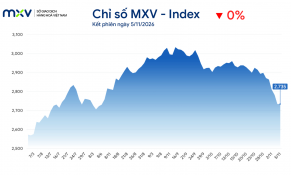
Lực bán chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên 5/11, kéo MXV-Index giảm nhẹ xuống 2.735 điểm. Nhóm nguyên liệu công nghiệp và nông sản gây sức ép lên chỉ số, trong đó giá ca cao giảm mạnh do tồn kho tăng và nhu cầu chocolate suy yếu.
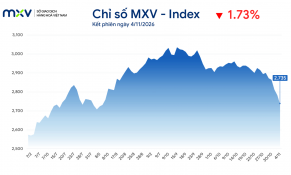
Áp lực bán gia tăng kéo MXV-Index giảm 1,7%, xuống 2.725 điểm trong phiên 4/11, nối dài chuỗi giảm lên 5 phiên liên tiếp. Nhóm năng lượng tiếp tục chịu sức ép khi 4/5 mặt hàng đóng cửa trong sắc đỏ, trong đó giá dầu Brent và WTI lao dốc hơn 8%. Ngược chiều, giá bạc tăng hơn 5% nhờ đồng USD suy yếu.