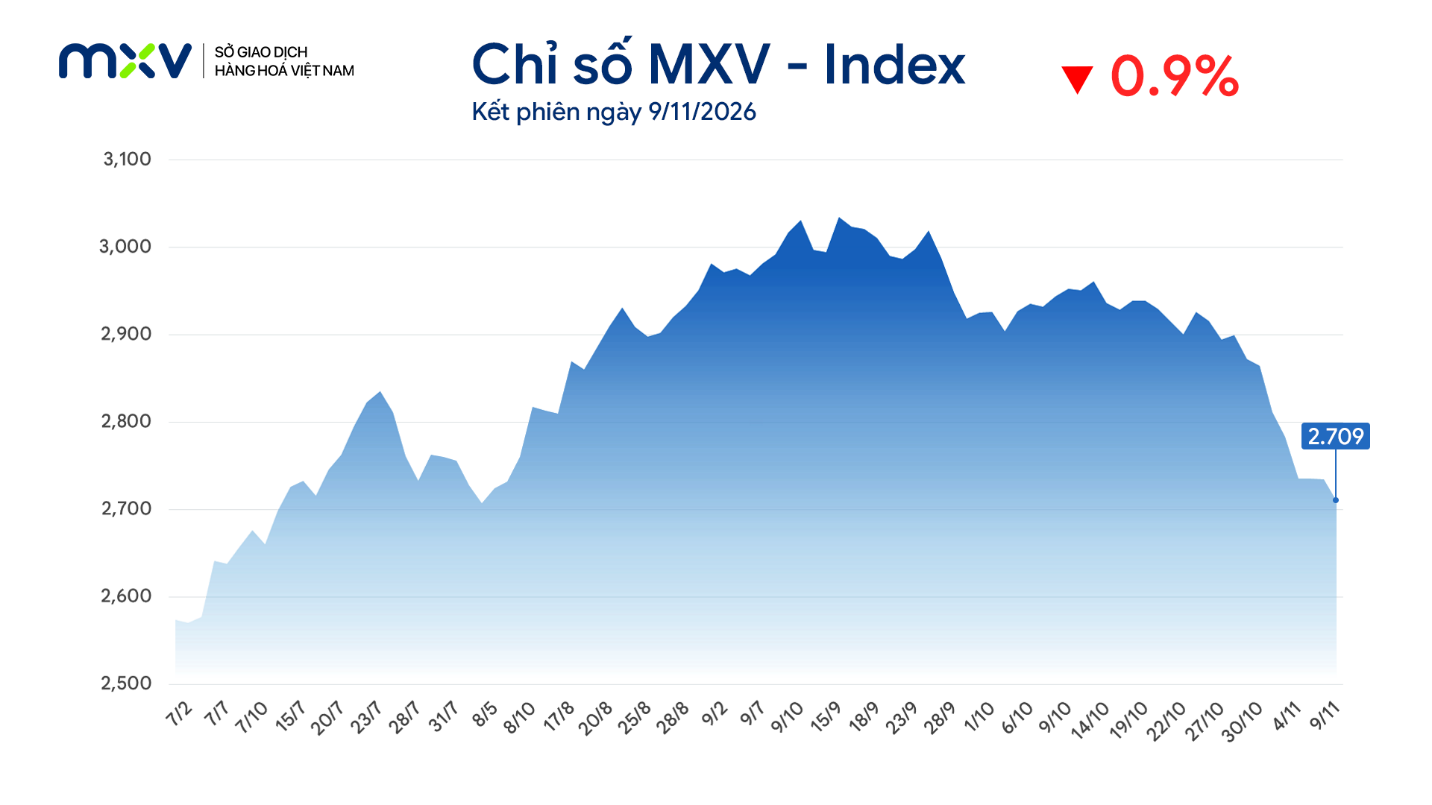
Thị trường hàng hóa nguyên liệu thế giới đồng loạt giảm trong phiên giao dịch ngày 9/11.
Nhóm năng lượng chịu áp lực bán mạnh khi kỳ vọng hạ nhiệt xung đột Mỹ - Iran gia tăng, trong khi giá cà phê tiếp tục suy yếu trước triển vọng nguồn cung Brazil dồi dào. Kết phiên, MXV-Index giảm 0,9%, xuống còn 2.709 điểm.
Giá dầu lao dốc, nguồn cung gia tăng gây áp lực
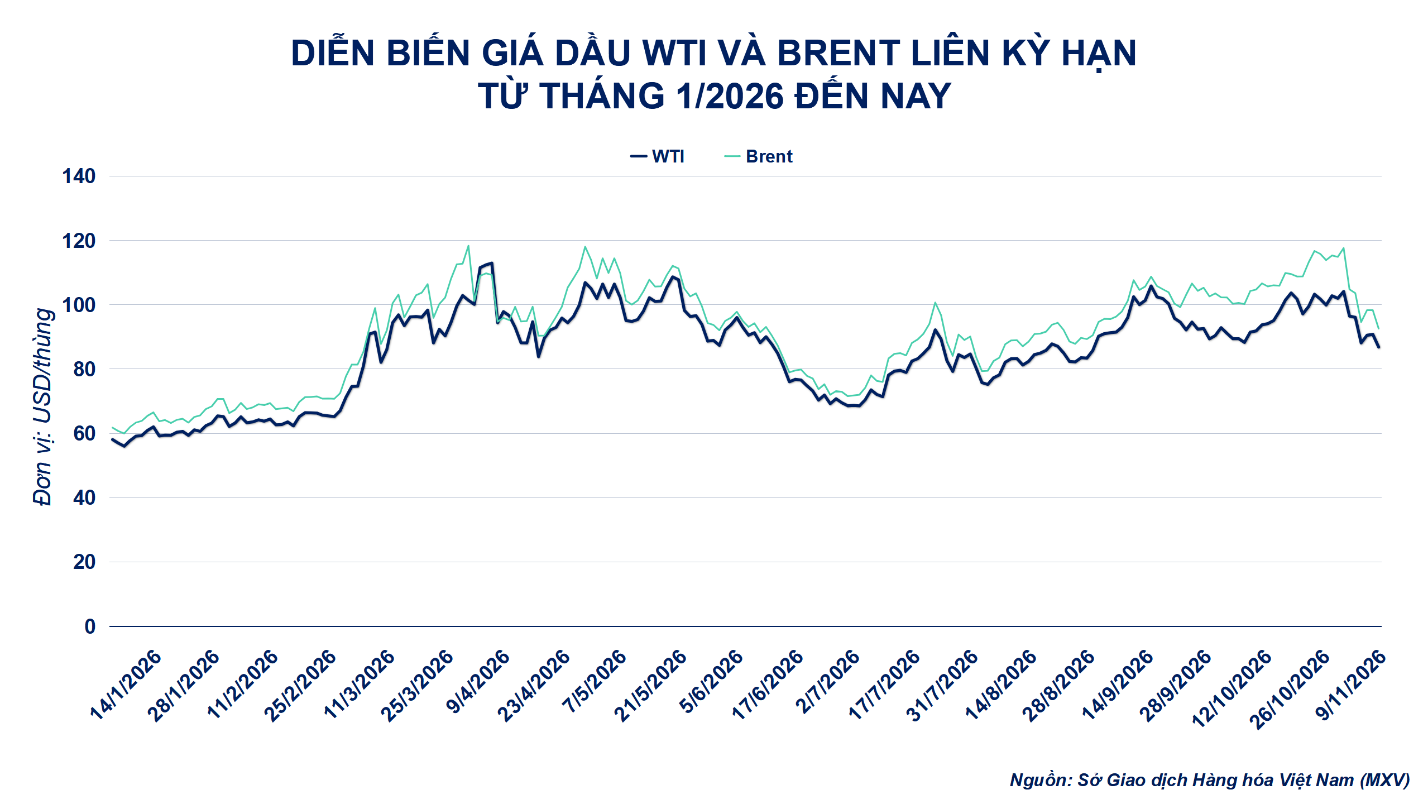
Sau hai phiên phục hồi, giá dầu thô đảo chiều giảm mạnh. Chốt phiên, dầu Brent giao tháng 1 giảm 5,85%, xuống 92,57 USD/thùng. Dầu WTI giảm 4,38%, còn 86,85 USD/thùng.
Kỳ vọng xung đột Mỹ - Iran hạ nhiệt là yếu tố chính gây sức ép lên giá dầu. Tổng thống Donald Trump cho biết khả năng Mỹ tiến hành thêm các cuộc tấn công vào Iran ở mức thấp nếu đàm phán tiếp tục tiến triển. Cuộc gặp giữa ông Trump và Thủ tướng Qatar cũng củng cố kỳ vọng về khả năng tháo gỡ bế tắc tại eo biển Hormuz.
Đề xuất do Qatar làm trung gian được cho là bao gồm việc Iran mở lại eo biển Hormuz, ngừng tấn công tàu chở dầu; đổi lại Mỹ dỡ bỏ phong tỏa hải quân, kinh tế và giải phóng 8 tỷ USD tài sản của Iran bị đóng băng tại Qatar. Các điều khoản chưa được hai chính phủ xác nhận, nhưng thông tin này đã làm giảm lo ngại về nguy cơ gián đoạn vận chuyển dầu.
Nguồn cung phục hồi cũng tạo thêm áp lực lên thị trường. Theo khảo sát của các hãng tin quốc tế, sản lượng của 11 thành viên OPEC trong tháng 10 đạt khoảng 22,8 triệu thùng/ngày, tăng 1,38 triệu thùng/ngày so với tháng trước và tương đương khoảng 90% mức trước chiến tranh. Saudi Arabia, Kuwait và Iraq là những quốc gia ghi nhận mức tăng lớn nhất.
Tại Iraq, xuất khẩu dầu tháng 10 phục hồi lên khoảng 3,5 triệu thùng/ngày, so với 2,65 triệu thùng/ngày trong tháng 9. Triển vọng xuất khẩu được hỗ trợ bởi các phương án vận chuyển qua khu vực gần Oman tại Hormuz, cảng Ceyhan của Thổ Nhĩ Kỳ và vận tải bằng xe bồn qua Syria.
Sản lượng OPEC tăng cùng xuất khẩu Iraq phục hồi đã cải thiện triển vọng nguồn cung, khiến giá dầu chịu áp lực điều chỉnh mạnh trong phiên.
Cà phê Arabica giảm mạnh trước triển vọng nguồn cung Brazil
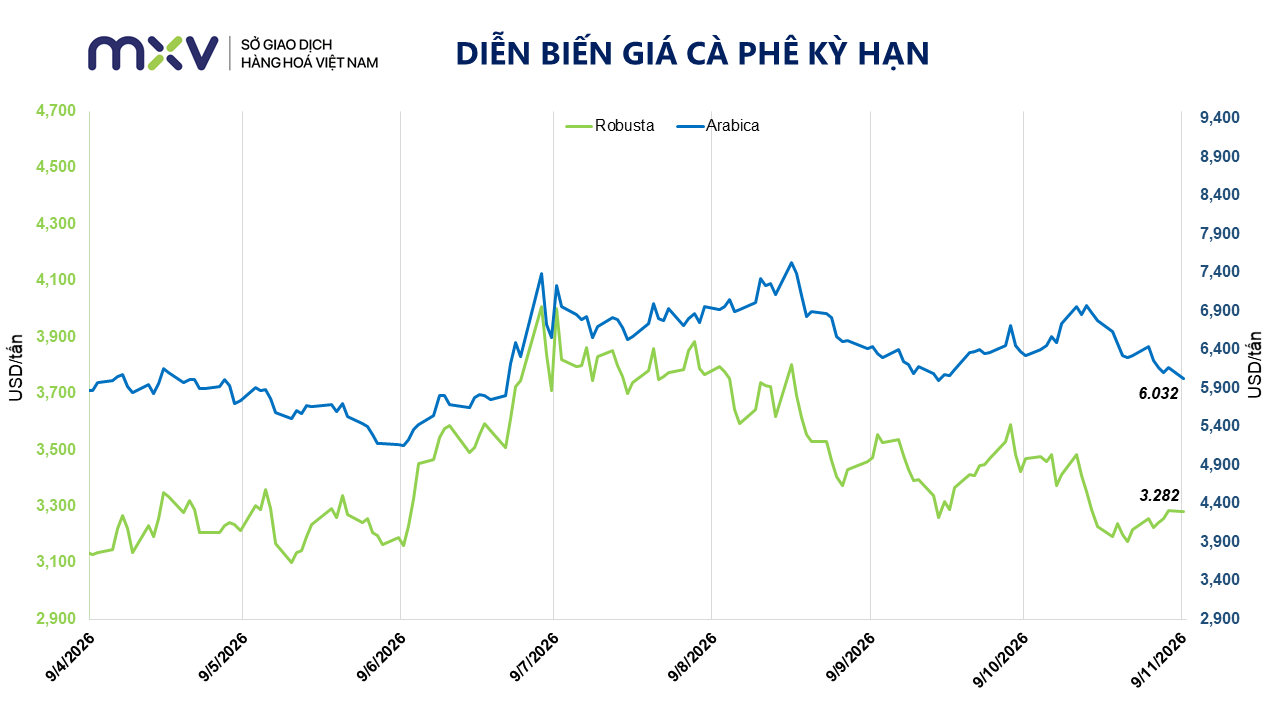
Trên thị trường cà phê, hai mặt hàng chủ chốt đồng loạt giảm giá. Arabica kỳ hạn tháng 12 mất 2,29%, xuống 6.032 USD/tấn; Robusta kỳ hạn tháng 11 giảm 0,09%, còn 3.282 USD/tấn.
Với Arabica, áp lực giảm giá chủ yếu đến từ triển vọng xuất khẩu gia tăng của Brazil. Theo Cecafé, xuất khẩu cà phê nước này trong tháng 10 đạt khoảng 4,93 triệu bao, mức cao kỷ lục theo tháng.
Lượng hàng chuẩn bị xuất khẩu tiếp tục tăng. Tính đến ngày 6/11, số yêu cầu cấp giấy chứng nhận xuất xứ cho các lô hàng tháng 11 đạt 890.469 bao, cao hơn 4,18% so với cùng thời điểm tháng trước.
Nguồn cung Brazil cũng gia tăng trong hệ thống kho giao nhận ICE. Tính đến ngày 6/11, có 62.849 bao cà phê Brazil đang chờ phân loại, mức cao nhất trong 7 tuần. Đến ngày 9/11, lượng cà phê Brazil lưu trữ trong hệ thống kho ICE tăng lên 103.457 bao, cao nhất trong 14 tháng.
Tuy nhiên, lượng hàng chờ phân loại chưa đồng nghĩa với lượng cà phê được chứng nhận giao nhận. Các lô hàng vẫn phải trải qua quy trình kiểm định chất lượng và phân loại, với thời gian xử lý khoảng 1-2 tuần.
Tồn kho Arabica được chứng nhận trên ICE US vẫn ở mức thấp. Ngày 9/11, lượng tồn kho tăng thêm 8.947 bao, lên 241.403 bao, nhưng vẫn thấp hơn 42,28% so với mức 418.203 bao cùng kỳ năm trước.
Đối với Robusta, triển vọng sản lượng tại Ấn Độ kém tích cực hơn dự kiến. Hội đồng Cà phê Ấn Độ đã hạ dự báo sản lượng niên vụ 2026-2027 xuống 380.000 tấn, giảm 5% so với ước tính trước đó do lượng mưa gió mùa thấp hơn bình thường.
Tuy nhiên, nguồn cung từ Việt Nam đang bước vào cao điểm thu hoạch, dự kiến đạt đỉnh vào cuối tháng 11. Sản lượng vụ mới được các nhà buôn đánh giá có triển vọng tương đương năm trước, tiếp tục tạo áp lực lên giá Robusta.
Về trung hạn, rủi ro thời tiết do El Niño có thể ảnh hưởng đến triển vọng sản xuất cà phê tại Brazil, Việt Nam và Indonesia. Nắng nóng, thiếu hụt lượng mưa có nguy cơ tác động đến quá trình phát triển quả và nhân cà phê, qua đó gây sức ép lên nguồn cung trong các vụ tiếp theo.
Dòng tiền đầu tư tiếp tục chảy mạnh vào thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (29/1). Lực mua áp đảo đã kéo chỉ số MXV-Index tăng hơn 1,1%, lên 2.758 điểm. Trong đó, đồng COMEX trở thành tâm điểm khi giá tăng vọt 4,7% lên đỉnh lịch sử mới.
Trạng thái hưng phấn quay trở lại thị trường hàng hóa nguyên liệu thế giới trong phiên 28/1, đưa chỉ số MXV-Index phục hồi ấn tượng 1,6% lên 2.727 điểm.
Thị trường hàng hóa vừa trải qua một phiên giao dịch đầy biến động với diễn biến phân hóa. Áp lực chốt lời mạnh trên thị trường bạc và bạch kim đã góp phần kéo chỉ số MXV-Index giảm 1,7%, xuống còn 2.685 điểm, chấm dứt chuỗi tăng 5 phiên liên tiếp trước đó. Ở chiều ngược lại, căng thẳng địa chính trị leo thang tiếp tục hỗ trợ giá dầu, đưa mặt hàng này vươn lên mức cao nhất kể từ tháng 10 năm ngoái.
Thị trường hàng hóa nguyên liệu thế giới vừa khép lại một tuần giao dịch bùng nổ khi chứng kiến lực mua áp đảo. Chỉ số MXV-Index bất ngờ vọt tăng 5,2%, lập đỉnh lịch sử mới tại 2.646 điểm. Trong đó, nhóm năng lượng trở thành tâm điểm khi giá khí tự nhiên NYMEX tăng sốc hơn 70%, còn trên thị trường kim loại quý, bạc gây chú ý khi bứt phá gần 14,5%, lần đầu tiên vượt mốc 100 USD/ounce.