Mất tiền trong tài khoản MBBank, khách hàng lo ngại an toàn bảo mật
Sỹ Lam
Sự việc khách hàng phản ánh mất tiền dù khẳng định không thực hiện giao dịch tại MBBank đặt ra vấn đề về khả năng bảo vệ tài khoản và niềm tin của người dùng đối với dịch vụ ngân hàng số.
MBBank đã thu hồi 20 triệu đồng, nhiều vấn đề vẫn cần làm rõ
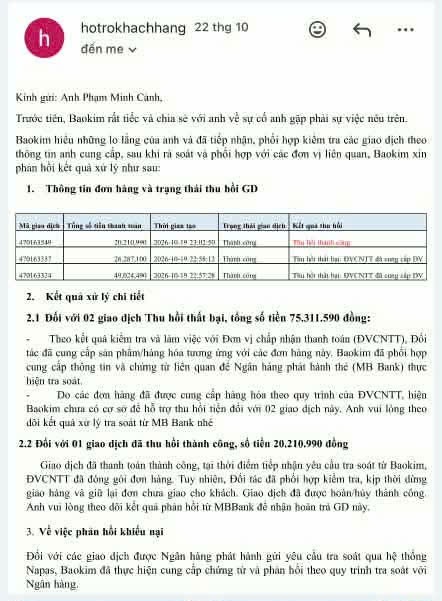
Sau khi phát hiện tài khoản MBBank bị trừ hơn 95 triệu đồng qua ba giao dịch mà ông Phạm Minh Cảnh khẳng định không thực hiện, ông cho biết đã nhận được email từ ví điện tử Bảo Kim ngày 22/10, thông báo thu hồi được 20 triệu đồng.
Email của ví điện tử Bảo Kim về việc thu hồi được 20 triệu đồng.
Việc thu hồi 20 triệu đồng mới khắc phục một phần thiệt hại trong vụ việc ông Phạm Minh Cảnh phản ánh tài khoản MBBank bị trừ hơn 95,5 triệu đồng qua ba giao dịch mà ông khẳng định không thực hiện. Điều cần làm rõ là nguồn tiền hoàn trả, đơn vị thực hiện và căn cứ xử lý, thay vì chỉ dừng ở thông báo đã thu hồi được một phần tiền.
Trọng tâm của vụ việc là vì sao các giao dịch vẫn được ghi nhận thành công khi chủ tài khoản khẳng định không thực hiện. MBBank và các đơn vị liên quan cần làm rõ phương thức khởi tạo, xác thực giao dịch, dữ liệu hệ thống ghi nhận và trách nhiệm của từng bên. Đây là những căn cứ quyết định để xác định nguyên nhân, phân định trách nhiệm và xử lý khoản tiền còn lại.
Hoàn trả một phần tiền không đồng nghĩa với việc khiếu nại đã được giải quyết dứt điểm. Khi nguyên nhân giao dịch chưa được làm rõ và phương án khắc phục toàn bộ thiệt hại chưa được xác định, quyền lợi của khách hàng vẫn chưa được bảo đảm đầy đủ. Điều cần thiết lúc này là câu trả lời cụ thể, có căn cứ về nguyên nhân, trách nhiệm và lộ trình xử lý, thay vì chỉ ghi nhận số tiền đã thu hồi.
Nguy cơ mất an toàn tài khoản MB Bank đặt ra yêu cầu làm rõ trách nhiệm
Ông Phạm Minh Cảnh cho biết chưa từng mở tài khoản tại ví điện tử Bảo Kim. Theo thông tin ông cung cấp, phía Bảo Kim cũng xác nhận ông không mở tài khoản tại đơn vị này. Vì vậy, vấn đề cần được làm rõ là căn cứ nào khiến hơn 95 triệu đồng trong tài khoản của ông tại Ngân hàng Quân đội (MBBank) bị trừ qua ba giao dịch mà ông khẳng định không thực hiện.
Chưa rõ nguyên nhân nào để số tiền hơn 95 triệu đồng của ông Cảnh tại ngân hàng Quân đội bỗng dưng "không cánh mà bay"
Vụ việc của ông Phạm Minh Cảnh đặt ra câu hỏi trực tiếp về hiệu quả bảo vệ tài khoản trên ứng dụng MB Bank. Khi khách hàng khẳng định không thực hiện giao dịch nhưng tài khoản vẫn bị trừ tiền, ngân hàng phải làm rõ giao dịch được khởi tạo bằng cách nào, xác thực ra sao và căn cứ nào để hệ thống ghi nhận là hợp lệ. Cơ chế bảo mật phải ngăn ngừa việc lợi dụng thông tin xác thực, đồng thời phát hiện và cảnh báo kịp thời các giao dịch bất thường, nhất là những khoản tiền có giá trị lớn.
Điều khiến khách hàng lo ngại là nguyên nhân trừ tiền và cơ chế xác thực vẫn chưa được làm rõ. Nếu chỉ thông báo giao dịch đã được hệ thống xác thực thành công mà không chỉ ra dữ liệu cụ thể, khách hàng không có đủ cơ sở để hiểu chuyện gì đã xảy ra và ai chịu trách nhiệm. MBBank cần trả lời rõ những vấn đề này, thay vì để khách hàng tiếp tục chờ đợi trong tình trạng thiếu thông tin.
Với dịch vụ ngân hàng số, bảo vệ tài sản phải là yêu cầu bắt buộc, không thể dừng ở việc ứng dụng vận hành ổn định. Ngân hàng cần có cơ chế xác thực chặt chẽ, cảnh báo giao dịch bất thường và quy trình xử lý minh bạch khi phát sinh khiếu nại. Niềm tin của khách hàng phụ thuộc vào khả năng bảo vệ tiền trong tài khoản và cách ngân hàng chịu trách nhiệm khi sự cố xảy ra.
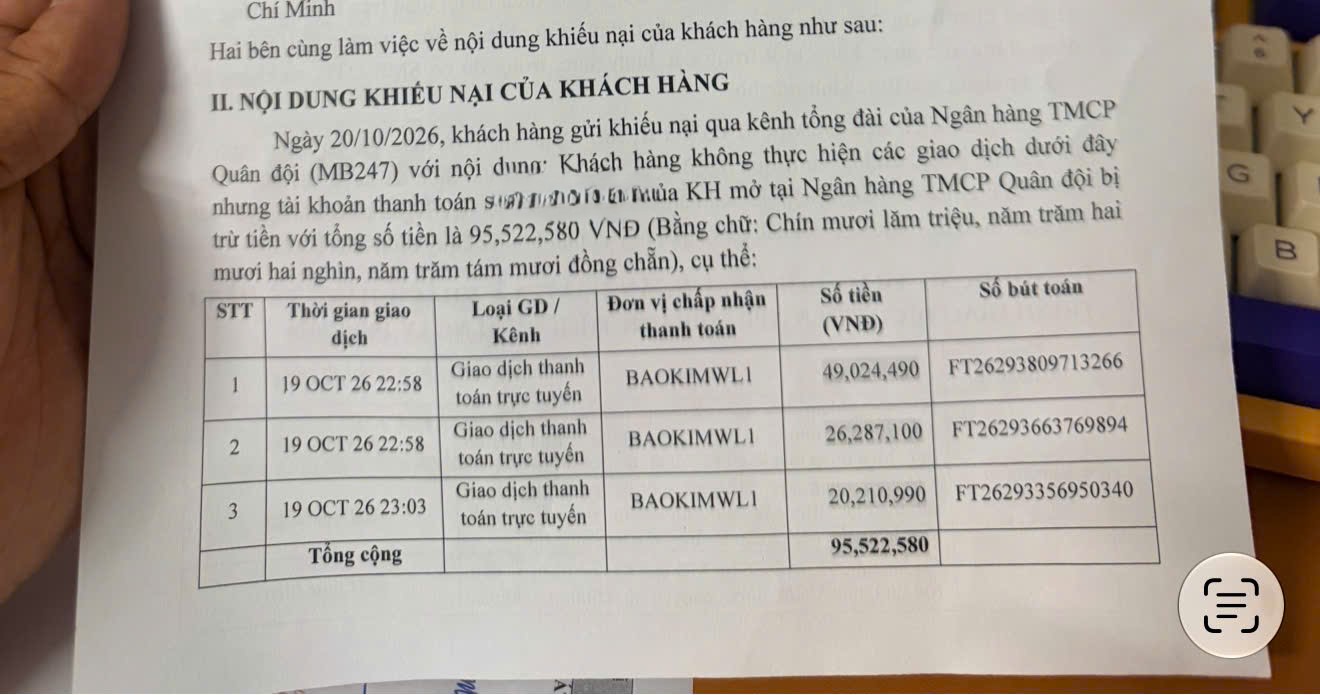
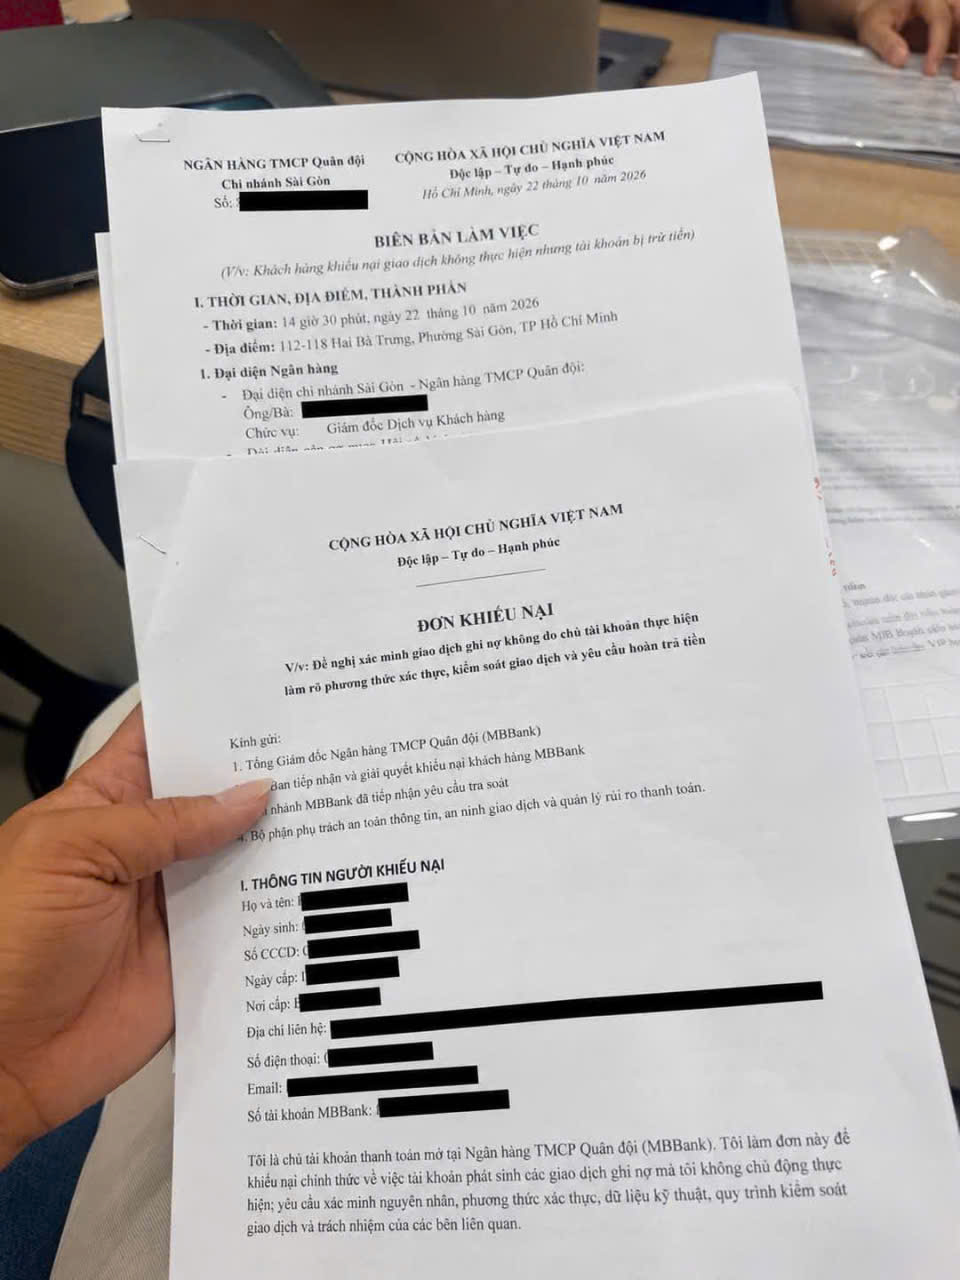
Đơn khiếu nại và biên bản làm việc của ông Cảnh với MBBank
Theo ý kiến của luật sư Nguyễn Quang Hùng (Đoàn Luật sư Hà Nội), vụ việc cần được làm rõ trên bốn vấn đề cụ thể.
Thứ nhất, MBBank cần công khai căn cứ ghi nhận từng giao dịch, bao gồm nguồn khởi tạo, thiết bị thực hiện, kênh giao dịch và phương thức xác thực. Những dữ liệu này là cơ sở để xác định giao dịch được thực hiện như thế nào và có dấu hiệu bất thường hay không.
Thứ hai, ngân hàng cần làm rõ hệ thống giám sát rủi ro đã xử lý ra sao đối với ba giao dịch có tổng giá trị hơn 95,5 triệu đồng phát sinh trong khoảng thời gian ngắn. Cần xác định hệ thống có nhận diện dấu hiệu bất thường, phát cảnh báo hoặc áp dụng biện pháp kiểm soát hay không.
Thứ ba, quá trình thu hồi tiền phải được giải thích minh bạch. Khách hàng cần biết khoản 20 triệu đồng đã thu hồi từ nguồn nào, số tiền còn lại đang được truy vết ra sao và các bên liên quan đã thực hiện những biện pháp gì để xử lý.
Thứ tư, trách nhiệm của từng bên phải được xác định trên cơ sở dữ liệu giao dịch và quy định áp dụng. Không thể xem việc hệ thống ghi nhận xác thực thành công là câu trả lời cuối cùng khi những vấn đề về nguồn khởi tạo, phương thức xác thực và diễn biến giao dịch vẫn chưa được giải đáp.
Trọng tâm của vụ việc là làm rõ vì sao hơn 95,5 triệu đồng bị trừ khỏi tài khoản, cơ chế bảo mật đã vận hành như thế nào và trách nhiệm thuộc về bên nào. MBBank cần đưa ra câu trả lời cụ thể, có căn cứ, đồng thời làm rõ phương án xử lý khoản tiền còn lại. Đây là yêu cầu cần thiết để bảo vệ quyền lợi khách hàng và xác lập trách nhiệm trong quá trình cung cấp dịch vụ ngân hàng số.
Sau khi nạp 100 triệu đồng vào tài khoản MBBank, ông Phạm Minh Cảnh (TP.HCM) phát hiện tài khoản đột ngột “bốc hơi” hơn 95,5 triệu đồng qua ba giao dịch mà ông khẳng định không chủ động thực hiện. Ông Cảnh đã đề nghị ngân hàng MBBank làm rõ phương thức xác thực, nguồn khởi tạo giao dịch và quá trình kiểm soát rủi ro liên quan.