Đề xuất cho phép chủ đầu tư nhận tiền đặt cọc từ khi dự án đủ điều kiện khởi công đặt ra yêu cầu kiểm soát dòng tiền và bảo vệ người mua. Theo Luật sư Lê Minh Hải, Giám đốc Công ty Luật Thành Sen – Đoàn Luật sư TP.HCM, trọng tâm cần nằm ở cơ chế quản lý tiền cọc, trách nhiệm hoàn trả và điều kiện bảo đảm quyền lợi khách hàng khi dự án chưa đủ điều kiện mở bán.
Bộ Xây dựng đang lấy ý kiến đối với dự thảo Luật Kinh doanh bất động sản (sửa đổi). Trong quá trình góp ý, Hiệp hội Bất động sản Việt Nam đề xuất cho chủ đầu tư được nhận tiền đặt cọc khi nhà ở, công trình đủ điều kiện khởi công xây dựng, thay vì chờ đến thời điểm bất động sản đủ điều kiện đưa vào kinh doanh như quy định hiện hành.
Một số ý kiến cho rằng nhu cầu đặt cọc có thể phát sinh từ trước thời điểm nhà ở đủ điều kiện bán, nhất là với khách hàng có nhu cầu ở thực và muốn giữ quyền ưu tiên mua sản phẩm. Trong khi đó, Bộ Xây dựng cho rằng việc nhận tiền khi dự án chưa đủ điều kiện bán có thể tiềm ẩn rủi ro phát sinh các hình thức huy động vốn không phù hợp, ảnh hưởng quyền và lợi ích hợp pháp của khách hàng.
Xung quanh vấn đề này, phóng viên đã có cuộc trao đổi với Luật sư Lê Minh Hải, Giám đốc Công ty Luật Thành Sen – Đoàn Luật sư TP.HCM để làm rõ những vấn đề pháp lý có thể phát sinh nếu quy định về thời điểm nhận đặt cọc được thay đổi.
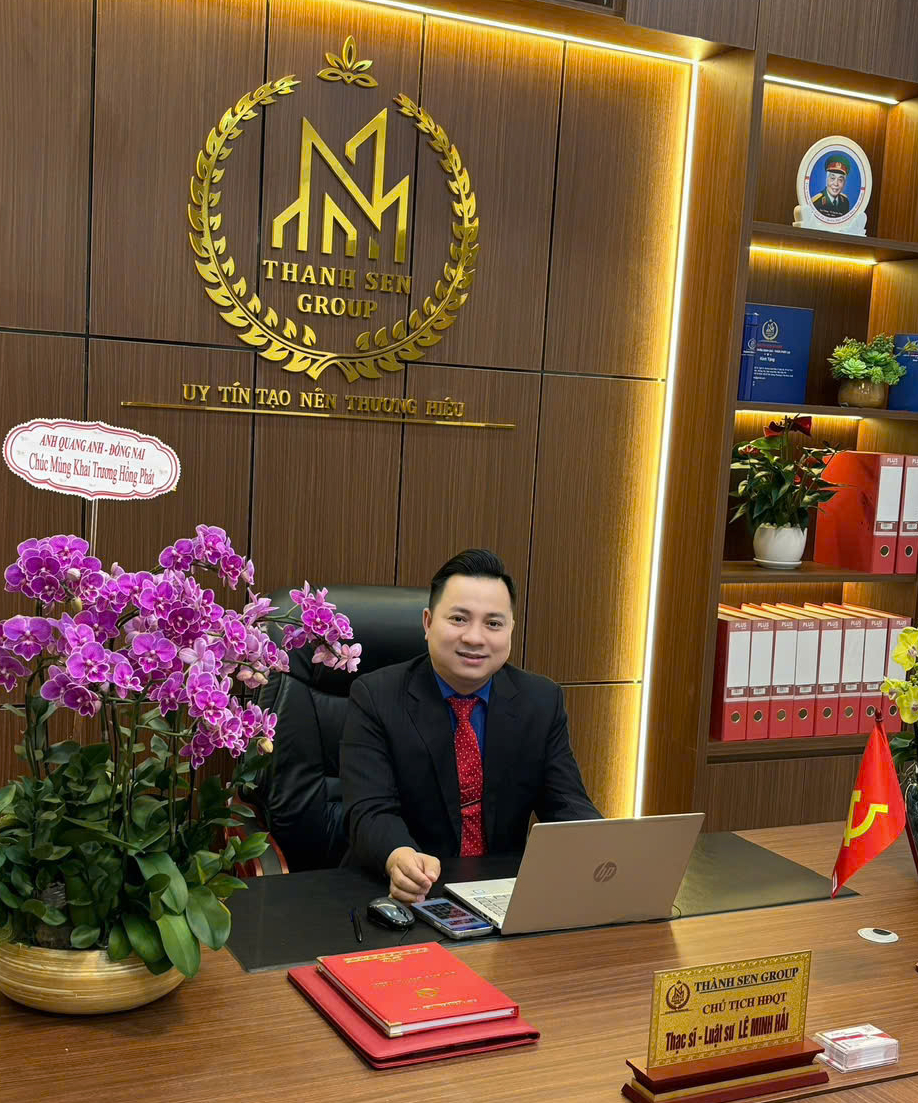
Luật sư Lê Minh Hải, Giám đốc Công ty Luật Thành Sen – Đoàn Luật sư TP.HCM
PV: Thưa luật sư, ông nhìn nhận thế nào về đề xuất cho phép chủ đầu tư nhận tiền đặt cọc ngay từ khi dự án đủ điều kiện khởi công?
Luật sư Lê Minh Hải: Theo tôi, trước hết cần nhìn nhận đây là một đề xuất xuất phát từ thực tiễn thị trường. Từ góc độ doanh nghiệp, khoảng thời gian từ khi dự án khởi công đến khi đủ điều kiện mở bán có thể kéo dài. Việc được nhận một khoản đặt cọc sớm có thể giúp chủ đầu tư xác định nhu cầu thực của thị trường, đồng thời tạo sự cam kết ban đầu giữa doanh nghiệp và khách hàng.
Tuy nhiên, dưới góc độ bảo vệ người mua, nếu thời điểm nhận tiền được đẩy lên sớm hơn thì đồng nghĩa khách hàng phải giao tiền ở giai đoạn mà sản phẩm bất động sản chưa đáp ứng đầy đủ các điều kiện để đưa vào kinh doanh.
Do đó, vấn đề không nên chỉ đặt ra theo hướng “có cho thu 5% hay không”, mà phải trả lời được ba câu hỏi: dự án đã đạt mức độ an toàn pháp lý nào tại thời điểm nhận tiền; khoản tiền của khách hàng được quản lý ra sao; và nếu dự án sau đó không đủ điều kiện mở bán thì trách nhiệm của chủ đầu tư cũng như cơ chế hoàn trả tiền cho khách hàng được xử lý thế nào.
PV: Nhiều người có thể hiểu rằng dự án đã được khởi công thì về cơ bản pháp lý đã đầy đủ. Hai khái niệm “đủ điều kiện khởi công” và “đủ điều kiện đưa bất động sản vào kinh doanh” có giống nhau không, thưa ông?
Luật sư Lê Minh Hải: Đây là điểm người mua đặc biệt cần lưu ý. Hai mốc pháp lý này không nên được đồng nhất.
Việc một dự án đủ điều kiện khởi công về cơ bản cho thấy dự án đáp ứng các điều kiện để bắt đầu xây dựng. Tuy nhiên, để nhà ở hoặc công trình xây dựng hình thành trong tương lai được đưa vào kinh doanh, pháp luật còn đặt ra thêm nhiều điều kiện khác liên quan đến đất đai, hồ sơ dự án, tiến độ xây dựng, việc công khai thông tin và các yêu cầu pháp lý liên quan.
Đối với nhà chung cư hoặc tòa nhà hỗn hợp có nhà ở, pháp luật còn đặt ra yêu cầu về giấy tờ chứng minh việc nghiệm thu hoàn thành phần móng theo quy định trước khi sản phẩm được đưa vào kinh doanh.
Nói một cách dễ hiểu, dự án được phép khởi công có nghĩa là được phép bắt đầu xây dựng, nhưng không đồng nghĩa căn hộ hoặc sản phẩm bất động sản trong dự án đó đã đủ điều kiện để bán cho khách hàng. Nếu pháp luật cho phép nhận tiền đặt cọc ngay từ thời điểm khởi công thì khoảng cách giữa hai mốc pháp lý này cần được kiểm soát rất chặt.
PV: Mức đặt cọc được đề cập chỉ khoảng 5% giá trị bất động sản. Đây có phải là một tỷ lệ tương đối an toàn cho khách hàng?
Luật sư Lê Minh Hải: Nếu chỉ nhìn vào tỷ lệ thì 5% có vẻ không lớn. Tuy nhiên, bất động sản là tài sản có giá trị cao nên khi quy đổi ra số tiền thực tế thì đây vẫn có thể là một khoản đáng kể.
Ví dụ, một căn nhà có giá 5 tỷ đồng thì 5% tương ứng 250 triệu đồng. Với một sản phẩm có giá 10 tỷ đồng, khoản tiền đặt cọc có thể lên tới 500 triệu đồng.
Quan trọng hơn, cần nhìn ở quy mô toàn dự án. Giả sử một dự án có 2.000 sản phẩm, giá trung bình 5 tỷ đồng và mỗi khách hàng đặt cọc 250 triệu đồng thì tổng số tiền chủ đầu tư có thể nhận lên tới khoảng 500 tỷ đồng.
Khi đó, câu chuyện không còn đơn thuần là một khoản tiền nhỏ để bảo đảm giao kết hợp đồng, mà có thể tạo ra một dòng tiền rất lớn từ khách hàng trong giai đoạn dự án chưa đủ điều kiện mở bán. Vì vậy, khi xây dựng chính sách, cơ quan quản lý cần đặc biệt lưu ý ranh giới giữa tiền đặt cọc đúng nghĩa và việc hình thành một nguồn vốn từ khách hàng.
PV: Vậy làm thế nào để phân biệt tiền đặt cọc đúng nghĩa với việc huy động vốn từ khách hàng?
Luật sư Lê Minh Hải: Theo tôi, phải nhìn vào bản chất giao dịch chứ không chỉ nhìn vào tên gọi của văn bản.
Đặt cọc về bản chất là một biện pháp nhằm bảo đảm việc giao kết hoặc thực hiện hợp đồng. Trong lĩnh vực kinh doanh bất động sản, pháp luật chuyên ngành còn đặt ra những giới hạn cụ thể nhằm tránh việc sử dụng đặt cọc như một hình thức thu tiền quá sớm từ người mua.
Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023 hiện quy định chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán hoặc giá thuê mua khi nhà ở, công trình đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc cũng phải ghi rõ giá bán hoặc giá thuê mua.
Nếu sửa luật theo hướng cho phép nhận cọc sớm hơn thì điều cần kiểm soát không chỉ là tỷ lệ tiền thu mà còn phải kiểm soát mục đích sử dụng khoản tiền đó. Cần làm rõ tiền cọc được thu đơn thuần để bảo đảm khách hàng sẽ ký hợp đồng trong tương lai, hay sau khi nhận tiền, chủ đầu tư có thể đưa ngay số tiền này vào dòng vốn để triển khai dự án. Hai trường hợp này có bản chất và mức độ rủi ro rất khác nhau.
PV: Trong trường hợp cho phép nhận cọc từ khi dự án khởi công, theo ông cần thiết kế cơ chế nào để bảo vệ người mua?
Luật sư Lê Minh Hải: Nếu chính sách được sửa theo hướng cho phép nhận cọc sớm, tôi cho rằng phải đồng thời xây dựng một “hàng rào” bảo vệ tương ứng.
Một phương án đáng nghiên cứu là tiền đặt cọc phải được chuyển vào tài khoản riêng hoặc tài khoản được kiểm soát tại ngân hàng và chưa được chủ đầu tư tự do sử dụng cho đến khi dự án đáp ứng các điều kiện pháp lý nhất định.
Bên cạnh đó, trước khi nhận cọc, chủ đầu tư phải công khai đầy đủ tình trạng pháp lý của dự án, tình trạng quyền sử dụng đất, việc thế chấp nếu có, tiến độ dự kiến đủ điều kiện mở bán và đặc biệt phải thông báo rõ cho khách hàng rằng tại thời điểm đặt cọc, bất động sản chưa đủ điều kiện ký hợp đồng mua bán.
Hợp đồng cũng cần xác định cụ thể thời hạn tối đa từ thời điểm nhận cọc đến thời điểm ký hợp đồng mua bán. Nếu hết thời hạn mà dự án vẫn không đủ điều kiện mở bán thì người mua phải có quyền nhận lại tiền theo một cơ chế nhanh chóng, rõ ràng, thay vì phải mất nhiều tháng hoặc thậm chí nhiều năm để giải quyết tranh chấp.
Theo tôi, một nguyên tắc rất quan trọng là có thể nghiên cứu cho phép thu tiền sớm hơn, nhưng không đồng nghĩa với việc chủ đầu tư được tự do sử dụng ngay tiền của khách hàng.
PV: Thực tế thị trường từng xuất hiện nhiều khái niệm như “booking”, “giữ chỗ”, “đăng ký nguyện vọng”, “quyền ưu tiên mua”… Theo ông, nếu sửa quy định về đặt cọc thì có giải quyết được vấn đề này?
Luật sư Lê Minh Hải: Theo tôi, pháp luật nên quản lý dựa trên bản chất của giao dịch hơn là tên gọi.
Nếu một khách hàng phải chuyển tiền cho chủ đầu tư, đơn vị phân phối hoặc một tổ chức trung gian để đổi lấy quyền ưu tiên được mua một bất động sản trong tương lai thì phải xem xét bản chất của khoản tiền đó và quyền mà khách hàng thực sự nhận được.
Không thể chỉ vì một văn bản có tên “đăng ký nguyện vọng”, “booking” hay “giữ chỗ” mà mặc nhiên cho rằng giao dịch đó không liên quan đến việc đặt cọc hoặc huy động tiền từ khách hàng.
Nếu sửa luật lần này, tôi cho rằng đây cũng là cơ hội để quy định rõ chủ thể nào được quyền nhận tiền, tiền phải chuyển vào tài khoản của ai và trách nhiệm của sàn giao dịch, đơn vị môi giới trong trường hợp tham gia nhận tiền từ người mua.
PV: Trong thời gian chính sách vẫn đang được thảo luận, ông có khuyến nghị gì đối với người dân khi được mời đặt tiền vào một dự án chưa mở bán?
Luật sư Lê Minh Hải: Người mua không nên chỉ quan tâm đến số tiền phải đặt mà cần quan tâm trước hết đến căn cứ pháp lý để bên bán được nhận khoản tiền đó.
Trước khi chuyển tiền, cần xác định rõ mình đang chuyển tiền cho ai; tài khoản đứng tên chủ đầu tư, sàn môi giới hay cá nhân; dự án hiện đã đủ điều kiện đưa bất động sản vào kinh doanh hay chưa; văn bản ký kết quy định thế nào về hoàn tiền; sản phẩm, giá bán và thời hạn dự kiến ký hợp đồng mua bán đã được xác định hay chưa.
Đặc biệt, người mua không nên mặc định rằng dự án đã khởi công đồng nghĩa với việc sản phẩm đã đủ điều kiện mở bán.
Theo tôi, khi sửa quy định về đặt cọc bất động sản hình thành trong tương lai, mục tiêu tạo thuận lợi cho hoạt động kinh doanh cần được đặt song song với nguyên tắc bảo vệ tiền của người mua. Có thể nghiên cứu việc nhận cọc ở thời điểm sớm hơn, nhưng nếu nới thời điểm nhận tiền thì phải siết cơ chế quản lý khoản tiền đó.
Điểm mấu chốt không chỉ là chủ đầu tư được nhận cọc từ lúc nào, mà quan trọng hơn là sau khi nhận tiền, chủ đầu tư được làm gì với tiền của khách hàng và khách hàng được bảo vệ ra sao nếu dự án không thể đi tiếp.