Luật Doanh nghiệp sửa đổi đặt trong yêu cầu ổn định môi trường kinh doanh
Phúc Minh
Chương trình lập pháp năm 2027 đưa Luật Doanh nghiệp sửa đổi cùng một số luật thuế vào nhóm nội dung được chuẩn bị để trình Quốc hội. Trọng tâm là xử lý vướng mắc pháp lý, hạn chế chồng chéo và tạo dư địa cho hoạt động sản xuất, kinh doanh.
Luật Doanh nghiệp sửa đổi cần xử lý đúng điểm nghẽn
Tại phiên họp thứ 6 ngày 21/9/2026, Ủy ban Thường vụ Quốc hội đã thông qua về nguyên tắc dự thảo Nghị quyết về Chương trình lập pháp năm 2027. Theo chương trình, Quốc hội và Ủy ban Thường vụ Quốc hội dự kiến xem xét, thông qua 23 dự án luật, pháp lệnh, nghị quyết trong năm 2027.
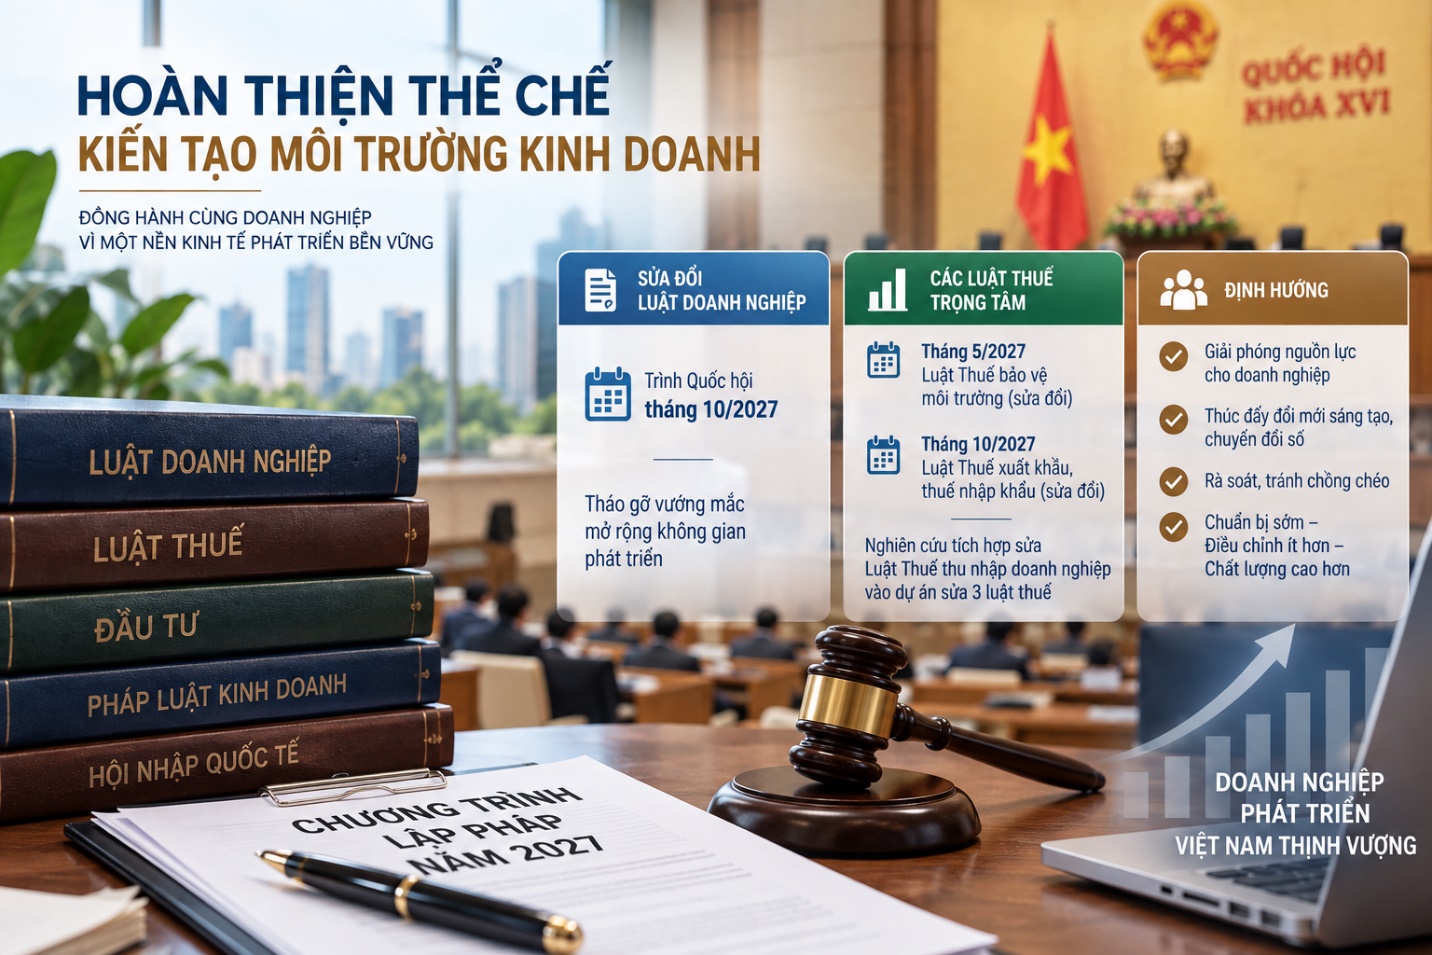
Trong nhóm nội dung tác động trực tiếp đến cộng đồng doanh nghiệp, Luật Doanh nghiệp sửa đổi dự kiến được trình tại Kỳ họp thứ 4, Quốc hội khóa XVI vào tháng 10/2027. Cùng kỳ họp này còn có dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế xuất khẩu, thuế nhập khẩu. Trước đó, tại Kỳ họp thứ 3 vào tháng 5/2027, dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế bảo vệ môi trường dự kiến được trình xem xét, thông qua.
Việc sửa Luật Doanh nghiệp được đặt trong yêu cầu rà soát những quy định đang tạo vướng mắc cho doanh nghiệp và hoạt động đầu tư. Định hướng được nêu là mở rộng không gian phát triển, thúc đẩy khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, đồng thời xử lý các quy định còn chồng chéo giữa các lĩnh vực pháp luật.
Theo Chủ nhiệm Ủy ban Pháp luật và tư pháp Phan Chí Hiếu, khi xây dựng chương trình lập pháp cần rà soát chính sách theo từng lĩnh vực và cả những vấn đề liên ngành. Mục tiêu là xác định rõ phạm vi điều chỉnh, mối quan hệ giữa các luật và hạn chế tình trạng một vấn đề được quy định ở nhiều văn bản nhưng thiếu thống nhất.
Với Luật Doanh nghiệp, cách tiếp cận này có ý nghĩa trực tiếp với doanh nghiệp. Mỗi thay đổi về điều kiện gia nhập thị trường, tổ chức và quản trị doanh nghiệp hay thủ tục liên quan đều có thể tác động đến chi phí và thời gian thực hiện. Vì vậy, yêu cầu đặt ra là xác định rõ vấn đề cần sửa trước khi mở rộng phạm vi sửa luật.
Chương trình cũng đặt yêu cầu chuẩn bị chính sách từ sớm, đánh giá nguồn lực và khả năng thực hiện. Các dự án luật phải làm rõ vấn đề, chính sách, phạm vi, nguồn lực và khả năng hoàn thành.
Luật thuế cần được xử lý đồng bộ
Ở nhóm luật thuế, chương trình dự kiến đưa Luật Thuế bảo vệ môi trường sửa đổi vào kỳ họp tháng 5/2027; Luật Thuế xuất khẩu, thuế nhập khẩu sửa đổi vào kỳ họp tháng 10/2027.
Đáng chú ý, Ủy ban Pháp luật và Tư pháp đề nghị Chính phủ nghiên cứu đưa nội dung sửa Luật Thuế thu nhập doanh nghiệp vào dự án luật sửa đổi 3 luật thuế, gồm thuế thu nhập doanh nghiệp, thuế sử dụng đất nông nghiệp và thuế thu nhập cá nhân, để trình Quốc hội thông qua tại kỳ họp thứ hai tiếp theo.
Cách xử lý này hướng tới việc đưa các chính sách thuế liên quan vào cùng một quá trình sửa đổi, thay vì điều chỉnh từng luật riêng lẻ. Với doanh nghiệp, tính đồng bộ của chính sách thuế có ý nghĩa lớn vì các quy định về nghĩa vụ thuế thường liên quan trực tiếp đến chi phí, dòng tiền và kế hoạch đầu tư.
Yêu cầu về tiến độ cũng được đặt ra rõ. Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh các dự án luật phải được chuẩn bị sớm, hạn chế việc bổ sung hoặc điều chỉnh trong quá trình xây dựng chương trình. Ba yêu cầu được nêu là “Chuẩn bị sớm – Điều chỉnh ít hơn – Chất lượng cao hơn”.
Với chương trình lập pháp năm 2027, vấn đề đặt ra không nằm ở số lượng luật sửa đổi mà ở chất lượng xử lý các điểm nghẽn. Luật Doanh nghiệp và các luật thuế liên quan cần được rà soát trong tổng thể pháp luật kinh doanh, xác định rõ quy định cần sửa và tránh tạo thêm những khoảng giao thoa mới.
Một hệ thống quy định rõ ràng, thống nhất và có tính ổn định sẽ giúp doanh nghiệp dễ xác định nghĩa vụ, tính toán chi phí và xây dựng kế hoạch kinh doanh. Đây cũng là yêu cầu xuyên suốt được đặt ra trong quá trình chuẩn bị chương trình lập pháp năm 2027.
Với đa số đại biểu tham gia biểu quyết tán thành, Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của Luật Doanh nghiệp. Luật này có hiệu lực thi hành từ ngày 1/7/2025.
Sửa Luật Doanh nghiệp nhằm tiếp tục hoàn thiện khung khổ pháp lý về thành lập, tổ chức và hoạt động có liên quan của doanh nghiệp; thúc đẩy phát triển doanh nghiệp, thu hút đầu tư vào sản xuất kinh doanh; góp phần cải thiện môi trường đầu tư kinh doanh thuận lợi, an toàn và minh bạch.
Mục tiêu của dự thảo Luật là hoàn thiện khung pháp lý về thành lập, tổ chức và hoạt động doanh nghiệp, thúc đẩy phát triển doanh nghiệp, thu hút đầu tư và cải thiện môi trường kinh doanh.
Góp ý dự thảo hồ sơ Đề nghị xây dựng Luật Doanh nghiệp, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đánh giá các đề xuất chính sách trong Dự thảo nêu bật được các vấn đề vướng mắc, bất cập của Luật Doanh nghiệp 2020.