Làm rõ tiêu chí hàng hóa xuất xứ Việt Nam từ năm 2027
Phúc Minh
Từ ngày 1/1/2027, Nghị định số 384/2026/NĐ-CP quy định cụ thể việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước.
Quy định mới tạo căn cứ pháp lý để doanh nghiệp ghi nhãn “Made in Vietnam”, đồng thời đặt ra yêu cầu cao hơn về trách nhiệm chứng minh nguồn gốc, quy trình sản xuất và hàm lượng giá trị tạo ra tại Việt Nam.
Lấp khoảng trống pháp lý về xuất xứ hàng hóa nội địa
Hoạt động xuất nhập khẩu đã có quy định về xác định xuất xứ hàng hóa để thực hiện ưu đãi thuế quan và quản lý ngoại thương. Tuy nhiên, hàng hóa sản xuất, lưu thông trong nước vẫn thiếu tiêu chí cụ thể để xác định thế nào là “Sản phẩm của Việt Nam” hoặc “Sản xuất tại Việt Nam”.
Việc thiếu quy định khiến doanh nghiệp lúng túng khi ghi nhãn xuất xứ, trong khi cơ quan quản lý thiếu căn cứ thống nhất để kiểm tra và xử lý gian lận thương mại.
Thực tế, một số hàng hóa sản xuất hoặc gia công ở nước ngoài vẫn được gắn nhãn “Made in Vietnam”. Tình trạng này gây nhầm lẫn cho người tiêu dùng, tạo cạnh tranh bất bình đẳng với doanh nghiệp sản xuất trong nước. Hàng hóa nước ngoài chỉ qua các công đoạn gia công, đóng gói đơn giản tại Việt Nam nhưng mang nhãn xuất xứ Việt Nam còn ảnh hưởng đến uy tín hàng hóa Việt Nam trên thị trường quốc tế.
Từ ngày 1/1/2027, Nghị định số 384/2026/NĐ-CP quy định cụ thể việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Ảnh: AI
Để khắc phục tình trạng này, Chính phủ ban hành Nghị định số 384/2026/NĐ-CP ngày 9/10/2026, gồm 12 điều, quy định về xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước. Nghị định có hiệu lực từ ngày 1/1/2027, tạo căn cứ pháp lý để doanh nghiệp kê khai xuất xứ và cơ quan chức năng kiểm tra, giám sát.
Nghị định phân hàng hóa thành hai nhóm: có xuất xứ thuần túy Việt Nam và có xuất xứ không thuần túy Việt Nam. Mỗi nhóm phải đáp ứng các điều kiện xác định xuất xứ riêng.
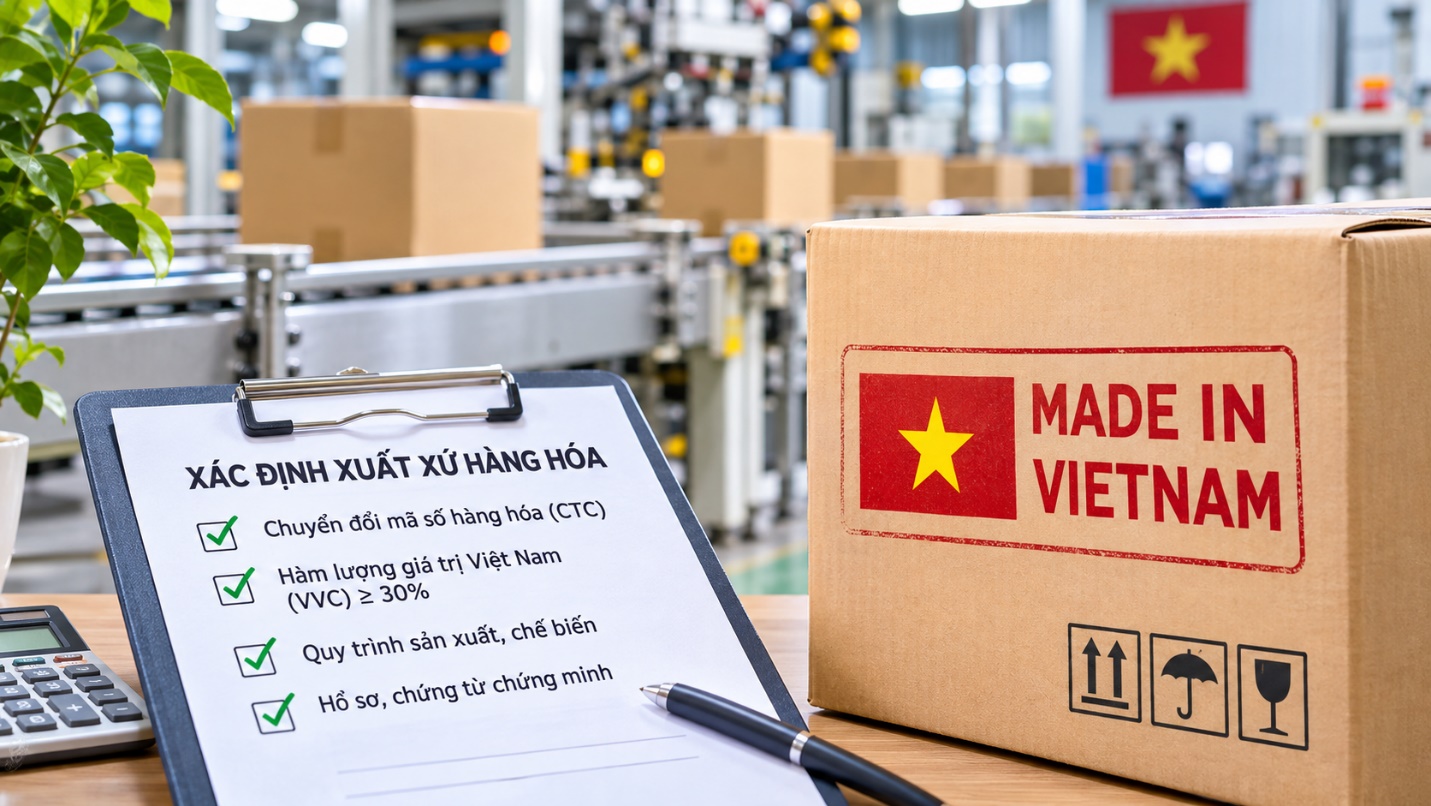
Đối với hàng hóa có xuất xứ thuần túy, sản phẩm phải đáp ứng đầy đủ điều kiện tại Điều 5 của Nghị định. Với hàng hóa có xuất xứ không thuần túy, tức sản phẩm sử dụng nguyên liệu, linh kiện nhập khẩu, doanh nghiệp phải đáp ứng một trong hai tiêu chí: chuyển đổi mã số hàng hóa (CTC) hoặc đạt hàm lượng giá trị Việt Nam (VVC) tối thiểu 30%. Doanh nghiệp được lựa chọn phương pháp tính VVC trực tiếp hoặc gián tiếp.
Quy định này cho phép doanh nghiệp sử dụng nguyên liệu, linh kiện nhập khẩu để sản xuất tại Việt Nam và xác định xuất xứ Việt Nam khi đáp ứng tiêu chí CTC hoặc VVC theo quy định.
Nghị định cũng loại trừ các công đoạn gia công, chế biến đơn giản không làm thay đổi bản chất hàng hóa khỏi căn cứ xác định xuất xứ. Sản phẩm phải trải qua quá trình chế biến thực chất tại Việt Nam.
Do đó, việc đặt nhà máy, lắp ráp hoặc đóng gói sản phẩm tại Việt Nam chưa đủ điều kiện để ghi nhãn xuất xứ Việt Nam. Doanh nghiệp phải chứng minh quá trình sản xuất đáp ứng các tiêu chí của Nghị định.
Doanh nghiệp tự kê khai, tự chịu trách nhiệm về xuất xứ
Nghị định số 384/2026/NĐ-CP quy định doanh nghiệp tự nguyện kê khai và chịu trách nhiệm về xuất xứ hàng hóa. Doanh nghiệp không bắt buộc phải xác định xuất xứ Việt Nam cho mọi sản phẩm. Tuy nhiên, nếu ghi nhãn “Made in Vietnam” hoặc “Sản xuất tại Việt Nam”, sản phẩm phải đáp ứng các tiêu chí xuất xứ theo quy định.
Với hàng hóa sử dụng nguyên liệu nhập khẩu, doanh nghiệp được lựa chọn một trong hai phương thức xác định xuất xứ: chuyển đổi mã số hàng hóa (CTC) hoặc đạt hàm lượng giá trị Việt Nam (VVC) tối thiểu 30%. Quy định này tạo điều kiện để doanh nghiệp chủ động lựa chọn phương thức phù hợp với quy trình sản xuất và chuỗi cung ứng.
Doanh nghiệp phải bảo đảm thông tin xuất xứ trên nhãn hàng hóa chính xác và có hồ sơ chứng minh khi cơ quan chức năng yêu cầu. Hồ sơ cần thể hiện nguồn gốc nguyên liệu, quy trình sản xuất và căn cứ tính toán hàm lượng giá trị Việt Nam. Những doanh nghiệp sử dụng nhiều nguyên liệu nhập khẩu cần kiểm soát chặt chẽ mã hàng, chi phí đầu vào và các công đoạn chế biến để đáp ứng tiêu chí xuất xứ.
Việc kê khai sai hoặc không chứng minh được xuất xứ có thể khiến doanh nghiệp bị xử lý về hành vi gian lận xuất xứ và vi phạm quyền lợi người tiêu dùng. Do đó, doanh nghiệp cần rà soát nhãn hàng hóa, chứng từ và quy trình sản xuất trước khi Nghị định có hiệu lực.
Bộ Công Thương và các bộ, ngành liên quan có trách nhiệm xây dựng tiêu chí cụ thể cho từng nhóm hàng thuộc phạm vi quản lý. Các tiêu chí này là căn cứ để doanh nghiệp xác định điều kiện xuất xứ và thực hiện thống nhất.
Đối với hàng hóa đã ghi nhãn xuất xứ Việt Nam trước ngày 1/1/2027, doanh nghiệp được tiếp tục sử dụng nhãn đến khi hết hạn sử dụng.
Từ năm 2027, việc ghi nhãn “Made in Vietnam” phải dựa trên tiêu chí xuất xứ và hồ sơ chứng minh cụ thể. Quy định mới đặt ra yêu cầu doanh nghiệp kiểm soát chặt nguồn nguyên liệu, quy trình sản xuất và thông tin công bố, qua đó hạn chế gian lận xuất xứ và bảo đảm cạnh tranh bình đẳng trên thị trường.
Hội thảo “Xuất xứ hàng hóa” trong khuôn khổ Hội chợ Mùa Thu 2025 giúp doanh nghiệp hiểu rõ quy định, tận dụng ưu đãi từ các hiệp định thương mại tự do.
Qua tăng cường công tác thu thập, phân tích trao đổi thông tin, Chi cục Điều tra chống buôn lậu phối hợp với một số đơn vị Hải quan quản lý địa bàn trọng điểm đã kiểm tra thực tế một số lô hàng nhập khẩu, quá cảnh có dấu hiệu nghi vấn vi phạm pháp luật hải quan.
Theo Thương vụ Việt Nam tại Bỉ, Luxembourg và EU, Liên minh châu Âu (EU) đang đưa ra các hướng dẫn chi tiết liên quan đến thực thi Luật Chống phá rừng (EUDR). Luật sẽ có hiệu lực thực hiện từ 30/12/2024 và áp dụng từ 30/6/2025 cho các doanh nghiệp vừa và nhỏ.
Tổng cục Hải quan vừa có văn bản gửi Cục Hải quan các tỉnh, thành phố trong việc gỡ vướng thực hiện quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu để đảm bảo thực hiện thống nhất.
Cục Phòng vệ thương mại cho biết, Hàn Quốc sẽ quyết định tiến hành rà soát cuối kỳ lệnh áp thuế chống bán phá giá đối với mặt hàng gỗ ván ép có xuất xứ từ Việt Nam.