Đến cuối tháng 9/2026, tổng nợ xấu của KienlongBank tăng 16,7% so với cuối năm 2025, lên hơn 1.557 tỷ đồng. Trong đó, nợ có khả năng mất vốn chiếm khoảng một nửa, còn tỷ lệ bao phủ nợ xấu giảm xuống khoảng 80,9%.
Ngày 26/10/2026, Ngân hàng TMCP Kiên Long (KienlongBank, mã chứng khoán KLB) công bố báo cáo tài chính quý III/2026. Báo cáo hợp nhất cho thấy lợi nhuận lũy kế 9 tháng tiếp tục tăng so với cùng kỳ, trong khi nợ xấu tăng nhanh hơn dư nợ cho vay khách hàng.
Nợ có khả năng mất vốn lên hơn 780 tỷ đồng
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của KienlongBank đạt 78.465,3 tỷ đồng, tăng khoảng 9,6% so với mức 71.587,7 tỷ đồng cuối năm 2025.
Tổng nợ xấu thuộc nhóm 3, nhóm 4 và nhóm 5 tăng từ 1.334,7 tỷ đồng lên 1.557,5 tỷ đồng, tương ứng tăng gần 223 tỷ đồng, tương đương 16,7%. Tỷ lệ nợ xấu trên tổng dư nợ cho vay khách hàng theo đó tăng từ khoảng 1,86% lên 1,98%.
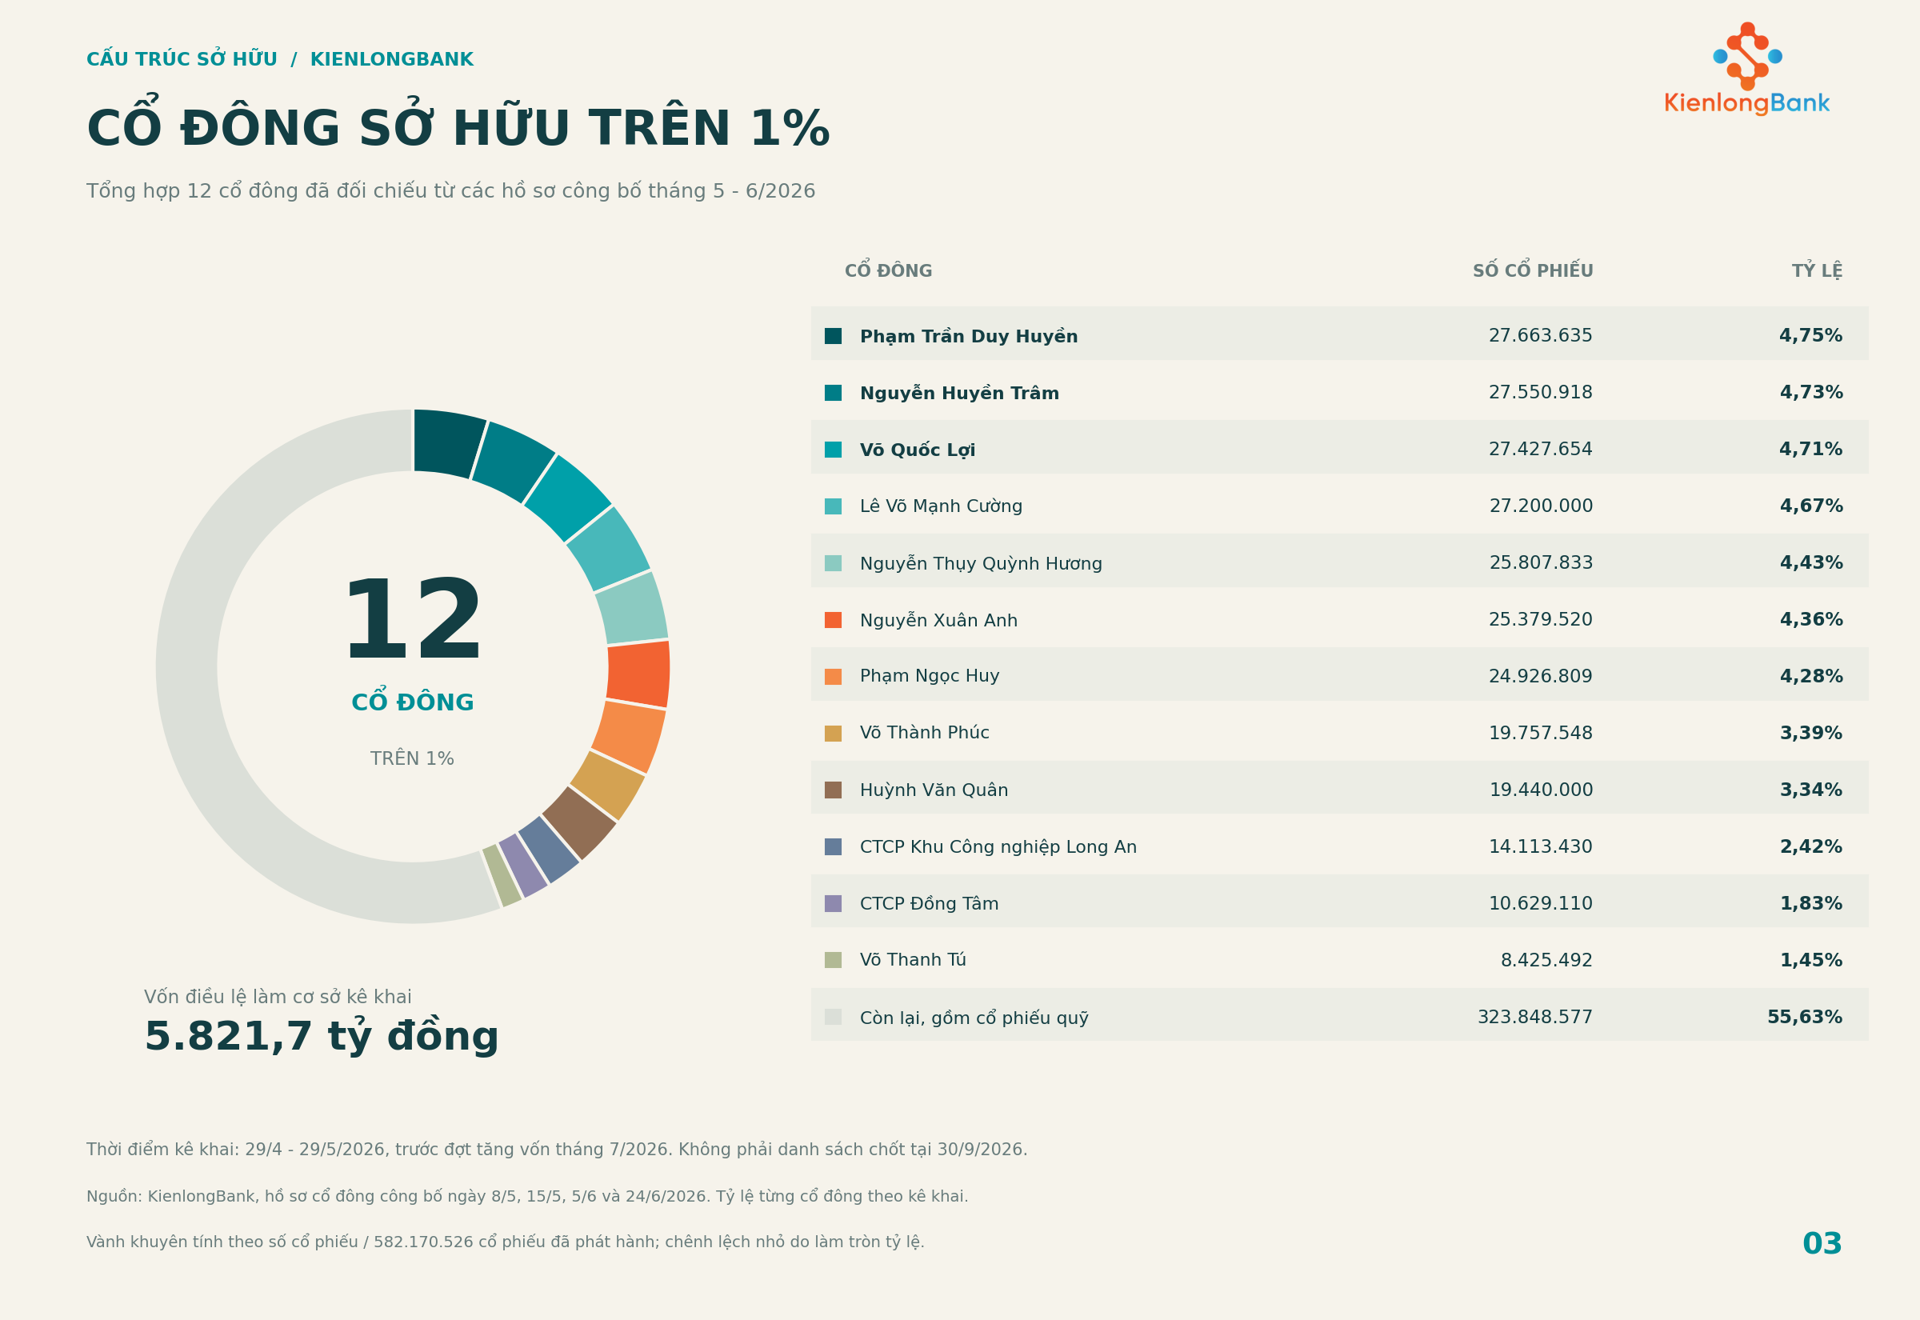
Cơ cấu cổ đông KienlongBank: Theo các công bố tháng 5–6/2026, KienlongBank ghi nhận 12 cổ đông sở hữu trên 1% vốn điều lệ, với tỷ lệ sở hữu riêng lẻ từ 1,45% đến 4,75%. Số liệu được tổng hợp trước đợt tăng vốn tháng 7/2026.
Trong cơ cấu nợ xấu, nợ nhóm 5, tức nợ có khả năng mất vốn, tăng từ 625,4 tỷ đồng lên 780,4 tỷ đồng, tương ứng tăng 24,8%. Đây là nhóm có số dư lớn nhất trong ba nhóm nợ xấu, chiếm khoảng 50,1% tổng nợ xấu tại cuối tháng 9.
Nợ nhóm 3, tức nợ dưới tiêu chuẩn, tăng từ 239,1 tỷ đồng lên 354,3 tỷ đồng, tương đương tăng 48,2%. Ngược lại, nợ nhóm 4, tức nợ nghi ngờ, giảm từ 470,2 tỷ đồng xuống 422,9 tỷ đồng, giảm khoảng 10,1%.
Thuyết minh báo cáo tài chính cho thấy trong 9 tháng đầu năm, ngân hàng trích lập hơn 418 tỷ đồng dự phòng rủi ro tín dụng và sử dụng hơn 332 tỷ đồng dự phòng.
Dư nợ xây dựng vượt 41.000 tỷ đồng
Bên cạnh diễn biến nợ xấu, danh mục cho vay của KienlongBank ghi nhận tỷ trọng lớn ở ngành xây dựng.
Tại ngày 30/9/2026, dư nợ ngành này đạt 41.093,4 tỷ đồng, tăng khoảng 8.197 tỷ đồng, tương ứng 24,9% so với cuối năm 2025. Tỷ trọng cho vay xây dựng tăng từ khoảng 46% lên 52,4% tổng dư nợ cho vay khách hàng.
Trong khi đó, dư nợ lĩnh vực bất động sản, được báo cáo phân loại riêng, giảm từ 7.762,6 tỷ đồng xuống 3.993,7 tỷ đồng.
Các số liệu cho thấy cơ cấu tín dụng theo ngành có sự dịch chuyển. Tuy nhiên, báo cáo chưa phân tách nợ xấu theo từng lĩnh vực, nên chưa có cơ sở xác định mức đóng góp của các khoản vay xây dựng hoặc bất động sản vào tổng nợ xấu.
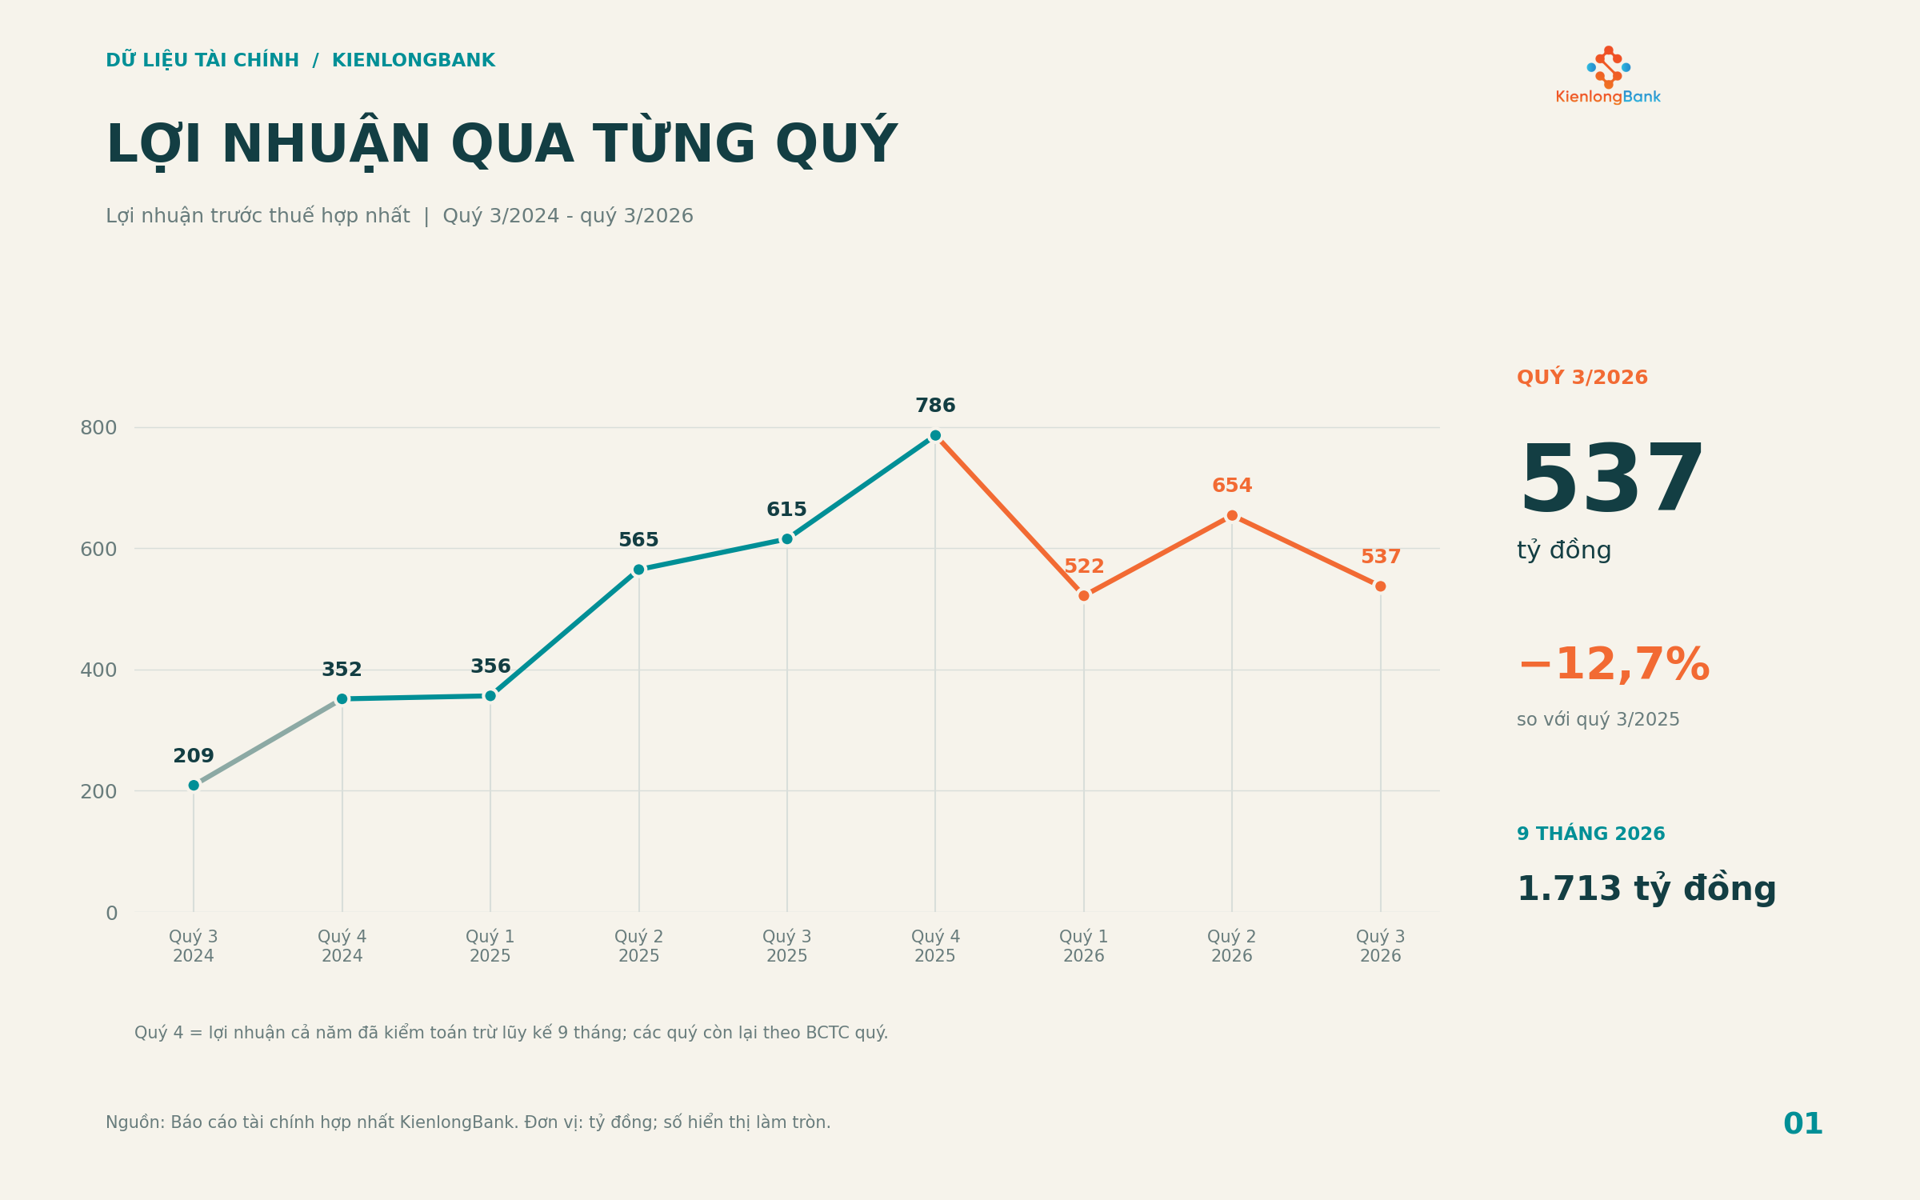
Biểu đồ lợi nhuận KienlongBank: Lợi nhuận trước thuế quý III/2026 của KienlongBank đạt 537 tỷ đồng, giảm 12,7% so với cùng kỳ năm trước. Lũy kế 9 tháng, ngân hàng ghi nhận lợi nhuận trước thuế 1.713 tỷ đồng.
Xét theo nhóm khách hàng, dư nợ cho vay công ty trách nhiệm hữu hạn đạt 60.480,7 tỷ đồng, chiếm khoảng 77,1% tổng dư nợ. Dư nợ đối với hộ kinh doanh và cá nhân đạt 14.032,1 tỷ đồng, giảm so với mức 15.538,8 tỷ đồng đầu năm.
Về kết quả kinh doanh, riêng quý III/2026, thu nhập lãi và các khoản thu nhập tương tự của KienlongBank đạt 2.562,7 tỷ đồng, tăng khoảng 18,3% so với cùng kỳ. Tuy nhiên, chi phí lãi và các khoản chi phí tương tự tăng nhanh hơn, ở mức khoảng 42,1%, lên 1.689,2 tỷ đồng.
Chênh lệch này khiến thu nhập lãi thuần quý III giảm khoảng 10,7%, còn 873,6 tỷ đồng. Lãi thuần từ hoạt động dịch vụ đạt 133,7 tỷ đồng, giảm khoảng 18,5%.
Chi phí hoạt động trong quý tăng khoảng 36,4%, lên 642,8 tỷ đồng. Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt 604,1 tỷ đồng, giảm so với mức 754,4 tỷ đồng cùng kỳ.
Sau chi phí dự phòng rủi ro tín dụng gần 67 tỷ đồng, lợi nhuận trước thuế quý III đạt 537,2 tỷ đồng, giảm khoảng 12,7% so với cùng kỳ năm 2025.
Lũy kế 9 tháng, thu nhập lãi thuần đạt 2.800,1 tỷ đồng, tăng khoảng 3,3%. Lợi nhuận trước thuế đạt 1.712,9 tỷ đồng, tăng khoảng 11,5%; lợi nhuận sau thuế đạt 1.368,4 tỷ đồng, tăng khoảng 11,4%.
Như vậy, lợi nhuận lũy kế của KienlongBank vẫn tăng trưởng, nhưng kết quả riêng quý III suy giảm so với cùng kỳ.
Để tri ân khách hàng và đón đầu nhu cầu tích lũy tài chính tăng cao dịp cuối năm, KienlongBank chính thức triển khai chương trình “Tết kết nối - Lộc tấn tới”. Với tổng giá trị quà tặng lên đến 5,5 tỷ đồng, đây là chương trình khuyến mãi dịp Tết có quy mô lớn mà KienlongBank từng tổ chức.
Nhân dịp kỷ niệm 30 năm thành lập, Ngân hàng TMCP Kiên Long (KienlongBank) chính thức ra mắt K-Rewards – hệ thống Loyalty/Điểm thưởng được tích hợp trực tiếp trên ứng dụng ngân hàng số KienlongBank Plus. Sự kiện này đánh dấu bước phát triển quan trọng trong hành trình chuyển đổi số và khẳng định triết lý “lấy khách hàng làm trung tâm” m
Mạng xã hội đang “dậy sóng” với màn trình diễn cực cháy của ông Trần Ngọc Minh – Chủ tịch HĐQT KienlongBank và cũng là vị chủ tịch ngân hàng đương nhiệm trẻ nhất Việt Nam trong đêm Gala kỷ niệm 30 năm thành lập ngân hàng tối 26/10.
Năm 2025 là cột mốc vàng son khi KienlongBank kỷ niệm 30 năm thành lập (27/10/1995 - 27/10/2025), đánh dấu ba thập kỷ đồng hành cùng hàng triệu khách hàng trên khắp Việt Nam. Nhân dịp đặc biệt này, KienlongBank ra mắt chương trình “Vui thả ga, rinh quà cực đã” - một chiến dịch MEGA SALE ưu đãi lớn nhất năm 2025, ghi dấu một hành trình tri ân đầy c
Ngân hàng TMCP Kiên Long (KienlongBank; UpCOM: KLB) dự kiến sẽ tổ chức Đại hội đồng cổ đông (ĐHĐCĐ) bất thường vào tháng 7 tới đây. KienlongBank dự kiến sẽ trình Đại hội thông qua phương án chi cổ tức bằng cổ phiếu cho cổ đông hiện hữu với tỷ lệ 60%, thông qua đó tăng vốn điều lệ Ngân hàng lên mức 5.822 tỷ đồng.