Khách hàng bức xúc khiếu nại khi bất ngờ mất hơn 95 triệu đồng tại MBBank
Sỹ Lam
Sau khi nạp 100 triệu đồng vào tài khoản MBBank, ông Phạm Minh Cảnh (TP.HCM) phát hiện tài khoản đột ngột “bốc hơi” hơn 95,5 triệu đồng qua ba giao dịch mà ông khẳng định không chủ động thực hiện. Ông Cảnh đã đề nghị ngân hàng MBBank làm rõ phương thức xác thực, nguồn khởi tạo giao dịch và quá trình kiểm soát rủi ro liên quan.
Ba giao dịch liên tiếp, số tiền bị trừ hơn 95 triệu đồng
Theo thông tin phản ánh gửi đến Tạp chí điện tử Doanh nghiệp và Đầu tư, ông Phạm Minh Cảnh cho biết ngày 19/10/2026, ông chuyển 100 triệu đồng vào tài khoản cá nhân mở tại Ngân hàng TMCP Quân đội (MBBank). Đây là tài khoản đã lâu không sử dụng, được ông dự định dùng để chuyển tiền sang một tài khoản ngân hàng khác đứng tên mình.
Tuy nhiên, khi kiểm tra số dư, ông Cảnh phát hiện tài khoản chỉ còn khoảng 4,5 triệu đồng. Kiểm tra lịch sử giao dịch, ông nhận thấy có ba khoản tiền đã bị ghi nợ mà theo khẳng định của ông, không phải do mình chủ động thực hiện.
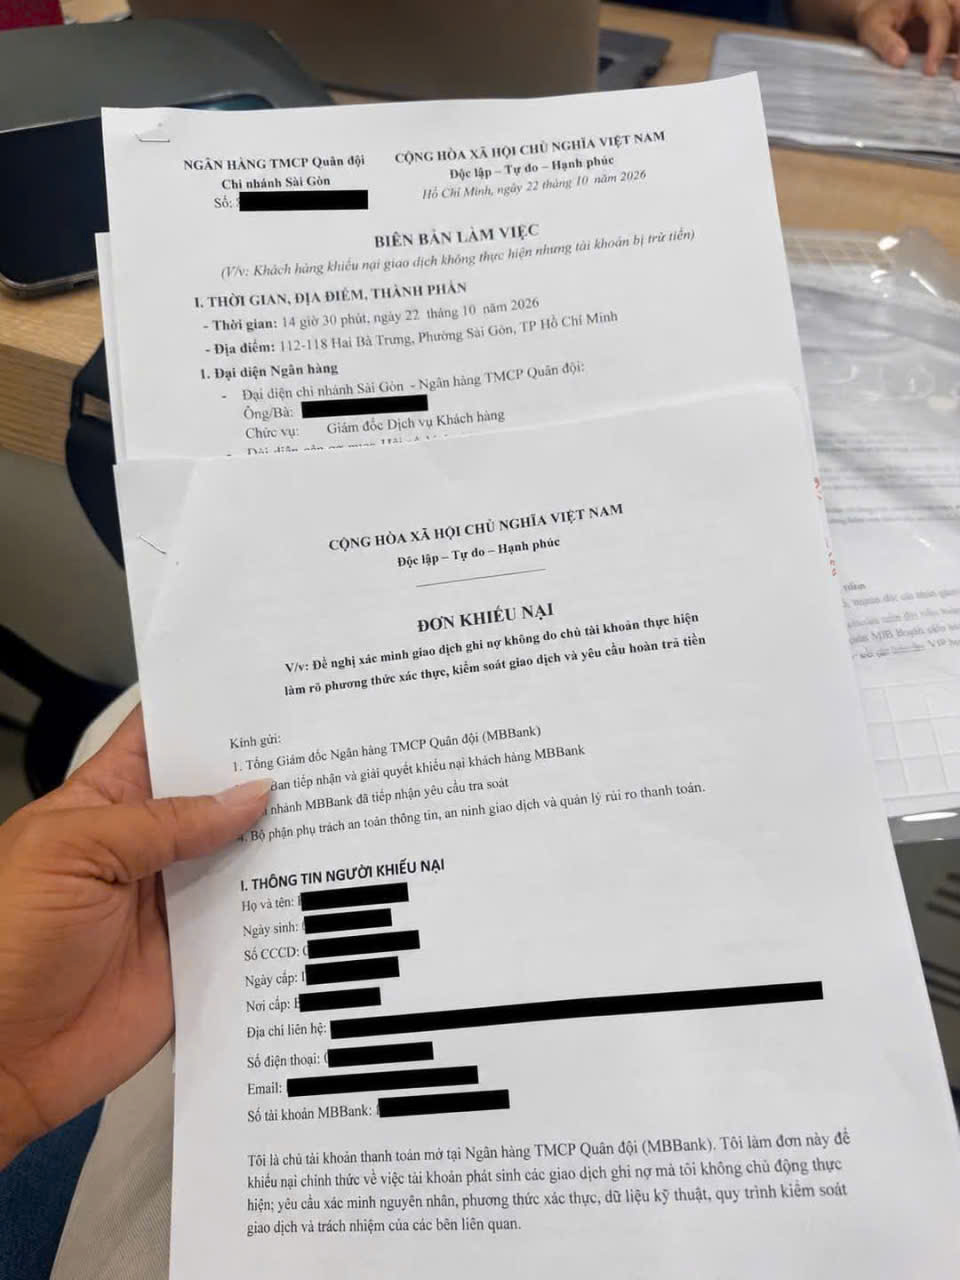
Đơn khiếu nại của ông Phạm Minh Cảnh
Cụ thể, sao kê chi tiết do MBBank cung cấp thể hiện ba giao dịch phát sinh vào tối 19/10/2026, gồm 49.024.490 đồng lúc 22 giờ 58 phút 10 giây; 26.287.100 đồng lúc 22 giờ 58 phút 42 giây; và 20.210.990 đồng lúc 23 giờ 03 phút 15 giây. Tổng số tiền của ba giao dịch là 95.522.580 đồng.
Ông Cảnh cho biết không nhập mã OTP để xác nhận các giao dịch nói trên. Trong khoảng thời gian xảy ra sự việc, điện thoại của ông cũng nhận được những tin nhắn OTP mà ông khẳng định không chủ động yêu cầu.
Từ những dấu hiệu này, khách hàng đề nghị ngân hàng kiểm tra toàn bộ dữ liệu kỹ thuật liên quan, thay vì chỉ căn cứ vào trạng thái giao dịch thành công trên hệ thống để đưa ra kết luận.
Đáng chú ý, hiện chưa có kết luận chính thức được nêu trong thông tin phản ánh về nguyên nhân dẫn đến các giao dịch. Việc tài khoản phát sinh giao dịch ngoài ý muốn có thể liên quan đến nhiều yếu tố khác nhau, do đó cần có dữ liệu xác minh để xác định chính xác diễn biến và trách nhiệm của các bên liên quan.
MBBank khẳng định giao dịch đã được xác thực bằng SMS OTP
Liên quan đến khiếu nại của ông Cảnh, đại diện MBBank cho biết ngân hàng đã kiểm tra dữ liệu hệ thống đối với cả ba giao dịch.
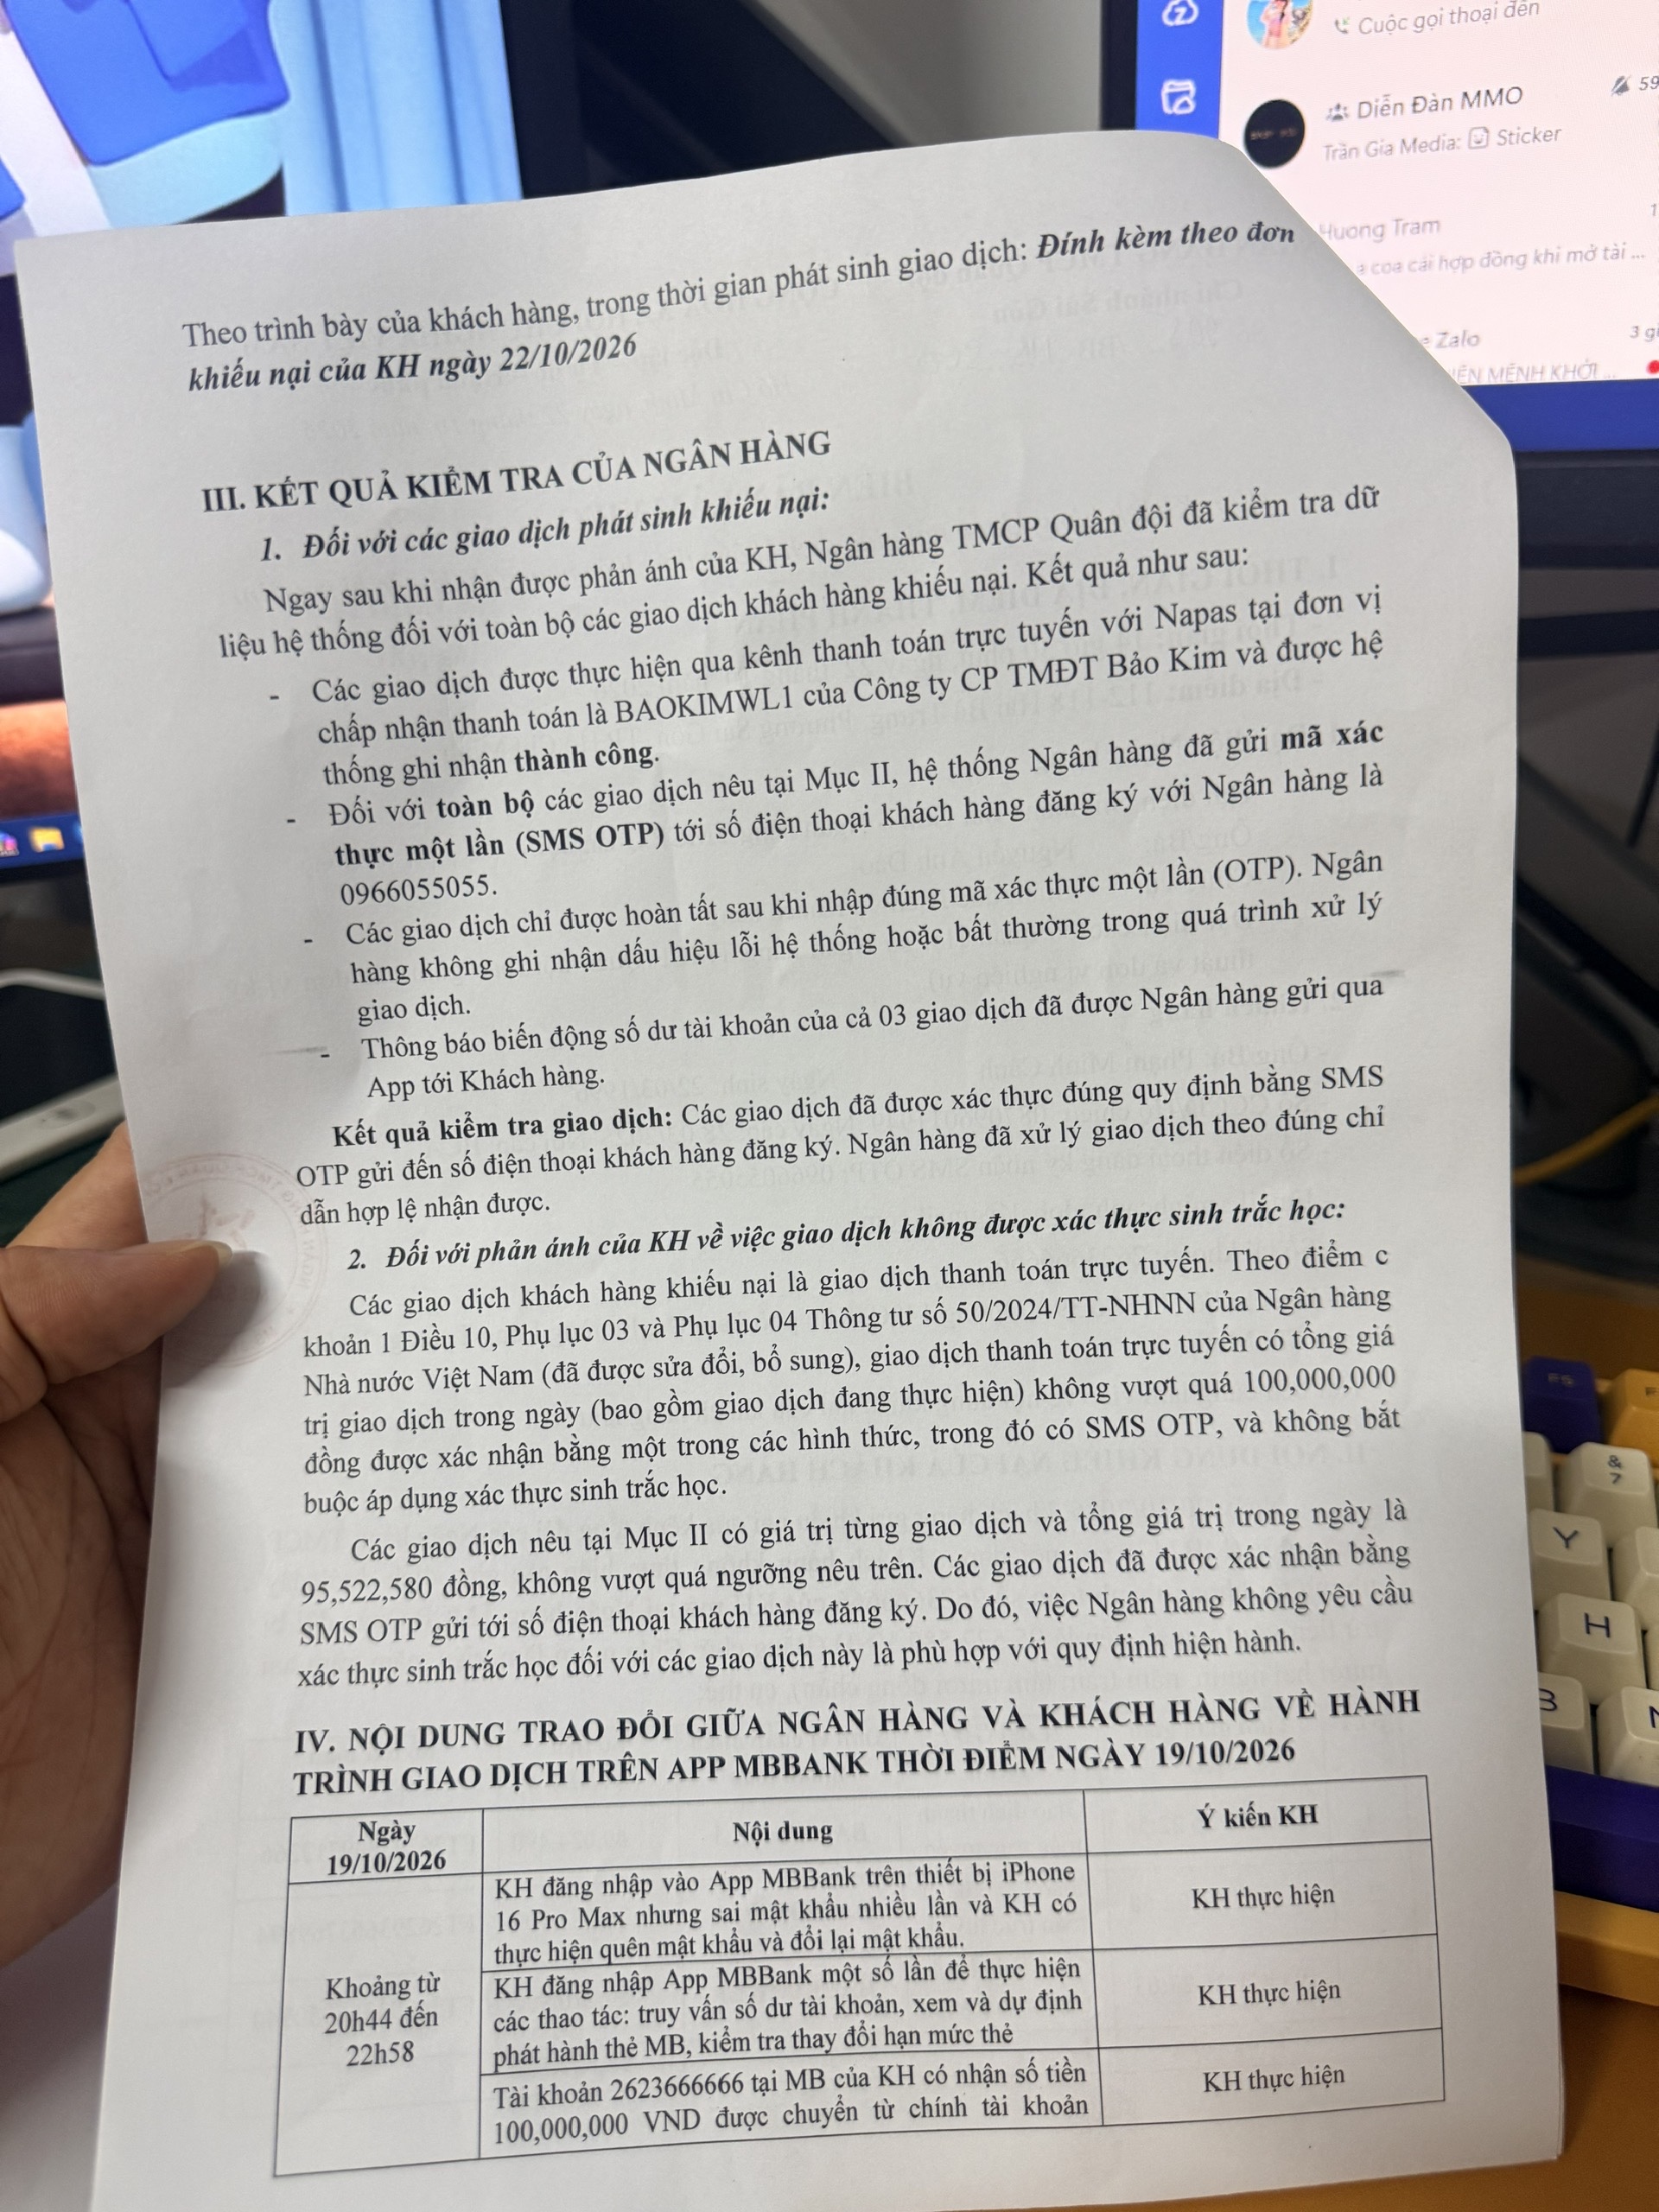
Nội dung làm việc ngày 22/10/2026 của đại diện MBBank với khách hàng
Theo nội dung buổi làm việc ngày 22/10/2026 với khách hàng, các khoản tiền được thực hiện thông qua kênh thanh toán trực tuyến với Napas, tại đơn vị chấp nhận thanh toán mang tên BAOKIMWL1 của Công ty CP Thương mại điện tử Bảo Kim. Hệ thống ngân hàng ghi nhận các giao dịch ở trạng thái thành công. MBBank cũng cho biết hệ thống đã gửi mã xác thực một lần (SMS OTP) đến số điện thoại đăng ký của khách hàng đối với cả ba giao dịch. Theo ngân hàng, các giao dịch chỉ được hoàn tất sau khi mã OTP chính xác được nhập vào hệ thống.
Ngoài ra, ngân hàng cho biết thông báo biến động số dư của cả ba giao dịch đã được gửi qua ứng dụng đến khách hàng. Qua kiểm tra, MBBank không ghi nhận dấu hiệu lỗi hệ thống hoặc bất thường trong quá trình xử lý giao dịch. Trên cơ sở các dữ liệu này, ngân hàng nhận định những giao dịch bị khiếu nại đã được xác thực đúng quy định bằng SMS OTP gửi đến số điện thoại đăng ký và được xử lý theo chỉ dẫn hợp lệ mà hệ thống tiếp nhận.
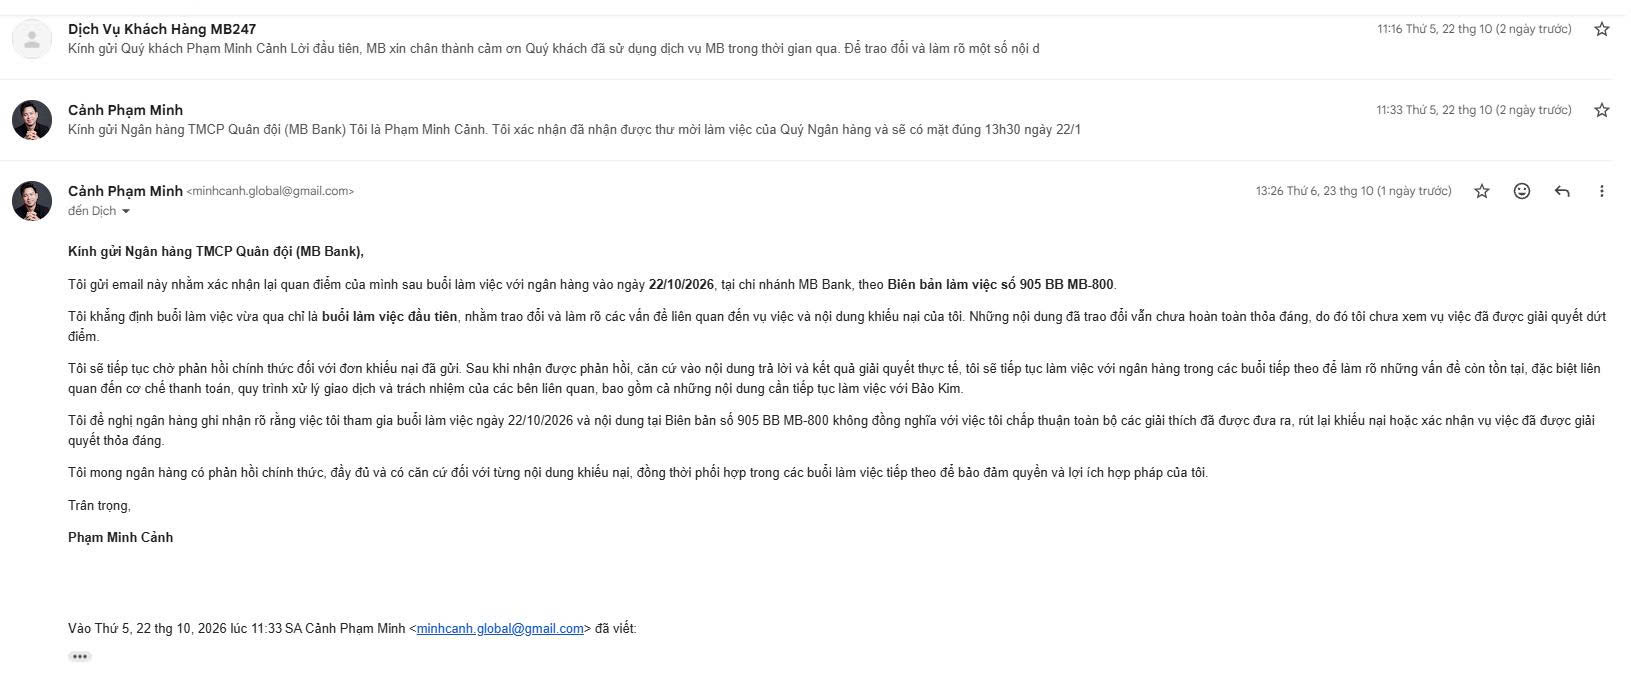
Tuy nhiên, ông Cảnh cho rằng nội dung giải thích vẫn chưa giải đáp đầy đủ những vấn đề ông đặt ra. Theo khách hàng, việc hệ thống ghi nhận đã gửi OTP và giao dịch hoàn tất chưa đủ để làm rõ ai hoặc cơ chế nào đã khởi tạo, xác nhận các lệnh thanh toán trên thực tế. Ông đề nghị ngân hàng cung cấp thông tin cụ thể hơn về nguồn phát sinh giao dịch, thiết bị được sử dụng, phương thức xác thực của từng khoản tiền và dữ liệu ghi nhận quá trình chấp thuận giao dịch. Ông cũng mong muốn được làm rõ liệu hệ thống có ghi nhận thay đổi thiết bị, hoạt động đăng nhập bất thường hoặc cảnh báo rủi ro trong khoảng thời gian liên quan hay không.
Một nội dung khác được khách hàng quan tâm là đường đi của số tiền đã bị trừ khỏi tài khoản. Ông đề nghị MBBank xác định kênh thanh toán, đơn vị nhận tiền và phối hợp với các tổ chức liên quan để truy vết, xem xét khả năng ngăn chặn hoặc thu hồi tiền nếu còn điều kiện thực hiện.
Đây đều là những vấn đề cần được đối chiếu bằng dữ liệu hệ thống và thông tin từ các đơn vị tham gia xử lý thanh toán. Việc có hay không có lỗi kỹ thuật, sai sót trong quy trình xác thực của MBBank hoặc hành vi sử dụng trái phép thông tin tài khoản cần được xác minh trên cơ sở chứng cứ cụ thể.
Khách hàng tiếp tục đề nghị MBBank xác minh
Sau khi phát hiện sự việc, ông Cảnh đã gửi khiếu nại đến MBBank và các cơ quan liên quan. Khách hàng cho biết sẽ tiếp tục làm việc với các bên có thẩm quyền, đồng thời cung cấp hồ sơ cho cơ quan công an để đề nghị xác minh toàn diện vụ việc.
Ông Cảnh cho rằng nội dung trả lời của MBBank chưa thoả đáng
Theo ông Cảnh, điều ông quan tâm không chỉ là số tiền hơn 95,5 triệu đồng đã bị ghi nợ mà còn là nguyên nhân khiến các giao dịch được thực hiện trong khi ông khẳng định không chủ động thanh toán. Khách hàng mong muốn được giải thích rõ về cơ chế xác thực, các biện pháp kiểm soát rủi ro và trách nhiệm hỗ trợ khi phát sinh sự cố.
Về phía ngân hàng, chiều 24/10/2026, phóng viên Tạp chí điện tử Doanh nghiệp và Đầu tư đã liên hệ bộ phận truyền thông của MBBank để đề nghị cung cấp thông tin, nhưng chưa nhận được phản hồi chính thức.
Vụ việc đặt ra yêu cầu cần làm rõ sự khác biệt giữa việc hệ thống ghi nhận một giao dịch đã được xác thực và việc xác định ai thực sự khởi tạo, chấp thuận giao dịch đó. Để bảo đảm quyền lợi của khách hàng và tính khách quan trong quá trình giải quyết, các dữ liệu xác thực, nhật ký hệ thống, thông tin từ đơn vị trung gian thanh toán cùng những chứng cứ liên quan cần được xem xét đầy đủ.
Tạp chí điện tử Doanh nghiệp và Đầu tư sẽ tiếp tục theo dõi, cập nhật thông tin khi có phản hồi chính thức và kết quả xác minh từ MBBank và các bên liên quan.