Gỡ vướng tranh chấp tín dụng: Cần tiếng nói chung giữa ngành Ngân hàng và Tòa án
Lê Phượng
Trong bối cảnh hệ thống tổ chức tín dụng (TCTD) ngày càng mở rộng quy mô và đa dạng hóa hoạt động, số lượng các vụ tranh chấp pháp lý liên quan đến tín dụng cũng tăng nhanh, đặt ra thách thức lớn cho ngành Ngân hàng và hệ thống Tòa án trong công tác xử lý.
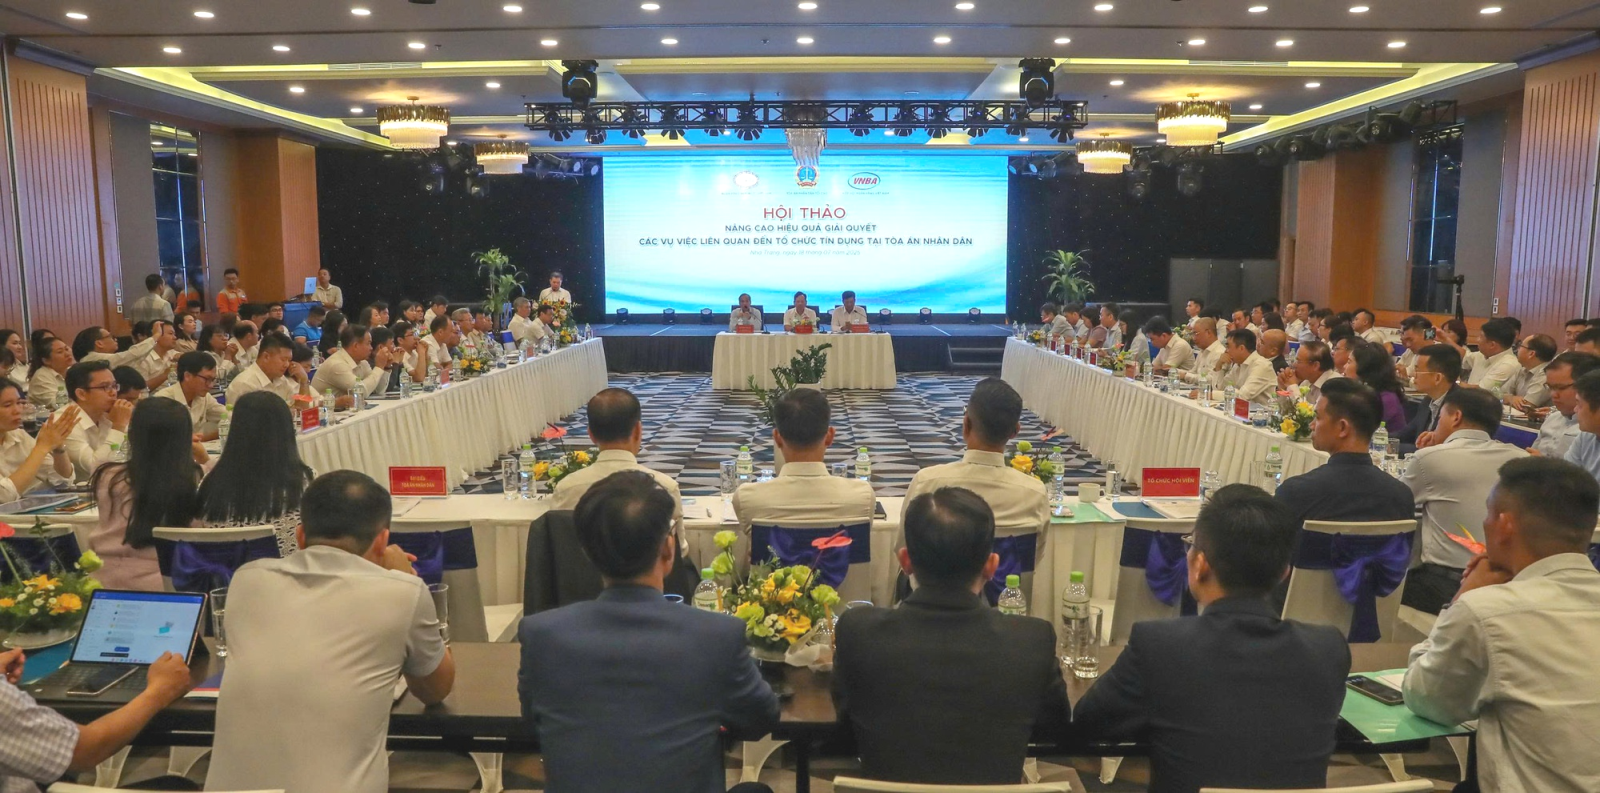
Hội thảo “Nâng cao hiệu quả giải quyết các vụ việc liên quan đến tổ chức tín dụng tại Tòa án nhân dân” tổ chức tại Nha Trang ngày 18/7 đã trở thành diễn đàn quan trọng để hai ngành cùng phân tích, nhận diện các vướng mắc pháp lý và đề xuất các giải pháp phối hợp cụ thể, nhằm bảo đảm quyền lợi hợp pháp của TCTD và ổn định hệ thống tài chính quốc gia.
Theo ông Phạm Toàn Vượng – Chủ tịch Hội đồng Hiệp hội Ngân hàng Việt Nam (HHNH), việc xử lý nợ xấu trong hệ thống ngân hàng đã có nhiều tiến triển thực chất trong thời gian qua, góp phần lành mạnh hóa hoạt động tín dụng. Tuy nhiên, quy mô hoạt động tăng kéo theo số lượng tranh chấp cũng tăng nhanh. Nhiều TCTD cho biết đang gặp khó khăn trong việc khởi kiện, xử lý tài sản bảo đảm và bảo vệ quyền lợi hợp pháp trong các vụ án dân sự và hình sự.
Các ngân hàng thông tin rằng nhiều vụ án bị trì hoãn vì thụ lý chậm hoặc tranh chấp thẩm quyền giữa các tòa án. Không ít trường hợp, TCTD không được thông báo kịp thời về vai trò tố tụng trong các vụ kiện liên quan đến tài sản thế chấp, làm ảnh hưởng đến quyền xử lý tài sản. Bên cạnh đó, thực địa, đo đạc tài sản bảo đảm gặp khó khăn do bị đơn chống đối hoặc không hợp tác, pháp luật lại chưa có quy định rõ ràng về chi phí thẩm định hiện trường.
Với các vụ án hình sự liên quan đến tài sản đã thế chấp hợp pháp tại ngân hàng, nhiều TCTD cho biết gặp rủi ro lớn khi tòa tuyên giao dịch vô hiệu hoặc "đóng băng" tài sản, khiến họ không thể thu hồi nợ.
Hội thảo "Nâng cao hiệu quả giải quyết các vụ việc liên quan đến tổ chức tín dụng tại Tòa án nhân dân" - Ảnh: VGP/HT
Tại hội thảo, đại diện Ngân hàng Nhà nước (NHNN) đã chỉ ra ba nhóm vấn đề pháp lý nổi bật gồm: Thứ nhất, liên quan đến tính lãi trong quá trình xử lý tài sản bảo đảm. Một số tòa án sơ thẩm và phúc thẩm không chấp thuận yêu cầu tính lãi của ngân hàng dù hợp đồng và chứng từ đầy đủ, dẫn đến thiệt hại cho TCTD. Trường hợp này, TAND Tối cao đã từng có kháng nghị giám đốc thẩm, yêu cầu xét xử lại để đảm bảo đúng quy định của Luật Các TCTD.
Thứ hai, tòa án áp dụng giới hạn lãi suất theo Bộ luật Dân sự thay vì căn cứ vào hợp đồng thỏa thuận giữa ngân hàng và khách hàng. NHNN khẳng định lãi suất trong tín dụng là sản phẩm của quan hệ thị trường và phải được tôn trọng trên cơ sở hợp đồng dân sự – thương mại.
Thứ ba, việc tòa án không tính lãi sau thời điểm khởi tố vụ án hình sự đã khiến nhiều ngân hàng không được bồi thường toàn bộ thiệt hại thực tế. NHNN đề xuất căn cứ thời điểm xét xử sơ thẩm để xác định mức thiệt hại, vì TCTD vẫn phải trả chi phí vốn và gánh rủi ro suốt thời gian đó.
Một nội dung đặc biệt gây quan ngại là việc tòa án không công nhận quyền xử lý tài sản của ngân hàng ngay cả khi họ là bên thứ ba ngay tình trong giao dịch. Giấy tờ giả, tài sản đang tranh chấp, giấy chứng nhận bị hủy… đều trở thành “rủi ro pháp lý treo” cho TCTD. NHNN đề nghị TAND Tối cao cần có hướng dẫn rõ ràng, bảo vệ quyền lợi hợp pháp của bên nhận thế chấp.
Đại diện Hiệp hội Ngân hàng và các chuyên gia pháp chế trong ngành ngân hàng đã đề xuất một số cơ chế phối hợp nhằm tháo gỡ tình trạng “mỗi nơi xử lý một kiểu”, kéo dài thời gian và làm giảm hiệu quả thu hồi nợ như: Cho phép TCTD được kê biên và phát mại tài sản bảo đảm ngay sau khi bản án có hiệu lực thi hành; Áp dụng thủ tục rút gọn đối với các vụ tranh chấp đáp ứng tiêu chí rõ ràng, đủ chứng cứ; Xây dựng cơ sở dữ liệu về tình trạng pháp lý của tài sản tranh chấp, giúp tòa án, cơ quan thi hành án và các bên dễ dàng truy cứu; Ban hành hướng dẫn rõ ràng về xử lý vật chứng trong vụ án hình sự, nhằm trả lại tài sản hợp pháp cho TCTD kịp thời.
Ngoài ra, kiến nghị cũng đề xuất hướng dẫn thống nhất khi tuyên hợp đồng vô hiệu, trong đó yêu cầu tòa án phải xử lý hậu quả phù hợp quy định pháp luật, đồng thời xem xét đầy đủ các ý kiến từ TCTD – bên liên quan trong vụ kiện.
Bà Nguyễn Thị Phương, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng thuộc HHNH, đặc biệt nhấn mạnh vai trò của TAND Tối cao trong việc định hình khung pháp lý xử lý tranh chấp tín dụng. Bà cho rằng cần có văn bản hướng dẫn liên ngành, kết nối Tòa án – Viện kiểm sát – Thi hành án – NHNN để cùng tháo gỡ vướng mắc.
Ông Nguyễn Văn Tiến, Phó Chánh án TAND Tối cao, thừa nhận tranh chấp tín dụng không đơn thuần là vấn đề nợ mà đan xen nhiều quan hệ pháp luật như thừa kế, tài sản chung, bảo lãnh… gây phức tạp cho quá trình xét xử. Đặc biệt, tranh chấp liên quan đến tài sản bảo đảm là khâu then chốt, nếu không xử lý minh bạch và nhất quán sẽ dẫn đến rủi ro hệ thống. Theo đó, việc thiết lập cơ chế phối hợp chặt chẽ giữa ngân hàng, tòa án và các cơ quan liên quan không chỉ giúp tháo gỡ các vụ án cụ thể, mà còn tạo tiền đề cho một môi trường tín dụng minh bạch, an toàn và ổn định lâu dài.
Hội thảo cho thấy sự đồng thuận cao giữa ngành Ngân hàng và hệ thống Tòa án trong việc cải thiện cơ chế pháp lý và tăng cường phối hợp liên ngành. Những đề xuất cụ thể về cơ chế xử lý tài sản bảo đảm, áp dụng thủ tục rút gọn, và hướng dẫn nhất quán trong xét xử không chỉ giúp bảo vệ quyền lợi chính đáng của các TCTD, mà còn góp phần quan trọng trong việc củng cố lòng tin của thị trường, tạo nền tảng cho sự phát triển bền vững của hệ thống tài chính Việt Nam.