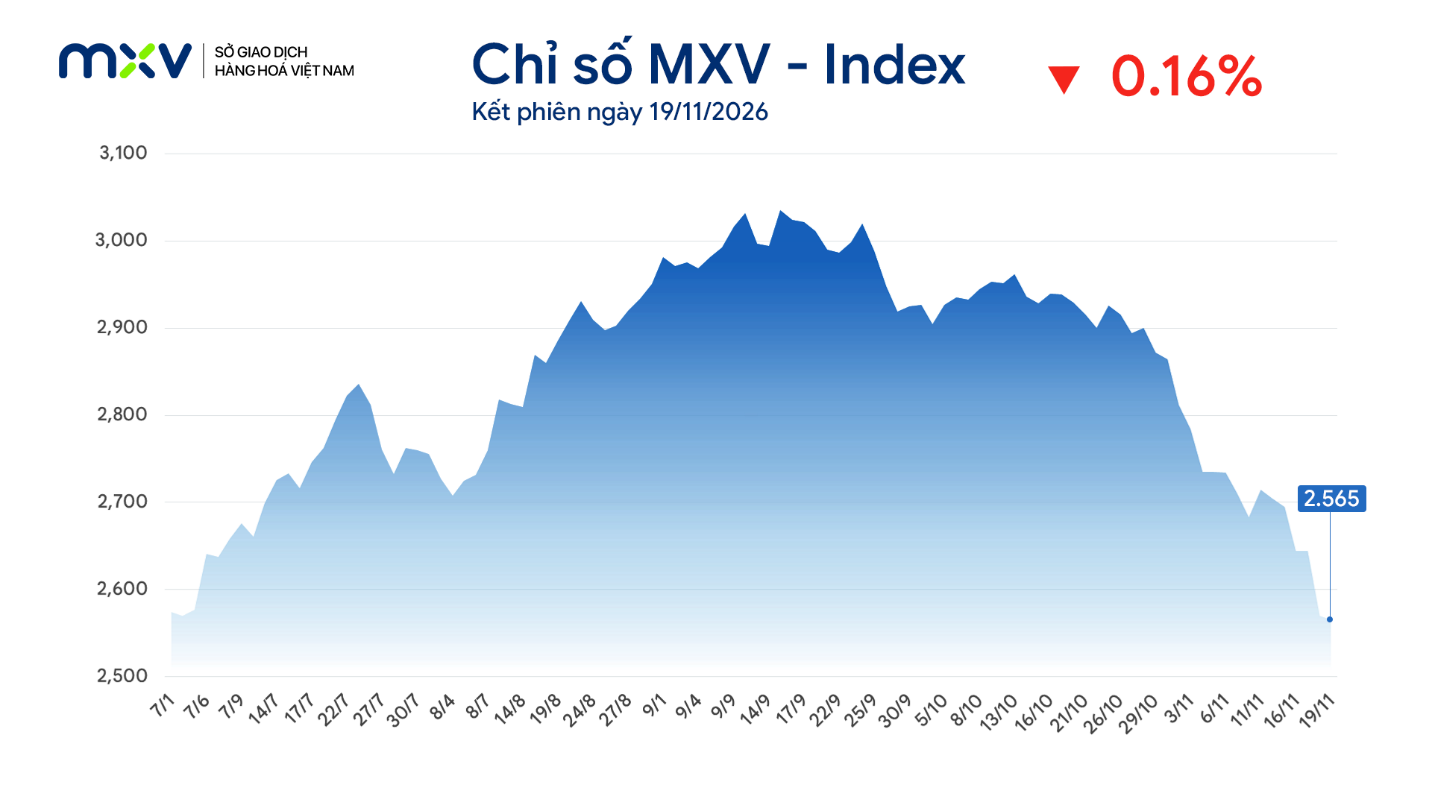
Sắc đỏ chiếm ưu thế trên thị trường hàng hóa thế giới trong phiên 19/11, kéo chỉ số MXV-Index giảm 0,16% xuống 2.565 điểm. Đường thô và đồng là hai mặt hàng gây sức ép lớn lên thị trường khi giá đồng loạt đi xuống.
Đồng Real suy yếu, giá đường giảm sâu
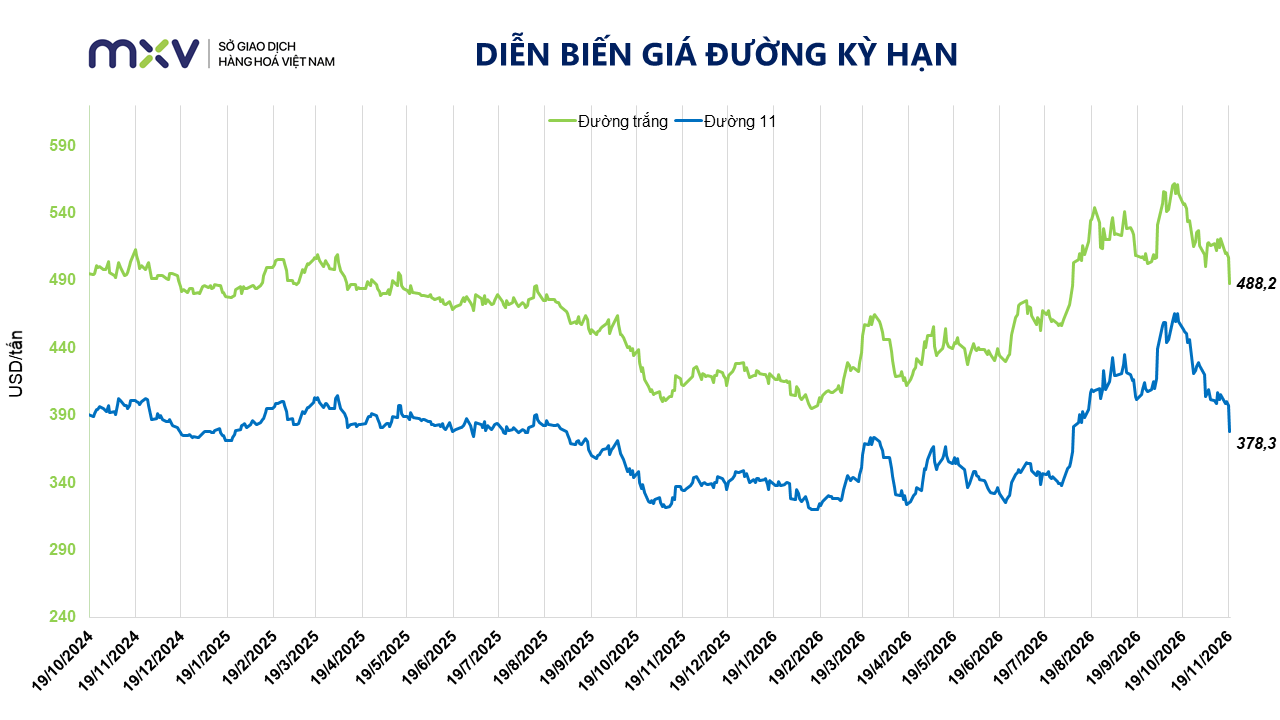
Kết phiên 19/11, giá đường thô kỳ hạn tháng 3 giảm 4,88% xuống 378,3 USD/tấn, mức thấp nhất trong 1,75 tháng. Giá đường trắng cùng kỳ hạn giảm 3,73% xuống 488,2 USD/tấn, chạm đáy 3,5 tháng. Đây là phiên giảm thứ hai liên tiếp của hai mặt hàng.
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), áp lực bán chủ yếu đến từ diễn biến tỷ giá tại Brazil. Trong ba tuần qua, đồng Real Brazil mất khoảng 8,54% giá trị so với USD, xuống mức thấp nhất trong 19 tháng.
Brazil là quốc gia sản xuất và xuất khẩu đường lớn nhất thế giới. Đồng Real suy yếu giúp doanh thu xuất khẩu quy đổi sang nội tệ của các nhà máy tăng lên, tạo động lực đẩy mạnh bán hàng ra thị trường quốc tế. Nguồn cung gia tăng gây sức ép lên giá đường kỳ hạn tại New York.
Tại châu Á, triển vọng nguồn cung từ Ấn Độ cũng tạo áp lực giảm giá. Theo Hiệp hội các nhà sản xuất đường và năng lượng sinh học Ấn Độ, sản lượng đường nước này đạt 2,36 triệu tấn trong giai đoạn 1/10-15/11, cao hơn hai lần so với cùng kỳ niên vụ trước.
Nhu cầu nhập khẩu suy yếu tại Trung Quốc tiếp tục là yếu tố bất lợi. Hải quan nước này ghi nhận lượng đường nhập khẩu tháng 10 giảm 48% so với cùng kỳ năm trước. Trong khi đó, sản lượng nội địa tăng nhờ mở rộng diện tích trồng mía, củ cải đường và cải thiện năng suất, làm giảm nhu cầu nhập khẩu.
Ở chiều ngược lại, Tổ chức Đường quốc tế (ISO) dự báo thị trường đường toàn cầu tiếp tục thiếu hụt trong niên vụ 2026 - 2027. Triển vọng thời tiết bất lợi do El Niño trong giai đoạn tháng 11/2026 - 1/2027 có thể ảnh hưởng đến sản lượng tại các vùng trồng lớn. Mưa lớn tại Brazil và nguy cơ hạn hán ở Đông Nam Á là những yếu tố cần theo dõi. Với lượng dự trữ toàn cầu tương đối hạn chế, biến động sản lượng có thể tác động đáng kể đến giá đường trong thời gian tới.
Tại Việt Nam, giao dịch ngày 19/11 khá trầm lắng. Nguồn cung đường nội địa miền Bắc còn khan hiếm, giá chào bán tại nhà máy duy trì quanh 19.200 - 19.500 đồng/kg. Nhà máy đường Cao Bằng đã bắt đầu vụ ép mới từ ngày 15/11, dự kiến bổ sung nguồn cung cho thị trường.
Tại miền Nam, giá đường RS An Khê quanh 19.300 đồng/kg, đường KCP dao động 20.000 - 20.100 đồng/kg. Đường nhập khẩu từ Myanmar và Thái Lan được chào bán ở mức thấp hơn, khoảng 18.300 - 18.500 đồng/kg, nhưng sức tiêu thụ vẫn yếu.
Giá đồng xuống đáy 7 tháng
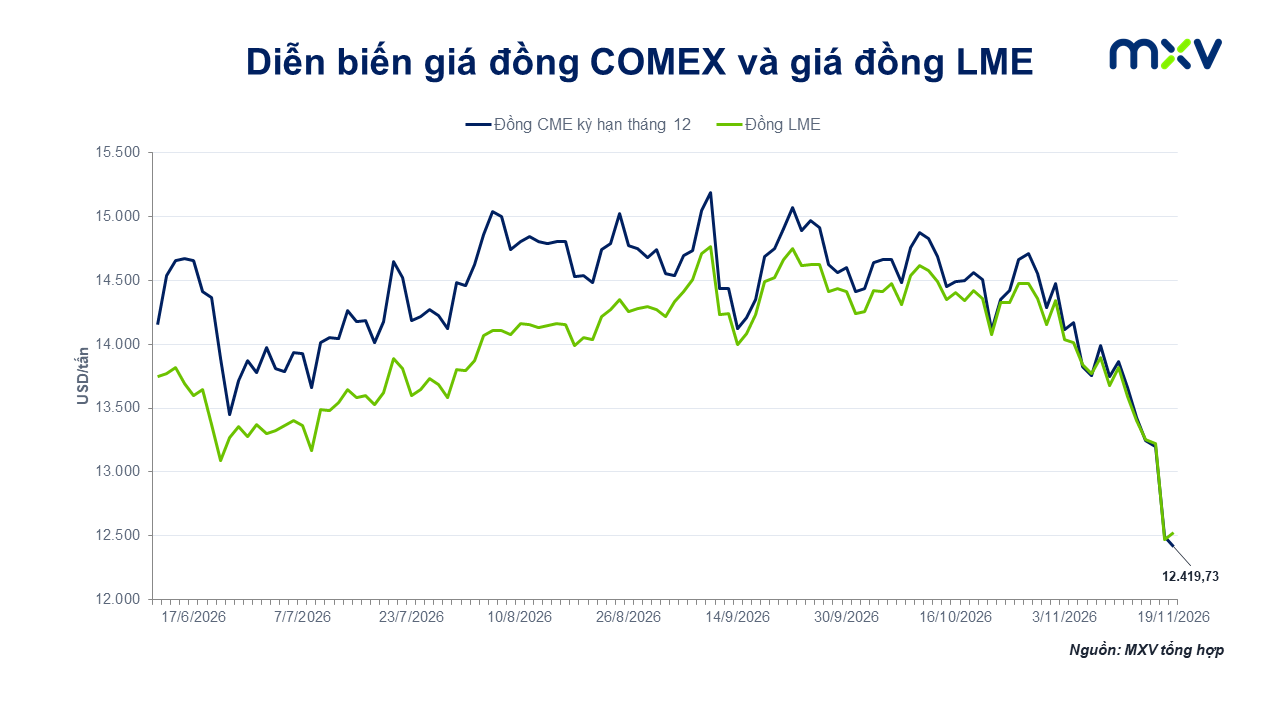
Trên thị trường kim loại, giá đồng COMEX kỳ hạn tháng 12 giảm 0,6% trong phiên 19/11, xuống 12.420 USD/tấn, duy trì gần vùng thấp nhất trong 7 tháng.
Theo MXV, giá đồng chịu sức ép từ ba yếu tố chính: làn sóng bán tháo cổ phiếu công nghệ, đồng USD tăng giá và triển vọng chính sách thuế nhập khẩu đồng của Mỹ chưa rõ ràng.
Đà giảm của nhóm cổ phiếu công nghệ, đặc biệt là các doanh nghiệp liên quan đến trí tuệ nhân tạo (AI), khiến giới đầu tư đánh giá lại triển vọng chi tiêu cho trung tâm dữ liệu và hạ tầng công nghệ. Trong tháng 11, chỉ số Nasdaq-100 đã mất khoảng 1.940 tỷ USD vốn hóa tính đến ngày 18/11.
Áp lực bán lan sang các doanh nghiệp sản xuất chip, điện toán đám mây, lưu trữ dữ liệu và trung tâm dữ liệu. Diễn biến này ảnh hưởng đến kỳ vọng nhu cầu đồng trong tương lai, bởi các dự án hạ tầng AI cần lượng lớn kim loại này cho hệ thống truyền tải và phân phối điện.
Bên cạnh đó, kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) duy trì lãi suất cao lâu hơn hỗ trợ đồng USD. Trong phiên 19/11, chỉ số USD Index (DXY) lên 103,91 điểm, mức cao nhất trong khoảng 19 tháng. Đồng USD mạnh khiến kim loại định giá bằng đồng tiền này trở nên đắt đỏ hơn đối với người mua bên ngoài Mỹ.
Triển vọng chính sách thuế cũng chưa tạo được lực hỗ trợ rõ ràng. Đề xuất của Bộ Thương mại Mỹ về áp thuế nhập khẩu đồng tinh luyện ở mức 15% từ năm 2027 và 30% từ năm 2028 vẫn chưa được quyết định chính thức.
Trên thị trường tài chính, vị thế mua ròng của nhóm đầu cơ trên COMEX giảm tuần thứ hai liên tiếp, xuống còn 33.428 hợp đồng tính đến ngày 13/11, mức thấp nhất kể từ tháng 3. Nhu cầu đồng tại Trung Quốc cũng chưa có dấu hiệu phục hồi rõ nét. Nhập khẩu đồng tinh luyện của nước này trong 9 tháng đầu năm giảm 12,5% so với cùng kỳ.
Tuy nhiên, thị trường vật chất Trung Quốc lại ghi nhận tình trạng thiếu hụt nguồn cung giao ngay. Lượng đồng đủ điều kiện giao nhận trên Sở Giao dịch Kỳ hạn Thượng Hải (SHFE) chỉ còn 2.270 tấn, trong khi vị thế mở của hợp đồng tháng 11 tương đương 24.050 tấn.
Trước nguy cơ thiếu hàng giao nhận, SHFE gây sức ép để các bên tất toán hợp đồng bằng tiền mặt. Việc các bên bán khống phải mua lại hợp đồng đã khiến tình trạng khan hiếm thêm căng thẳng. Tại thời điểm cao nhất ngày 16/11, mức chênh lệch giá giữa hợp đồng giao gần và giao xa (backwardation) trên SHFE tăng mạnh, phản ánh áp lực thiếu nguồn cung trước mắt.
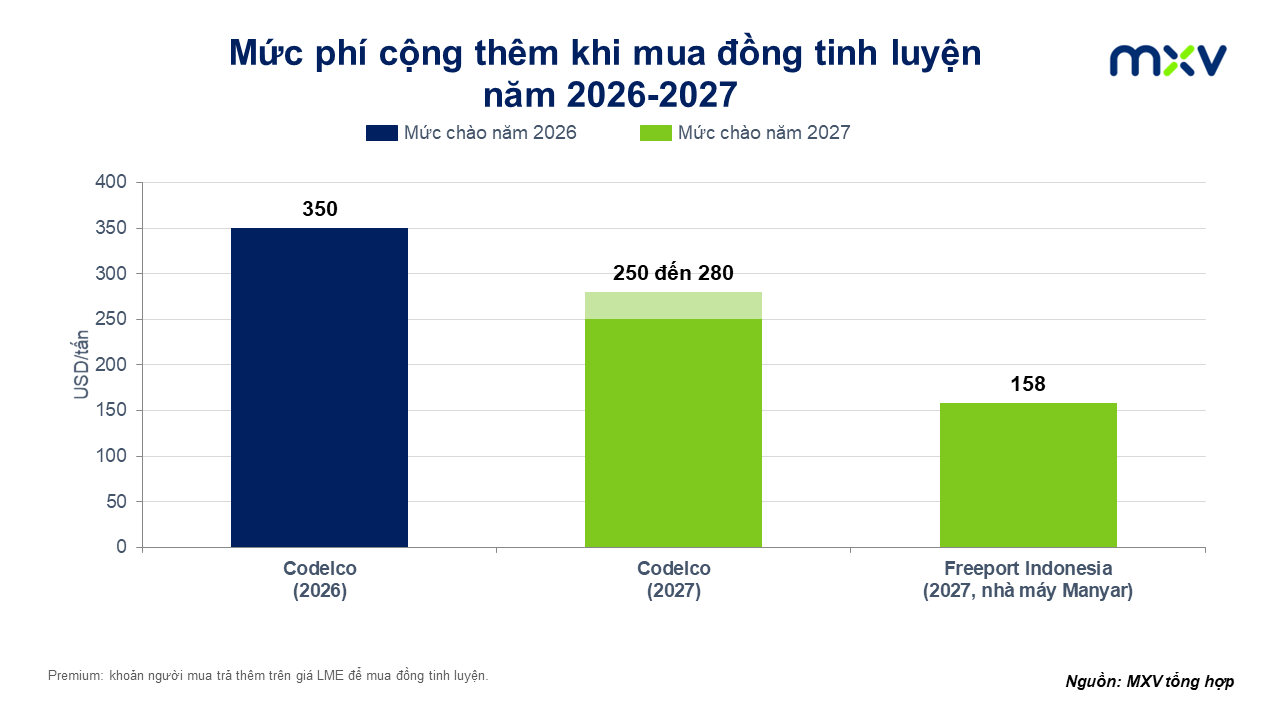
Trên thị trường cung ứng, Codelco chào mức phí cộng thêm 250-280 USD/tấn so với giá LME đối với các hợp đồng cung cấp đồng tinh luyện sang châu Á năm 2027, thấp hơn mức 350 USD/tấn áp dụng với khách hàng Trung Quốc năm 2026. Các bên hiện vẫn đang đàm phán.
Tình trạng thiếu nguyên liệu cũng thể hiện qua phí gia công quặng tinh (TC). CRU dự báo mức TC chuẩn cho hợp đồng năm 2027 có thể dao động từ âm 50 đến âm 100 USD/tấn, trong khi phí TC giao ngay đã xuống dưới âm 200 USD/tấn.
Như vậy, thị trường đồng đang chịu tác động trái chiều giữa áp lực tài chính và tình trạng thiếu hụt nguồn cung vật chất. Trong ngắn hạn, tâm lý thận trọng và sức mạnh của đồng USD tiếp tục gây sức ép lên giá, trong khi tình trạng khan hiếm nguyên liệu có thể hạn chế đà giảm sâu của kim loại này.
Dòng tiền đầu tư tiếp tục chảy mạnh vào thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (29/1). Lực mua áp đảo đã kéo chỉ số MXV-Index tăng hơn 1,1%, lên 2.758 điểm. Trong đó, đồng COMEX trở thành tâm điểm khi giá tăng vọt 4,7% lên đỉnh lịch sử mới.
Kim loại tiếp tục dẫn dắt thị trường trong phiên giao dịch đầu tuần (5/1), khép phiên, chỉ số MXV-Index tăng gần 2,7%, lên mức 2.457 điểm- cao nhất trong ba năm qua.
Phiên giao dịch đầu tuần ghi nhận diễn biến phân hóa rõ rệt trên thị trường hàng hóa thế giới. Giá cà-phê Robusta bất ngờ tăng vọt hơn 6%, cắt đứt chuỗi giảm 5 phiên liên tiếp do lo ngại về nguồn cung, trong khi giá đồng COMEX tiếp tục suy yếu trong phiên thứ ba liên tiếp. Đóng cửa, chỉ số MXV-Index giảm nhẹ 0,03% xuống 2.348 điểm.
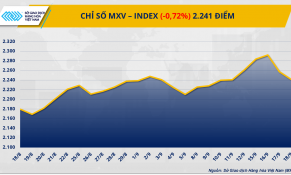
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), sắc đỏ tiếp tục bao trùm thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch ngày hôm qua (18/9), kéo chỉ số MXV-Index giảm hơn 0,7% xuống còn 2.241 điểm.