Doanh nghiệp cần siết quản trị xuất xứ để tận dụng FTA
Minh Anh
Các hiệp định thương mại tự do (FTA) tạo điều kiện để hàng hóa Việt Nam tiếp cận nhiều thị trường với mức thuế ưu đãi.
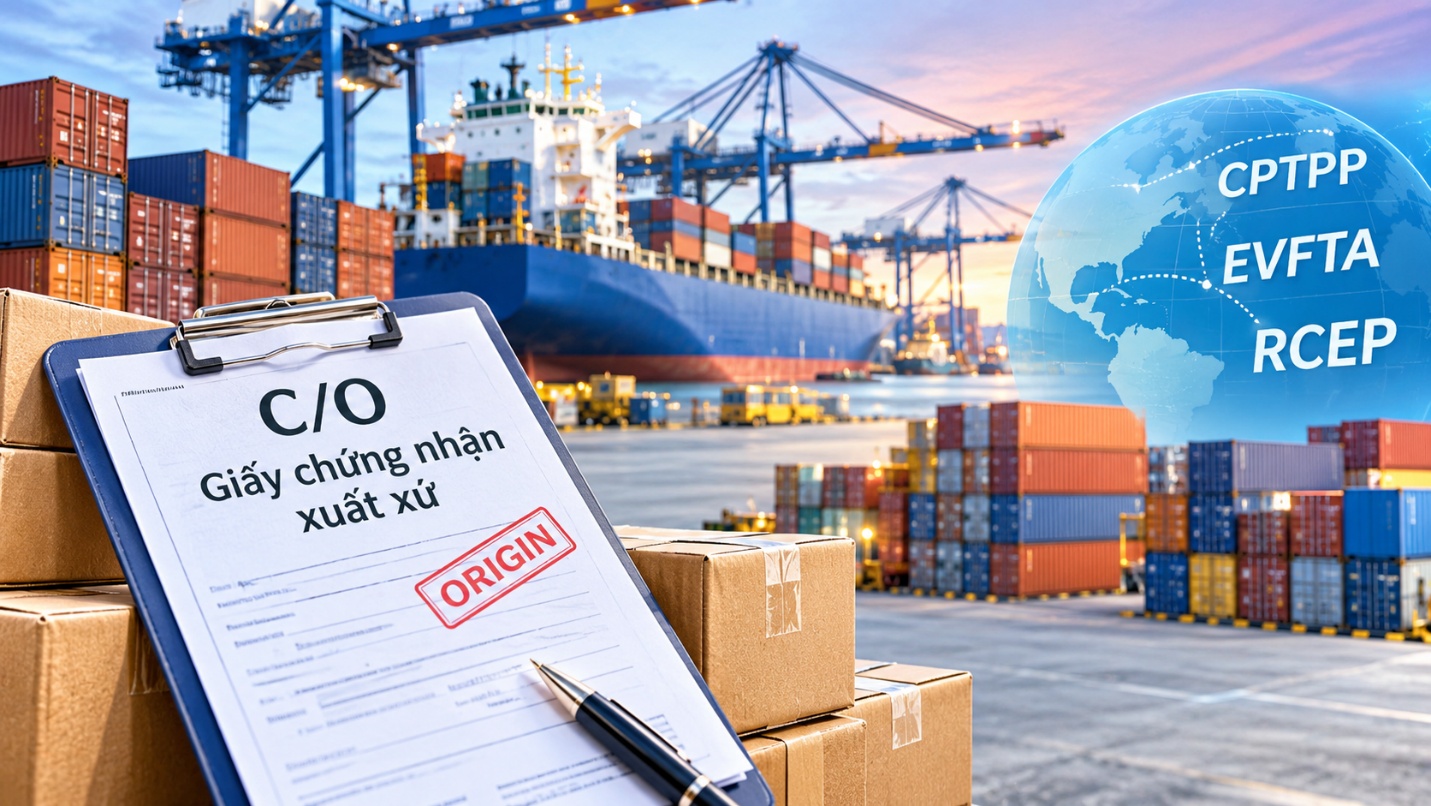
Tuy nhiên, nhiều doanh nghiệp vẫn gặp khó trong chứng minh nguồn gốc nguyên liệu, xác định quy tắc xuất xứ và chuẩn bị hồ sơ phục vụ hậu kiểm. Thực tiễn tại Lạng Sơn, Bắc Ninh và Hải Phòng cho thấy, cải cách thủ tục cấp Giấy chứng nhận xuất xứ (C/O) cần đi cùng việc nâng cao năng lực quản trị xuất xứ trong doanh nghiệp.
Quy tắc xuất xứ vẫn là điểm nghẽn của doanh nghiệp xuất khẩu
Kim ngạch xuất khẩu sử dụng C/O theo Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP) tăng từ khoảng 0,7 tỷ USD năm 2019 lên khoảng 5 tỷ USD năm 2024, tương đương 8,8% kim ngạch xuất khẩu sang khối thành viên. Tại địa phương, trong 9,5 tháng đầu năm 2026, Hải Phòng cấp khoảng 150.000 bộ C/O, trị giá hàng hóa khoảng 7 tỷ USD. Bắc Ninh cấp trên 20.000 bộ C/O từ đầu năm đến tháng 11/2026.
Số liệu cho thấy nhu cầu chứng nhận xuất xứ tăng cùng hoạt động xuất khẩu. Tuy nhiên, khả năng tận dụng ưu đãi thuế quan vẫn phụ thuộc vào việc doanh nghiệp đáp ứng đầy đủ quy tắc xuất xứ, thủ tục chứng nhận và yêu cầu xác minh của nước nhập khẩu.
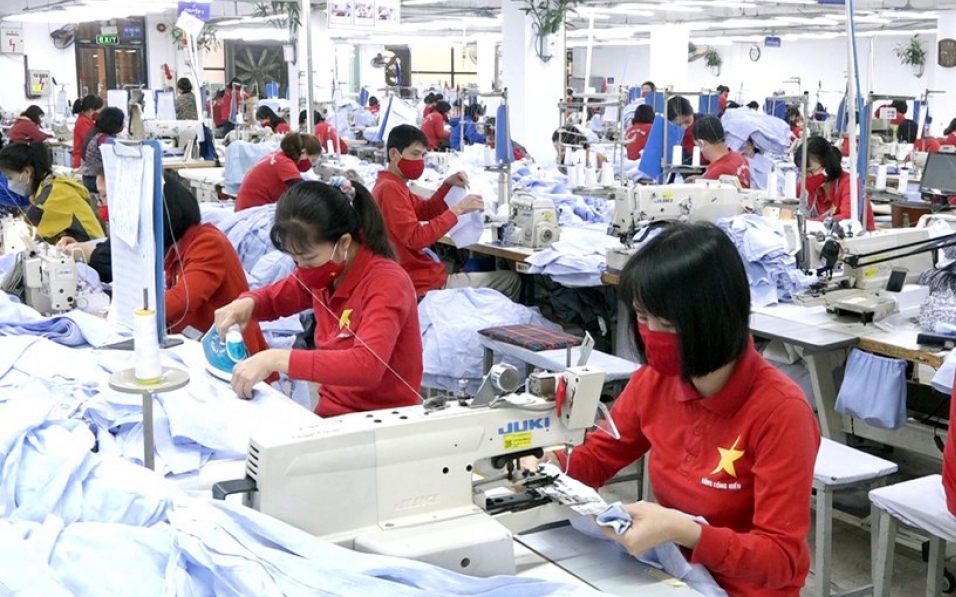
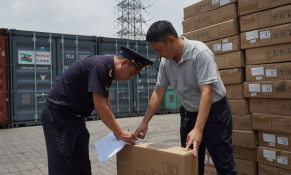
Doanh nghiệp xuất khẩu thường chỉ nhận hóa đơn hoặc tuyên bố chung từ nhà cung cấp, trong khi thiếu thông tin về mã HS, định mức nguyên liệu (BOM) và quy trình sản xuất. Ảnh minh họa. Nguồn: VGP News
Một trong những vướng mắc phổ biến là thiếu chứng từ chứng minh nguồn gốc nguyên liệu. Doanh nghiệp xuất khẩu thường chỉ nhận hóa đơn hoặc tuyên bố chung từ nhà cung cấp, trong khi thiếu thông tin về mã HS, định mức nguyên liệu (BOM) và quy trình sản xuất. Khi cơ quan hải quan nước nhập khẩu tiến hành hậu kiểm, doanh nghiệp khó chứng minh hàng hóa đáp ứng tiêu chí xuất xứ.
Việc lựa chọn sai hiệp định cũng làm tăng chi phí tuân thủ. Một mặt hàng xuất khẩu sang Nhật Bản có thể áp dụng CPTPP, RCEP, AJCEP hoặc VJEPA; hàng xuất khẩu sang EU có thể xem xét EVFTA hoặc thuế MFN. Doanh nghiệp cần so sánh quy tắc cụ thể mặt hàng (PSR), khả năng cộng gộp nguyên liệu, chi phí chứng minh và yêu cầu lưu trữ hồ sơ thay vì chỉ căn cứ vào mức thuế ưu đãi danh nghĩa.
Cơ chế tự chứng nhận xuất xứ đặt ra yêu cầu kiểm soát chặt chẽ hơn. Phương thức này giúp rút ngắn thời gian làm thủ tục ban đầu nhưng doanh nghiệp phải chịu trách nhiệm về tính chính xác của thông tin và khả năng cung cấp chứng cứ khi bị xác minh. Nếu hồ sơ không đáp ứng yêu cầu, hàng hóa có thể bị từ chối ưu đãi, truy thu thuế, tính tiền chậm nộp và xử phạt hành chính.
Biến động mã HS, giá nguyên liệu, tỷ giá và tỷ lệ phế phẩm trong sản xuất cũng có thể ảnh hưởng đến kết quả tính hàm lượng giá trị khu vực (RVC). Doanh nghiệp sử dụng hồ sơ cũ mà không cập nhật dữ liệu có nguy cơ không đáp ứng ngưỡng xuất xứ theo quy định hiện hành.
Ngoài ra, nhiều doanh nghiệp chưa phân biệt rõ hồ sơ xuất xứ ưu đãi theo FTA với hồ sơ phục vụ điều tra phòng vệ thương mại. Hai cơ chế có yêu cầu pháp lý khác nhau, đòi hỏi doanh nghiệp phải xây dựng hệ thống chứng từ riêng để phục vụ từng mục đích.
Địa phương cải cách thủ tục, doanh nghiệp chuẩn hóa hồ sơ
Tại các địa phương, hoạt động hỗ trợ doanh nghiệp đang tập trung vào cải cách quy trình cấp C/O, cung cấp thông tin thị trường và hướng dẫn thực thi quy tắc xuất xứ theo từng ngành hàng.
Hải Phòng triển khai mô hình "5 tại chỗ" trong giải quyết thủ tục cấp C/O, gồm tiếp nhận, thẩm định, phê duyệt, đóng dấu và trả kết quả tại một đầu mối. Mô hình này giúp giảm khoảng 70% thời gian thực hiện thủ tục, tạo thuận lợi cho doanh nghiệp xuất khẩu.
Tại Bắc Ninh, hoạt động hỗ trợ gắn với kết nối doanh nghiệp nhỏ và vừa với các tập đoàn FDI, giúp doanh nghiệp nội địa tham gia sâu hơn vào chuỗi cung ứng nguyên liệu, linh kiện. Trong khi đó, đặc thù giao thương nông sản qua biên giới tại Lạng Sơn đòi hỏi tăng cường kiểm soát chứng từ thu mua, nhất là đối với nguồn nguyên liệu đi qua nhiều khâu trung gian.
Cơ quan quản lý cần chuyển từ phổ biến quy định chung sang hướng dẫn chuyên sâu theo từng mặt hàng và thị trường. Việc xây dựng hệ thống dữ liệu tra cứu tích hợp theo mã HS, thị trường và FTA sẽ giúp doanh nghiệp xác định quy tắc xuất xứ, cơ chế cộng gộp và cập nhật thay đổi trong danh mục hàng hóa.
Cơ chế hướng dẫn trước về phân loại HS và phương pháp tính RVC cũng cần được chú trọng đối với những sản phẩm phức tạp. Bên cạnh đó, việc kết nối dữ liệu giữa cơ quan quản lý thương mại, hải quan, đơn vị cấp C/O và cơ quan phòng vệ thương mại sẽ hỗ trợ phát hiện bất thường trong hoạt động xuất khẩu.
Về phía doanh nghiệp, quản trị xuất xứ cần được thực hiện từ khâu lựa chọn thị trường, thiết kế sản phẩm và mua nguyên liệu, thay vì chỉ bắt đầu khi phát sinh nhu cầu xin cấp C/O.
Trước hết, doanh nghiệp phải xác định chính xác mã HS, thị trường xuất khẩu và FTA phù hợp. Trên cơ sở đó, bộ phận chuyên môn cần đối chiếu quy tắc cụ thể mặt hàng, xác định nguồn gốc nguyên liệu, định mức BOM, công đoạn sản xuất và phương pháp tính xuất xứ như RVC hoặc CTH.
Hợp đồng mua nguyên liệu cần quy định rõ trách nhiệm của nhà cung cấp về tính chính xác của thông tin xuất xứ, nghĩa vụ cung cấp chứng từ khi hậu kiểm và trách nhiệm bồi hoàn nếu sai lệch hồ sơ gây thiệt hại cho bên mua. Đối với nguyên liệu trọng yếu, doanh nghiệp cần có cơ chế xác minh thay vì chỉ lưu giữ tuyên bố của nhà cung cấp.
Số hóa hồ sơ là yêu cầu tiếp theo. Doanh nghiệp cần xây dựng kho chứng cứ liên kết từ chứng từ xuất xứ thành phẩm đến lệnh sản xuất, định mức thực tế, phiếu xuất kho, hóa đơn mua nguyên liệu và tờ khai nhập khẩu. Thời hạn lưu trữ phải đáp ứng quy định của từng hiệp định, trong đó RCEP yêu cầu tối thiểu 3 năm và CPTPP là 5 năm theo tài liệu nghiên cứu.
Quy trình kiểm soát "bốn mắt", với người lập và người rà soát độc lập, cần được áp dụng trước khi phát hành tuyên bố tự chứng nhận hoặc gửi hồ sơ đề nghị cấp C/O. Doanh nghiệp cũng phải phân tách hồ sơ hưởng ưu đãi FTA, hồ sơ xuất xứ không ưu đãi và hồ sơ phòng vệ thương mại để tránh nhầm lẫn khi giải trình.
Việc quản trị tốt xuất xứ còn giúp doanh nghiệp tận dụng cơ chế cộng gộp nguyên liệu trong các FTA. RCEP cho phép cộng gộp nguyên liệu có xuất xứ từ 15 quốc gia thành viên; CPTPP cho phép cộng gộp nguyên liệu và công đoạn sản xuất trong khối; EVFTA có cơ chế cộng gộp mở rộng có điều kiện, trong đó có trường hợp sử dụng vải có xuất xứ Hàn Quốc để sản xuất hàng may mặc xuất khẩu sang EU.
Hội thảo “Xuất xứ hàng hóa” trong khuôn khổ Hội chợ Mùa Thu 2025 giúp doanh nghiệp hiểu rõ quy định, tận dụng ưu đãi từ các hiệp định thương mại tự do.
Qua tăng cường công tác thu thập, phân tích trao đổi thông tin, Chi cục Điều tra chống buôn lậu phối hợp với một số đơn vị Hải quan quản lý địa bàn trọng điểm đã kiểm tra thực tế một số lô hàng nhập khẩu, quá cảnh có dấu hiệu nghi vấn vi phạm pháp luật hải quan.
Theo Thương vụ Việt Nam tại Bỉ, Luxembourg và EU, Liên minh châu Âu (EU) đang đưa ra các hướng dẫn chi tiết liên quan đến thực thi Luật Chống phá rừng (EUDR). Luật sẽ có hiệu lực thực hiện từ 30/12/2024 và áp dụng từ 30/6/2025 cho các doanh nghiệp vừa và nhỏ.
Tổng cục Hải quan vừa có văn bản gửi Cục Hải quan các tỉnh, thành phố trong việc gỡ vướng thực hiện quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu để đảm bảo thực hiện thống nhất.
Cục Phòng vệ Thương mại vừa có thông báo, Bộ Công Thương đã ban hành Quyết định điều tra áp dụng biện pháp chống bán phá giá đối với sản phẩm tháp điện gió có xuất xứ từ Cộng hòa nhân dân Trung Hoa (Mã số vụ việc: AD18).