Đề xuất xóa 9.715 tỷ đồng tiền chậm nộp thuế cho doanh nghiệp chờ giải thể
Minh Anh
Bộ Tài chính đề xuất xóa khoảng 9.715 tỷ đồng tiền chậm nộp thuế đối với các doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể. Điều kiện đặt ra là doanh nghiệp phải thanh toán đầy đủ nợ thuế gốc và nộp hồ sơ hợp lệ trước ngày 30/6/2028.
Thanh toán hết nợ gốc mới được xóa tiền chậm nộp
Bộ Tài chính vừa trình Quốc hội dự thảo Nghị quyết về xử lý tiền chậm nộp đối với người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đã đăng ký.
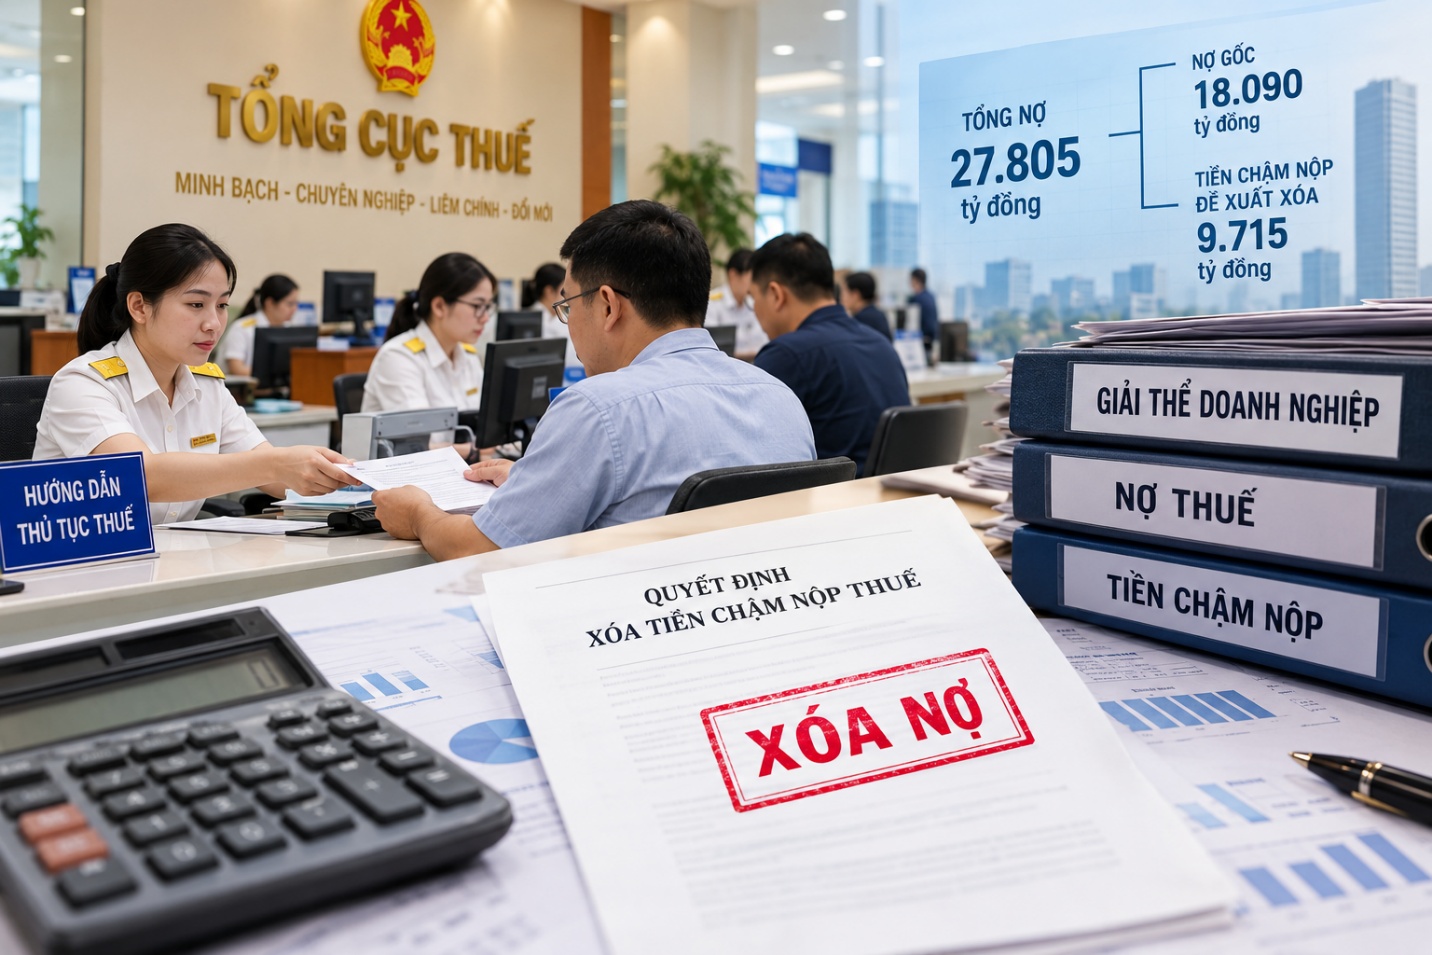
Hiện tổng số nợ của nhóm doanh nghiệp này khoảng 27.805 tỷ đồng, gồm 18.090 tỷ đồng tiền thuế nợ gốc và 9.715 tỷ đồng tiền chậm nộp.
Phần lớn doanh nghiệp thuộc diện xử lý đã ngừng kinh doanh trong thời gian dài, có trường hợp trên 10 năm. Nhiều đơn vị không còn tài sản, không phát sinh nguồn thu và cơ quan quản lý thuế không thể liên hệ với người đại diện theo pháp luật.
Trong khi đó, tiền chậm nộp tiếp tục phát sinh theo thời gian, khiến tổng nghĩa vụ tài chính tăng lên. Đây là một trong những nguyên nhân khiến doanh nghiệp không thể hoàn tất thủ tục đóng mã số thuế dù đã ngừng hoạt động.
Đối tượng điều chỉnh của dự thảo gồm người nộp thuế thuộc trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký).
Theo đề xuất, chính sách tập trung xử lý tiền chậm nộp đối với các khoản thuế còn nợ và khoản nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025. Đối với lệ phí môn bài đã được hạch toán trên hệ thống quản lý thuế, cơ quan thuế thực hiện xóa khoản nợ cùng tiền chậm nộp tương ứng. Trường hợp nghĩa vụ lệ phí môn bài phát sinh đến thời điểm trên nhưng chưa kê khai, chưa nộp và chưa hạch toán thì người nộp thuế không phải khai, nộp và không bị tính tiền chậm nộp.
Dự thảo quy định người nộp thuế phải đáp ứng đồng thời các điều kiện về hồ sơ và nghĩa vụ tài chính mới được xem xét xóa tiền chậm nộp.
Cụ thể, doanh nghiệp phải nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, được cơ quan thuế tiếp nhận chậm nhất ngày 30/6/2028.
Đồng thời, doanh nghiệp phải thanh toán toàn bộ tiền thuế nợ gốc, bao gồm tiền thuế, tiền phạt vi phạm hành chính và các khoản thu khác, trừ khoản nợ lệ phí môn bài thuộc diện được xử lý theo Nghị quyết. Thời hạn hoàn thành nghĩa vụ là ngày 30/6/2028. Trường hợp cơ sở dữ liệu quản lý thuế xác nhận doanh nghiệp không còn nợ gốc thì được xác định là đáp ứng điều kiện này.
Chính sách không áp dụng đối với các khoản nợ liên quan đến hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp hoặc các vụ việc đang trong quá trình thanh tra, điều tra, truy tố, xét xử.
Doanh nghiệp có phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế mới trong thời gian ngừng hoạt động hoặc không hoạt động tại địa chỉ đăng ký cũng không thuộc diện được xử lý tiền chậm nộp đối với các khoản thuế liên quan.
Đối với doanh nghiệp từng được xóa tiền chậm nộp theo Nghị quyết số 94/2019/QH14, nếu đáp ứng đầy đủ điều kiện của Nghị quyết mới thì cơ quan có thẩm quyền không phải thực hiện thủ tục hủy quyết định xóa tiền chậm nộp đã ban hành.
Cơ quan thuế thông báo kết quả trong 3 ngày làm việc
Theo dự thảo, thủ trưởng cơ quan quản lý thuế trực tiếp người nộp thuế hoặc thủ trưởng cơ quan thuế quản lý khoản thu có thẩm quyền quyết định xử lý.
Đối với nợ lệ phí môn bài, cơ quan thuế căn cứ dữ liệu quản lý để đối chiếu và tự động thực hiện xóa nợ trên Hệ thống thông tin quản lý thuế. Đối với tiền chậm nộp của các khoản thuế khác, cơ quan thuế kiểm tra hồ sơ đề nghị và dữ liệu liên quan để xem xét từng trường hợp.
Trong thời hạn 3 ngày làm việc kể từ ngày phê duyệt, cơ quan thuế phải thông báo kết quả xử lý cho người nộp thuế. Trường hợp không đủ điều kiện, cơ quan thuế phải có văn bản nêu rõ lý do từ chối.
Danh sách người nộp thuế được xử lý nợ cũng sẽ được công khai hằng tháng trên trang thông tin điện tử của ngành thuế. Nội dung công khai gồm tên người nộp thuế, mã số thuế, địa chỉ và số tiền chậm nộp được xử lý
Dự thảo quy định Nghị quyết có hiệu lực từ ngày được Quốc hội thông qua đến hết ngày 30/6/2028. Trường hợp doanh nghiệp đã nộp hồ sơ hợp lệ và hoàn thành nghĩa vụ thuế gốc trước thời hạn này nhưng cơ quan thuế chưa giải quyết xong thì hồ sơ vẫn tiếp tục được xử lý theo Nghị quyết.
Tổng cục Thuế vừa có công văn yêu cầu Cục Thuế các tỉnh, thành phố trực thuộc Trung ương rà soát công việc đã thực hiện để hoàn thiện và triển khai Luật Đất đai năm 2024.
Nhằm tiếp tục phát triển các tiện ích và đa dạng hóa các kênh thanh toán, đáp ứng tốt hơn nhu cầu giao dịch trực tuyến ngày càng cao của khách hàng, SHB phối hợp với Tổng cục Thuế triển khai dịch vụ nộp thuế/phí điện tử cá nhân qua ứng dụng điện tử eTax Mobile.
Tổng Cục thuế mới đây đã ban hành Công văn 2873/TCT-DNNCN về việc tăng cường công tác quản lý thuế thu nhập cá nhân. Trong đó, có các yêu cầu nhằm để đảm bảo quyền và lợi ích của người nộp thuế.
Chính phủ vừa ban hành Nghị định số 64/2024/NĐ-CP ngày 17/6/2024 của Chính phủ gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2024.