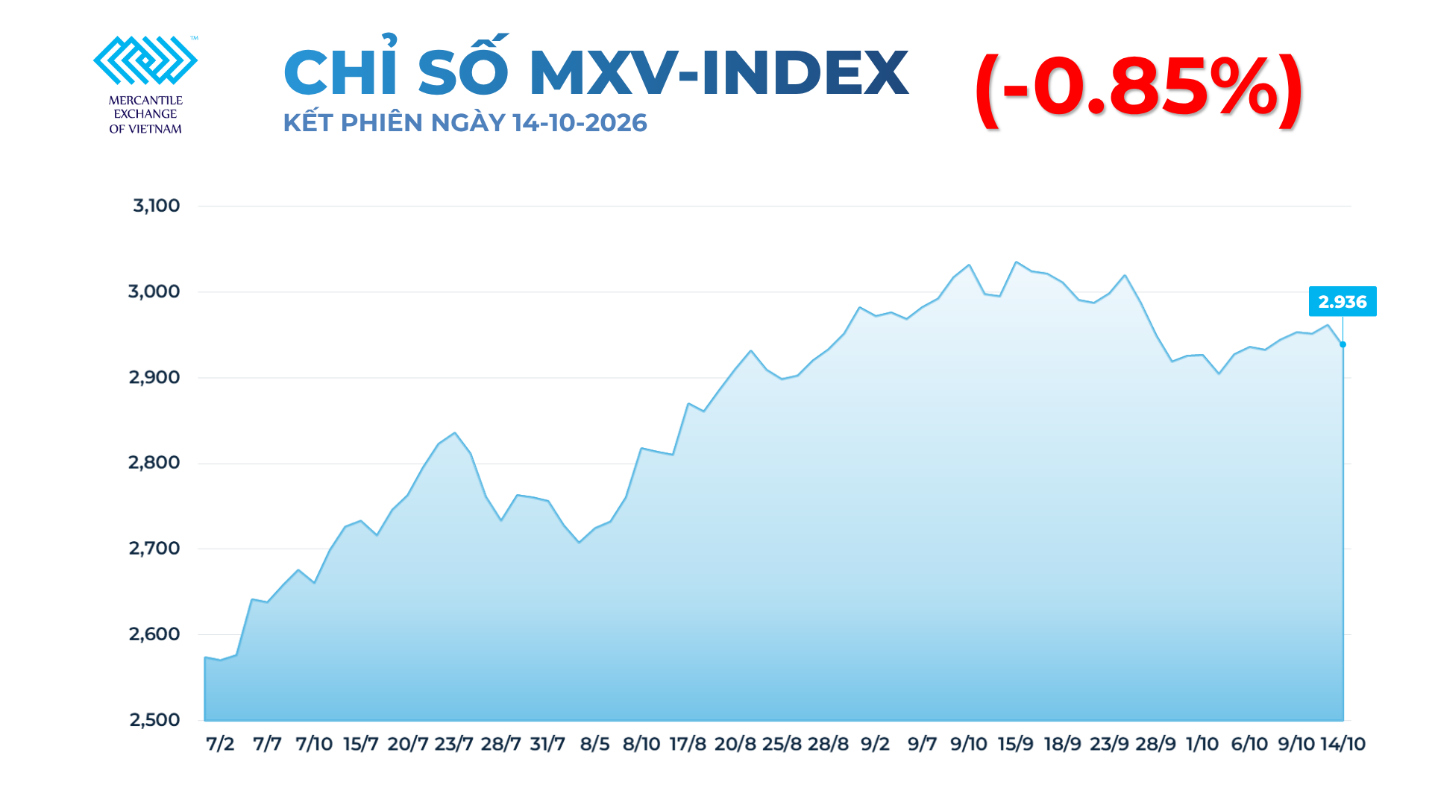
Lực bán chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch ngày 14/10, kéo MXV-Index giảm 0,85% xuống 2.936 điểm. Trong khi giá bạc lao dốc xuống mức thấp nhất 10 tuần do áp lực từ đồng USD và kỳ vọng lãi suất Mỹ duy trì ở mức cao, giá cà phê tiếp tục tăng phiên thứ ba liên tiếp trước những lo ngại về nguồn cung.
Cà phê duy trì đà tăng trước rủi ro nguồn cung
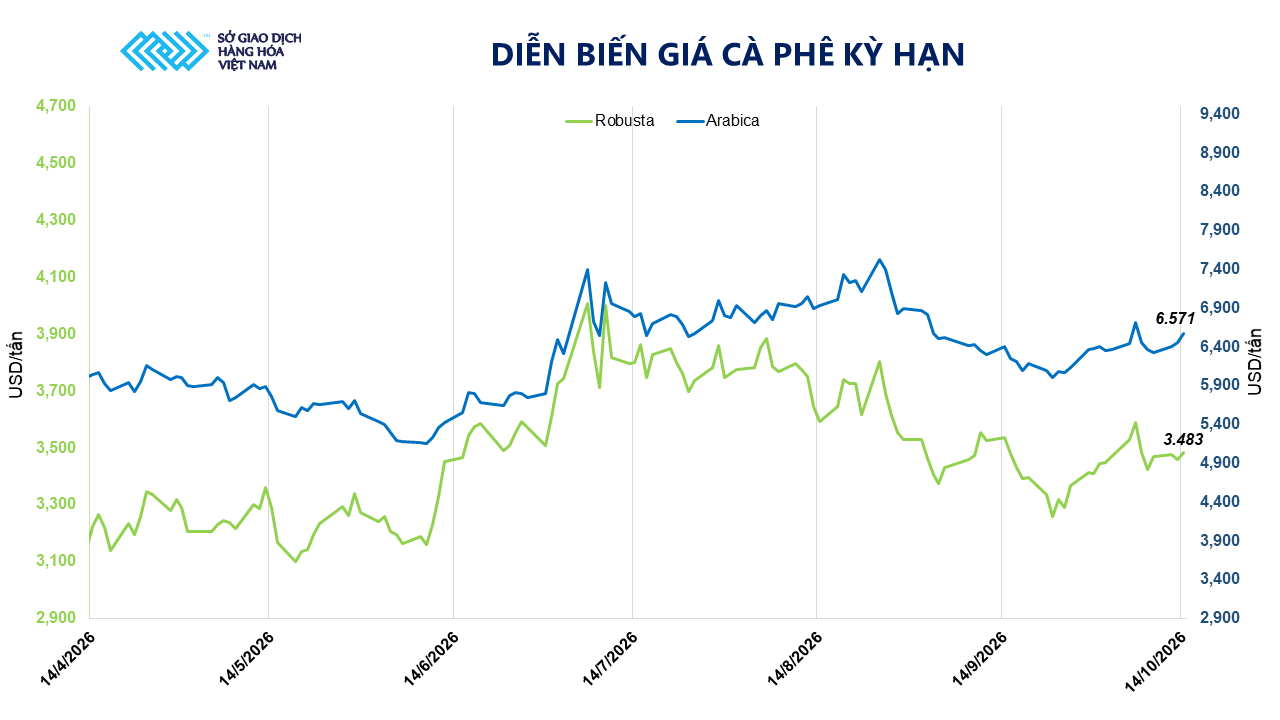
Kết thúc phiên giao dịch ngày 14/10, giá cà phê tiếp tục diễn biến tích cực trên thị trường thế giới. Trong đó, giá Arabica kỳ hạn tháng 12 tăng 1,8%, lên 6.571 USD/tấn, đánh dấu phiên tăng thứ ba liên tiếp. Giá Robusta kỳ hạn tháng 11 cũng tăng 0,7%, lên 3.483 USD/tấn.
Đà tăng của cà phê chủ yếu xuất phát từ những lo ngại về chất lượng và khả năng cung ứng tại các quốc gia sản xuất lớn. Tại Brazil, mưa kéo dài trong những tháng gần đây làm gia tăng nguy cơ ảnh hưởng đến chất lượng hạt. Hơn 20% sản lượng Arabica của nước này, tương đương khoảng 8 triệu bao, được cho là không đạt chuẩn.
Những khó khăn về chất lượng đã tác động đến hoạt động xuất khẩu của Brazil. Theo dữ liệu của Hội đồng Xuất khẩu Cà phê Brazil, lượng cà phê xuất khẩu trong tháng 9 đạt 3,89 triệu bao, giảm 8,72% so với tháng 8. Riêng xuất khẩu Arabica giảm 6,52% so với tháng trước và giảm 7,09% so với cùng kỳ năm ngoái.
Tại Colombia, xuất khẩu cà phê trong niên vụ 2025-2026 giảm 12%, xuống còn 11,78 triệu bao. Diễn biến tại hai quốc gia sản xuất chủ chốt khiến thị trường gia tăng quan ngại về khả năng đáp ứng nguồn cung trong thời gian tới.
Áp lực nguồn cung còn thể hiện qua diễn biến tồn kho. Trong ngày 14/10, lượng Arabica được chứng nhận trên sàn ICE US giảm 4.910 bao, xuống còn 241.950 bao. Đây là mức thấp nhất kể từ ngày 16/9 và giảm 51,3% so với cùng kỳ năm trước. Tồn kho đạt chuẩn ở mức thấp khiến thị trường nhạy cảm hơn trước những biến động về sản lượng, chất lượng và tiến độ giao hàng.
Ở chiều cầu, nhu cầu nhập khẩu tại các thị trường tiêu thụ lớn vẫn duy trì ổn định. Mỹ nhập khẩu 121.540 tấn cà phê trong tháng 8/2026, tăng 2,1% so với cùng kỳ năm trước. Tại Liên minh châu Âu (EU), lượng cà phê nhập khẩu trong 7 tháng đầu năm 2026 đạt gần 1,74 triệu tấn, tăng hơn 3% so với cùng kỳ năm 2025 và tiệm cận mức cao của năm 2024.
Theo ông Trần Sơn Tùng, Chủ tịch HĐQT kiêm Tổng Giám đốc SACT, Thành viên Kinh doanh số 045 của MXV, thị trường cà phê ngắn hạn đang phân hóa rõ nét. Arabica có diễn biến tích cực hơn nhờ tồn kho đạt chuẩn ICE giảm, sản lượng Colombia niên vụ mới suy yếu và dòng tiền của các quỹ đầu cơ quay lại mua ròng. Trong khi đó, Robusta chủ yếu tích lũy và chịu áp lực chốt lời khi giá ở vùng cao.
Ông Tùng nhận định rủi ro thời tiết do hiện tượng El Niño và cấu trúc giá nghịch đảo (backwardation) cho thấy nguồn hàng giao ngay đang có dấu hiệu thắt chặt. Tuy nhiên, áp lực bán thương mại từ các nước sản xuất vẫn hạn chế khả năng tăng giá. Trong 1-2 tuần tới, thị trường có thể tiếp tục biến động hai chiều với biên độ phục hồi có giới hạn. Xu hướng tăng bền vững cần được xác nhận bằng khả năng giữ các ngưỡng kháng cự quan trọng, cùng diễn biến tích cực của dòng chảy hàng thực và dữ liệu tồn kho.
Tại Việt Nam, giao dịch cà phê tương đối trầm lắng khi thị trường bước vào giai đoạn chuyển tiếp giữa hai niên vụ. Vụ thu hoạch 2026-2027 đã bắt đầu từ tháng 10 nhưng chưa bước vào cao điểm, trong khi lượng hàng từ niên vụ cũ dần cạn kiệt.
Theo USDA, sản lượng cà phê Việt Nam trong niên vụ 2026-2027 dự kiến đạt khoảng 32,5 triệu bao, tăng 2,52% so với niên vụ trước. Tuy nhiên, triển vọng sản lượng tăng chưa đồng nghĩa với nguồn cung ngắn hạn dồi dào, bởi lượng cà phê nhân xanh còn lưu thông trong dân và tồn kho tại các doanh nghiệp xuất khẩu đang ở mức thấp.
Mưa kéo dài tại Tây Nguyên trong tuần 14-20/10 cũng có thể làm gián đoạn thu hoạch, phơi sấy và quá trình đưa hàng ra thị trường. Những yếu tố này tiếp tục tạo lực hỗ trợ cho giá Robusta trong ngắn hạn, dù áp lực nguồn cung có thể giảm bớt khi vụ thu hoạch bước vào giai đoạn cao điểm.
Giá bạc giảm sâu trước áp lực từ đồng USD
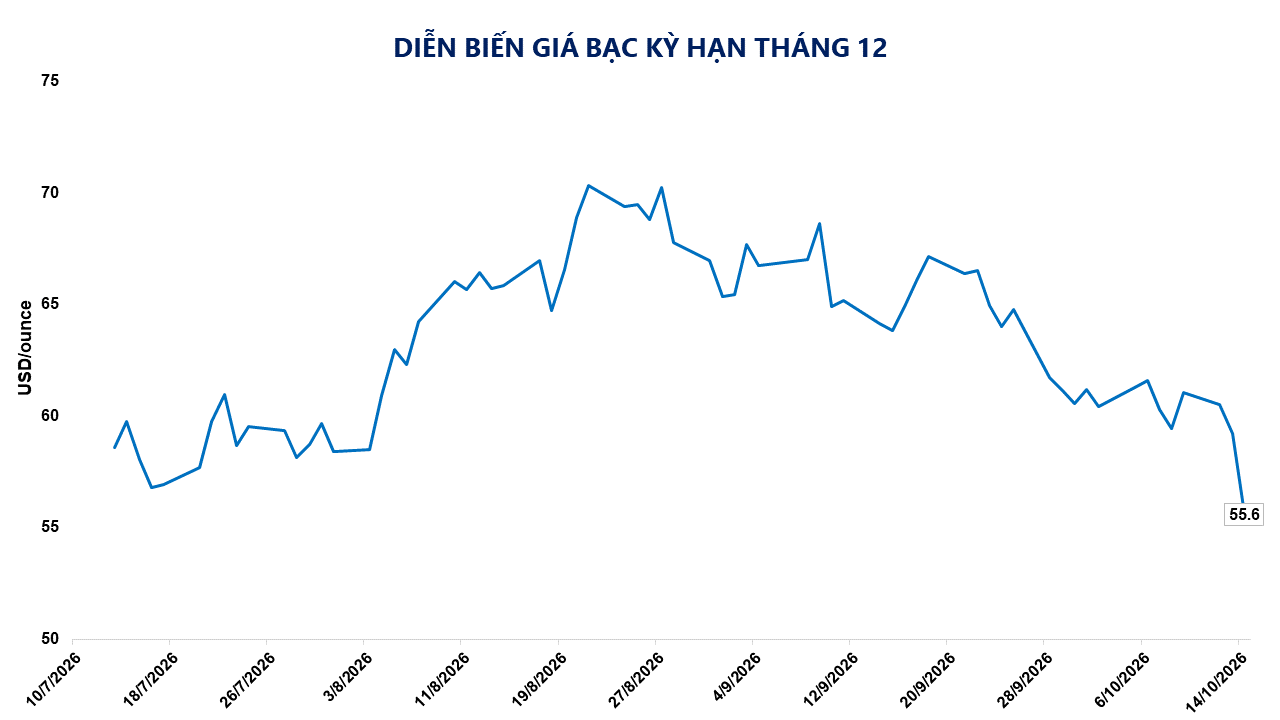
Trái chiều với cà phê, giá bạc giảm mạnh 6,13% trong phiên 14/10, xuống còn 55,88 USD/ounce, mức thấp nhất trong vòng 10 tuần. Áp lực bán gia tăng sau khi dữ liệu lạm phát Mỹ tháng 9 cao hơn dự kiến, làm dấy lên lo ngại Cục Dự trữ Liên bang Mỹ (Fed) sẽ phải duy trì chính sách tiền tệ thắt chặt trong thời gian dài hơn.
Theo dữ liệu được công bố, chỉ số giá tiêu dùng (CPI) toàn phần của Mỹ trong tháng 9 tăng 0,6% so với tháng trước, ghi nhận tốc độ tăng theo tháng nhanh nhất trong 5 tháng. Lạm phát tính theo năm tăng lên 3,7%, cao hơn mức 3,4% của tháng 8. CPI lõi tăng 0,3% theo tháng và 2,6% theo năm, so với mức 2,4% trong tháng trước.
Các số liệu này củng cố kỳ vọng lãi suất Mỹ sẽ duy trì ở mức cao, qua đó hỗ trợ đồng USD và tạo sức ép lên kim loại quý. Trong phiên 14/10, chỉ số USD (DXY) tăng 0,36%, lên 102,55 điểm, mức cao nhất trong hơn một năm qua.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm cũng biến động mạnh, có thời điểm tiến sát vùng cao nhất kể từ tháng 5/2024, trước khi đóng cửa ở mức 4,8%. Tính từ đầu năm, lợi suất này tăng 1,23 điểm phần trăm, tương đương 123 điểm cơ bản.
Khi đồng USD mạnh lên và lợi suất trái phiếu tăng, chi phí cơ hội nắm giữ các tài sản không sinh lợi như bạc trở nên lớn hơn, khiến nhà đầu tư có xu hướng giảm vị thế. Đây là một trong những yếu tố trực tiếp gây sức ép lên giá bạc trong phiên giao dịch vừa qua.
Sau khi dữ liệu lạm phát được công bố, Chủ tịch Fed Chicago Austan Goolsbee đánh giá kết quả này là đáng thất vọng. Ông đồng thời cảnh báo dòng vốn đổ vào hạ tầng trí tuệ nhân tạo có thể khiến nền kinh tế tăng trưởng quá nóng, đồng thời cho rằng còn quá sớm để khẳng định mặt bằng lãi suất hiện tại đã đủ cao nhằm đưa lạm phát về mục tiêu 2%.
Bên cạnh yếu tố tiền tệ, triển vọng nhu cầu bạc công nghiệp cũng đối mặt với những rủi ro mới. Làn sóng đầu tư vào hạ tầng AI ngày càng gắn với nhu cầu huy động vốn, trong khi lợi suất trái phiếu duy trì ở mức cao có thể làm tăng chi phí tài chính của các doanh nghiệp công nghệ và ảnh hưởng đến kế hoạch mở rộng đầu tư.
Quỹ Tiền tệ Quốc tế (IMF) đã cảnh báo về sự mất cân đối giữa chi phí đầu vào và doanh thu đầu ra của năm tập đoàn công nghệ lớn, gồm Oracle, Microsoft, Meta, Amazon và Alphabet, qua đó đặt ra câu hỏi về khả năng thu hồi vốn của các dự án công nghệ quy mô lớn.
Nếu áp lực tài chính khiến doanh nghiệp thu hẹp đầu tư vào hạ tầng AI, nhu cầu bạc phục vụ các ứng dụng công nghiệp liên quan có thể chịu tác động. Trong ngắn hạn, diễn biến giá bạc sẽ tiếp tục chịu ảnh hưởng từ triển vọng lãi suất Mỹ, sức mạnh đồng USD và khả năng duy trì nhu cầu tiêu thụ công nghiệp.
Giá khí tự nhiên tăng mạnh trong phiên 13/10 do gián đoạn vận chuyển LNG qua eo biển Hormuz và nguy cơ thiếu hụt nguồn cung tại châu Âu. Trong khi đó, triển vọng vụ ngô Mỹ dồi dào khiến giá mặt hàng này tiếp tục giằng co quanh ngưỡng 190 USD/tấn.
Sắc đỏ trở lại trên thị trường hàng hóa nguyên liệu thế giới trong phiên 12/10. Giá bạc COMEX giảm 0,88% xuống 60,51 USD/ounce do đồng USD tăng mạnh, trong khi giá đường thô và đường trắng tăng lần lượt 2,96% và 3,35% trước nguy cơ thiếu hụt nguồn cung. Kết phiên, MXV-Index giảm về 2.951 điểm.
Chuẩn mực giúp doanh nghiệp nâng cao năng lực cạnh tranh và tạo sức lan tỏa trong toàn bộ nền kinh tế khi được duy trì đồng bộ trong chuỗi giá trị. Với Việt Nam, yêu cầu đặt ra là chuyển từ đáp ứng các chuẩn mực quốc tế sang chủ động tham gia xây dựng những chuẩn mực mới.
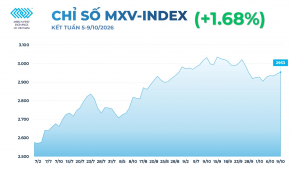
Thị trường hàng hóa nguyên liệu thế giới khép lại tuần giao dịch từ ngày 5-9/10/2026 với sắc xanh chiếm ưu thế, đưa MXV-Index tăng gần 1,7% lên 2.952 điểm. Giá dầu diesel tăng 8,5% do nguồn cung nhiên liệu thành phẩm thắt chặt, trong khi thị trường đậu tương phân hóa trước tác động trái chiều từ triển vọng mùa vụ và nhu cầu xuất khẩu.
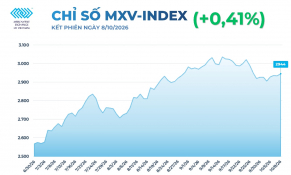
Giá dầu thô Brent tăng hơn 4% trong phiên giao dịch ngày 8/10 do lo ngại căng thẳng tại Trung Đông và nguy cơ gián đoạn nguồn cung. Ngược lại, giá quặng sắt giảm xuống mức thấp nhất trong 18 tháng khi bất động sản Trung Quốc suy yếu, nhu cầu thép giảm và tồn kho tiếp tục tăng. Diễn biến trái chiều cho thấy thị trường hàng hóa đang chịu tác động đồng thời từ rủi ro nguồn cung và sự suy giảm nhu cầu công nghiệp.