Dư nợ tín dụng dành cho doanh nghiệp nhỏ và vừa đã vượt 4,1 triệu tỷ đồng, tăng 12,4% tính đến ngày 28/8/2026. Nguồn vốn đang tăng nhanh hơn tín dụng chung, song khả năng tiếp cận vốn của doanh nghiệp vẫn chịu nhiều rào cản từ năng lực tài chính, minh bạch thông tin đến yêu cầu quản trị rủi ro của ngân hàng.
Dư nợ tăng nhanh, doanh nghiệp vẫn khó tiếp cận vốn
Tính đến ngày 28/8/2026, tổng dư nợ tín dụng toàn nền kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Riêng dư nợ đối với doanh nghiệp nhỏ và vừa (DNNVV) vượt 4,1 triệu tỷ đồng tại hơn 100 tổ chức tín dụng, tăng 12,4% và chiếm khoảng 20% tổng dư nợ.
DNNVV chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động, vì vậy khả năng tiếp cận vốn của khu vực này có ảnh hưởng trực tiếp đến năng lực mở rộng sản xuất, kinh doanh. Dư nợ tăng cho thấy dòng vốn ngân hàng đang được mở rộng, song quy mô tín dụng chưa phản ánh đầy đủ khả năng tiếp cận vốn của từng doanh nghiệp.
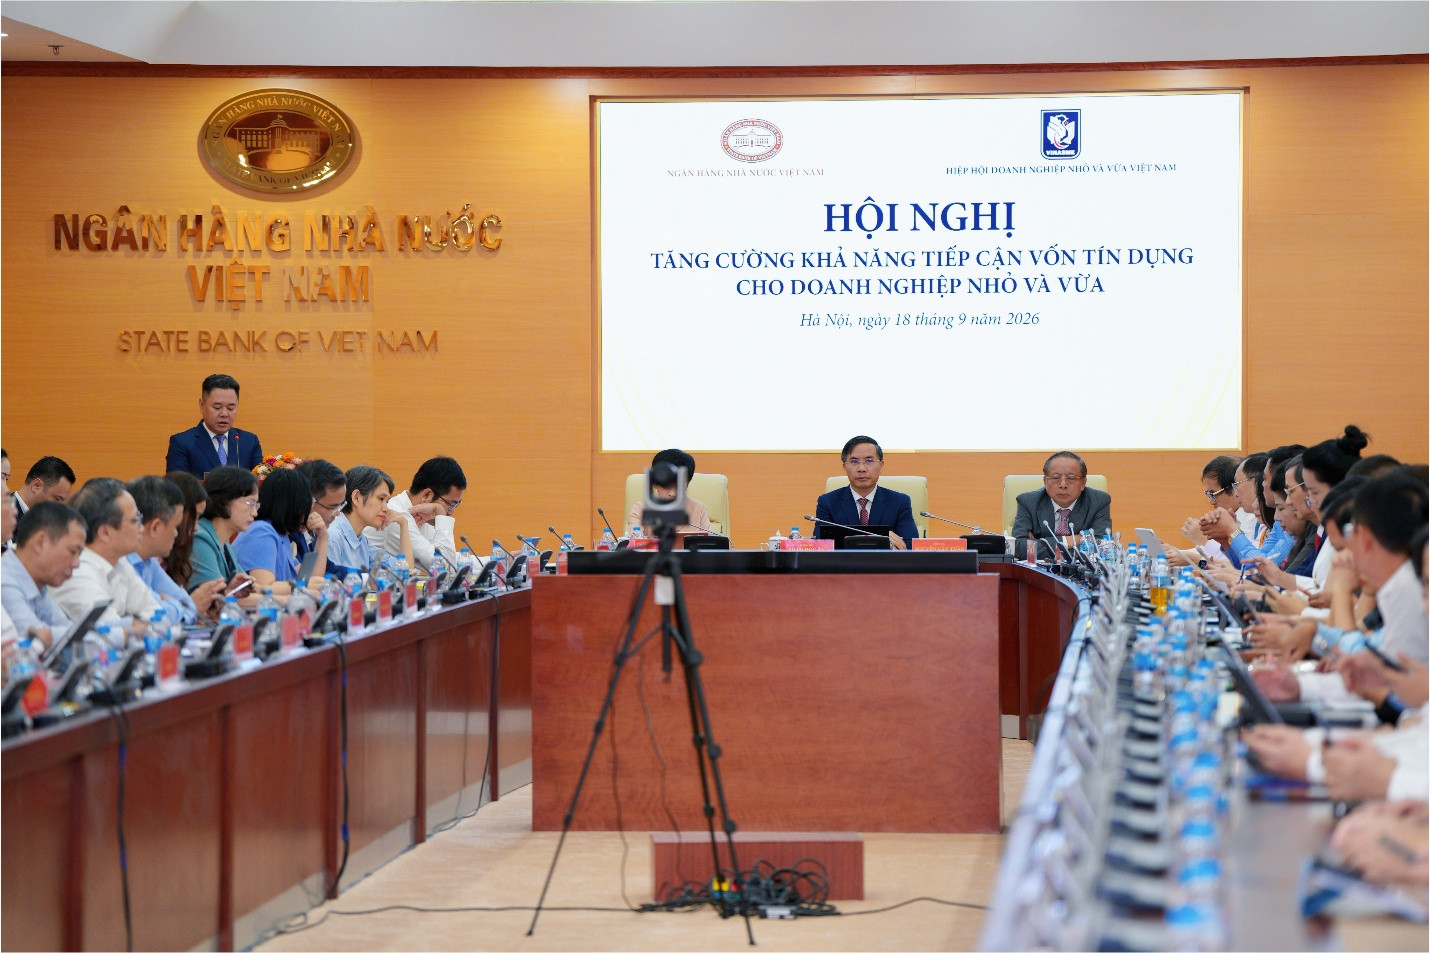
Đến ngày 28/8/2026, dư nợ tín dụng toàn nền kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. Ảnh: SBV
Sau hơn một tháng triển khai chương trình tín dụng ưu đãi từ tháng 8/2026, số ngân hàng thương mại tham gia đã tăng từ 4 ngân hàng thương mại Nhà nước lên 19 ngân hàng. Tổng quy mô các gói tín dụng đăng ký đạt khoảng 407.000 tỷ đồng, với lãi suất thấp hơn 1 - 2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn.
Điểm nghẽn nằm ở khả năng đáp ứng điều kiện tín dụng và năng lực hấp thụ vốn. Phần lớn DNNVV có quy mô nhỏ và siêu nhỏ, năng lực tài chính và sức chống chịu còn hạn chế. Thông tin tài chính tại một bộ phận doanh nghiệp chưa đầy đủ, gây khó khăn cho quá trình đánh giá tín dụng.
Ở chiều ngược lại, các ngân hàng đang áp dụng những chuẩn mực quản trị rủi ro ngày càng chặt chẽ và không thể hạ chuẩn cấp tín dụng. Trong khi đó, phương thức cung ứng vốn vẫn phụ thuộc lớn vào tài sản bảo đảm truyền thống, đặc biệt là bất động sản.
Khoảng cách giữa nhu cầu vốn đa dạng của doanh nghiệp và phương thức cấp tín dụng hiện nay đặt ra yêu cầu thay đổi cách tiếp cận. Doanh nghiệp cần chứng minh được năng lực kinh doanh và dòng tiền, trong khi ngân hàng cần thêm dữ liệu và sản phẩm để đánh giá chính xác hơn khả năng trả nợ.
Chuyển từ tài sản thế chấp sang dòng tiền và dữ liệu
Theo ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, nhu cầu vốn của DNNVV ngày càng đa dạng, trong khi nguồn vốn hiện vẫn tập trung chủ yếu ở ngân hàng thương mại và dựa nhiều vào tài sản bảo đảm truyền thống.
Ông Nguyễn Văn Thân đề xuất nghiên cứu mô hình ngân hàng số chuyên biệt cho DNNVV và hộ kinh doanh, qua đó tối ưu chi phí thẩm định và quản lý khoản vay. Hiệp hội cũng kiến nghị đẩy mạnh bao thanh toán, đặc biệt là bao thanh toán miễn truy đòi theo thông lệ FCI, giúp doanh nghiệp chuyển các khoản phải thu thành vốn lưu động mà không cần thế chấp bằng bất động sản.
Một yêu cầu khác là xây dựng hệ thống kết nối và chia sẻ dữ liệu để đối chiếu thông tin, hạn chế rủi ro tài trợ trùng lặp đối với các khoản phải thu. Hiệp hội đồng thời đề xuất hình thành hệ sinh thái đánh giá tín nhiệm doanh nghiệp độc lập để bổ sung cho dữ liệu từ Trung tâm Thông tin tín dụng Quốc gia.
Ở góc độ cơ quan quản lý, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh cho rằng DNNVV giữ vai trò quan trọng trong tạo việc làm và phát triển kinh tế, song phần lớn doanh nghiệp thuộc nhóm nhỏ và siêu nhỏ, năng lực tài chính, sức chống chịu và mức độ minh bạch thông tin còn hạn chế. Trong khi đó, ngân hàng phải tuân thủ các chuẩn mực quản trị rủi ro nên không thể hạ chuẩn cấp tín dụng.
Theo Phó Thống đốc Nguyễn Ngọc Cảnh, việc tháo gỡ khó khăn cần hướng tới mục tiêu vốn tín dụng đến “đúng nơi, đúng thời điểm, đúng đối tượng, đúng mục đích và với chi phí hợp lý”.
Thống đốc NHNN Phạm Đức Ấn nhấn mạnh khó khăn trong tiếp cận vốn xuất phát từ cả môi trường kinh tế và hạn chế nội tại của doanh nghiệp. Việc xử lý cần có sự phối hợp của nhiều bộ, ngành và địa phương theo tinh thần “rõ vấn đề, rõ trách nhiệm, rõ giải pháp”.
Thống đốc yêu cầu các tổ chức tín dụng chuyển từ tư duy “doanh nghiệp tìm đến ngân hàng” sang “ngân hàng chủ động tìm đến doanh nghiệp”. Cách thẩm định cần tăng vai trò của phương án kinh doanh, dòng tiền, lịch sử tín dụng và dữ liệu doanh nghiệp, đồng thời giảm sự phụ thuộc vào tài sản thế chấp.
Cùng với đổi mới thẩm định, các tổ chức tín dụng được định hướng mở rộng bao thanh toán, cho thuê tài chính, tài trợ chuỗi cung ứng và các sản phẩm tài chính số. NHNN nghiên cứu đề án thí điểm phân tích dữ liệu dòng tiền phục vụ hoạt động thông tin tín dụng.
Cách tiếp cận này đưa dòng tiền và dữ liệu trở thành cơ sở quan trọng hơn trong đánh giá tín dụng. Với doanh nghiệp, yêu cầu đặt ra là minh bạch tài chính, nâng chất lượng quản trị và chứng minh khả năng tạo dòng tiền từ phương án kinh doanh. Với ngân hàng, dữ liệu đầy đủ và đa chiều sẽ hỗ trợ quá trình thẩm định, nhận diện rủi ro và thiết kế sản phẩm phù hợp hơn.
Tín dụng cũng cần được đặt trong tổng thể chính sách hỗ trợ doanh nghiệp. Các giải pháp về thuế, đất đai, đầu tư và thủ tục hành chính cần được triển khai đồng bộ với chính sách tiền tệ để giảm chi phí và cải thiện môi trường kinh doanh.
Khi phương thức cấp vốn được mở rộng từ tài sản bảo đảm sang dòng tiền, khoản phải thu, dữ liệu và chuỗi cung ứng, DNNVV sẽ có thêm lựa chọn để đáp ứng nhu cầu vốn. Với hệ thống ngân hàng, đây cũng là cơ sở để tiếp cận sâu hơn với khu vực doanh nghiệp chiếm phần lớn số lượng doanh nghiệp đang hoạt động, đồng thời kiểm soát rủi ro trên nền tảng thông tin đầy đủ hơn.
Ngày 25/5, tại Trung tâm Văn hóa - Nghệ thuật tỉnh Thái Nguyên, Hiệp hội Doanh nghiệp nhỏ và vừa (DNNVV) tỉnh Thái Nguyên đã tổ chức Đại hội khóa V (Nhiệm kỳ 2021-2026) và đón nhận Huân chương lao động hạng Ba.
Vừa qua, Bộ Kế hoạch và Đầu tư vừa ban hành Thông tư số 06/2022/TT-BKHĐT hướng dẫn một số điều của Nghị định số 80/2021/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa (DNNVV).
Bộ Kế hoạch và Đầu tư vừa ban hành Dự thảo Thông tư hướng dẫn một số điều của Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Doanh nghiệp mới thành lập trên địa bàn tỉnh sẽ được cấp miễn phí chữ ký số công cộng một lần và được hỗ trợ kinh phí sử dụng trong 03 năm đầu, tối đa không quá 2.900.000 đồng/01 chữ ký số.
Việc đơn giản hóa thủ tục hành chính lĩnh vực hỗ trợ doanh nghiệp nhỏ và vừa (DNNVV) thuộc quản lý của Bộ Kế hoạch và Đầu tư sẽ giúp cắt giảm 43,75% chi phí tuân thủ thủ tục hành chính.