Thị trường hàng hóa giằng co, xa dần vùng 3.000 điểm
Phương Vi
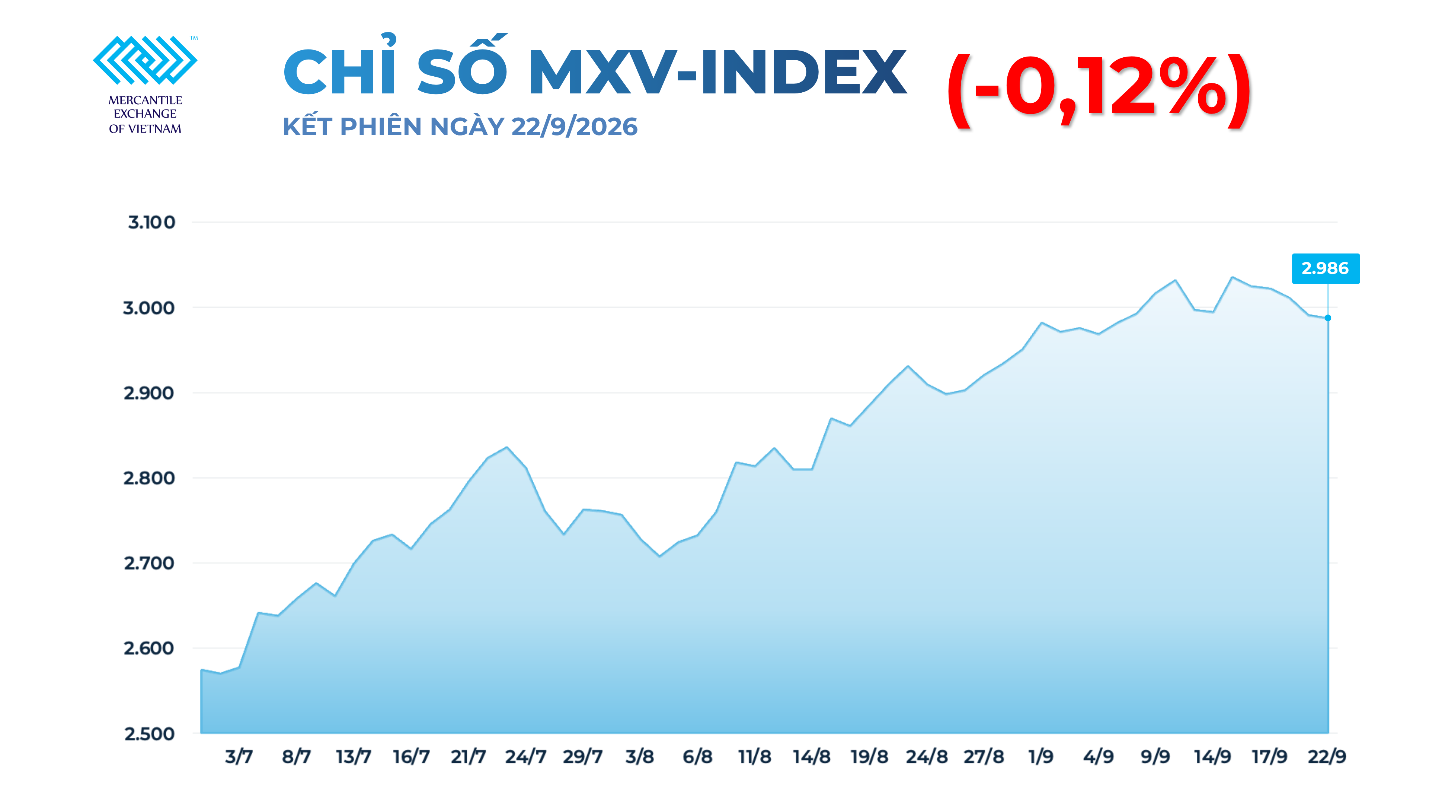
Thị trường hàng hóa nguyên liệu thế giới tiếp tục giằng co trong phiên 22/9. Lực bán chiếm ưu thế khiến MXV-Index giảm 0,12%, xuống 2.986 điểm. Đáng chú ý, giá cà phê Arabica và Robusta cùng giảm mạnh, xuống mức thấp nhất trong ba tháng, trong khi giá khí tự nhiên đảo chiều tăng hơn 4%.
Cà phê chịu sức ép từ nguồn cung
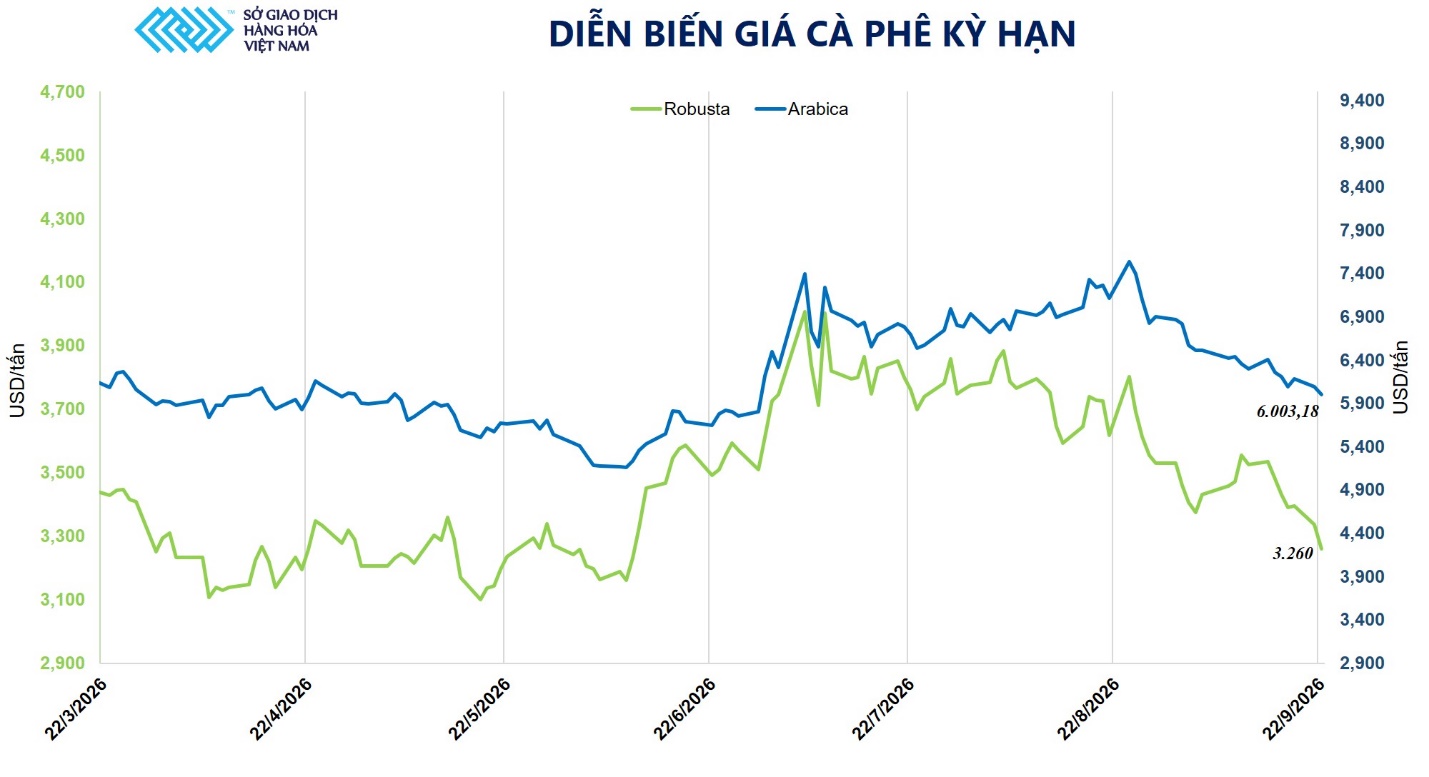
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), giá Arabica giảm 1,48% trong phiên 22/9, xuống 6.003 USD/tấn. Giá Robusta giảm 2,31%, còn 3.260 USD/tấn. Đây là phiên giảm thứ hai liên tiếp của hai mặt hàng cà phê chủ chốt.
Áp lực bán chủ yếu đến từ kỳ vọng nguồn cung thế giới cải thiện trong niên vụ mới. Sản lượng tại các vùng trồng lớn được dự báo tăng, trong khi lượng cà phê thu hoạch đang được đưa ra thị trường nhanh hơn.
Tại Brazil, niên vụ 2026-2027 gần hoàn tất thu hoạch. Theo Cecafe, đến ngày 22/9, lượng cà phê thông quan lũy kế đạt 2,30 triệu bao, tăng 39% so với tháng trước. StoneX cũng nâng dự báo sản lượng cà phê Brazil lên 77,2 triệu bao, tăng 23,9% so với cùng kỳ và là mức cao kỷ lục.
Triển vọng vụ tiếp theo cũng đang được thị trường theo dõi. Cây cà phê tại Brazil bắt đầu ra hoa sớm khoảng một tháng trong bối cảnh mưa và độ ẩm tăng. Nếu thời tiết thuận lợi, đợt hoa trong tháng 9 có thể cho thu hoạch từ tháng 5/2027, sớm hơn thông lệ.
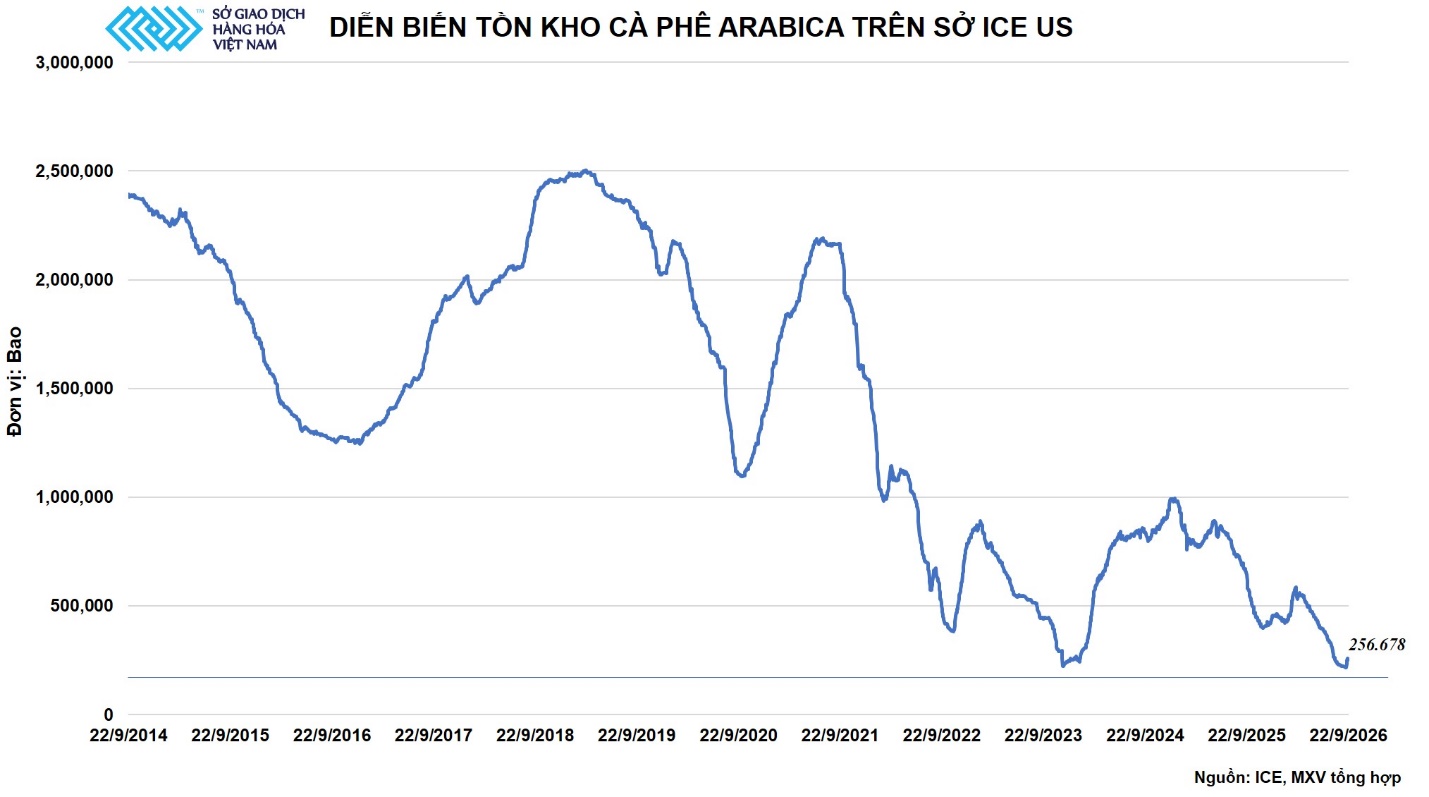
Nguồn cung tăng cũng thể hiện qua lượng Arabica đưa vào hệ thống kho ICE. Lượng cà phê Arabica đạt chuẩn tăng 16.000 bao trong ngày 16/9 và tiếp tục tăng thêm 23.199 bao vào ngày 23/9.
Tại Việt Nam, xuất khẩu cà phê 8 tháng đầu năm đạt 1,33 triệu tấn, tăng 13,7% so với cùng kỳ năm trước. Sản lượng niên vụ 2025-2026 được dự báo tăng 6%, lên 1,76 triệu tấn, cao nhất trong bốn năm. Nguồn cung cải thiện tạo thêm sức ép đối với giá Robusta.
Tuy nhiên, thị trường vẫn đối mặt với rủi ro thời tiết. Khả năng xuất hiện El Niño đang được theo dõi, trong khi các vùng trồng cà phê chủ lực của Brazil chịu tác động từ sương giá, nắng nóng, khô hạn và mưa đá.
Mưa trái mùa trong tháng 8 và tháng 9 cũng gây khó khăn cho hoạt động thu hoạch tại một số khu vực. Đất ẩm, lầy có thể khiến quả chín rụng, thối hoặc nảy mầm, ảnh hưởng đến chất lượng. Mưa lớn có thể kích thích cây ra hoa sớm, nhưng nếu đi kèm không khí lạnh, hoa và quả non có thể bị tổn thương.
Lượng Arabica trong kho ICE dù phục hồi vẫn thấp hơn khoảng 389.663 bao so với cùng kỳ năm trước. Điều này cho thấy nguồn cà phê sẵn có trong hệ thống kho chưa thực sự dồi dào. Vì vậy, thời tiết bất lợi tại các vùng trồng lớn vẫn có thể làm thay đổi nhanh kỳ vọng nguồn cung.
Tại Việt Nam, thời tiết cũng tạo thêm áp lực trước giai đoạn cao điểm thu hoạch. Từ ngày 21-24/9, Đắk Lắk được dự báo có mưa phổ biến 120-250 mm, cục bộ trên 400 mm. Phía Đông Gia Lai cũng xuất hiện mưa. Mưa lớn có thể làm chậm thu hoạch, ảnh hưởng chất lượng quả và gây khó khăn cho phơi, sấy.
Khí tự nhiên hướng tới mùa đông
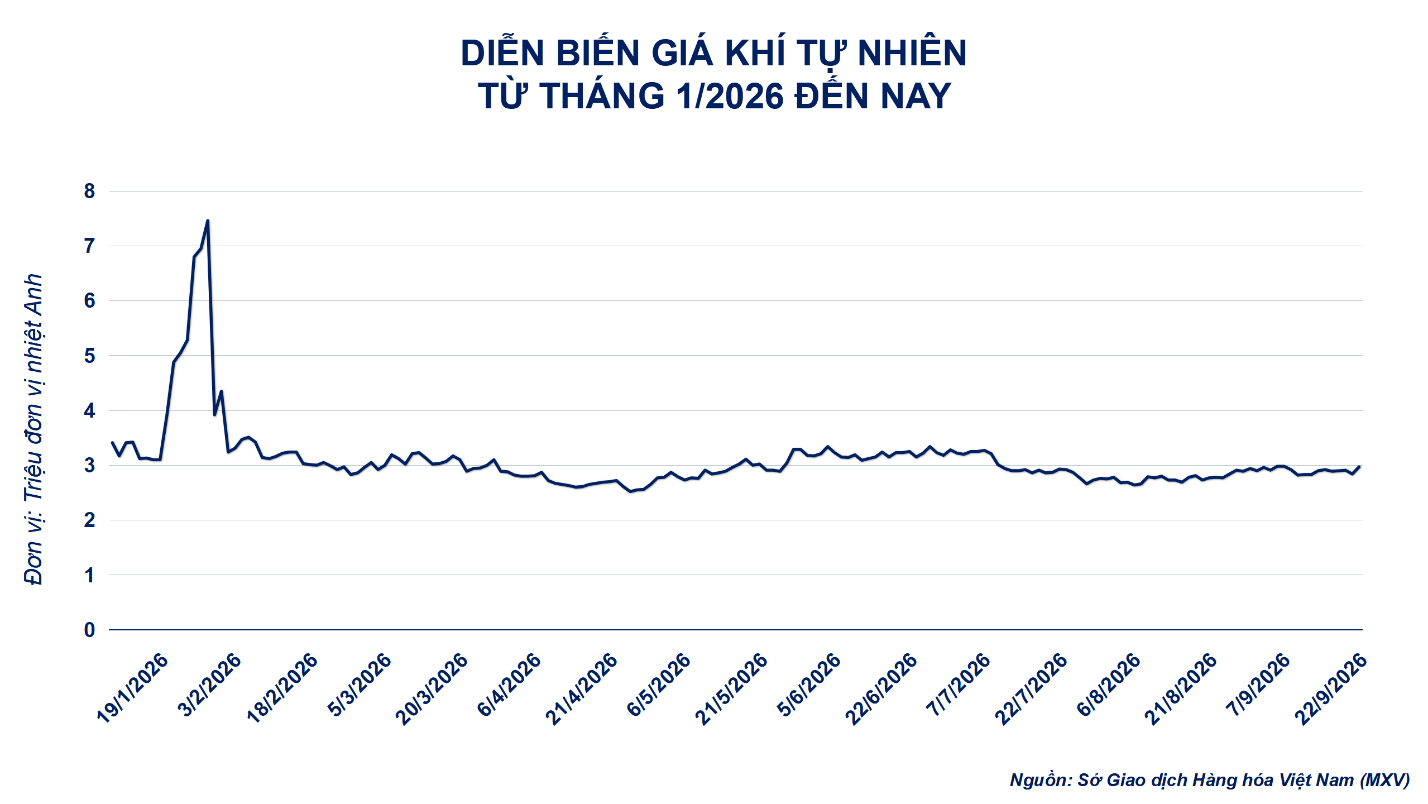
Trái với cà phê, khí tự nhiên bật tăng mạnh trong phiên 22/9. Theo MXV, hợp đồng kỳ hạn tháng 11 trên NYMEX tăng 4,14%, lên 3,12 USD/MMBtu, cao nhất trong hơn hai tuần.
Đà tăng diễn ra khi tốc độ bổ sung tồn kho khí của Mỹ thấp hơn thông thường, nhu cầu khí cho xuất khẩu LNG duy trì ở mức cao và thị trường LNG toàn cầu đối mặt với bất ổn nguồn cung trước mùa đông.
Theo báo cáo của Cơ quan Thông tin Năng lượng Mỹ (EIA), lượng khí bơm vào kho trong tuần tính đến ngày 11/9 đạt 44 Bcf, thấp hơn dự báo 49 Bcf và mức tăng trung bình 5 năm khoảng 74 Bcf. Tổng tồn kho đạt 3.298 Bcf, thấp hơn 122 Bcf, tương đương 3,6%, so với cùng kỳ năm trước, nhưng vẫn cao hơn 118 Bcf so với mức trung bình 5 năm.
Tồn kho vẫn cao hơn mức trung bình 5 năm, nên thị trường chưa cho thấy tình trạng thiếu khí. Tuy nhiên, tốc độ tích trữ chậm trong giai đoạn cuối mùa bổ sung đang khiến khả năng chuẩn bị nguồn cung cho mùa đông được quan tâm nhiều hơn.
Nhu cầu khí cho các nhà máy LNG tiếp tục duy trì ở mức cao. Ngày 22/9, lượng khí đầu vào cho các nhà máy LNG đạt khoảng 17,48 Bcf/ngày, tăng 1,5% so với ngày trước đó. Tại một số trung tâm lớn ở Bờ Vịnh, lượng khí đưa vào Corpus Christi tăng 4,1%, trong khi Golden Pass tăng 9,1%.
Nhu cầu khí cho phát điện cũng được hỗ trợ bởi thời tiết nóng kéo dài. Theo S&P Global, lượng khí tiêu thụ tại các nhà máy điện đạt trung bình 46,2 Bcf/ngày trong giai đoạn 1-14/9, cao hơn 6,8 Bcf/ngày so với cùng kỳ năm trước và 5,2 Bcf/ngày so với bình quân ba năm.
Thị trường LNG quốc tế cũng xuất hiện những yếu tố có thể tác động đến nguồn cung. Tại châu Âu, lượng khí trong các kho dự trữ đạt khoảng 69% công suất vào giữa tháng 9, thấp hơn đáng kể mức trung bình 5 năm. Hoạt động xuất khẩu LNG của Qatar chịu ảnh hưởng bởi tình hình tại eo biển Hormuz. QatarEnergy cho biết các cuộc tấn công nhằm vào cơ sở Ras Laffan khiến 17% công suất LNG của Qatar tạm thời đình trệ.
Những yếu tố này tác động đến giá khí NYMEX thông qua thị trường LNG. Khi châu Âu và châu Á tăng mua LNG để chuẩn bị cho mùa đông, các nhà xuất khẩu Mỹ có thêm động lực duy trì hoạt động hóa lỏng. Nhu cầu khí đầu vào cho các nhà máy LNG vì vậy tiếp tục cạnh tranh với lượng khí có thể đưa vào kho dự trữ trong nước. EIA ước tính xuất khẩu LNG của Mỹ trong nửa cuối năm 2026 đạt trung bình 17,3 Bcf/ngày.
Một yếu tố khác là vị thế của các quỹ đầu cơ. Theo CFTC, tính đến ngày 15/9, nhóm Managed Money bán ròng 100.205 hợp đồng khí tự nhiên, gồm 364.567 hợp đồng bán và 264.362 hợp đồng mua. Trong tuần, vị thế bán tăng thêm 5.716 hợp đồng, trong khi vị thế mua tăng 2.253 hợp đồng.
Khi giá hợp đồng tháng 11 vượt 3 USD/MMBtu và tăng hơn 4% trong phiên 22/9, lượng vị thế bán lớn có thể tạo thêm lực mua khi nhà đầu tư đóng vị thế.
Trong ngắn hạn, sản lượng khí Mỹ, tốc độ bổ sung tồn kho và nhu cầu LNG sẽ tiếp tục là những biến số quan trọng. Nếu tốc độ tích trữ không cải thiện trong khi nhu cầu LNG duy trì cao, giá các hợp đồng giao trong mùa đông có thể tiếp tục cao hơn các hợp đồng giao gần.
Kim loại quý, trong đó có bạch kim tiếp tục gây chú ý trong phiên giao dịch hôm qua (20/1) khi tăng vọt 5,5%, quay lại vùng đỉnh cuối năm 2025. Ở chiều ngược lại, áp lực nguồn cung tại Nga đang lan rộng sang thị trường lúa mì thế giới. Đóng cửa, lực mua áp đảo kéo chỉ số MXV-Index tăng gần 1,6%, lên mức 2.560 điểm.
Lực bán quay trở lại đã chấm dứt chuỗi phiên tăng của thị trường hàng hóa nguyên liệu thế giới. Kết phiên, chỉ số MXV-Index giảm gần 0,7%, xuống 2.542 điểm, trong bối cảnh tâm lý thận trọng gia tăng khi nguồn cung ngũ cốc toàn cầu được dự báo dư thừa ở mức kỷ lục và thông tin Mỹ tạm hoãn áp thuế khoáng sản chiến lược khiến giá đồng nhanh chóng hạ nhiệt.