Panama mời gọi doanh nghiệp Việt Nam đầu tư vào khu chế xuất
Phương Vi
Panama đang thúc đẩy thu hút doanh nghiệp Việt Nam đầu tư vào các khu chế xuất, tận dụng lợi thế logistics, hệ thống cảng biển và mạng lưới hiệp định thương mại tự do để mở rộng hoạt động sản xuất, chế biến và tiếp cận thị trường châu Mỹ.
Các ưu đãi về thuế, thủ tục cấp phép và cư trú tạo thêm điều kiện cho nhà đầu tư, song yêu cầu về chuyển đổi hàng hóa, truy xuất nguồn gốc và giá trị gia tăng cần được tính toán ngay từ khâu xây dựng dự án.
Khu chế xuất mở cửa cho doanh nghiệp Việt Nam
Quan hệ kinh tế Việt Nam – Panama đang có thêm dư địa phát triển khi quốc gia Trung Mỹ này tích cực mời gọi doanh nghiệp Việt Nam đầu tư vào các khu chế xuất (Zona Franca). Mô hình này hướng đến hoạt động sản xuất, lắp ráp, chế biến và cung ứng hàng hóa, đồng thời tận dụng vị trí địa lý của Panama để kết nối các thị trường Trung Mỹ, Caribe, Mỹ Latinh và Bắc Mỹ.
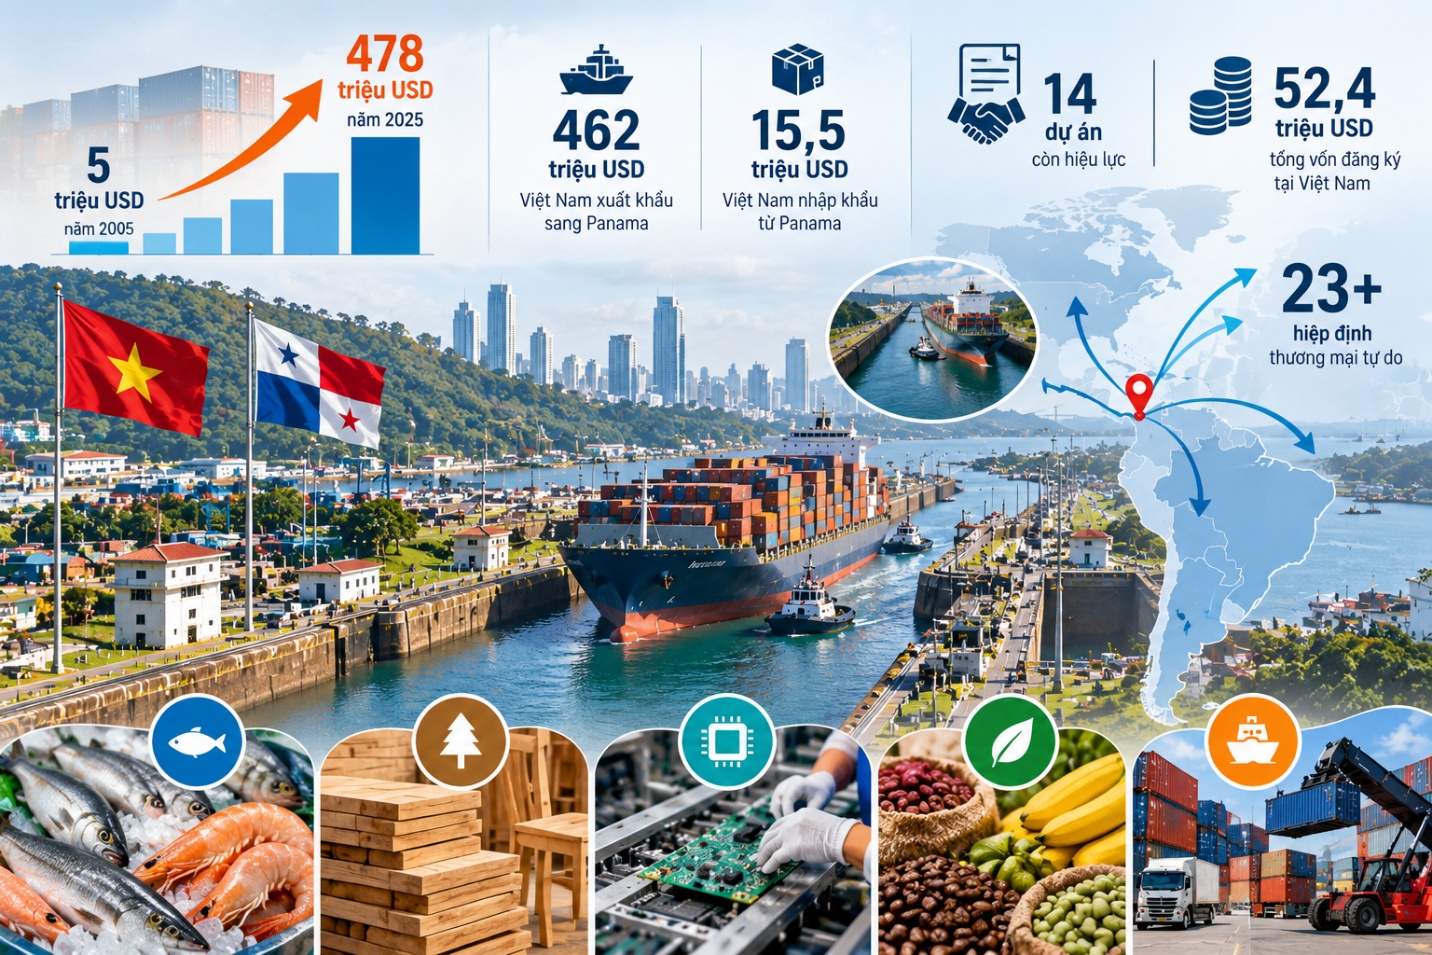
Kim ngạch thương mại giữa Việt Nam và Panama tăng từ khoảng 5 triệu USD năm 2005 lên 478 triệu USD năm 2025. Trong đó, Việt Nam xuất khẩu khoảng 462 triệu USD và nhập khẩu khoảng 15,5 triệu USD. Tính đến ngày 31/5/2026, Panama có 14 dự án đầu tư còn hiệu lực tại Việt Nam, với tổng vốn đăng ký khoảng 52,4 triệu USD, tập trung vào lĩnh vực chế biến, chế tạo và vận tải kho bãi.
Panama sở hữu lợi thế từ Kênh đào Panama, tuyến hàng hải kết nối Đại Tây Dương và Thái Bình Dương, cùng hệ thống cảng biển, kho bãi và dịch vụ logistics phát triển. Với doanh nghiệp Việt Nam, việc hiện diện tại đây có thể tạo điều kiện tổ chức hoạt động phân phối, hoàn thiện sản phẩm và mở rộng mạng lưới đối tác tại châu Mỹ.
Trong khi Việt Nam có thế mạnh về chế biến nông sản, thủy sản, dệt may, da giày, đồ gỗ, điện tử và máy móc, Panama có lợi thế về vận tải biển, hậu cần và kết nối thương mại quốc tế. Sự bổ trợ này mở ra khả năng hình thành các mô hình hợp tác trong đó doanh nghiệp Việt Nam cung cấp nguyên liệu, bán thành phẩm hoặc công nghệ sản xuất, kết hợp với hạ tầng tại Panama để hoàn thiện hàng hóa và tổ chức phân phối.
Panama hiện có 27 khu chế xuất, gồm 20 khu đang hoạt động và 7 khu đang phát triển, thu hút hơn 200 doanh nghiệp. Các khu này hoạt động theo khung pháp lý được ban hành tại Luật 32/2011.
Nhà đầu tư có thể thành lập khu chế xuất với diện tích tối thiểu 2 ha và vốn đầu tư ban đầu từ 250.000 USD. Giấy phép được cấp miễn phí trong thời hạn tối đa 90 ngày và có hiệu lực vô thời hạn theo cơ chế báo cáo định kỳ hằng năm.
Phạm vi hoạt động được phép bao gồm sản xuất, lắp ráp, chế biến, công nghệ cao, logistics và cho thuê bất động sản. Đáng chú ý, doanh nghiệp chỉ lưu kho để tái xuất phải thông qua đơn vị cung cấp dịch vụ logistics.
Theo đó, nhà đầu tư cần lựa chọn mô hình có hoạt động gia công, chế biến hoặc hoàn thiện sản phẩm phù hợp. Việc đưa hàng hóa từ Việt Nam sang Panama rồi tái xuất nguyên trạng không đáp ứng yêu cầu chuyển đổi hàng hóa của mô hình khu chế xuất theo tài liệu được cung cấp.
Về ưu đãi thuế, doanh nghiệp được miễn thuế nhập khẩu đối với máy móc, thiết bị và nguyên liệu phục vụ sản xuất; miễn thuế thu nhập phát sinh từ hoạt động xuất khẩu ra thị trường nước ngoài; đồng thời được miễn thuế giá trị gia tăng 7% khi mua nguyên liệu trong nước theo cơ chế được nêu trong tài liệu.
Doanh nghiệp phải xuất khẩu một tỷ lệ sản phẩm nhất định ra nước ngoài. Tỷ lệ tại nhiều đơn vị được đề cập ở mức 40–60%, trong khi hàng hóa tiêu thụ tại thị trường nội địa Panama chịu thuế theo quy định chung. Vì vậy, việc xác định thị trường đầu ra và cơ cấu sản phẩm cần được thực hiện trước khi quyết định đầu tư.
Các chính sách về di trú và lao động cũng được xem là yếu tố hỗ trợ. Chủ sở hữu và cổ đông có thể được cấp quyền cư trú thường trú ngay từ đầu theo chương trình áp dụng; nhà đầu tư sang khảo sát thị trường có thể được cấp thị thực 9 tháng. Panama đồng thời triển khai Chương trình Nhà đầu tư đủ điều kiện với mức vốn từ 300.000–750.000 USD, tùy hình thức đầu tư.
Thủy sản, đồ gỗ và logistics mở hướng đầu tư tại Panama
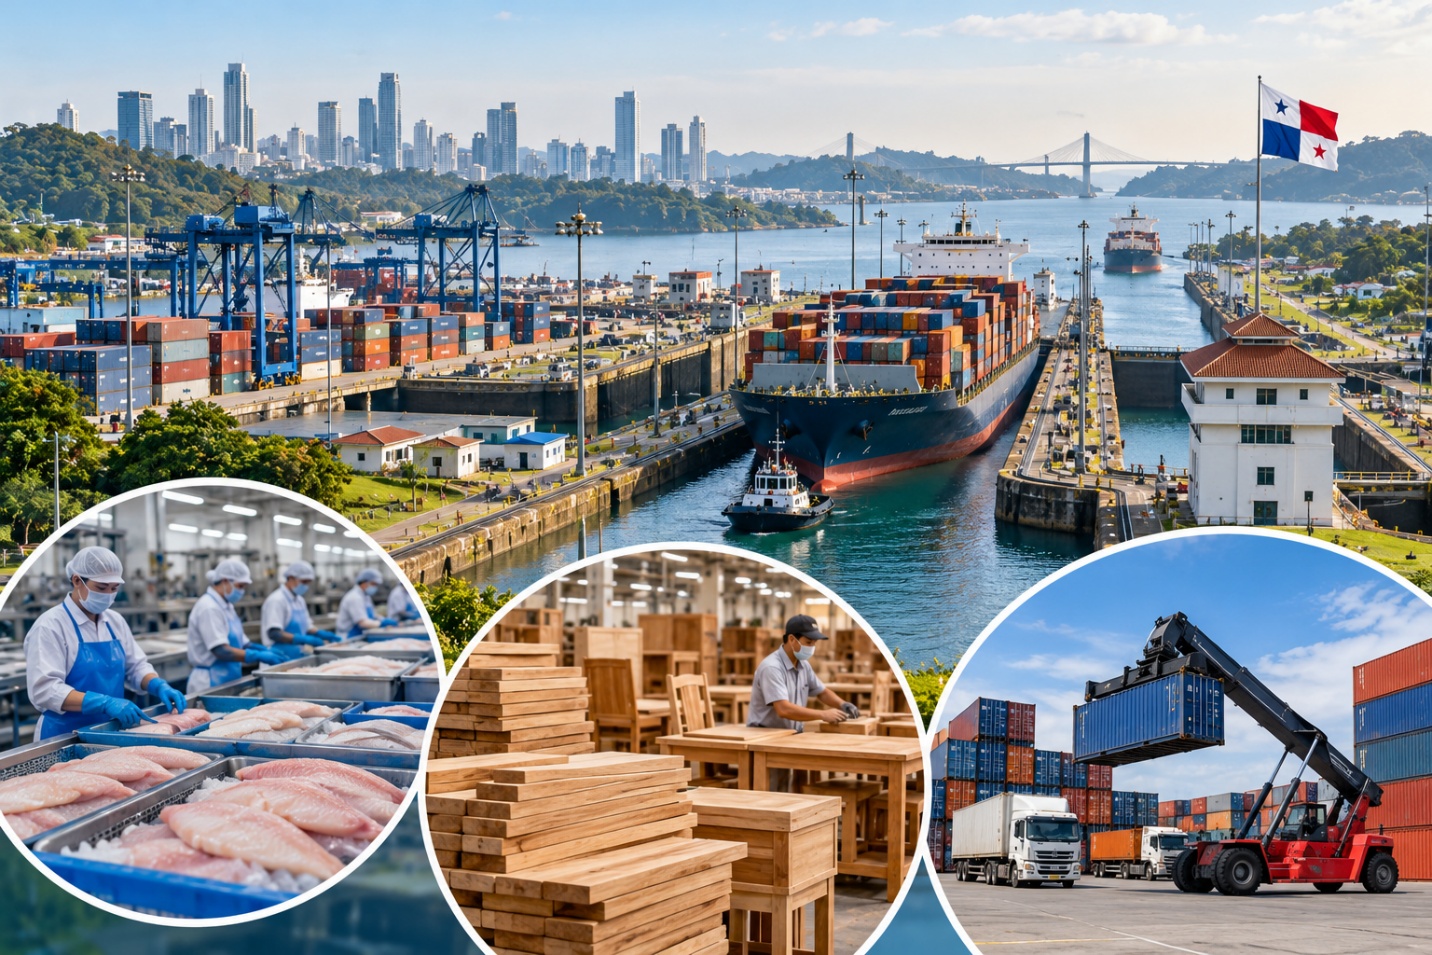
Doanh nghiệp Việt Nam có thể đầu tư vào lĩnh vực chế biến thủy sản tại Panama, tận dụng nguồn nguyên liệu tại chỗ và hệ thống cảng biển để sản xuất, đóng hộp và xuất khẩu. Khu chế xuất thủy sản nằm cạnh cảng biển tạo điều kiện kết nối các công đoạn từ chế biến đến vận chuyển hàng hóa.
Trong lĩnh vực đồ gỗ và nội thất, doanh nghiệp có thể đưa bán thành phẩm từ Việt Nam sang Panama để gia công hoàn thiện, đóng gói và xuất khẩu sang Mỹ Latinh hoặc Mỹ. Phương án này đòi hỏi doanh nghiệp đáp ứng quy tắc xuất xứ, bảo đảm truy xuất nguồn gốc nguyên liệu và xác định rõ tỷ lệ giá trị gia tăng tạo ra tại Panama.
Các ngành điện tử, máy móc, hàng tiêu dùng và chế biến nông sản cũng có thể khai thác mô hình khu chế xuất thông qua hoạt động lắp ráp, gia công và hoàn thiện sản phẩm. Bên cạnh sản xuất, doanh nghiệp Việt Nam có thể tìm kiếm cơ hội hợp tác trong vận tải biển, kho bãi, quản lý chuỗi cung ứng và chuyển đổi số logistics.
Panama có mạng lưới hơn 23 hiệp định thương mại tự do theo tài liệu được cung cấp. Tuy nhiên, doanh nghiệp cần kiểm tra phạm vi áp dụng của từng hiệp định và quy tắc xuất xứ đối với thị trường xuất khẩu. Việc gia công hoặc đóng gói tại Panama không mặc nhiên giúp hàng hóa được công nhận xuất xứ Panama hay được hưởng ưu đãi thuế khi vào Mỹ.
Về địa điểm đầu tư, Panaparc nằm gần Sân bay quốc tế Tocumen, phù hợp với hoạt động logistics, gia công, lắp ráp và hoàn thiện sản phẩm. Khu chế xuất thủy sản nằm cạnh cảng biển, thuận lợi cho các dự án chế biến và đóng hộp thủy hải sản.
Doanh nghiệp cũng cần tính đến thời gian hoàn tất các thủ tục sau cấp phép, gồm đánh giá tác động môi trường, phê duyệt thiết kế xây dựng và phòng cháy, chữa cháy. Chi phí vận tải, khoảng cách địa lý và yêu cầu truy xuất nguồn gốc cần được đưa vào phương án đầu tư ngay từ đầu.
Để triển khai dự án, doanh nghiệp Việt Nam cần làm việc với Bộ Thương mại và Công nghiệp Panama, cơ quan quản lý khu chế xuất, VCCI và Thương vụ Việt Nam để tìm hiểu quy định, khảo sát địa điểm và kết nối đối tác. Phương án đầu tư cần xác định rõ nguồn nguyên liệu, công đoạn sản xuất tại Panama, tỷ lệ hàng xuất khẩu và thị trường tiêu thụ.
Hiệu quả đầu tư tại Panama phụ thuộc vào khả năng tổ chức sản xuất, kiểm soát chi phí và đáp ứng quy định của thị trường đích. Doanh nghiệp cần lựa chọn mô hình phù hợp với năng lực của mình, thay vì chỉ dựa vào ưu đãi thuế và lợi thế trung chuyển hàng hóa.