Ngành xi măng hướng tới kỷ lục tiêu thụ 122 triệu tấn
Trọng Dương
Ngành xi măng Việt Nam ghi nhận đà phục hồi tích cực trong 9 tháng đầu năm 2026, với sản lượng sản xuất đạt 93,56 triệu tấn và tổng tiêu thụ đạt 93,27 triệu tấn.
Động lực từ đầu tư công, các dự án hạ tầng và thị trường xây dựng giúp nhu cầu cải thiện, trong khi chi phí đầu vào tăng tiếp tục gây sức ép lên hiệu quả kinh doanh. Quý IV được kỳ vọng trở thành giai đoạn cao điểm, đưa tiêu thụ toàn ngành lên khoảng 120–122 triệu tấn trong cả năm.
Đầu tư công thúc đẩy tiêu thụ xi măng
Theo số liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), lũy kế 9 tháng đầu năm 2026, sản lượng xi măng và clinker sản xuất toàn ngành đạt khoảng 93,56 triệu tấn. Riêng tháng 9, sản lượng đạt 11,49 triệu tấn, giảm 3% so với tháng trước nhưng tăng 27% so với cùng kỳ năm 2025.
Về cơ cấu sản xuất, khối tập đoàn chiếm tỷ trọng lớn nhất, tiếp đến là các doanh nghiệp thuộc Tổng công ty Xi măng Việt Nam (Vicem) và khối doanh nghiệp có vốn đầu tư nước ngoài (FDI). Trong đó, khối FDI ghi nhận tốc độ tăng trưởng sản lượng cao nhất, phản ánh xu hướng mở rộng đầu tư và năng lực cung ứng của các doanh nghiệp ngoại.
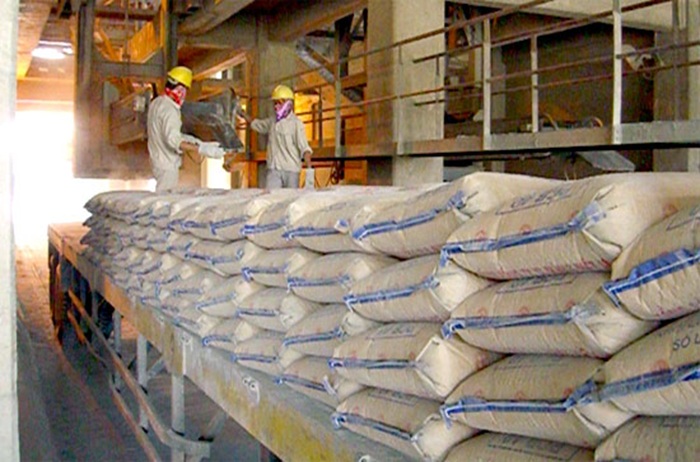
Sản lượng tiêu thụ xi măng trong nước tăng trong 9 tháng đầu năm 2026, được hỗ trợ bởi đầu tư công và nhu cầu xây dựng. Ảnh: IT
Ở đầu ra, tổng lượng xi măng và clinker tiêu thụ trong 9 tháng đạt 93,27 triệu tấn, gồm 64,81 triệu tấn tiêu thụ nội địa và 28,46 triệu tấn xuất khẩu. Thị trường trong nước chiếm khoảng 69,5% tổng sản lượng tiêu thụ, tiếp tục giữ vai trò chủ lực đối với hoạt động sản xuất kinh doanh của ngành.
Riêng tháng 9, tiêu thụ nội địa đạt 7,44 triệu tấn, tăng 40% so với cùng kỳ năm trước. Cả ba miền Bắc, Trung và Nam đều ghi nhận mức tiêu thụ tăng so với cùng kỳ, dù diễn biến theo tháng có sự khác biệt. Tiêu thụ tại miền Bắc tăng nhẹ so với tháng 8, trong khi miền Trung và miền Nam giảm nhẹ.
Một trong những động lực quan trọng của thị trường là tiến độ triển khai các dự án đầu tư công và hạ tầng giao thông. Trong 8 tháng đầu năm 2026, vốn đầu tư thực hiện từ nguồn ngân sách nhà nước đạt 546,8 nghìn tỷ đồng, tăng 18,5% so với cùng kỳ. Nguồn vốn này góp phần tạo nhu cầu đối với vật liệu xây dựng, trong đó có xi măng, tại các công trình giao thông và hạ tầng công cộng.
Hoạt động kinh tế cũng tạo thêm dư địa cho nhu cầu vật liệu xây dựng. Chỉ số sản xuất công nghiệp ngành chế biến, chế tạo trong 8 tháng đầu năm tăng 12,5%; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 5.235 nghìn tỷ đồng, tăng 13,3%. Cùng với nhu cầu xây dựng dân dụng và các dự án bất động sản, những yếu tố này hỗ trợ thị trường xi măng trong giai đoạn phục hồi.
Ở kênh xuất khẩu, lượng xi măng và clinker xuất khẩu trong 9 tháng đạt khoảng 28,46 triệu tấn, mang về 1,06 tỷ USD, tăng 8% về sản lượng và 7,8% về trị giá so với cùng kỳ năm 2025. Dù xuất khẩu trong một số tháng có biến động, kết quả lũy kế vẫn cho thấy xu hướng cải thiện.
Tuy nhiên, sự phục hồi về sản lượng và tiêu thụ chưa đồng nghĩa áp lực thị trường đã được giải quyết. Ngành xi măng vẫn đối mặt tình trạng mất cân đối cung – cầu và chi phí nguyên, nhiên liệu đầu vào tăng cao. Từ cuối tháng 9/2026, nhiều doanh nghiệp đã điều chỉnh tăng giá bán trong nước từ 50.000–100.000 đồng/tấn nhằm bù đắp chi phí và cải thiện hiệu quả kinh doanh.
Áp lực chi phí và cạnh tranh gia tăng cuối năm
Quý IV thường là giai đoạn cao điểm của hoạt động xây dựng. Tiến độ giải ngân đầu tư công cùng nhu cầu thi công các công trình hạ tầng và xây dựng dân dụng được kỳ vọng tiếp tục hỗ trợ tiêu thụ xi măng.
Tổng lượng xi măng và clinker tiêu thụ cả năm 2026 có thể đạt 120–122 triệu tấn, vượt mức 112 triệu tấn của năm 2025. Nếu đạt được mức này, thị trường sẽ thiết lập kỷ lục tiêu thụ mới, với sản lượng tăng khoảng 8–10 triệu tấn so với năm trước.
Dù vậy, triển vọng tăng trưởng vẫn phụ thuộc vào tiến độ thực hiện các dự án xây dựng, khả năng giải ngân vốn đầu tư công và diễn biến chi phí đầu vào. Trong bối cảnh nguồn cung toàn ngành còn lớn, doanh nghiệp cần cân đối sản lượng với nhu cầu thực tế để hạn chế áp lực hàng tồn kho và bảo đảm hiệu quả kinh doanh.
Việc nhiều doanh nghiệp tăng giá bán từ cuối tháng 9 cho thấy chi phí đầu vào đang tác động trực tiếp đến hoạt động sản xuất. Nếu giá nguyên, nhiên liệu tiếp tục duy trì ở mức cao, các nhà sản xuất sẽ phải đẩy mạnh tối ưu hóa dây chuyền, tiết giảm chi phí vận hành và sử dụng năng lượng hiệu quả hơn để duy trì sức cạnh tranh.
Chuyển đổi xanh cũng là một hướng đi được đặt ra đối với ngành xi măng. Việc tăng sử dụng nhiên liệu thay thế như rác thải, xỉ lò và tối ưu quy trình sản xuất có thể giúp doanh nghiệp giảm phụ thuộc vào nguyên liệu truyền thống, kiểm soát chi phí và thích ứng với các yêu cầu giảm phát thải. Đây cũng là vấn đề cần quan tâm khi các thị trường nhập khẩu gia tăng yêu cầu về tiêu chuẩn kỹ thuật và môi trường.
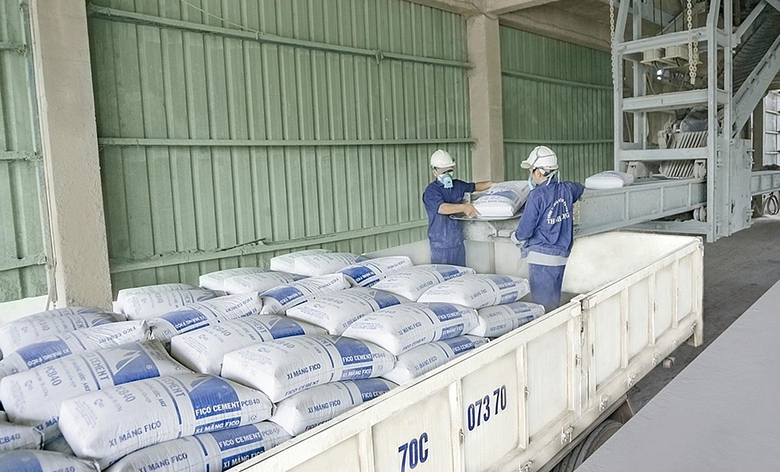
Đẩy mạnh tối ưu hóa sản xuất và sử dụng năng lượng thay thế là hướng đi giúp doanh nghiệp xi măng kiểm soát chi phí. Ảnh: IT
Ở khía cạnh cạnh tranh, sự khác biệt về tiềm lực tài chính, quy mô sản xuất và năng lực logistics có thể làm gia tăng khoảng cách giữa các doanh nghiệp. Khối FDI đang có tốc độ tăng trưởng sản lượng cao nhất, trong khi các tập đoàn lớn tiếp tục giữ tỷ trọng đáng kể trong cơ cấu sản xuất. Những doanh nghiệp có khả năng tối ưu chi phí, tổ chức vận chuyển hiệu quả và đáp ứng yêu cầu của khách hàng sẽ có lợi thế trong việc duy trì thị phần.
Đối với xuất khẩu, mức tăng 8% về lượng và 7,8% về trị giá trong 9 tháng đầu năm tạo thêm dư địa tiêu thụ cho ngành. Tuy nhiên, để duy trì đà tăng, doanh nghiệp cần thích ứng với các rào cản kỹ thuật, yêu cầu giảm phát thải carbon và biến động nhu cầu tại từng thị trường. Khả năng nâng cao chất lượng sản phẩm, kiểm soát chi phí vận chuyển và đáp ứng tiêu chuẩn nhập khẩu sẽ ảnh hưởng trực tiếp đến hiệu quả xuất khẩu.
Nhìn chung, thị trường xi măng đang có cơ sở để duy trì đà tăng trưởng trong những tháng cuối năm nhờ đầu tư công và mùa cao điểm xây dựng. Tuy nhiên, mục tiêu tiêu thụ 120–122 triệu tấn vẫn phụ thuộc vào tiến độ triển khai các dự án và khả năng hấp thụ sản lượng của thị trường. Trong khi đó, kiểm soát chi phí, tối ưu công suất và chuyển đổi xanh sẽ là những yêu cầu quan trọng để doanh nghiệp duy trì hiệu quả hoạt động khi cạnh tranh ngày càng gia tăng.
Mức thuế suất xuất khẩu đối với mặt hàng clanhke xi măng được giảm từ 10% xuống còn 5% trong thời gian từ nay đến hết năm 2026 nhằm hỗ trợ ngành xi măng trong nước đang gặp nhiều khó khăn.
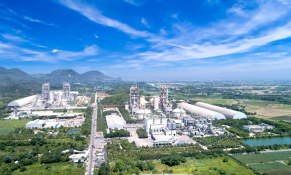
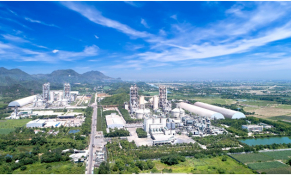
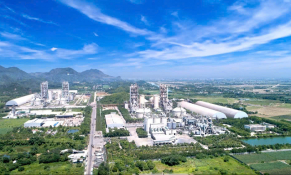
Từ nguồn nguyên liệu tốt nhất Việt Nam để sản xuất xi măng kết hợp với 4 dây chuyền đồng bộ, hiện đại có tổng công suất hơn 10,5 triệu tấn/năm. Công ty Xi măng Long Sơn luôn cung cấp các dòng sản phẩm chất lượng cao và ổn định đáp ứng yêu cầu và làm hài lòng khách hàng trong nước cũng như quốc tế.
Không chỉ khẳng định vị thế, thương hiệu tại thị trường Việt Nam, các sản phẩm của Xi măng Long Sơn đã được xuất khẩu đến nhiều quốc gia trên thế giới.
Công ty Xi măng Long Sơn đã ghi dấu ấn mạnh mẽ trên thị trường Quốc tế với nhiều chuyến hàng xuất khẩu xi măng và clinker sang các thị trường khó tính như Mỹ, Đài Loan, Hàn Quốc, Malaysia…. Đặc biệt, Mỹ được xem là một trong những thị trường khó tính nhất, việc liên tục xuất khẩu sản phẩm của Long Sơn sang thị trường này không chỉ khẳng định c
Mười năm không dài trong lịch sử đối với một ngành, nhưng đủ để tạo nên một thương hiệu bản lĩnh, tiên phong và không ngừng đổi mới. Từ vùng nguyên liệu đá vôi giàu tiềm năng ở Bỉm Sơn (Thanh Hóa), Công ty xi măng Long Sơn đã vươn mình trở thành một trong những doanh nghiệp tiêu biểu của ngành xi măng Việt Nam.