Ngành gỗ đang gặp vướng mắc trong áp dụng thuế giá trị gia tăng (VAT), hoàn thuế và truy xuất nguồn gốc nguyên liệu. Cách thực hiện chưa thống nhất giữa các địa phương làm tăng chi phí, kéo dài thời gian xử lý hồ sơ và gây áp lực lên dòng tiền doanh nghiệp. Hiệp hội Gỗ và Lâm sản Việt Nam kiến nghị các cơ quan chức năng sớm ban hành hướng dẫn cụ thể để tháo gỡ những bất cập này.
Doanh nghiệp vướng thuế VAT, vốn bị tồn đọng
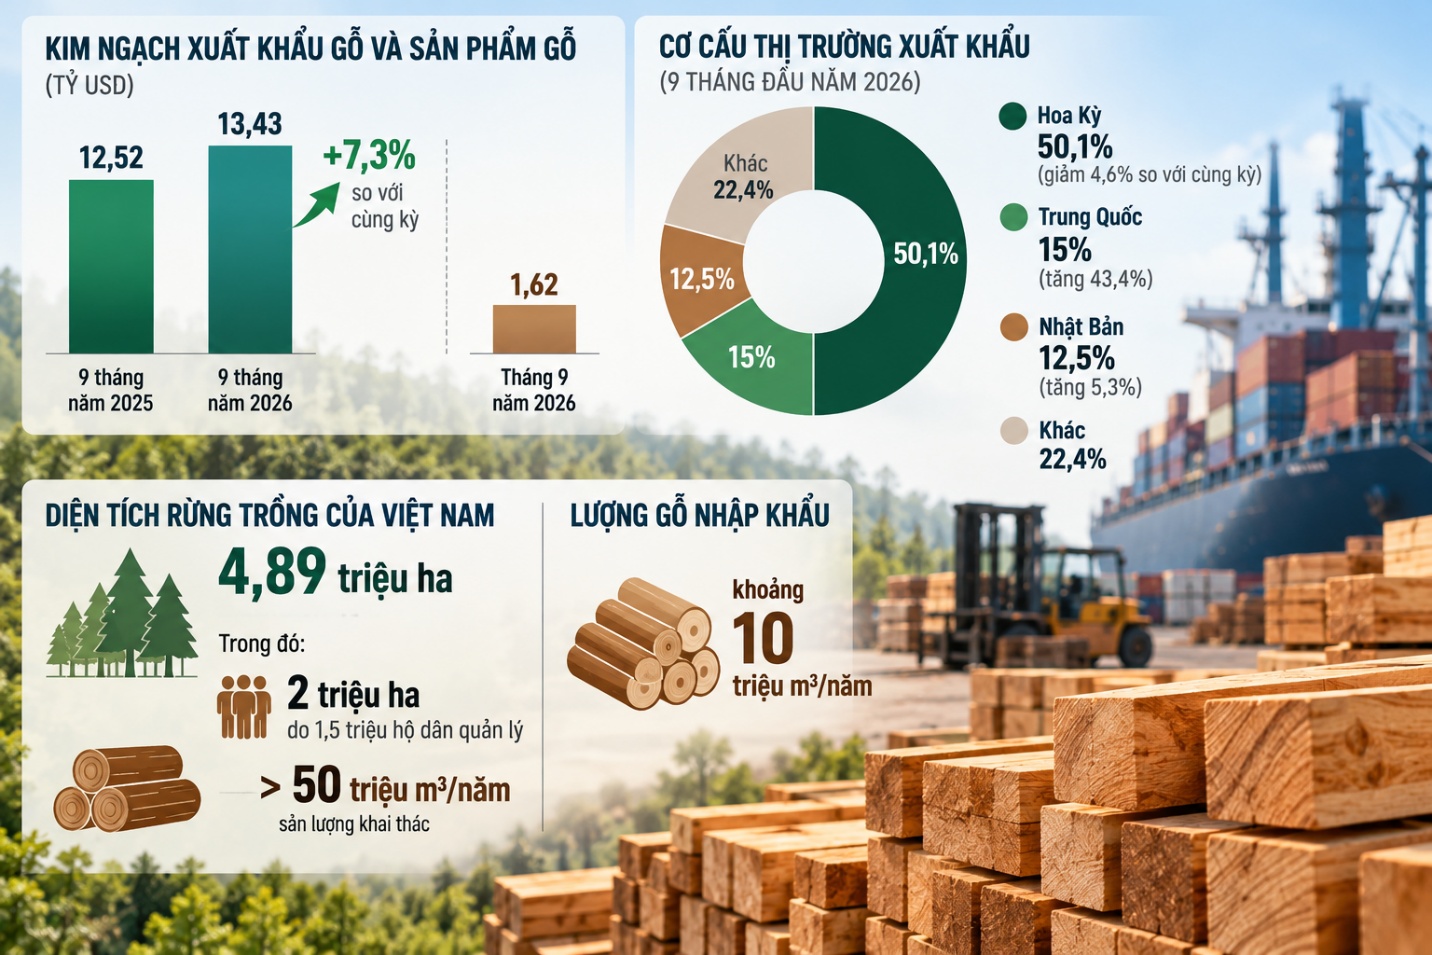
Trong 9 tháng đầu năm 2026, kim ngạch xuất khẩu gỗ và sản phẩm gỗ đạt gần 13,43 tỷ USD, tăng 7,3% so với cùng kỳ năm 2025. Riêng tháng 9 đạt 1,62 tỷ USD. Tuy nhiên, doanh nghiệp vẫn gặp khó trong thu mua nguyên liệu, thực hiện nghĩa vụ thuế và hoàn thiện hồ sơ chứng minh nguồn gốc gỗ.
Từ ngày 1/1/2026, các quy định mới về thuế VAT có hiệu lực, gồm Luật Thuế VAT sửa đổi, Nghị định 181, Nghị định 39 và Thông tư 84/2025/TT-BNNMT. Quá trình thực hiện tại một số địa phương phát sinh cách hiểu khác nhau về thuế VAT đối với gỗ sơ chế thông thường.
Việt Nam hiện có khoảng 4,89 triệu ha rừng trồng, trong đó khoảng 2 triệu ha do 1,5 triệu hộ dân quản lý. Nếu doanh nghiệp giảm thu mua nguyên liệu nội địa, đầu ra của người trồng rừng sẽ chịu ảnh hưởng.
Theo Thông tư 84 được nêu trong tài liệu, nhóm sản phẩm này gồm gỗ xẻ thô, gỗ bóc, dăm gỗ và mùn cưa. Tuy nhiên, một số địa phương chỉ áp dụng chính sách không chịu thuế đối với doanh nghiệp trực tiếp sở hữu rừng và tự sơ chế. Doanh nghiệp thu mua gỗ từ người dân rồi đưa vào sơ chế có thể bị áp thuế VAT.
Gỗ xẻ qua sấy nhưng chưa bào nhẵn cũng chưa được một số địa phương thống nhất cách xác định. Với gỗ nhập khẩu, doanh nghiệp tiếp tục gặp vướng mắc trong kê khai và nộp thuế do thiếu hướng dẫn cụ thể đối với hàng hóa thuộc diện không phải kê khai, nộp thuế VAT theo quy định được đề cập trong tài liệu.
Sự thiếu thống nhất khiến doanh nghiệp khó xác định nghĩa vụ thuế, lập hóa đơn và hoàn thiện hồ sơ giao dịch. Khi nguyên liệu đi qua nhiều khâu trung gian, cách áp dụng khác nhau còn làm tăng chi phí và phát sinh nguy cơ thuế chồng thuế.
Vướng mắc lớn khác nằm ở thủ tục hoàn thuế. Theo tài liệu, một số doanh nghiệp bị tồn đọng hàng chục tỷ đồng tiền hoàn thuế VAT trong nhiều tháng, thậm chí nhiều năm do quá trình xác minh nguồn gốc nguyên liệu kéo dài. Số tiền chưa được hoàn làm giảm vốn lưu động, ảnh hưởng đến khả năng thanh toán, thu mua gỗ và duy trì sản xuất.
Những khó khăn này cũng khiến doanh nghiệp cân nhắc khi sử dụng gỗ rừng trồng trong nước vì lo ngại rủi ro về hóa đơn và hồ sơ giải trình. Việt Nam hiện có khoảng 4,89 triệu ha rừng trồng, trong đó khoảng 2 triệu ha do 1,5 triệu hộ dân quản lý. Nếu doanh nghiệp giảm thu mua nguyên liệu nội địa, đầu ra của người trồng rừng sẽ chịu ảnh hưởng.
Gỡ thủ tục nguồn gốc, bảo đảm đầu ra nguyên liệu
Thủ tục truy xuất nguồn gốc tiếp tục gây khó cho doanh nghiệp ngành gỗ. Một số địa phương vẫn yêu cầu xác nhận của kiểm lâm hoặc chính quyền địa phương đối với gỗ rừng trồng, dù quy định hiện hành đã bỏ yêu cầu này. Việc bổ sung giấy tờ làm kéo dài thời gian thu mua và hoàn thiện hồ sơ.
Các chứng chỉ rừng quốc tế như FSC cũng chưa được chính thức công nhận để thay thế một số giấy tờ chứng minh nguồn gốc lâm sản. Hiệp hội Gỗ và Lâm sản Việt Nam kiến nghị xem xét công nhận các chứng chỉ này nhằm giảm thủ tục và chi phí tuân thủ.
Quy định thanh toán không dùng tiền mặt cũng phát sinh khó khăn tại các vùng sâu, vùng xa. Chuỗi thu mua gỗ thường có sự tham gia của hộ dân, tổ khai thác, thương lái và đại lý. Hạ tầng ngân hàng, sóng điện thoại và internet hạn chế tại một số khu vực khiến việc thực hiện giao dịch điện tử gặp trở ngại.
Trong khi đó, các thị trường lớn như Hoa Kỳ và EU đặt yêu cầu về tính hợp pháp và khả năng truy xuất nguồn gốc gỗ. Trong 9 tháng đầu năm 2026, Hoa Kỳ chiếm 50,1% tổng kim ngạch xuất khẩu gỗ và sản phẩm gỗ của Việt Nam, nhưng giá trị xuất khẩu sang thị trường này giảm 4,6% so với cùng kỳ. Trung Quốc chiếm 15% thị phần, tăng 43,4%; Nhật Bản chiếm 12,5%, tăng 5,3%.
Để xử lý các vướng mắc, hiệp hội kiến nghị Bộ Tài chính ban hành hướng dẫn thống nhất về thuế VAT đối với gỗ sơ chế thông thường, bảo đảm các địa phương áp dụng đồng bộ. Bộ Nông nghiệp và Môi trường cần làm rõ việc phân loại gỗ xẻ qua sấy chưa bào nhẵn và hướng dẫn cụ thể đối với gỗ nhập khẩu thuộc diện không phải kê khai, nộp thuế VAT.
Hiệp hội cũng đề xuất bãi bỏ các yêu cầu xác nhận nguồn gốc không cần thiết đối với gỗ rừng trồng, xem xét công nhận chứng chỉ FSC thay thế một số giấy tờ hiện hành và đẩy nhanh xác minh hồ sơ hoàn thuế.
Các kiến nghị tập trung vào ba yêu cầu, gồm: thống nhất cách áp dụng chính sách thuế, giảm thủ tục truy xuất nguồn gốc và giải quyết tiền hoàn thuế tồn đọng. Đây là những vấn đề doanh nghiệp cần được tháo gỡ để giảm chi phí, duy trì dòng tiền và chủ động thu mua nguyên liệu trong nước. Việc xử lý dứt điểm các vướng mắc sẽ giúp doanh nghiệp ổn định hoạt động sản xuất, tạo điều kiện tiêu thụ gỗ rừng trồng và đáp ứng yêu cầu hồ sơ của thị trường xuất khẩu.
Theo VCCI, việc nới lỏng chính sách tài khóa thông qua việc tiếp tục giảm thuế giá trị gia tăng vào thời điểm này là hết sức cần thiết, góp phần hỗ trợ doanh nghiệp lấy lại đà tăng trưởng, tạo công ăn việc làm.
Văn phòng Cục thuế Hà Tĩnh vừa gửi công văn tuyên truyền, hướng dẫn triển khai giảm thuế suất thuế GTGT đến doanh nghiệp, hợp tác xã, các tổ chức kinh tế, đơn vị sự nghiệp trên địa bàn.
Mới đây, Tổng cục Thuế vừa ban hành Công điện số 02/CĐ-TCT về việc đẩy mạnh triển khai thực hiện giảm thuế giá trị gia tăng (VAT) theo quy định tại Nghị quyết số 43/2022/QH15 của Quốc hội và Nghị định số 15/2022/NĐ-CP của Chính phủ.