Năm 2024 tiếp tục khan hiếm đất nền tại TP. HCM và vùng phụ cận
Minh Nhật
Theo “Báo cáo thị trường Bất động sản Nhà ở TP. HCM và vùng phụ cận năm 2023” của Tập đoàn dịch vụ bất động sản DKRA (DKRA Group), nguồn cung mới phân khúc đất nền trong năm 2024 tiếp tục duy trì sự khan hiếm. Nguồn cung mới dao động khoảng 2,900 - 3,100 nền, tập trung chủ yếu tại Long An, Đồng Nai và Bình Dương.
DKRA Group dự báo năm 2024 tiếp tục khan hiếm đất nền tại TP. HCM và vùng phụ cận.
Cụ thể, DKRA Group cho biết, phân khúc đất nền trong năm 2023 đón nhận 22 dự án với nguồn cung khoảng 1,850 nền, giảm 73% so với năm 2022, đây là mức thấp nhất trong 5 năm qua. Lượng tiêu thụ đạt khoảng 751 nền, xấp xỉ 41% tổng nguồn cung mở bán mới, giảm 84% so với năm trước. Giao dịch phát sinh chủ yếu ở nhóm sản phẩm có mức giá 12.9 - 14.9 triệu đồng/m2 và diện tích phổ biến từ 70 - 90 m2. Thị trường đất nền vùng phụ cận tiếp tục giữ vị thế chủ lực, tập trung chủ yếu ở Bình Dương khi chiếm 47% nguồn cung toàn thị trường. Mặt bằng giá sơ cấp ghi nhận mức giảm 10% - 13% so với năm 2022. Thị trường thứ cấp ghi nhận mức giảm 13% - 17% so với đầu năm 2023, tuy nhiên, mức giảm này diễn ra cục bộ ở nhóm khách hàng sử dụng vốn vay, cũng như tại một số dự án có quy mô lớn chưa hoàn thiện hạ tầng - pháp lý.
Theo dự báo từ DKRA Group, nguồn cung mới phân khúc đất nền trong năm 2024 tiếp tục duy trì sự khan hiếm. Nguồn cung mới dao động khoảng 2,900 - 3,100 nền, tập trung chủ yếu tại Long An, Đồng Nai và Bình Dương. Sự chú ý của thị trường sẽ tập trung ở nhóm sản phẩm được phát triển bởi các chủ đầu tư có uy tín, tiềm lực tài chính mạnh và dự án đã hoàn thiện hạ tầng, pháp lý. Mặt bằng giá đất nền duy trì mức ổn định, khó có sự tăng giá đột biến trong năm 2024.
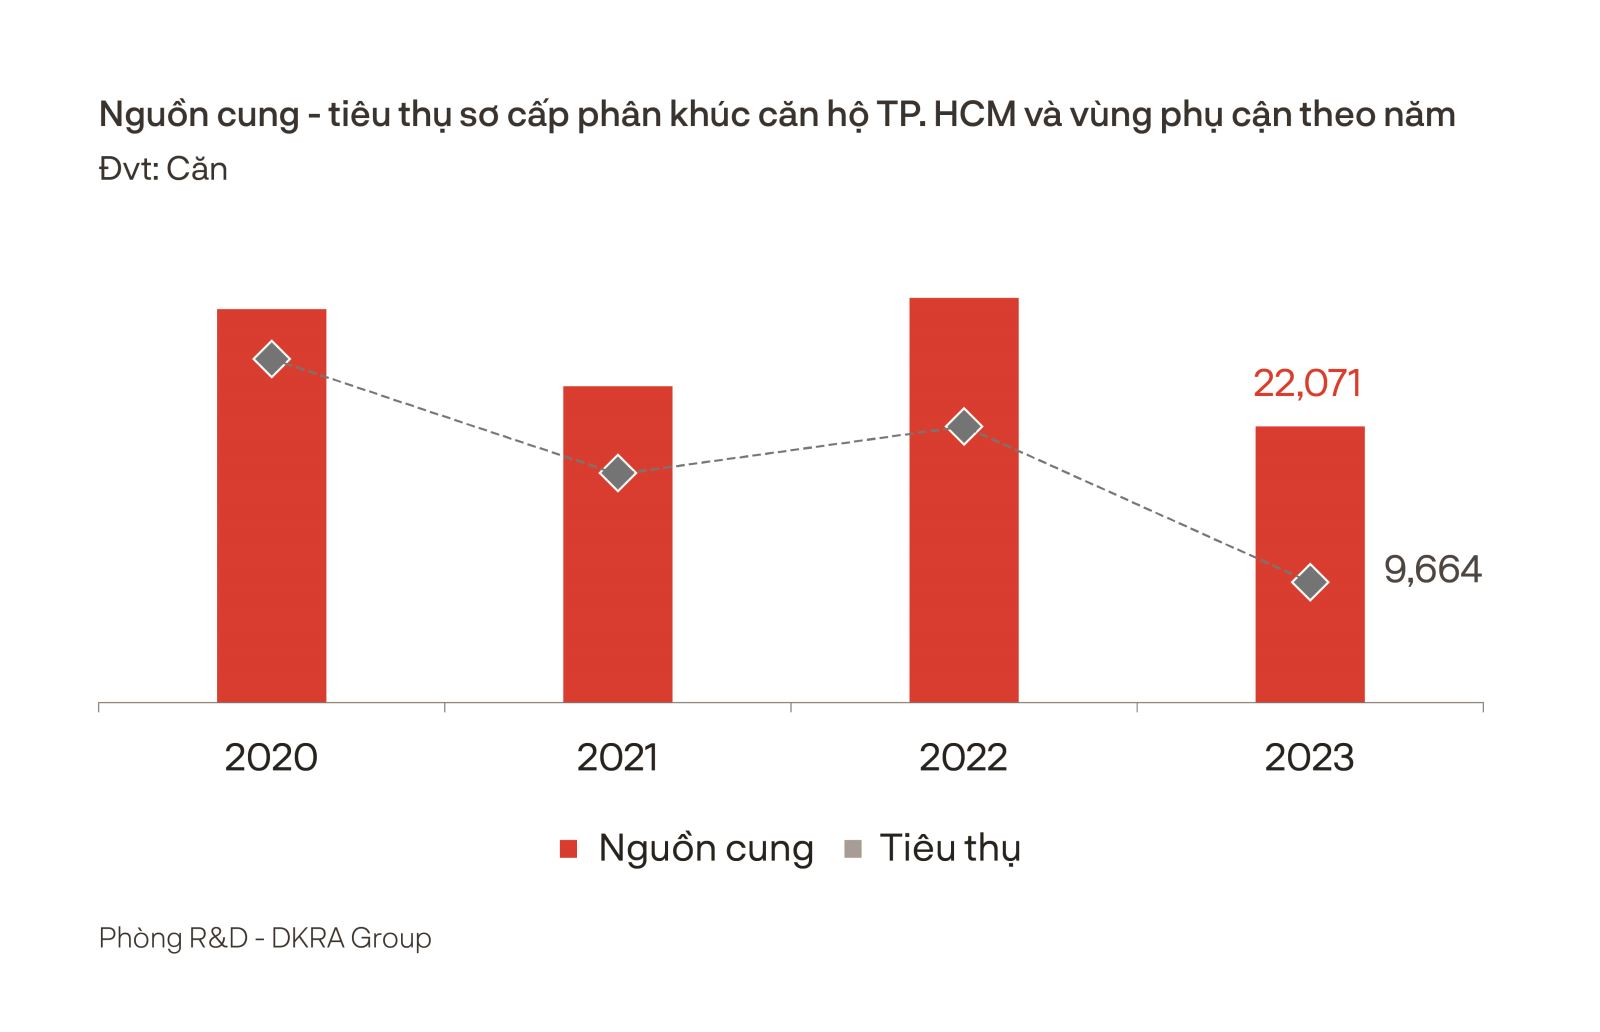
Theo DKRA Group, năm 2023 lượng tiêu thụ ở phân khúc căn hộ đạt khoảng 9,664 căn, bằng 44% nguồn cung sơ cấp và giảm 56% so với năm 2022.
Ở phân khúc căn hộ, nguồn cung mới dự báo tăng so với năm 2023, dao động ở mức 12,000 - 15,000 căn; tập trung chủ yếu tại TP. HCM khoảng 8,000 - 10,000 căn, Bình Dương khoảng 4,000 - 6,000 căn, Đồng Nai và Bà Rịa - Vũng Tàu với khoảng 300 - 500 căn/mỗi địa phương, các tỉnh thành khác tiếp tục khan hiếm nguồn cung mới. Nguồn cung, sức cầu thị trường vào đầu năm không có nhiều biến động so với cuối năm 2023 và được kỳ vọng khởi sắc từ Quý 3 khi những chính sách pháp lý đủ độ “ngấm” lên thị trường, giúp tháo gỡ các vướng mắc pháp lý, cũng như triển vọng phục hồi của nền kinh tế. Phân khúc căn hộ hạng A duy trì vị thế chủ đạo tại TP. HCM, trong khi căn hộ hạng B và C chiếm tỷ trọng lớn tại Bình Dương và các tỉnh giáp ranh. Mặt bằng giá bán sơ cấp không có nhiều biến động trong năm 2024 hoặc điều chỉnh tăng nhẹ trước áp lực của chi phí đầu vào.
Nguồn cung mới và sức cầu phân khúc nhà phố/biệt thự dự kiến tăng nhẹ, đạt khoảng 1,200 - 1,500 căn. Thị trường Long An, Đồng Nai và Bình Dương có thể dẫn đầu nguồn cung mới, riêng Tây Ninh tiếp tục khan hiếm nguồn cung được mở bán. Sức cầu chung của thị trường có thể khởi sắc vào gần cuối năm 2024, trong đó, nhóm sản phẩm đã hoàn thiện pháp lý, dự án hoàn thiện hạ tầng, được phát triển bởi các chủ đầu tư uy tín sẽ nhận được nhiều sự quan tâm của khách hàng. Mặt bằng giá bán sơ cấp duy trì ở mức ổn định trong năm 2024, đồng thời, các chính sách kích cầu thị trường tiếp tục được nhiều chủ đầu tư áp dụng.
Với bất động sản nghỉ dưỡng, nguồn cung condotel dự báo giảm so với năm 2023, dao động khoảng 800 - 1,000 căn, tập trung phần lớn tại Bà Rịa - Vũng Tàu và Quảng Bình. Trong khi đó, nguồn cung biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng dự báo sẽ tương đương năm 2023, lần lượt dao động ở mức 250 - 300 căn biệt thự nghỉ dưỡng và 200 - 300 căn nhà phố/shophouse nghỉ dưỡng. Sức cầu chung thị trường tiếp tục đà giảm, kéo dài đến hết năm 2024. Mặt bằng giá sơ cấp duy trì ổn định và khó có những biến động rõ nét trong năm tới. Các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc, cam kết cho thuê,… tiếp tục được áp dụng rộng rãi trong năm 2024, DKRA Group thông tin.