MXV-Index tăng tuần thứ 6 liên tiếp, giá dầu tăng vọt hơn 9%
Phúc Minh
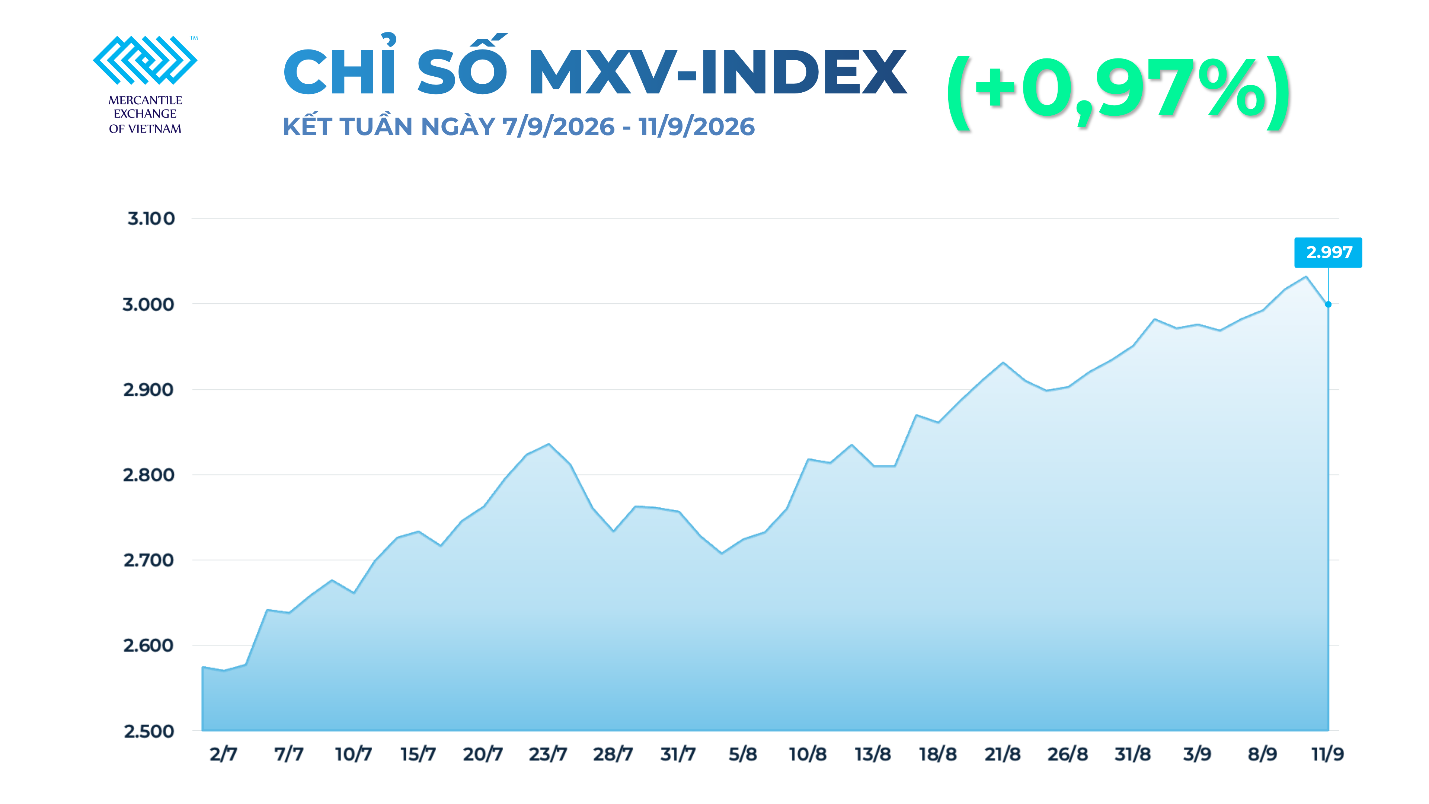
Lực mua trên thị trường năng lượng giúp MXV-Index duy trì đà tăng trong tuần 7-11/9, bất chấp 10 mặt hàng kim loại đồng loạt giảm và nhóm nguyên liệu công nghiệp chịu áp lực điều chỉnh. Chốt tuần, MXV-Index tăng gần 1% lên 2.997 điểm, ghi nhận tuần tăng thứ 6 liên tiếp.
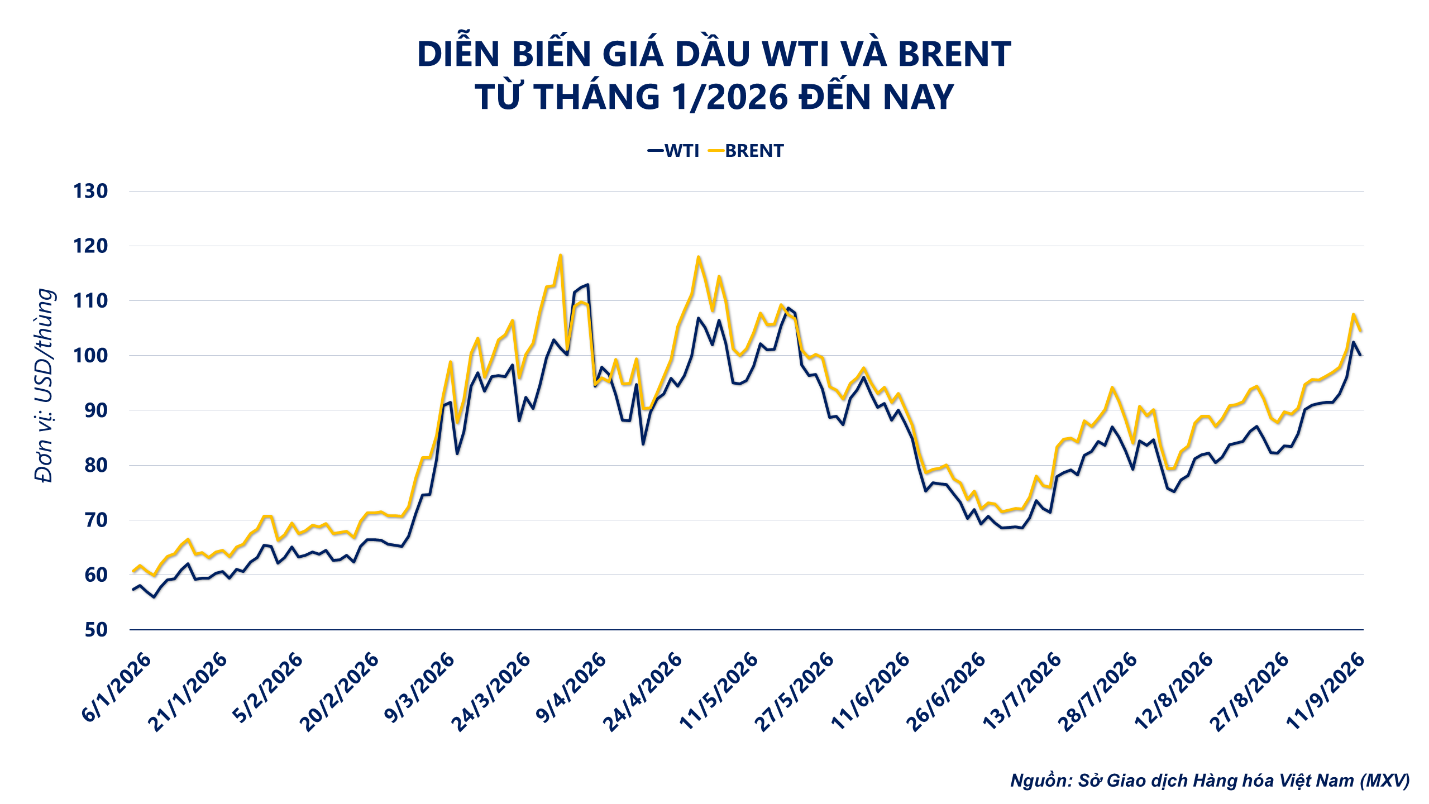
Giá dầu trở thành động lực chính của thị trường hàng hóa trong tuần qua. Dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV) cho thấy, giá dầu Brent chốt tuần ở mức 104,61 USD/thùng, tăng 8,65%; dầu WTI tăng 9,37%, lên 100,05 USD/thùng.
Đà tăng diễn ra trong bối cảnh căng thẳng Mỹ - Iran tiếp tục leo thang, làm gia tăng rủi ro đối với hoạt động vận chuyển dầu qua eo biển Hormuz. Những lo ngại về nguồn cung nhanh chóng lan sang thị trường vận tải, bảo hiểm và các tuyến cung ứng thay thế.
Dòng chảy dầu qua Hormuz giảm gần một nửa
Lưu lượng dầu qua Hormuz đang trở thành tâm điểm của thị trường. Theo số liệu được dẫn từ Cơ quan Năng lượng Quốc tế (IEA), trong tháng 8, lượng dầu vận chuyển qua eo biển này chỉ đạt 7,6 triệu thùng/ngày, giảm gần một nửa so với mức 13,1 triệu thùng/ngày trước khi xung đột xảy ra.
Trong tuần đầu tháng 9, Windward và S&P Global ghi nhận chỉ khoảng 10-17 lượt tàu qua lại Hormuz mỗi ngày. Lưu lượng thực tế có thể cao hơn do một số tàu tắt hệ thống nhận dạng tự động (AIS) hoặc sử dụng phương thức vận chuyển “dark shipping”.
Rủi ro an ninh không chỉ tác động đến dòng dầu qua Hormuz. Các cuộc tấn công đáp trả nhằm vào hạ tầng và tàu chở dầu tiếp diễn, trong khi hoạt động của lực lượng Houthi quanh Bab el-Mandeb gia tăng và xuất hiện các vụ tập kích nhằm vào cơ sở năng lượng của Saudi Arabia. Điều này làm tăng thêm rủi ro đối với các tuyến vận tải và hạ tầng có khả năng thay thế Hormuz.
Chi phí vận tải vì vậy tăng mạnh. Cước tàu VLCC trên tuyến Trung Đông - Trung Quốc đã áp sát 800.000 USD/ngày, trong khi cước vận chuyển từ Vịnh Ba Tư tới Bắc Á tăng lên gần 30 USD/thùng. Phí bảo hiểm cũng tăng từ 0,05 USD lên 2,5 USD/thùng.
Việc chuyển hướng sang các tuyến xuất khẩu thay thế như Yanbu hoặc Fujairah kéo dài thời gian giao hàng, đồng thời đẩy tổng chi phí vận chuyển lên mức cao.
Cán cân cung - cầu dầu cũng chịu sức ép. OPEC đã hạ dự báo tăng trưởng nhu cầu dầu năm 2026 xuống 380.000 thùng/ngày, trong khi IEA dự báo nguồn cung dầu toàn cầu có thể giảm 5,7 triệu thùng/ngày trong năm nay.
Nguồn cung bổ sung từ Mỹ, Brazil, Canada, Kazakhstan và Venezuela mới có thể bù đắp một phần thiếu hụt. Trong trường hợp hoạt động vận chuyển qua Hormuz và các tuyến thay thế chưa sớm trở lại bình thường, nguy cơ thiếu cung tiếp tục là yếu tố hỗ trợ giá dầu.
Giá dầu tăng cũng đang thúc đẩy các nhà máy lọc dầu tìm kiếm nguồn nguyên liệu thay thế. Tại Trung Quốc, gần 10 nhà máy lọc dầu độc lập tăng mua dầu từ Tây Phi, Nam Mỹ và Nga. Giá premium dầu Djeno của Congo hiện cao hơn Brent tới 20 USD/thùng.
Tập đoàn ZPC tăng 35,9% lượng dầu nhập khẩu từ Canada, lên 178.000 thùng/ngày. Trong khi đó, nhà máy lọc dầu Dangote đặt mua 16 triệu thùng dầu Nigeria cho tháng 10, tương đương khoảng 520.000 thùng/ngày, với nguồn cung chủ yếu từ NNPC và một lô dầu WTI Midland.
Những diễn biến trên cho thấy rủi ro nguồn cung và chi phí logistics đang tác động đồng thời lên giá dầu. Trong tuần 7-11/9, lực mua nhóm năng lượng đã đủ lớn để lấn át đà giảm ở nhiều nhóm hàng hóa khác và giúp MXV-Index duy trì chuỗi tăng 6 tuần.
Giá ngô giảm 1,2% sau báo cáo WASDE
Trái với nhóm năng lượng, thị trường nông sản chịu áp lực bán trong tuần qua. Giá ngô CBOT kỳ hạn tháng 12/2026 giảm 1,2%, xuống 208,8 USD/tấn.
Áp lực bán gia tăng sau khi Bộ Nông nghiệp Mỹ (USDA) công bố báo cáo Cung - Cầu nông nghiệp thế giới (WASDE) tháng 9. Hoạt động chốt lời của các quỹ sau giai đoạn mua ròng mạnh diễn ra cùng thời điểm lượng ngô vụ mới bắt đầu được đưa ra thị trường khi mùa thu hoạch tại vùng Trung Tây Mỹ bước vào giai đoạn đầu.
Theo WASDE tháng 9, USDA hạ năng suất ngô bình quân của Mỹ xuống 11,2 tấn/ha và giảm nhẹ diện tích thu hoạch còn 35,8 triệu ha. Hai điều chỉnh này khiến sản lượng vụ mới giảm 5,4 triệu tấn, xuống 401,3 triệu tấn.
Tồn kho cuối kỳ niên vụ 2026-2027 cũng giảm 2,2 triệu tấn, còn 39,8 triệu tấn. Tỷ lệ tồn kho trên tiêu thụ giảm từ 10,1% xuống 9,7%, lần đầu dưới 10% trong 3 niên vụ gần nhất kể từ niên vụ 2022-2023.
Tuy nhiên, nhu cầu nội địa giảm đã hạn chế tác động tích cực từ việc nguồn cung bị điều chỉnh. USDA hạ dự báo tiêu thụ ngô làm thức ăn chăn nuôi tại Mỹ xuống 151,1 triệu tấn, trong khi giữ nguyên dự báo xuất khẩu 83,2 triệu tấn. Lượng tồn kho cuối kỳ theo đó vẫn cao hơn dự báo của giới phân tích.
Diễn biến mùa vụ cũng tạo thêm áp lực cho thị trường. Đợt nắng nóng cuối tháng 8 làm giảm trọng lượng hạt ngô tại Mỹ. Theo Pro Farmer Crop Tour, năng suất ước tính còn 10,9 tấn/ha, trong khi tỷ lệ diện tích đạt loại tốt và xuất sắc giảm xuống 56%; tiến độ thu hoạch mới đạt 5%.
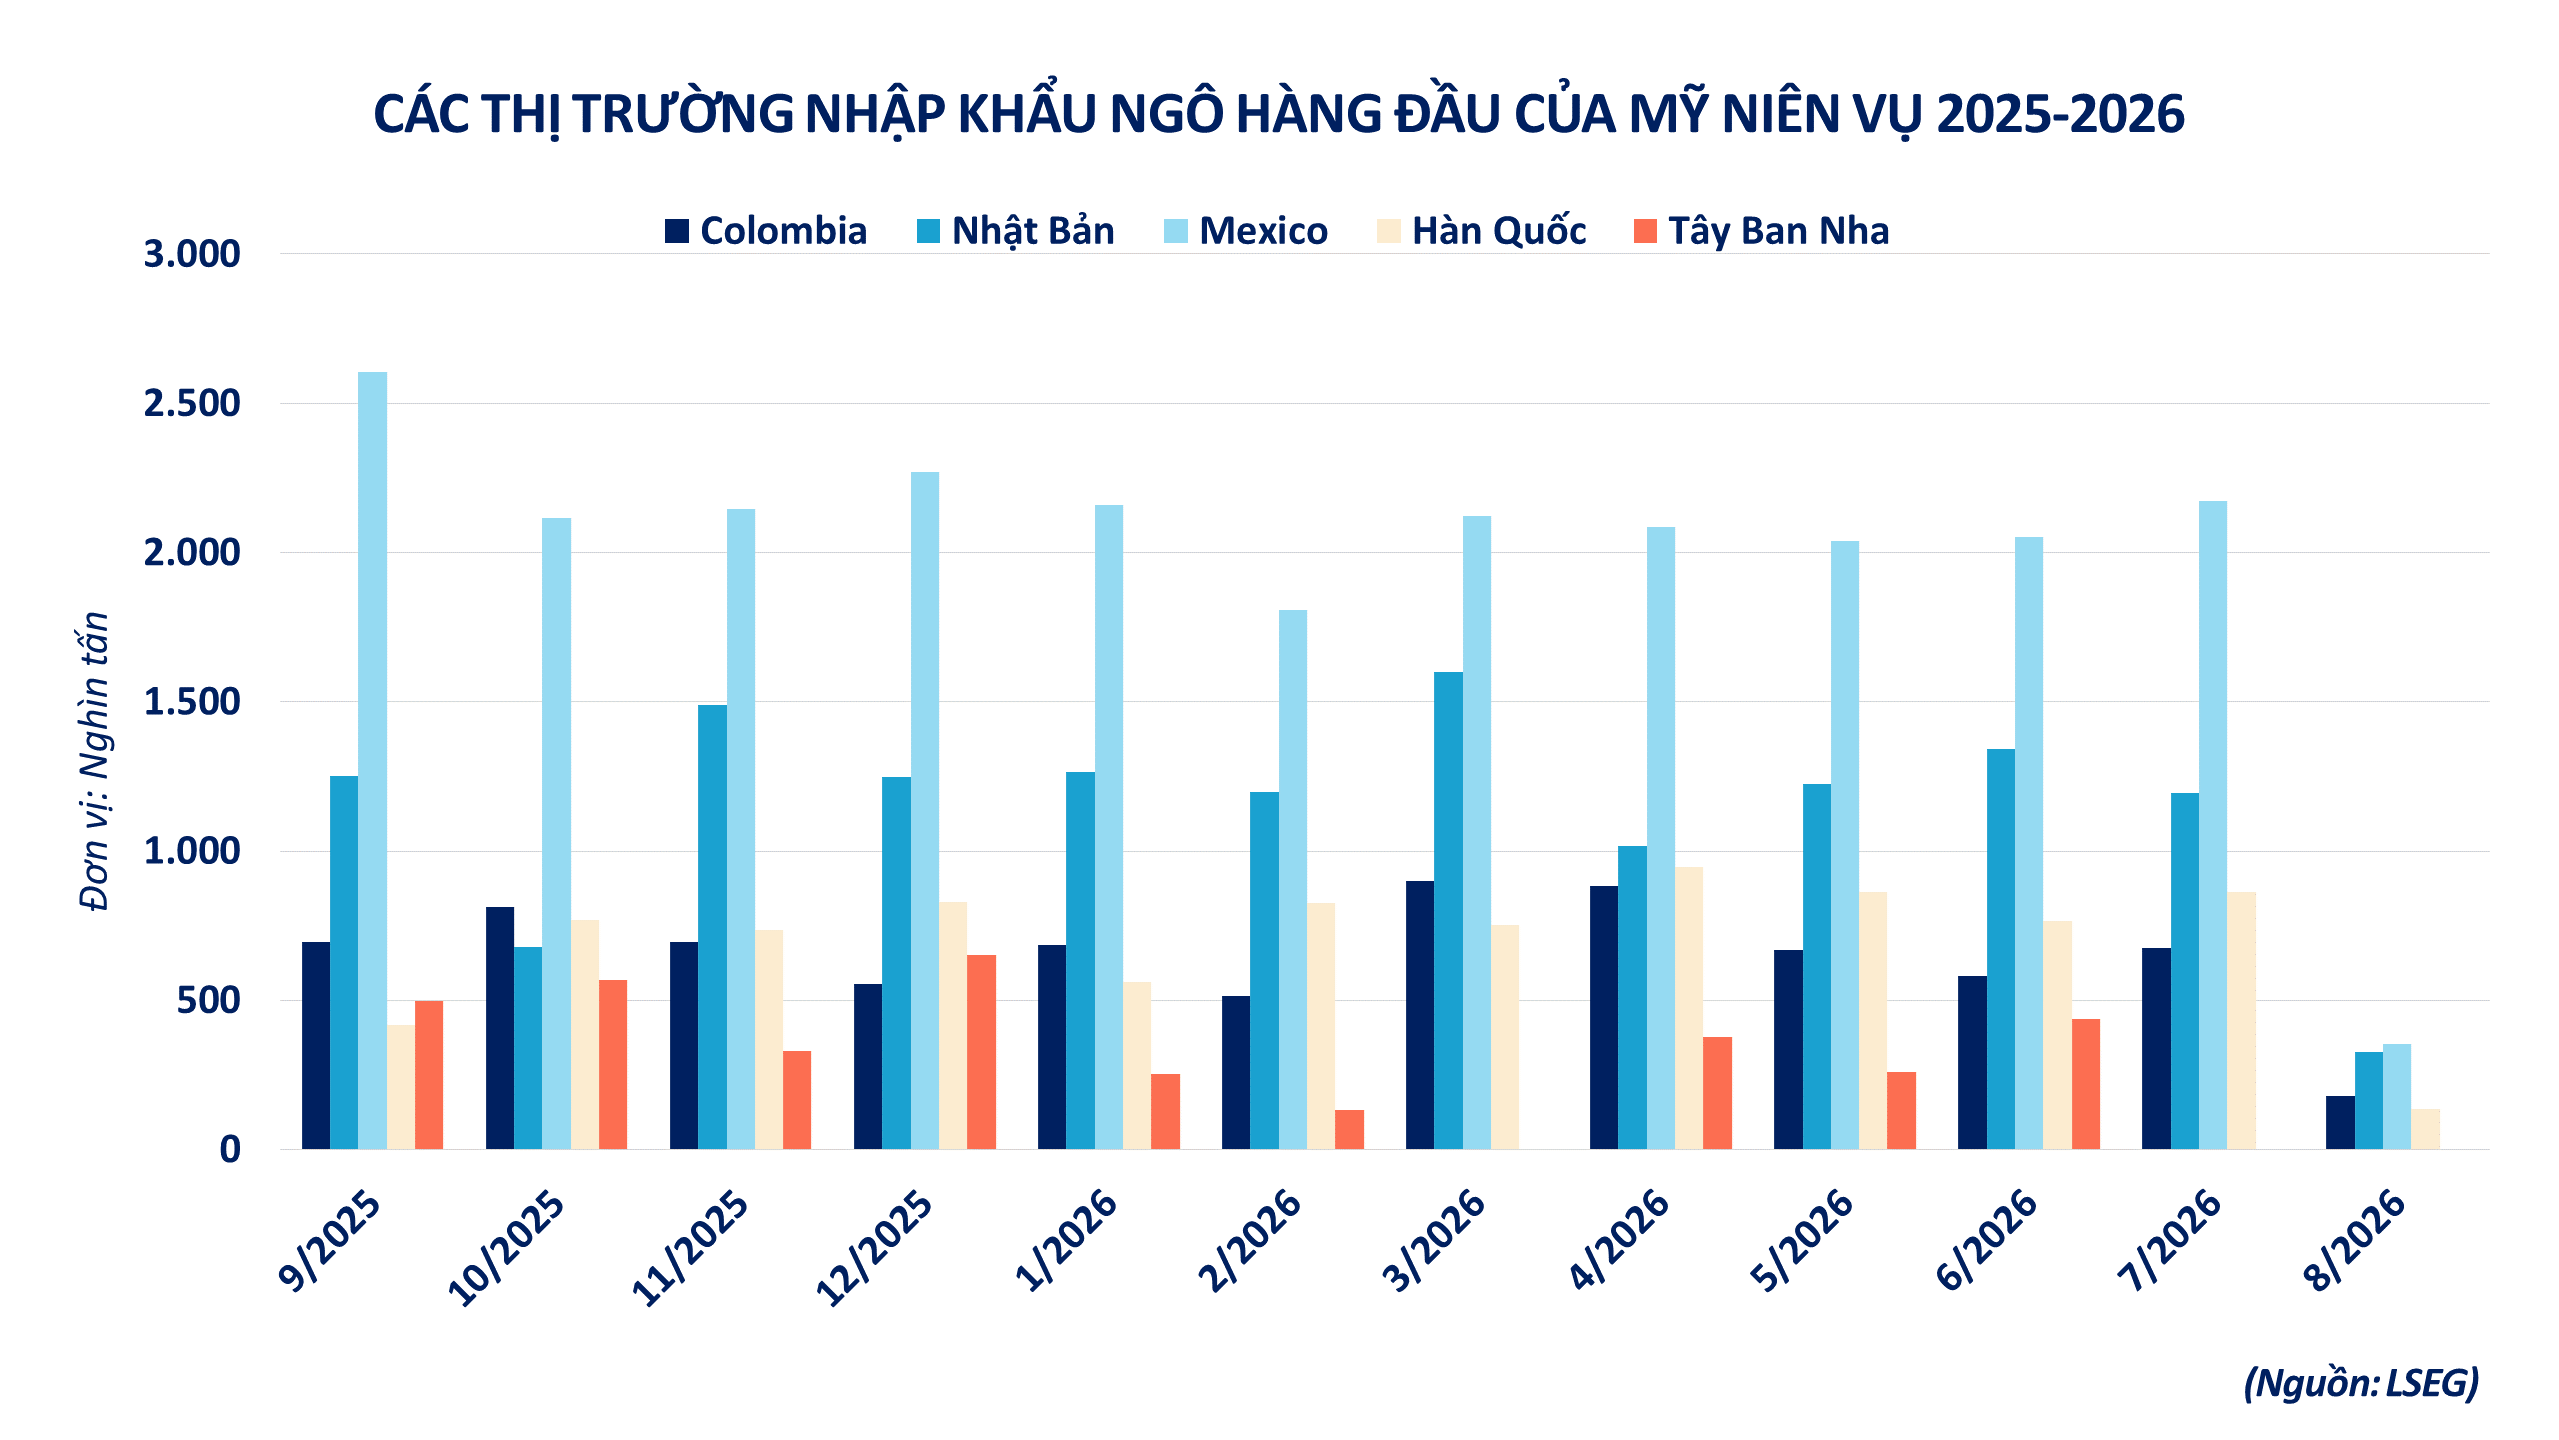
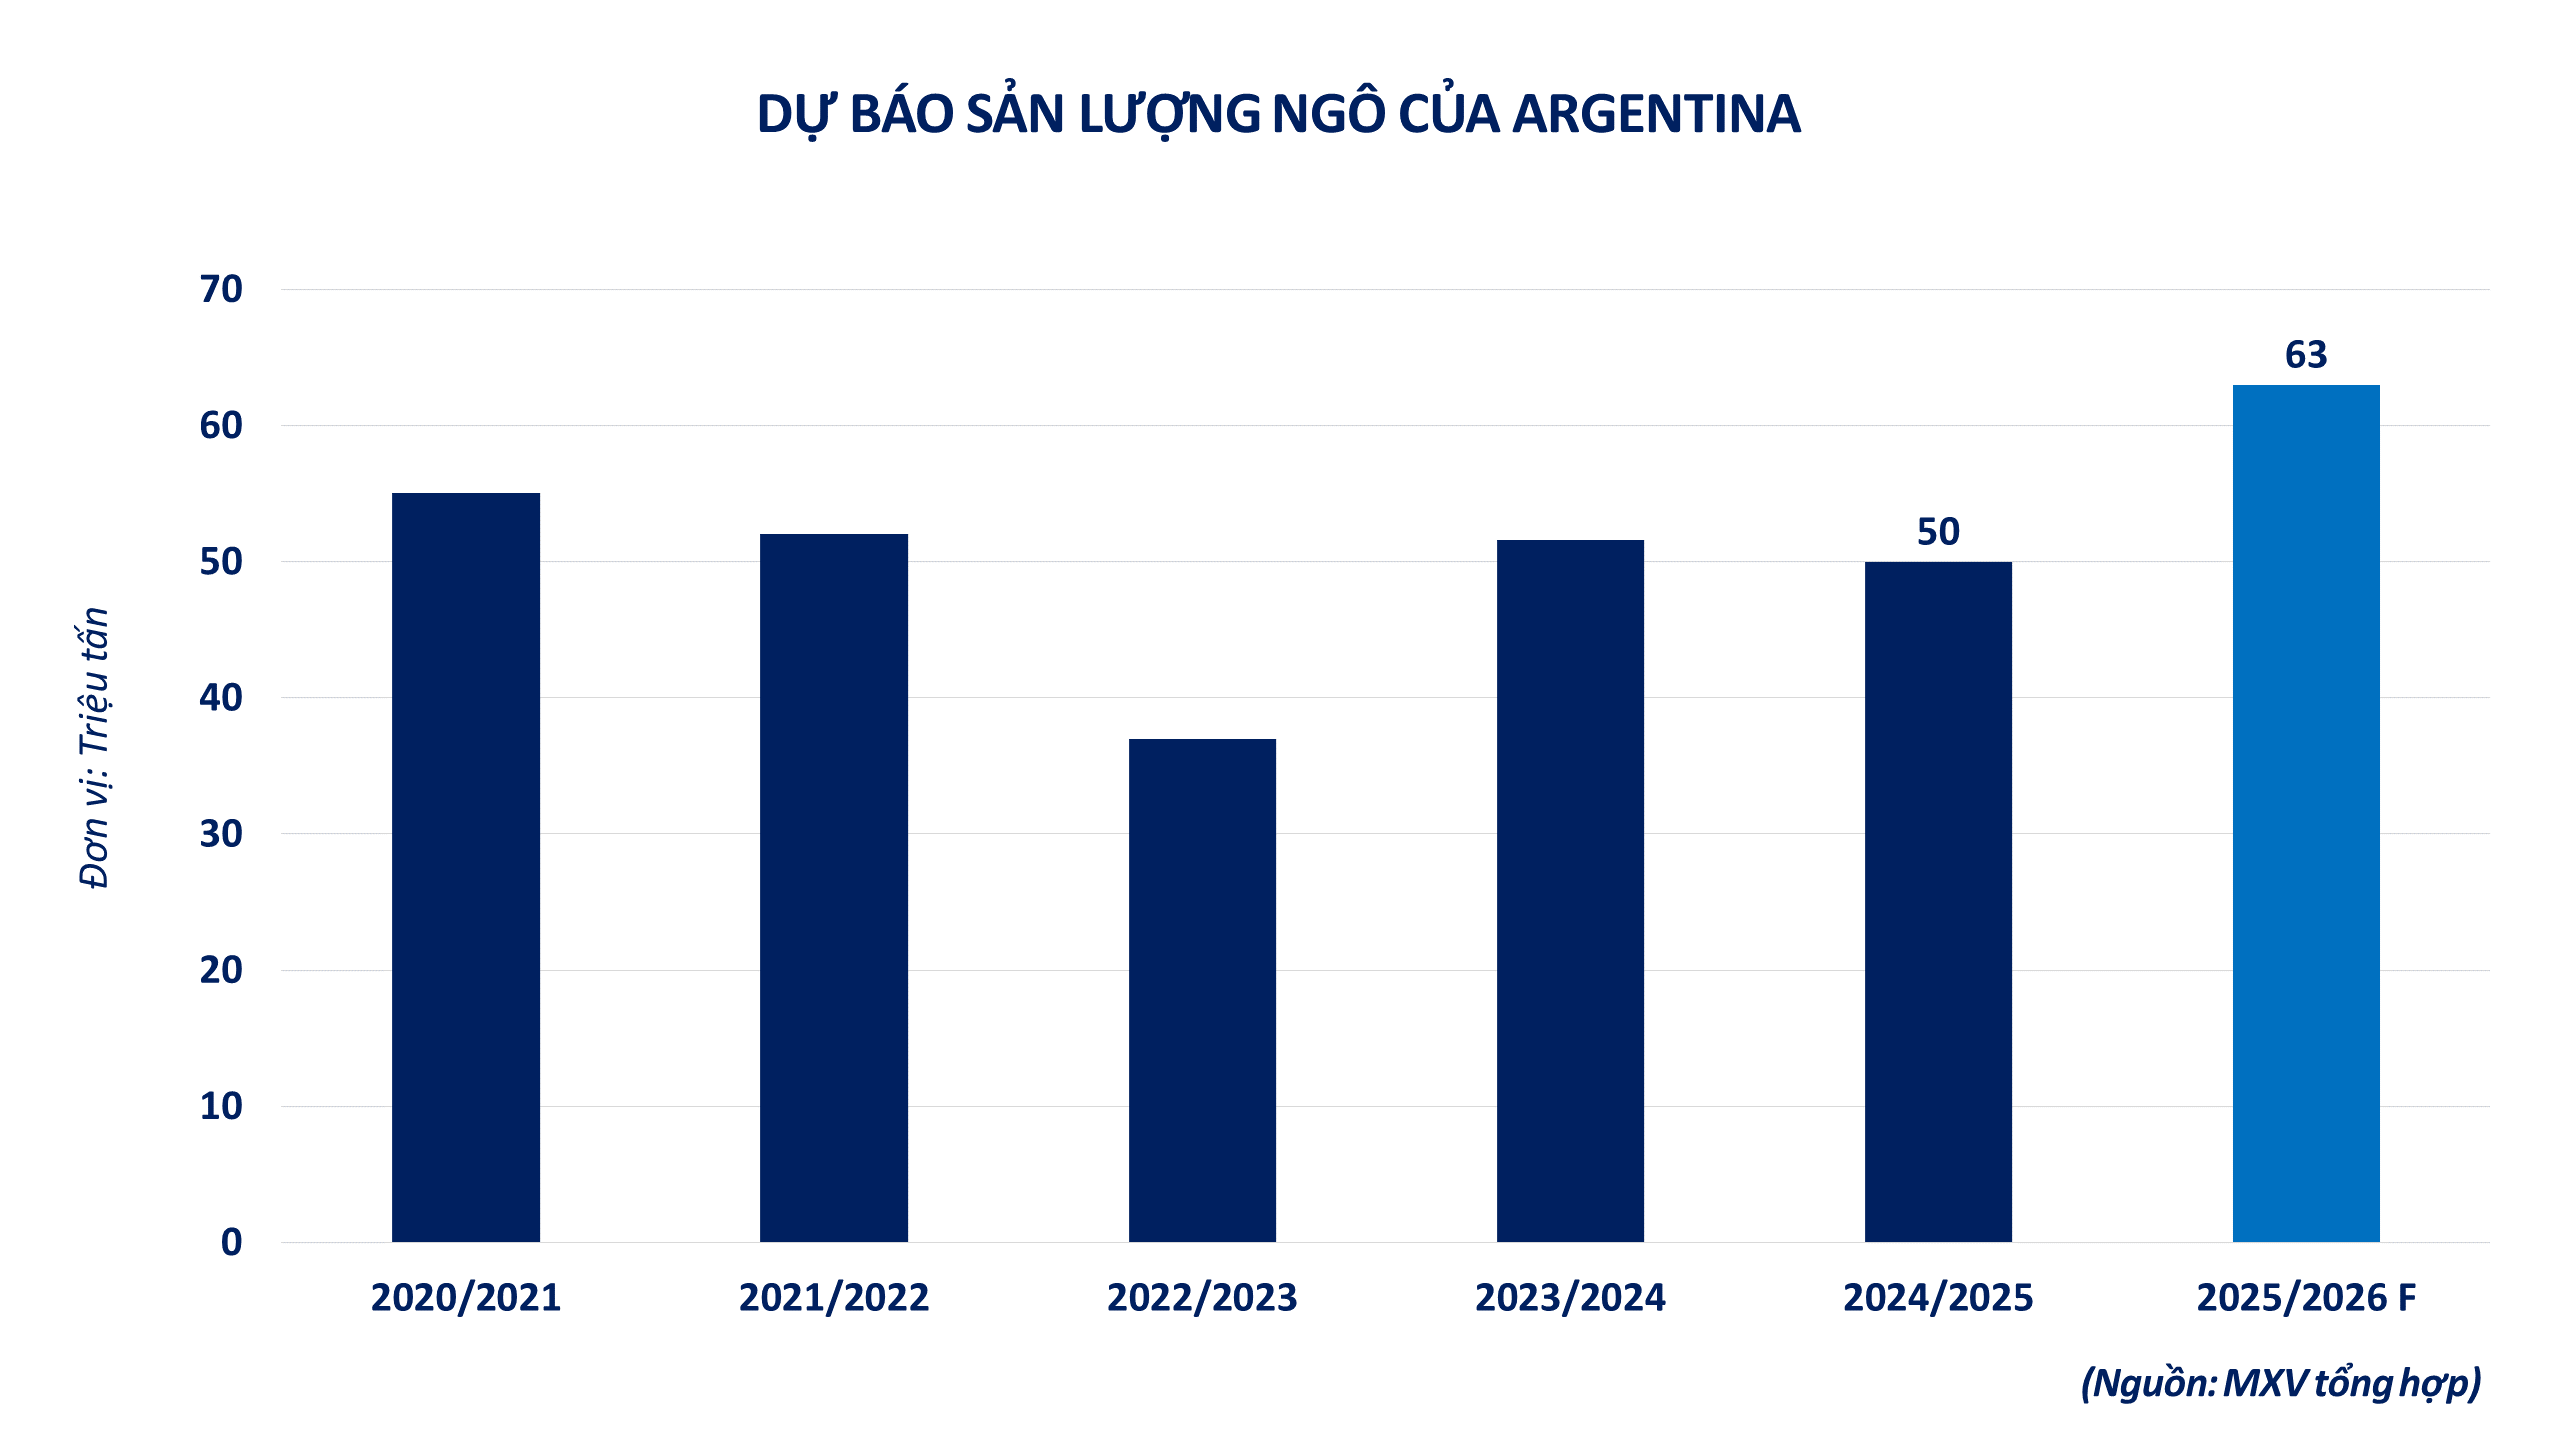
Nguồn cung quốc tế tiếp tục phân hóa. Argentina đang đẩy mạnh xuất khẩu với khoảng 10 triệu tấn, nhờ giá FOB cạnh tranh và diện tích gieo trồng đạt 10,6 triệu ha. Ngược lại, hạn hán tại Pháp và Đông Âu khiến sản lượng ngô của Liên minh châu Âu (EU) giảm còn 46,2 triệu tấn. EU dự kiến tăng nhập khẩu lên 25 triệu tấn, trong đó ngô Mỹ chiếm trên 40%.
Tại Trung Quốc, sản lượng ngô đạt 301,2 triệu tấn, đưa nhu cầu nhập khẩu niên vụ mới xuống khoảng 5-6 triệu tấn.
Dòng tiền cũng là yếu tố đáng chú ý. Báo cáo Cam kết Thương nhân (CFTC COT) cho thấy các quỹ Managed Money nâng vị thế mua ròng lên 414.459 hợp đồng. Khi vị thế mua đã ở mức cao, dư địa mở thêm vị thế giảm, trong khi thị trường dễ xuất hiện các đợt bán kỹ thuật khi giá điều chỉnh.
Ở khâu logistics, mực nước tại hạ lưu sông Mississippi xuống thấp làm tăng chi phí vận chuyển bằng sà lan và đẩy phụ phí giá cơ sở tại các cảng xuất khẩu của Mỹ lên cao.
Tại Việt Nam, 8 tháng đầu năm 2026, lượng ngô nhập khẩu đạt 8,85 triệu tấn, kim ngạch hơn 2,21 tỷ USD, tăng 31,1% về lượng và 28% về trị giá so với cùng kỳ năm 2025. Giá nhập khẩu bình quân đạt 250 USD/tấn.
Theo MXV, nhịp giảm của giá ngô hiện mang tính kỹ thuật sau giai đoạn tăng mạnh. Tỷ lệ tồn kho trên tiêu thụ của Mỹ xuống dưới 10% cùng chi phí logistics cao là những yếu tố hạn chế khả năng giá giảm sâu trong ngắn hạn.
Đối với doanh nghiệp sản xuất thức ăn chăn nuôi, diễn biến giá trên CBOT tiếp tục là yếu tố cần theo dõi trong kế hoạch mua nguyên liệu. Việc tận dụng các nhịp điều chỉnh để xây dựng kế hoạch mua và bảo hiểm giá, đồng thời đa dạng hóa nguồn cung, có thể giúp doanh nghiệp giảm mức độ phụ thuộc vào một thị trường và hạn chế rủi ro chi phí khi giá hàng hóa và vận tải biến động.
Dòng tiền đầu tư tiếp tục chảy mạnh vào thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (29/1). Lực mua áp đảo đã kéo chỉ số MXV-Index tăng hơn 1,1%, lên 2.758 điểm. Trong đó, đồng COMEX trở thành tâm điểm khi giá tăng vọt 4,7% lên đỉnh lịch sử mới.
Trạng thái hưng phấn quay trở lại thị trường hàng hóa nguyên liệu thế giới trong phiên 28/1, đưa chỉ số MXV-Index phục hồi ấn tượng 1,6% lên 2.727 điểm.
Thị trường hàng hóa vừa trải qua một phiên giao dịch đầy biến động với diễn biến phân hóa. Áp lực chốt lời mạnh trên thị trường bạc và bạch kim đã góp phần kéo chỉ số MXV-Index giảm 1,7%, xuống còn 2.685 điểm, chấm dứt chuỗi tăng 5 phiên liên tiếp trước đó. Ở chiều ngược lại, căng thẳng địa chính trị leo thang tiếp tục hỗ trợ giá dầu, đưa mặt hàng này vươn lên mức cao nhất kể từ tháng 10 năm ngoái.
Thị trường hàng hóa nguyên liệu thế giới vừa khép lại một tuần giao dịch bùng nổ khi chứng kiến lực mua áp đảo. Chỉ số MXV-Index bất ngờ vọt tăng 5,2%, lập đỉnh lịch sử mới tại 2.646 điểm. Trong đó, nhóm năng lượng trở thành tâm điểm khi giá khí tự nhiên NYMEX tăng sốc hơn 70%, còn trên thị trường kim loại quý, bạc gây chú ý khi bứt phá gần 14,5%, lần đầu tiên vượt mốc 100 USD/ounce.