Kim loại quý chịu sức ép bán mạnh, giá khí tự nhiên tăng vọt gần 6%
PV
Thị trường hàng hóa nguyên liệu thế giới diễn biến giằng co, trái chiều trong tuần giao dịch 21-25/9. Đáng chú ý, lực bán gia tăng trên thị trường kim loại quý, với bạc và bạch kim là những mặt hàng giảm mạnh, gây sức ép lên diễn biến chung của thị trường.
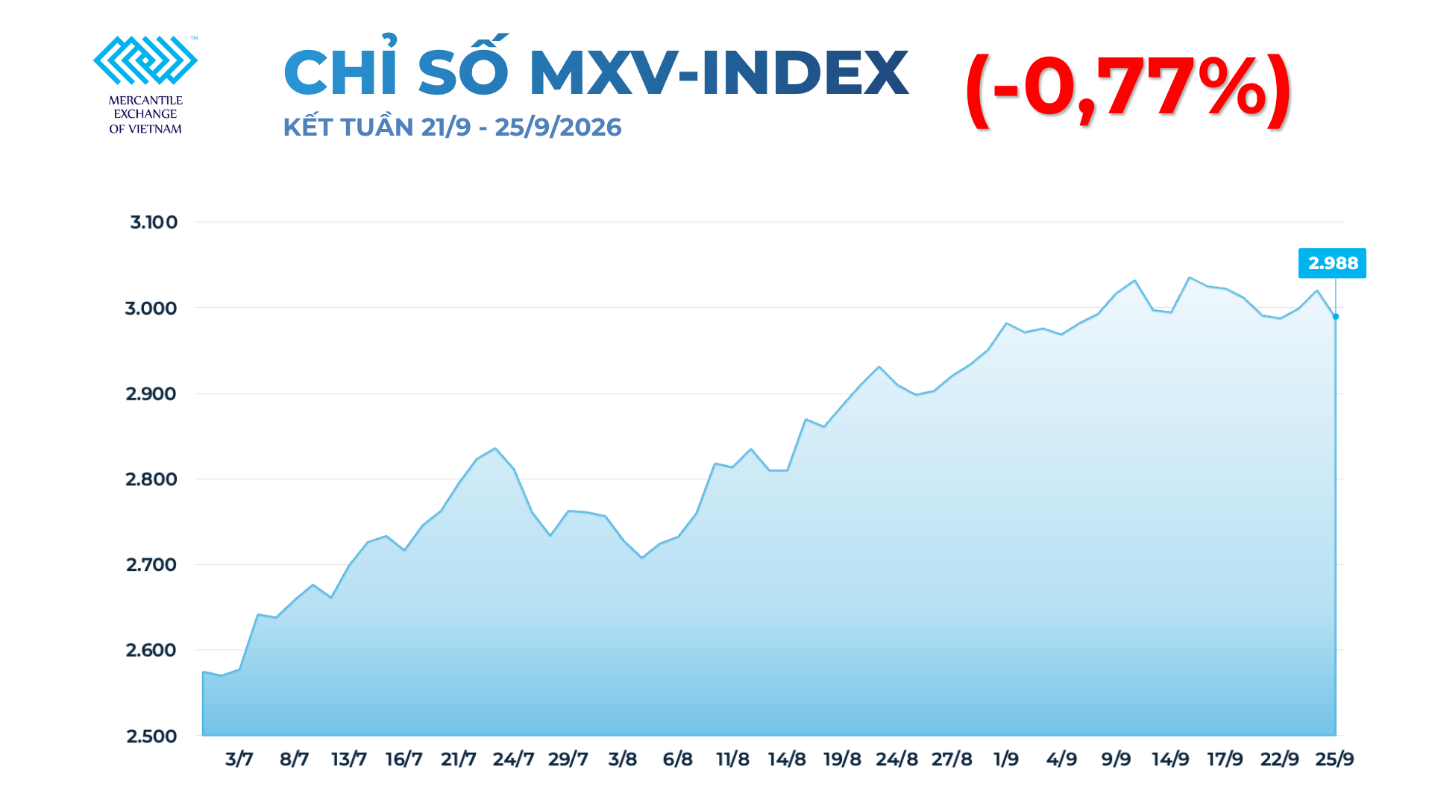
Ở chiều ngược lại, thị trường năng lượng vẫn sôi động, nổi bật là khí tự nhiên với mức tăng gần 6% trong tuần. Đóng cửa tuần, chỉ số MXV-Index giảm 0,77%, xuống 2.988 điểm.
Giá bạc chịu sức ép khi đồng USD và lợi suất Mỹ tăng, thị trường vật chất vẫn thắt chặt
Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường kim loại quý thu hút sự chú ý trong tuần giao dịch 21-25/9 khi cả bạc trên sàn COMEX và bạch kim trên sàn NYMEX cùng chịu áp lực bán, trong đó bạc ghi nhận mức điều chỉnh mạnh hơn.
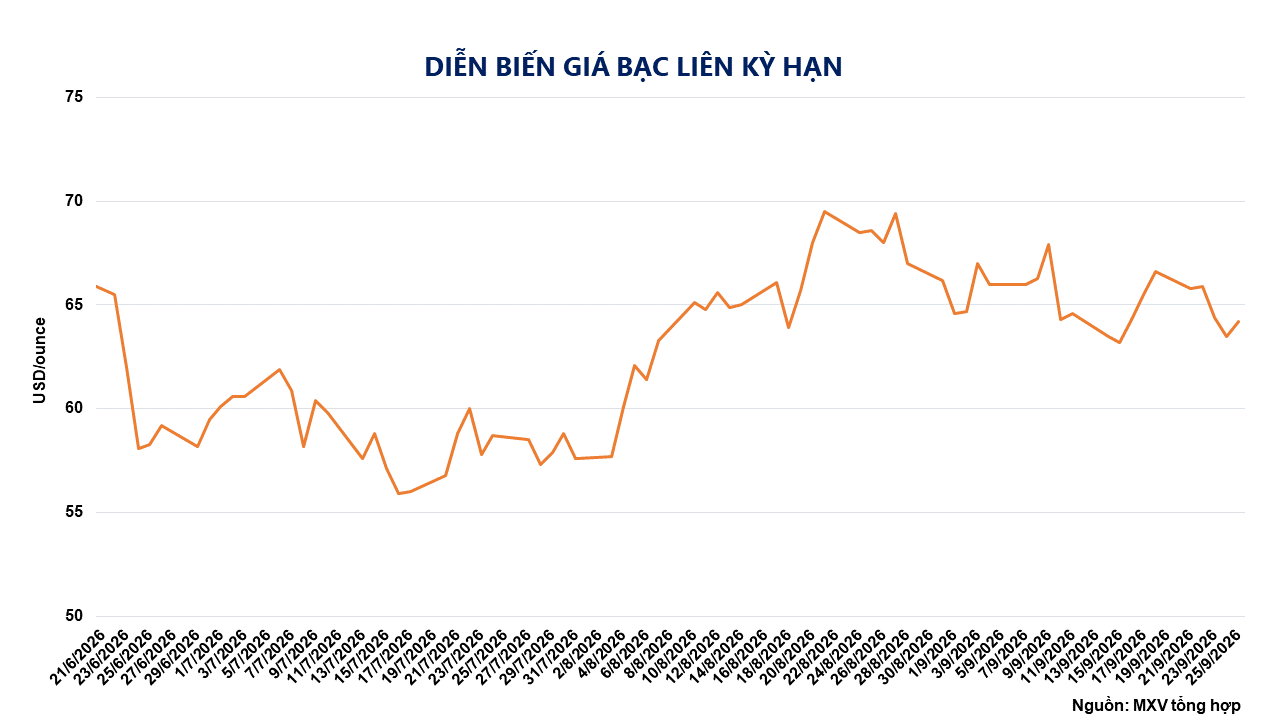
Trên COMEX, giá bạc giao tháng 12/2026 chốt tuần tại 64,8 USD/ounce, giảm 3,5% so với tuần trước, trong bối cảnh đồng USD và lợi suất trái phiếu Mỹ cùng tăng.
Động lực chính đến từ loạt dữ liệu kinh tế tích cực của Mỹ, làm gia tăng kỳ vọng Cục dự trữ liên bang Mỹ (FED) sẽ duy trì mặt bằng lãi suất cao trong thời gian tới. Ngày 23/9, S&P Global Flash Composite PMI tháng 9 tăng lên 58,4, mức cao nhất kể từ tháng 7/2021 đã cho thấy đà mở rộng của nền kinh tế Mỹ vẫn mạnh. Triển vọng kinh tế tích cực khiến thị trường gia tăng kỳ vọng FED sẽ duy trì lãi suất cao lâu hơn, kéo đồng USD và lợi suất trái phiếu Mỹ tăng, qua đó làm chi phí cơ hội nắm giữ bạc - tài sản không sinh lợi suất trở nên lớn hơn. Giá bạc vì thế có thời điểm giảm hơn 3% ngay trong phiên 23/9, xuống quanh 64,3 USD/ounce.
Áp lực tiếp tục gia tăng trong những phiên sau đó khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên mức cao nhất kể từ năm 2007 là 5,2%, trong khi kỳ hạn 30 năm chạm 5,45% trong phiên 24/9 - mức cao đỉnh kể từ năm 2004. Mặt bằng lợi suất cao tiếp tục làm giảm sức hấp dẫn của bạc so với các tài sản sinh lợi suất và gây thêm sức ép lên giá trong những phiên cuối tuần.
Về kỹ thuật, giá bạc cũng gặp thử thách sau khi không duy trì được đà tăng quanh vùng 67,5 -68 USD/ounce. Trong hai phiên 23-24/9, giá lần lượt rơi xuống dưới các mức hỗ trợ 66 và 65 USD/ounce, khiến lực bán gia tăng và đẩy giá lùi sâu hơn khỏi vùng đỉnh trước đó, trước khi hồi phục nhẹ vào cuối tuần.
Đáng chú ý, dữ liệu vị thế đến ngày 22/9 chưa cho thấy các quỹ đầu cơ đồng loạt bán ra. Vị thế mua ròng của nhóm quỹ quản lý tiền tệ trên COMEX thậm chí còn tăng nhẹ lên 13.309 hợp đồng. Điều này cho thấy lực bán trong những phiên đầu tuần chưa đến từ việc các quỹ này đồng loạt đóng vị thế mua.
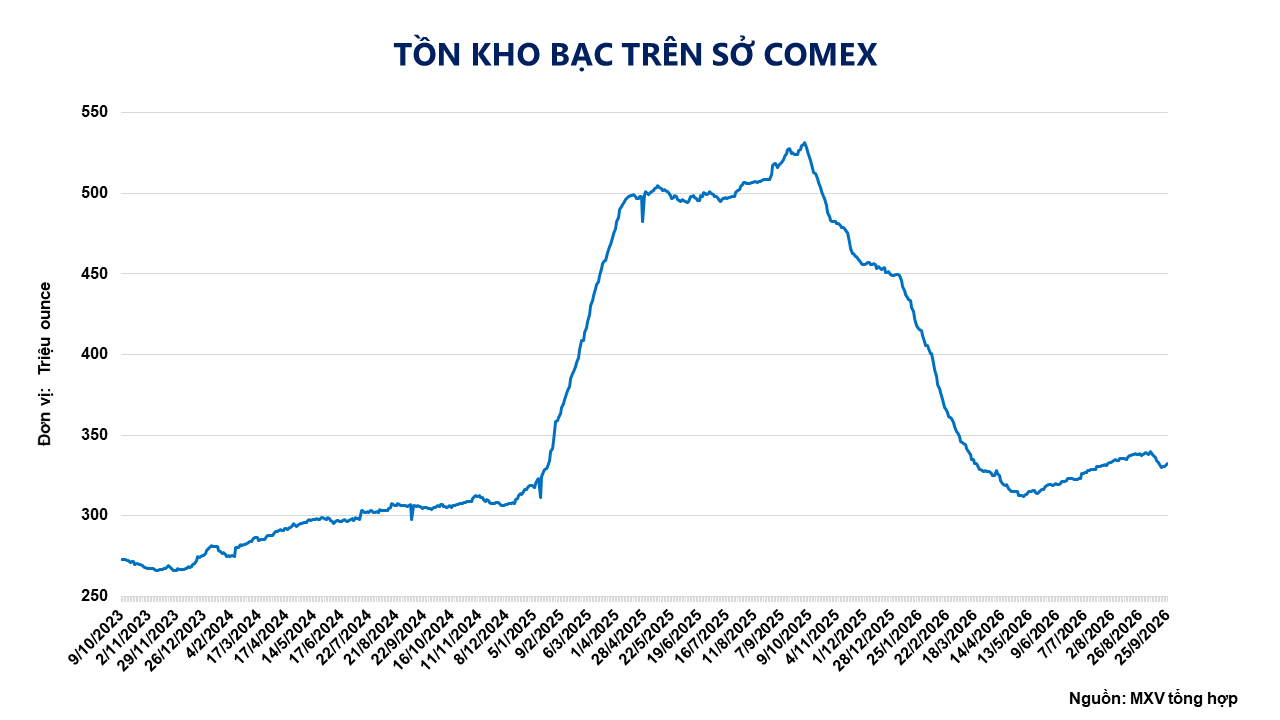
Tồn kho bạc tại các kho COMEX tính đến ngày 25/9 đạt khoảng 332,6 triệu ounce. Trong đó, lượng bạc đã được đăng ký để giao hàng ở mức 96,3 triệu ounce, tương đương khoảng 29% tổng tồn kho, còn khoảng 236,3 triệu ounce đủ điều kiện nhưng chưa được đăng ký giao hàng. Điều này cho thấy lượng bạc thực sự sẵn sàng phục vụ giao hàng trên COMEX thấp hơn đáng kể so với tổng lượng bạc đang được lưu giữ trong hệ thống kho.
Hoạt động giao nhận trên COMEX cũng diễn ra khá sôi động trong tháng 9. Tính đến ngày 18/9, CME ghi nhận 6.168 hợp đồng giao nhận, tương đương 30,84 triệu ounce bạc; đến ngày 24/9, số lượng này tăng lên 6.658 hợp đồng. Quy mô giao nhận cho thấy hoạt động giao nhận bạc vật chất trên thị trường vẫn ở mức cao. Tuy nhiên, số hợp đồng giao nhận không đồng nghĩa với việc lượng bạc tương ứng đã được rút khỏi kho do chứng nhận kho hàng có thể được chuyển giao trong khi bạc vẫn được lưu giữ tại kho. Vì vậy, biến động tồn kho vẫn phản ánh sát hơn lượng bạc thực tế đã rời khỏi hệ thống kho COMEX.
Thị trường bạc vật chất tại London cũng cho thấy nguồn cung sẵn sàng cho giao dịch tương đối hạn chế. Theo World Silver Survey 2026, phân tích của Metals Focus cho thấy khoảng 83% lượng bạc lưu giữ tại các kho London vào cuối tháng 9/2025 nằm trong các sản phẩm đầu tư được bảo đảm bằng bạc vật chất, chỉ còn khoảng 136 triệu ounce được xem là sẵn sàng cho giao dịch và cho thuê. Chi phí thuê bạc kỳ hạn ba tháng trong tháng 9/2026 cũng duy trì quanh 2,3%/năm, cao hơn đáng kể so với mặt bằng trước năm 2025, cho thấy lượng bạc sẵn sàng cho vay trên thị trường vẫn tương đối hạn chế.
Ở phía cầu, ngành sản xuất pin năng lượng mặt trời tiếp tục đẩy mạnh tiết giảm lượng bạc sử dụng trên mỗi đơn vị sản phẩm và nghiên cứu thay thế một phần bạc bằng các vật liệu khác. Xu hướng này tạo sức ép lên triển vọng nhu cầu bạc trong trung hạn, dù nhu cầu từ điện mặt trời và các ứng dụng điện khí hóa vẫn được hỗ trợ bởi xu hướng mở rộng công suất điện và cơ sở hạ tầng.
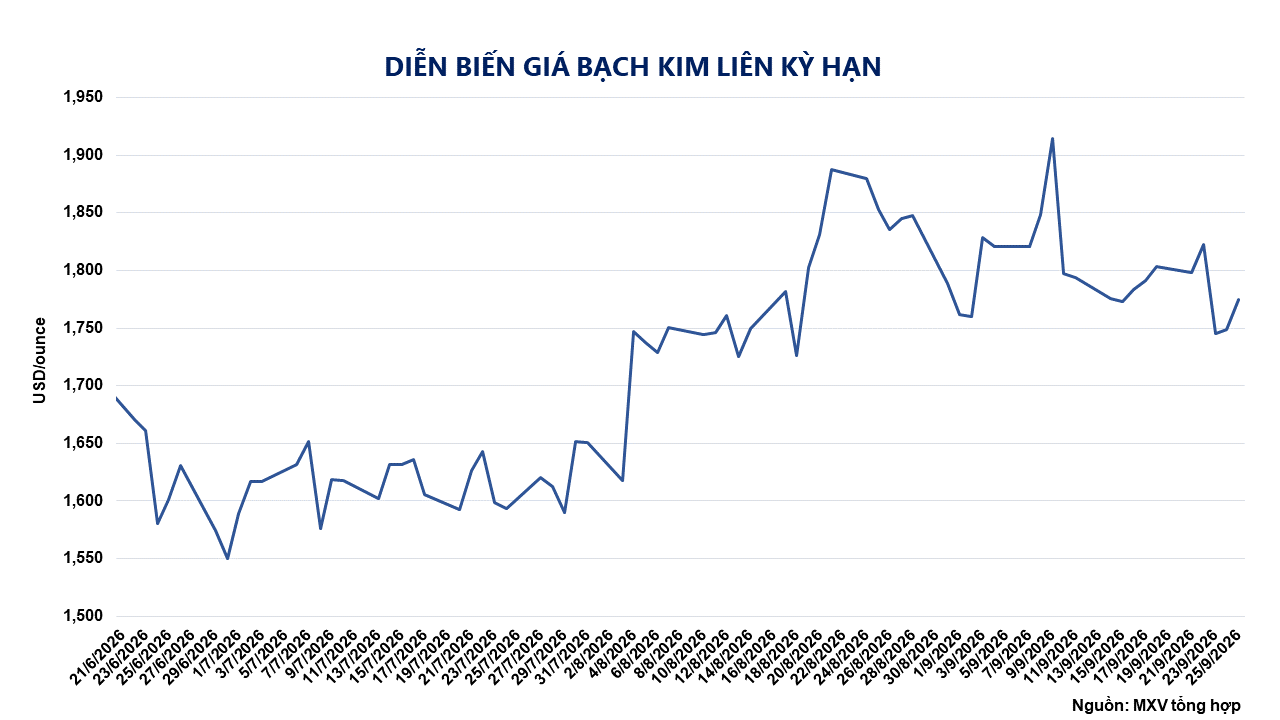
Bạch kim cũng chịu áp lực trong tuần qua, nhưng mức giảm nhẹ hơn bạc. Giá bạch kim giao ngay giảm khoảng 1,7%, trong bối cảnh đồng USD và lợi suất trái phiếu Mỹ tăng làm giảm sức hấp dẫn của các kim loại quý không sinh lợi suất.
Tuy nhiên, diễn biến vị thế của các quỹ đầu cơ trên thị trường bạch kim lại chưa cho thấy lực bán đáng kể. Tính đến ngày 22/9, các quỹ quản lý tiền đã tăng vị thế mua ròng thêm 956 hợp đồng, lên 9.928 hợp đồng. Như vậy, đà giảm của bạch kim trong tuần nhiều khả năng chịu tác động chủ yếu từ các yếu tố vĩ mô và diễn biến điều chỉnh của giá, thay vì xuất phát từ việc các quỹ đầu cơ đồng loạt bán ra.
Về cung - cầu, thị trường bạch kim năm 2026 được dự báo chuyển từ thiếu hụt sang thặng dư. Theo Hội đồng Đầu tư Bạch kim Thế giới (WPIC), nguồn cung sẽ cao hơn nhu cầu khoảng 265.000 ounce, trong khi tổng nhu cầu giảm 18%. Nhu cầu đầu tư suy yếu do dòng vốn rút khỏi các quỹ hoán đổi danh mục ETF, trong khi nhu cầu trang sức và ô tô lần lượt giảm 15% và 4%. Ở chiều ngược lại, nhu cầu công nghiệp vẫn tăng 5%, phần nào bù đắp mức giảm ở các nhóm nhu cầu khác.
Dù cán cân cung - cầu đã bớt căng thẳng, nguồn cung bạch kim vẫn chưa thực sự dồi dào. Thâm hụt lớn trong năm 2025 khiến lượng tồn kho trên mặt đất tiếp tục ở mức thấp; WPIC dự báo lượng tồn kho cuối năm 2026 chỉ tương đương khoảng 3,4 tháng nhu cầu toàn cầu. Mức tồn kho thấp này vẫn là yếu tố giúp hạn chế áp lực giảm giá khi thị trường điều chỉnh.
Cung - cầu thắt chặt đẩy giá khí tự nhiên tăng vọt gần 6%
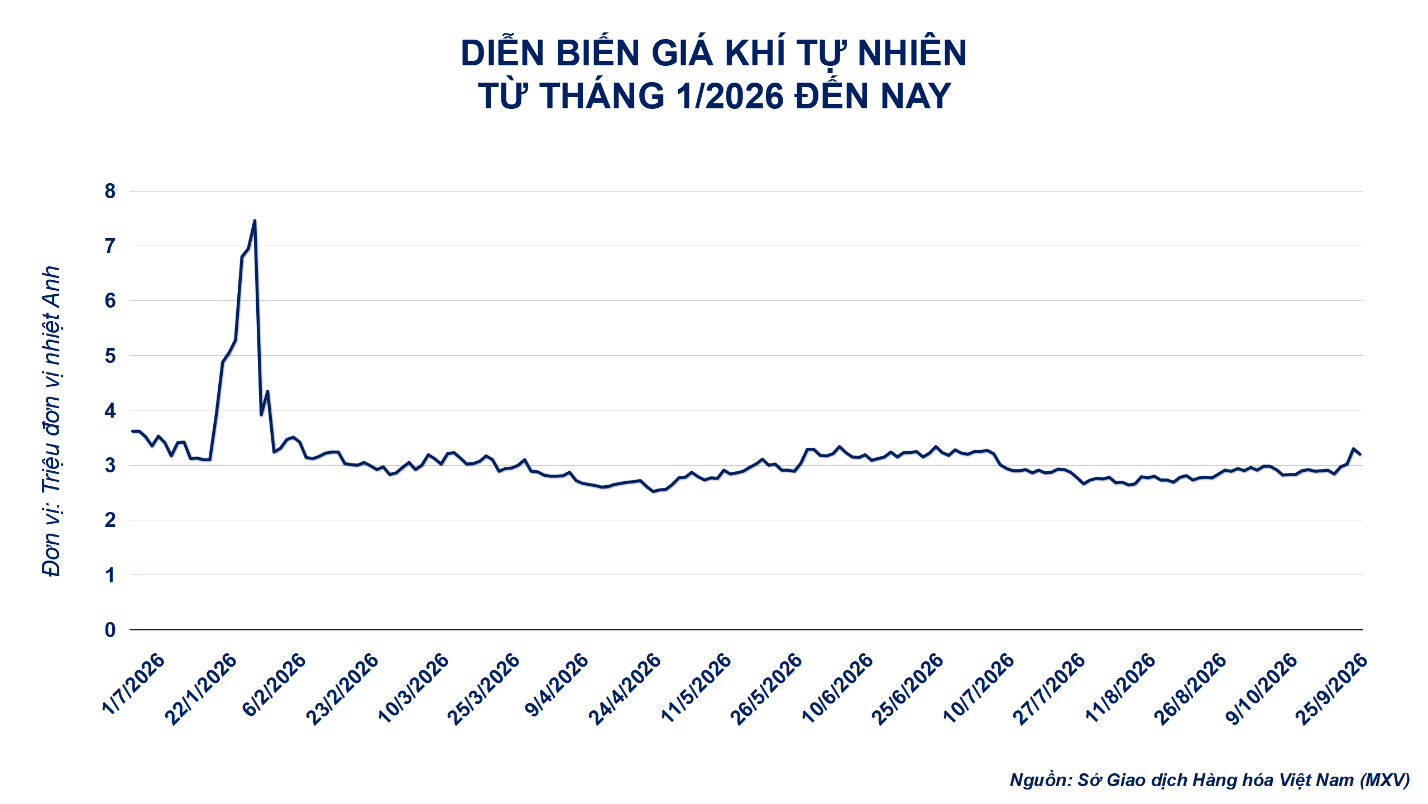
Thị trường năng lượng cũng trải qua tuần giao dịch diễn biến trái chiều trong tuần qua. Đóng cửa, khí tự nhiên gây chú ý khi đi ngược chiều thị trường khi giá tăng gần 6% với 3,23 USD/MMBtu.
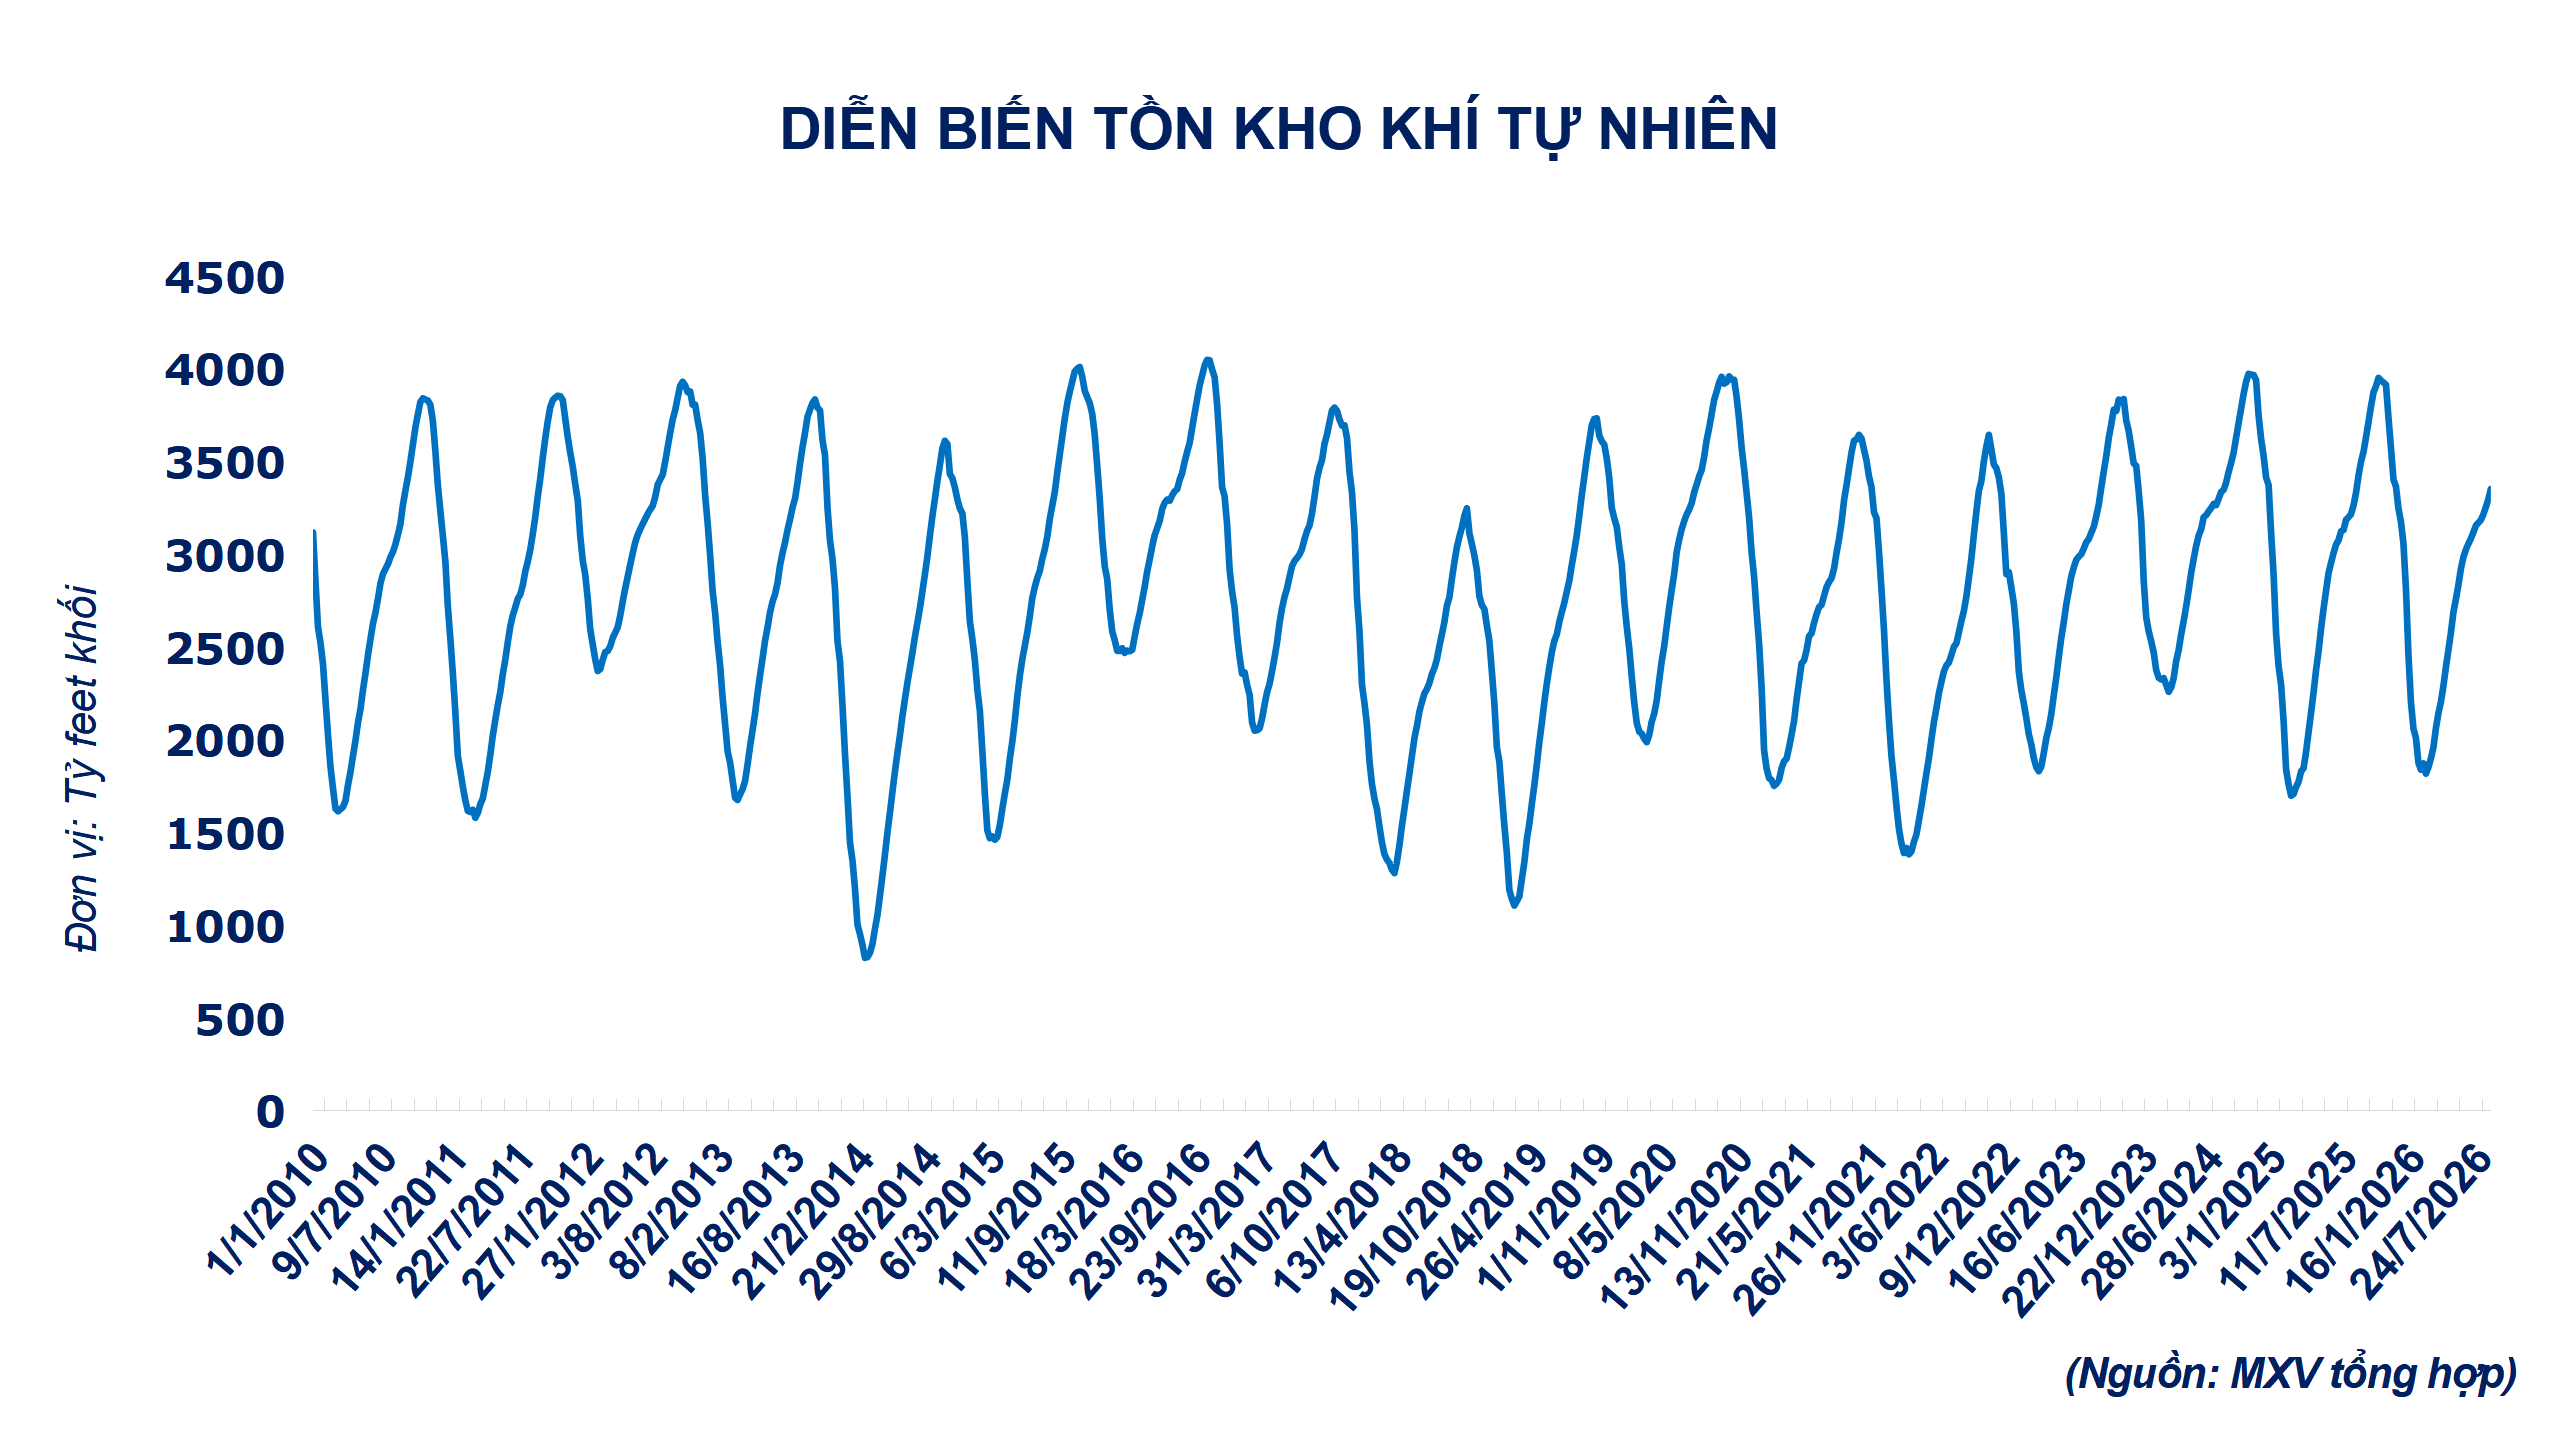
Đà tăng của giá khí tự nhiên tại Mỹ diễn ra trong bối cảnh cán cân cung - cầu tiếp tục thắt chặt. Theo dữ liệu mới nhất, lượng khí được bổ sung vào các kho lưu trữ trong tuần kết thúc ngày 18/9 chỉ đạt 53 tỷ feet khối (Bcf), thấp hơn đáng kể so với mức 77 Bcf cùng kỳ năm ngoái và mức trung bình 5 năm khoảng 76 Bcf. Do tốc độ tích trữ chậm, lượng khí tồn kho hiện chỉ cao hơn mức trung bình 5 năm khoảng 2,9%, thu hẹp từ 3,7% một tuần trước đó.
Ở phía cầu, nhu cầu khí vẫn duy trì ở mức cao. Lượng khí cung cấp cho các nhà máy LNG lớn tại Mỹ trong tháng 9 đạt trung bình 17,8 Bcf/ngày, tăng từ 17,2 Bcf/ngày trong tháng 8. Trong khi đó, sản lượng khí tại khu vực Lower 48 có thời điểm giảm xuống 108,4 Bcf/ngày, mức thấp nhất trong 11 tuần. Nguồn cung suy yếu trong khi tốc độ tích trữ chậm và nhu cầu LNG tăng đã khiến lượng khí dự trữ dư so với mức trung bình 5 năm tiếp tục thu hẹp, qua đó tạo thêm sức ép tăng giá.
Tại châu Âu, thị trường khí tự nhiên cũng đối mặt với bài toán bổ sung tồn kho trước mùa đông. Lượng khí trong các kho của EU hiện mới đạt khoảng 70% công suất, thấp hơn khoảng 12 điểm phần trăm so với cùng kỳ năm trước. Trong khi đó, khoảng 80% nhu cầu khí của khu vực phụ thuộc vào nguồn cung bên ngoài, khiến thị trường châu Âu nhạy cảm hơn với những biến động trên thị trường LNG toàn cầu.
Rủi ro nguồn cung từ Trung Đông tiếp tục là yếu tố được thị trường theo dõi sát, trong bối cảnh hoạt động vận chuyển qua eo biển Hormuz chưa hoàn toàn trở lại bình thường. Tuyến hàng hải này đảm nhận khoảng 20% lượng dầu và LNG toàn cầu, do đó bất kỳ gián đoạn nào cũng có thể tác động đến nguồn cung quốc tế. Một số tàu LNG của QatarEnergy đã bắt đầu di chuyển qua Hormuz trở lại, song một số tàu vẫn tắt tín hiệu AIS, cho thấy hoạt động vận chuyển qua khu vực chưa hoàn toàn ổn định. Nguồn cung LNG từ Qatar vì vậy vẫn tiềm ẩn rủi ro, trong khi nguồn LNG sẵn có trên thị trường quốc tế có thể tiếp tục chịu ảnh hưởng nếu hoạt động vận chuyển bị gián đoạn.
Với châu Âu, tồn kho thấp và nhu cầu bổ sung trước mùa đông đang làm tăng cạnh tranh nguồn LNG với các khu vực nhập khẩu khác, đặc biệt là châu Á. Ủy ban châu Âu đã kêu gọi các nước tiếp tục bổ sung dự trữ, đồng thời cân nhắc các biện pháp giảm nhu cầu khí và điện trong bối cảnh giá năng lượng duy trì ở mức cao.
Trên thị trường kỳ hạn, dữ liệu của CFTC tính đến ngày 22/9 cho thấy tâm lý đầu cơ đối với khí tự nhiên đã có sự cải thiện. Nhóm Managed Money giảm 32.457 hợp đồng bán, trong khi chỉ tăng 2.201 hợp đồng mua, qua đó thu hẹp vị thế bán ròng xuống còn 65.547 hợp đồng. Việc các quỹ đầu cơ giảm vị thế bán trong khi chưa gia tăng đáng kể vị thế mua cho thấy áp lực bán trên thị trường kỳ hạn đã phần nào hạ nhiệt.
Thị trường hàng hóa vừa trải qua một phiên giao dịch đầy biến động với diễn biến phân hóa. Áp lực chốt lời mạnh trên thị trường bạc và bạch kim đã góp phần kéo chỉ số MXV-Index giảm 1,7%, xuống còn 2.685 điểm, chấm dứt chuỗi tăng 5 phiên liên tiếp trước đó. Ở chiều ngược lại, căng thẳng địa chính trị leo thang tiếp tục hỗ trợ giá dầu, đưa mặt hàng này vươn lên mức cao nhất kể từ tháng 10 năm ngoái.
Chuỗi tăng nóng của bạc chưa có dấu hiệu hạ nhiệt khi giá tiếp tục chinh phục mốc 67 USD/ounce trong phiên hôm qua (17/12). Lực mua lan rộng cả nhóm năng lượng, kéo chỉ số MXV-Index tăng hơn 1,2%, lên 2.343 điểm.
Lực mua - bán tiếp tục giằng co trên thị trường hàng hóa thế giới trong phiên 3/12. Tuy nhiên, lực mua áp đảo ở nhóm kim loại đã đảo chiều xu hướng, kéo MXV-Index tăng gần 0,4% lên 2.377 điểm khi đóng cửa. Trái lại, thị trường đường vẫn chịu sức ép khi nguồn cung dồi dào từ Ấn Độ và Brazil tiếp tục đè nặng lên giá.
Sở Giao dịch Hàng hóa Việt Nam (MXV) cho biết lực bán áp đảo bao trùm thị trường hàng hóa nguyên liệu ngày hôm qua (9/10) khi căng thẳng tại Trung Đông dịu đi, kéo giá dầu thô xuống thấp hơn.