Giảm chi phí tuân thủ xanh: Từ “rừng” tiêu chuẩn đến hạ tầng dữ liệu dùng chung
TS. Lê Thị Khánh Ly – Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội
Từ carbon, truy xuất nguồn gốc đến công bố thông tin bền vững, các yêu cầu “xanh” đang trở thành một phần của điều kiện tiếp cận thị trường và chuỗi cung ứng. Với doanh nghiệp Việt Nam, thách thức không chỉ nằm ở vốn đầu tư để giảm phát thải, mà còn ở chi phí đo lường, thu thập dữ liệu, báo cáo, xác minh và chứng nhận. Vì vậy, chính sách hỗ trợ cần chuyển trọng tâm từ phổ biến tiêu chuẩn sang xây dựng hạ tầng tuân thủ, chuẩn hóa dữ liệu và giảm chi phí giao dịch cho doanh nghiệp, nhất là doanh n
“Xanh” đang trở thành một biến số của chi phí và năng lực cạnh tranh
Trong nhiều năm, chuyển đổi xanh và ESG thường được nhìn nhận như một lựa chọn chiến lược giúp doanh nghiệp nâng cao hình ảnh, thu hút nhà đầu tư hoặc tiếp cận nhóm khách hàng quan tâm đến phát triển bền vững. Tuy nhiên, “luật chơi” đang thay đổi. Tại nhiều thị trường lớn, yêu cầu về phát thải carbon, nguồn gốc nguyên liệu, khả năng truy xuất và đặc tính bền vững của sản phẩm đang được tích hợp ngày càng sâu vào chính sách thương mại, quy định sản phẩm và yêu cầu của chuỗi cung ứng. “Xanh” vì thế không còn chỉ là câu chuyện thương hiệu; nó ngày càng liên quan trực tiếp đến khả năng duy trì đơn hàng, tiếp cận thị trường và chi phí kinh doanh.
Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu là ví dụ điển hình. Từ ngày 1/1/2026, CBAM bước vào giai đoạn chính thức, áp dụng đối với các nhóm hàng như xi măng, sắt thép, nhôm, phân bón, điện và hydro. Theo cơ chế hiện hành, nhà nhập khẩu EU hoặc đại diện hải quan gián tiếp nhập khẩu vượt ngưỡng khối lượng 50 tấn đối với các nhóm hàng thuộc diện áp dụng phải đáp ứng yêu cầu liên quan đến tư cách người khai báo CBAM được cấp phép; đồng thời lượng phát thải hàm chứa trong hàng nhập khẩu trở thành dữ liệu có ý nghĩa trực tiếp đối với nghĩa vụ CBAM. Với doanh nghiệp xuất khẩu, điều này khiến một tấn thép hay nhôm không chỉ mang theo chi phí nguyên liệu, lao động, năng lượng và logistics, mà còn cần một “hồ sơ carbon” đủ tin cậy để khách hàng thực hiện nghĩa vụ của họ.
Áp lực xanh không dừng ở carbon. Quy định chống phá rừng của EU (EUDR), theo lộ trình hiện hành, áp dụng từ ngày 30/12/2026 đối với các doanh nghiệp lớn và vừa thuộc phạm vi điều chỉnh; phần lớn doanh nghiệp siêu nhỏ và nhỏ có thời hạn đến ngày 30/6/2027. Với các chuỗi cung ứng liên quan đến cà phê, cao su, gỗ, ca cao, đậu tương, dầu cọ và gia súc cùng các sản phẩm dẫn xuất thuộc phạm vi quy định, năng lực chứng minh nguồn gốc và cung cấp dữ liệu phục vụ thẩm định ngày càng quan trọng.
Chuyển đổi xanh không chỉ đòi hỏi doanh nghiệp đầu tư công nghệ, mà còn đặt ra yêu cầu ngày càng cao về đo lường, quản trị và minh bạch dữ liệu môi trường.
Ở Việt Nam, xu hướng lượng hóa yêu cầu môi trường cũng ngày càng rõ. Quyết định số 13/2024/QĐ-TTg cập nhật danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính. Quyết định số 21/2025/QĐ-TTg quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc Danh mục phân loại xanh. Điểm chung của các thay đổi này là doanh nghiệp không chỉ cần “xanh hơn”, mà còn phải đo được, báo cáo được và chứng minh được mức độ xanh của mình.
Từ góc độ tài chính doanh nghiệp, đây là một khoản chi phí cần được nhận diện rõ hơn. Có thể gọi chung là “chi phí tuân thủ xanh”: nguồn lực doanh nghiệp phải bỏ ra để đáp ứng và chứng minh việc đáp ứng các yêu cầu về môi trường, carbon và phát triển bền vững từ cơ quan quản lý, thị trường, tổ chức tài chính và chuỗi cung ứng. Chi phí này không chỉ là vốn đầu tư máy móc tiết kiệm năng lượng hay công nghệ giảm phát thải. Nó còn bao gồm kiểm kê khí nhà kính, tính dấu chân carbon, thu thập dữ liệu từ nhà cung cấp, truy xuất nguồn gốc, xây dựng hệ thống báo cáo, thuê tư vấn, đánh giá vòng đời, xác minh và chứng nhận. Nói cách khác, doanh nghiệp phải chi tiền không chỉ để trở nên xanh hơn, mà còn để chứng minh rằng mình xanh.
Chi phí tăng lên khi cùng một dữ liệu phải “chứng minh” nhiều lần
“Rừng” tiêu chuẩn xanh cần được hiểu theo nghĩa rộng. Nó bao gồm quy định pháp lý bắt buộc tại thị trường xuất khẩu; chuẩn công bố thông tin bền vững; tiêu chuẩn kỹ thuật và hệ thống chứng nhận; cùng những yêu cầu riêng từ khách hàng, ngân hàng hoặc doanh nghiệp đầu chuỗi. Các lớp yêu cầu này khác nhau về mục tiêu, phạm vi và đối tượng áp dụng, nhưng thường sử dụng nhiều dữ liệu đầu vào giống hoặc gần giống nhau.
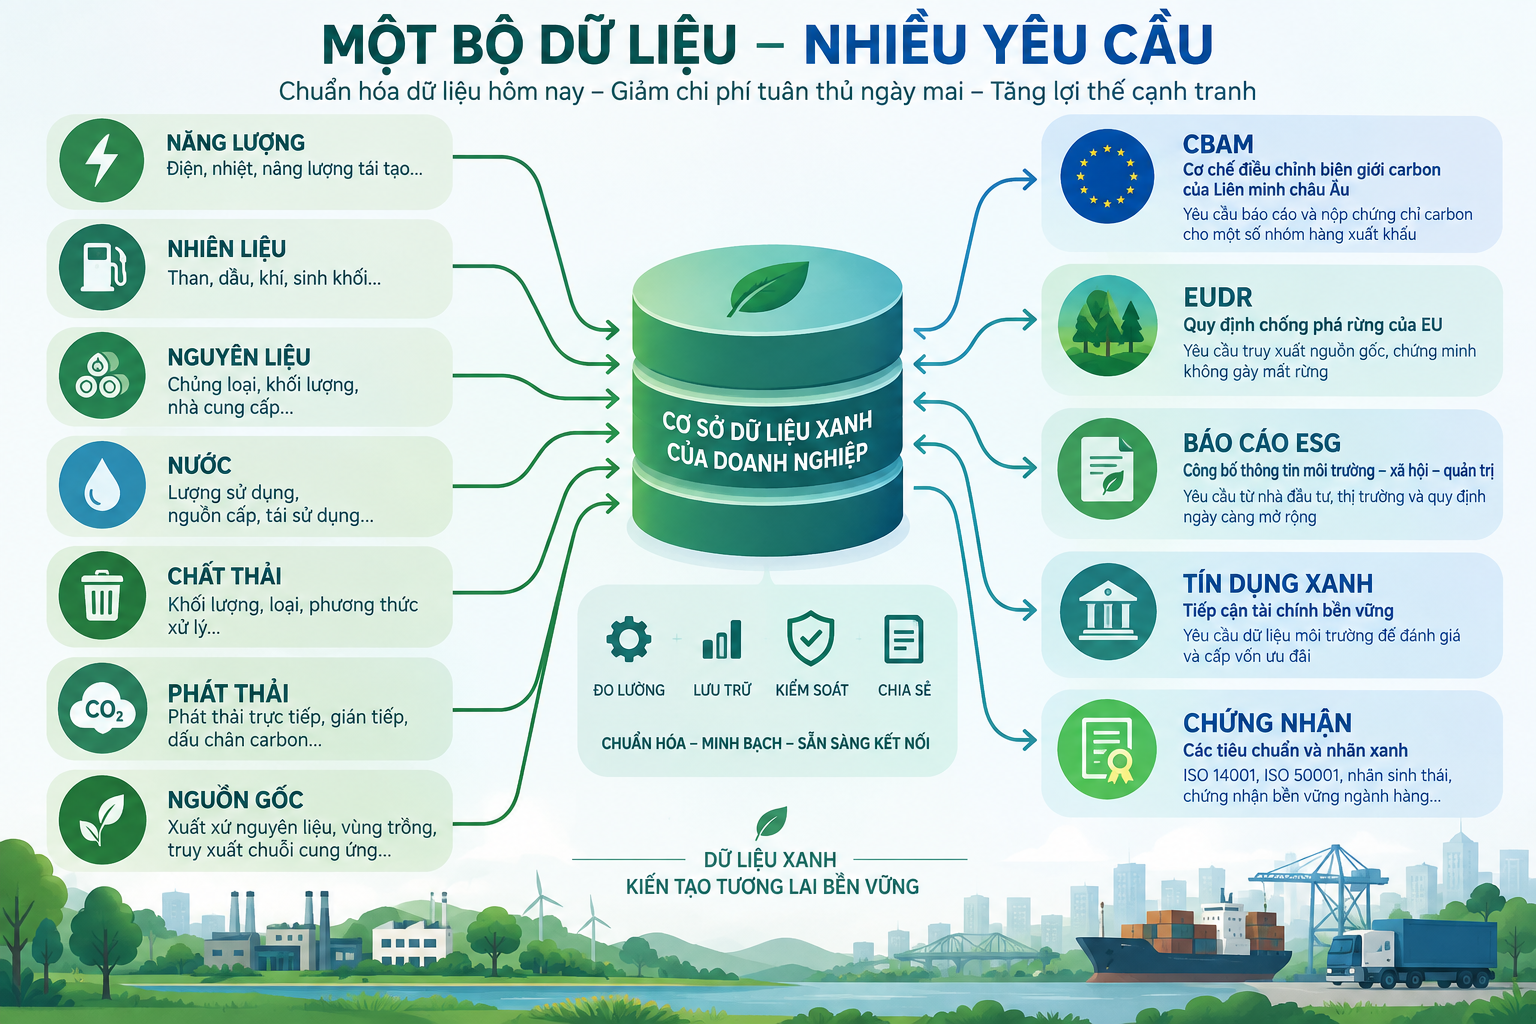
Chẳng hạn, dữ liệu về điện năng, nhiên liệu, nguyên liệu, phát thải, chất thải, nước, nguồn gốc nguyên liệu và nhà cung cấp có thể đồng thời phục vụ kiểm kê khí nhà kính, tính dấu chân carbon sản phẩm, báo cáo ESG, yêu cầu của khách hàng, hồ sơ tín dụng xanh hoặc một số hoạt động xác minh, chứng nhận. Nếu mỗi yêu cầu lại kéo theo một vòng thu thập dữ liệu, chuẩn hóa biểu mẫu, thuê tư vấn và xác minh riêng, doanh nghiệp có nguy cơ trả chi phí nhiều lần cho cùng một lớp dữ liệu nền.
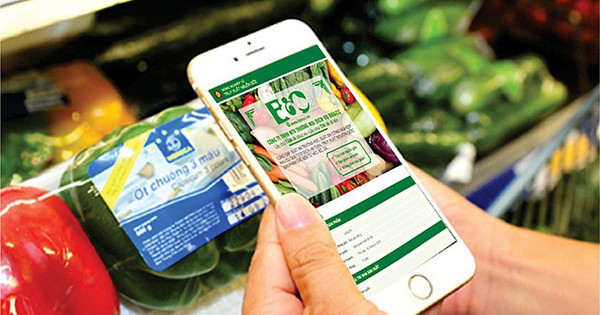
Truy xuất nguồn gốc và minh bạch dữ liệu sản phẩm đang trở thành yêu cầu quan trọng để doanh nghiệp đáp ứng các tiêu chuẩn xanh và duy trì khả năng tiếp cận thị trường.
Đáng chú ý, áp lực tuân thủ có thể truyền dọc chuỗi cung ứng. Một doanh nghiệp Việt Nam không trực tiếp là chủ thể chịu nghĩa vụ pháp lý tại EU vẫn có thể phải cung cấp dữ liệu phát thải, nguyên liệu hoặc nguồn gốc sản phẩm nếu khách hàng của họ cần thông tin đó để hoàn thành nghĩa vụ của chính mình. Yêu cầu từ thị trường nhập khẩu vì thế có thể đi từ doanh nghiệp đầu chuỗi xuống nhà cung cấp cấp một, cấp hai và các doanh nghiệp nhỏ hơn. Có thể coi đây là “hiệu ứng thác nước” của tiêu chuẩn xanh.
Sự phân mảnh đặc biệt bất lợi đối với doanh nghiệp nhỏ và vừa. Doanh nghiệp lớn có thể hình thành bộ phận ESG, đầu tư phần mềm quản trị dữ liệu và thuê chuyên gia. Trong khi đó, với doanh nghiệp nhỏ, ngay việc xác định mình thuộc quy định nào, cần dữ liệu gì, tiêu chuẩn nào là bắt buộc, chứng nhận nào thực sự cần thiết và bắt đầu từ đâu cũng tạo ra chi phí tìm kiếm thông tin. Nếu không có cơ chế hỗ trợ phù hợp, chi phí tuân thủ xanh có thể trở thành một dạng “chi phí xuất khẩu mới”, làm giảm biên lợi nhuận và năng lực tham gia chuỗi giá trị của doanh nghiệp.
Từ “kho văn bản” đến hạ tầng tuân thủ xanh
Việt Nam không thể làm cho số lượng quy định và tiêu chuẩn xanh trên thế giới ít đi. Nhưng có thể giúp doanh nghiệp đi qua hệ thống đó với chi phí thấp hơn. Điều này đòi hỏi thay đổi cách tiếp cận chính sách: thay vì chủ yếu cung cấp thêm văn bản và hội thảo phổ biến, cần xây dựng một hạ tầng tuân thủ giúp doanh nghiệp biết mình phải làm gì, dùng dữ liệu nào và có thể tái sử dụng dữ liệu ra sao.
Trước hết, cần xây dựng “bản đồ tiêu chuẩn xanh” theo ngành, sản phẩm và thị trường. Điểm xuất phát không nên là danh mục văn bản, mà là các câu hỏi thực tế của doanh nghiệp: sản phẩm nào được xuất sang thị trường nào; yêu cầu nào bắt buộc, yêu cầu nào do khách hàng đặt ra; thời điểm áp dụng; dữ liệu cần chuẩn bị; phương pháp tính; mức độ xác minh và loại chứng nhận cần thiết. Với cách tiếp cận này, doanh nghiệp thép xuất khẩu sang EU có thể nhanh chóng nhận diện nhóm yêu cầu về carbon; doanh nghiệp cà phê, cao su và gỗ nhận diện yêu cầu về truy xuất nguồn gốc; doanh nghiệp dệt may theo dõi các yêu cầu liên quan đến vật liệu, tuần hoàn, thiết kế sản phẩm và dữ liệu chuỗi cung ứng. Doanh nghiệp cần một “bản đồ hành động”, không chỉ một “kho văn bản”.
Thứ hai, cần xác định bộ dữ liệu xanh cốt lõi có khả năng dùng chung. Các nhóm dữ liệu như năng lượng, nhiên liệu, nguyên liệu, nước, chất thải, phát thải, nguồn gốc nguyên liệu và thông tin nhà cung cấp xuất hiện lặp lại trong nhiều hệ thống. Nếu dữ liệu nền được chuẩn hóa, lưu trữ và quản trị tốt từ đầu, doanh nghiệp có thể giảm đáng kể việc phải quay lại tìm kiếm cùng một thông tin mỗi khi xuất hiện yêu cầu mới. Nguyên tắc nên hướng tới là “thu thập một lần, sử dụng nhiều lần”. Điều này không có nghĩa một con số được tự động dùng cho mọi tiêu chuẩn; mỗi hệ thống vẫn có phạm vi, phương pháp tính và yêu cầu xác minh riêng. Nhưng doanh nghiệp không nhất thiết phải thu thập lại dữ liệu gốc từ đầu cho từng hồ sơ.
Thứ ba, “bản đồ tiêu chuẩn” và “dữ liệu xanh cốt lõi” cần được số hóa thành cổng thông tin tuân thủ xanh. Cổng này không chỉ đăng văn bản, mà cho phép doanh nghiệp lựa chọn ngành, sản phẩm và thị trường để nhận diện yêu cầu liên quan; cung cấp hướng dẫn dữ liệu, phương pháp tính, biểu mẫu; cập nhật thay đổi chính sách; và kết nối thông tin về các tổ chức có năng lực đánh giá, xác minh hoặc chứng nhận. Về dài hạn, nếu được thiết kế với chuẩn dữ liệu mở và khả năng liên thông, đây có thể trở thành một lớp hạ tầng số hỗ trợ thương mại xanh.
Thứ tư, cần phát triển năng lực đo lường, báo cáo và xác minh trong nước. Khi dữ liệu carbon và môi trường ngày càng phải có khả năng kiểm chứng, chất lượng, chi phí và mức độ được thị trường quốc tế thừa nhận của các dịch vụ trong nước sẽ tác động trực tiếp đến chi phí tuân thủ. Việc nâng cao năng lực của tổ chức kiểm định, xác minh, phòng thử nghiệm và đội ngũ tư vấn không chỉ là vấn đề kỹ thuật mà còn là giải pháp giảm chi phí giao dịch cho doanh nghiệp.
Chính sách hỗ trợ nên hướng vào chi phí tuân thủ thực tế
Một hàm ý quan trọng là chính sách hỗ trợ doanh nghiệp cần tiến thêm một bước: từ nâng cao nhận thức về ESG sang giảm chi phí tuân thủ xanh. Đào tạo và hội thảo vẫn cần thiết, nhưng chưa đủ. Doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, cần hỗ trợ tại những khâu phát sinh chi phí thực tế như thiết lập hệ thống dữ liệu, kiểm kê phát thải, truy xuất nguồn gốc, đánh giá vòng đời, xác minh và chứng nhận.
Đối với những ngành chịu áp lực xanh lớn và có vai trò đáng kể trong xuất khẩu, có thể nghiên cứu cơ chế đồng tài trợ một phần chi phí tuân thủ ban đầu cho doanh nghiệp nhỏ và vừa. Tuy nhiên, hỗ trợ nên gắn với chuẩn hóa dữ liệu và xây dựng năng lực dài hạn, thay vì tài trợ cho từng báo cáo riêng lẻ. Nếu ngân sách hỗ trợ chỉ giúp doanh nghiệp hoàn thành một bộ hồ sơ ở một thời điểm, chi phí sẽ tái xuất hiện khi tiêu chuẩn hoặc khách hàng thay đổi. Ngược lại, nếu hỗ trợ doanh nghiệp xây dựng hệ thống dữ liệu và quy trình quản trị có thể tái sử dụng, một khoản hỗ trợ ban đầu có thể tạo hiệu quả lâu dài hơn.
Chuẩn hóa bộ dữ liệu xanh cốt lõi giúp doanh nghiệp có thể “thu thập một lần, sử dụng nhiều lần”, phục vụ đồng thời các yêu cầu về CBAM, EUDR, báo cáo ESG, tín dụng xanh và chứng nhận.
Cùng với đó, các công cụ tài chính xanh cũng nên coi chất lượng dữ liệu môi trường là một phần của hạ tầng tiếp cận vốn. Doanh nghiệp có dữ liệu phát thải, tiêu thụ năng lượng và kế hoạch chuyển đổi đáng tin cậy sẽ thuận lợi hơn trong việc chứng minh tính “xanh” của dự án, giảm bất cân xứng thông tin với ngân hàng và nhà đầu tư. Vì vậy, đầu tư vào dữ liệu tuân thủ không chỉ phục vụ xuất khẩu mà còn có thể hỗ trợ tiếp cận tín dụng xanh, trái phiếu xanh và các nguồn vốn chuyển đổi trong tương lai.
Việt Nam đã có nhiều mảnh ghép quan trọng như hệ thống kiểm kê khí nhà kính, trách nhiệm mở rộng của nhà sản xuất, Danh mục phân loại xanh và các chương trình thúc đẩy chuyển đổi xanh. Bài toán tiếp theo là kết nối các mảnh ghép này, hạn chế yêu cầu dữ liệu trùng lặp và tăng khả năng tương thích với các thị trường xuất khẩu lớn. Trong cuộc cạnh tranh xanh, lợi thế không chỉ thuộc về doanh nghiệp sản xuất xanh hơn, mà còn phụ thuộc vào việc doanh nghiệp có thể chứng minh mức độ xanh nhanh đến đâu, đáng tin cậy đến đâu và với chi phí bao nhiêu.
Việt Nam không thể làm cho “rừng” tiêu chuẩn xanh của thế giới trở nên thưa hơn. Nhưng Việt Nam có thể tạo ra một “tấm bản đồ” đủ rõ, một nền tảng dữ liệu đủ dùng và một hệ sinh thái xác minh đủ năng lực để doanh nghiệp không bị lạc trong khu rừng đó. Hệ thống hóa tiêu chuẩn xanh vì vậy không chỉ là câu chuyện môi trường; đó còn là bài toán giảm chi phí kinh doanh, hỗ trợ tiếp cận vốn, duy trì thị trường xuất khẩu và nâng cao sức cạnh tranh của hàng hóa Việt Nam trong nền kinh tế toàn cầu đang xanh hóa nhanh chóng.