Đề xuất thuế 0,2% với đất bỏ hoang, chậm đưa vào sử dụng
Phúc Minh
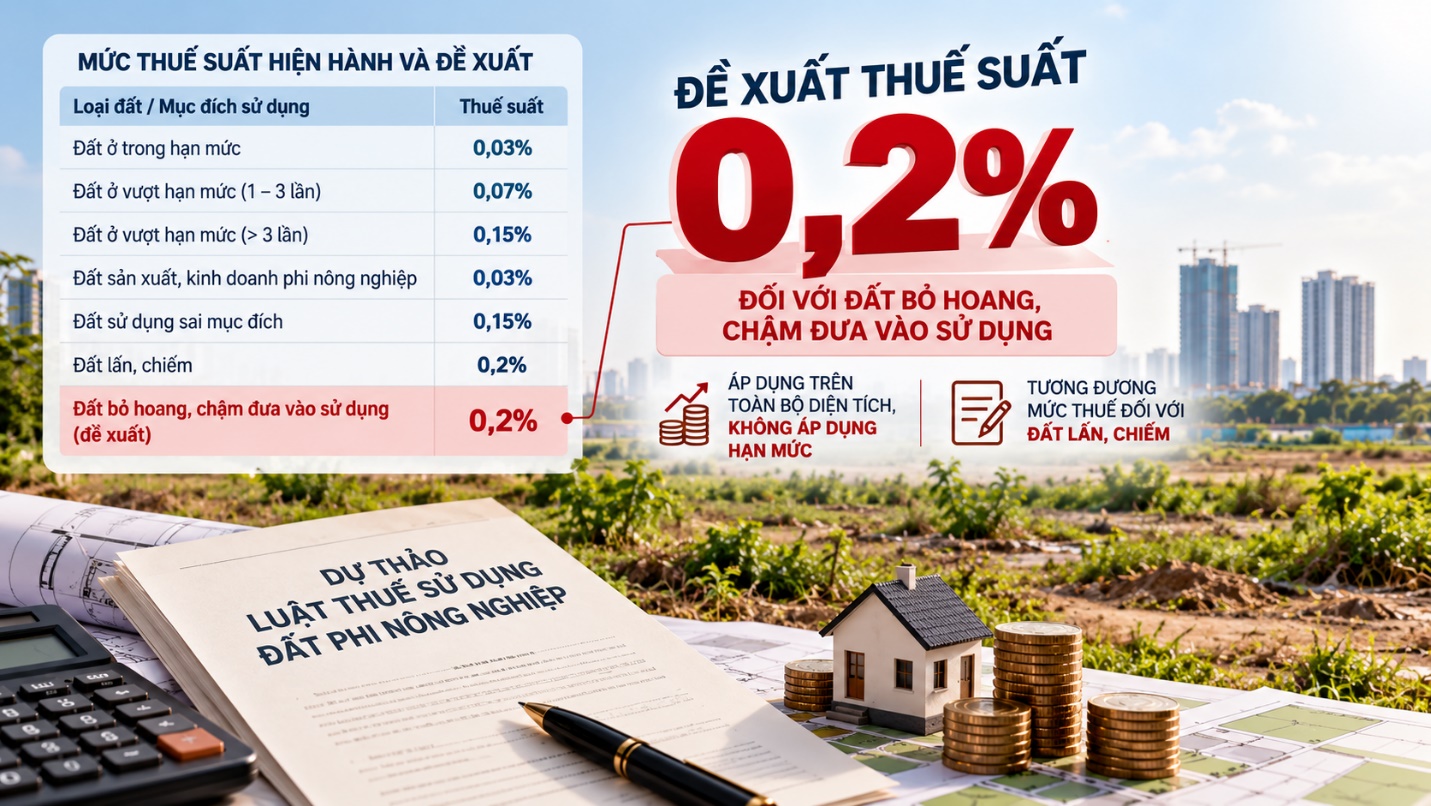
Bộ Tài chính đề xuất áp dụng thuế suất 0,2% đối với toàn bộ diện tích đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Chính sách được kỳ vọng tạo thêm sức ép kinh tế để hạn chế tình trạng găm giữ, lãng phí đất đai và thúc đẩy nguồn lực này được đưa vào khai thác hiệu quả.
Thuế cao để tạo áp lực đưa đất vào sử dụng
Đề xuất được Bộ Tài chính đưa vào dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, nhằm thể chế hóa chủ trương tại Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương Đảng khóa XIV về nghiên cứu chính sách tài chính, thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng.
Theo dự thảo, Bộ Tài chính đề xuất bổ sung khoản 8 vào Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định mức thuế suất 0,2% đối với toàn bộ diện tích đất thuộc nhóm này. Hồ sơ dự thảo đã được gửi Bộ Tư pháp thẩm định trước khi trình Chính phủ và Quốc hội.
Mức thuế suất 0,2% được đề xuất cao hơn đáng kể so với mức áp dụng đối với phần lớn các nhóm đất hiện nay. Đất ở trong hạn mức chịu thuế suất 0,03%; đất ở vượt hạn mức từ trên 1 đến 3 lần chịu mức 0,07%; phần diện tích vượt trên 3 lần hạn mức chịu 0,15%. Đất sản xuất, kinh doanh phi nông nghiệp cũng đang áp dụng mức 0,03%, trong khi đất sử dụng sai mục đích chịu mức 0,15%.
Nếu được thông qua, đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ chịu mức 0,2% trên toàn bộ diện tích, tương đương mức thuế đang áp dụng đối với đất lấn, chiếm.
Việc không áp dụng hạn mức là điểm đáng chú ý trong đề xuất. Cách thiết kế này nhằm tăng mức điều tiết đối với toàn bộ diện tích đất thuộc trường hợp phải chịu thuế, thay vì chỉ tính thuế trong một giới hạn nhất định.
Đề xuất thuế suất cao xuất phát từ yêu cầu sử dụng hiệu quả nguồn lực đất đai. Khi đất được giao hoặc được công nhận quyền sử dụng nhưng không được đưa vào khai thác, nguồn lực này không tạo ra giá trị tương xứng với tiềm năng, đồng thời có thể ảnh hưởng đến hiệu quả sử dụng đất theo quy hoạch.
Chính sách thuế vì vậy được đặt theo hướng tạo ra chi phí đối với việc tiếp tục bỏ hoang hoặc chậm sử dụng đất. Chủ sở hữu, người sử dụng đất sẽ có thêm động lực đưa đất vào sử dụng đúng mục đích, triển khai dự án theo tiến độ hoặc thực hiện các phương án phù hợp với quy định pháp luật.
Tuy nhiên, để chính sách có thể thực thi, vấn đề quan trọng nhất hiện nay là xác định rõ thế nào là đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng.
Cần tiêu chí rõ và dữ liệu đất đai đồng bộ
Khoảng trống lớn nhất trong việc áp dụng chính sách mới nằm ở tiêu chí nhận diện. Pháp luật hiện hành chưa có quy định riêng về thuế suất đối với đất bỏ hoang, đồng thời việc xác định một khu đất có thuộc trường hợp bỏ hoang hoặc chậm sử dụng hay không cần căn cứ vào nhiều yếu tố như mục đích sử dụng, thời điểm được giao đất, tiến độ thực hiện dự án và tình trạng sử dụng thực tế.
Theo Thông báo số 289 ngày 28/9, lãnh đạo Chính phủ đã giao Bộ Nông nghiệp và Môi trường chủ trì rà soát, xây dựng bộ tiêu chí và khái niệm rõ ràng trong hệ thống pháp luật đất đai. Đây sẽ là cơ sở quan trọng để cơ quan thuế xác định đúng đối tượng chịu thuế khi chính sách được ban hành.
Việc xây dựng tiêu chí cần bảo đảm khả năng áp dụng thống nhất giữa các địa phương, đồng thời phân biệt rõ trường hợp cố tình bỏ hoang đất với những trường hợp chậm đưa đất vào sử dụng do nguyên nhân khách quan hoặc đang thực hiện các thủ tục theo quy định.
Bên cạnh tiêu chí pháp lý, chất lượng dữ liệu đất đai và dữ liệu thuế cũng quyết định hiệu quả thực thi. Thực tế quản lý hiện nay vẫn phát sinh trường hợp người dân đã chuyển nhượng quyền sử dụng đất hoặc hoàn thành nghĩa vụ thuế nhưng tiếp tục nhận thông báo nợ. Nguyên nhân được xác định liên quan đến độ trễ cập nhật và việc liên thông dữ liệu giữa cơ quan đăng ký đất đai với cơ quan thuế chưa đồng bộ.
Do đó, việc áp dụng chính sách thuế mới cần gắn với quá trình chuẩn hóa dữ liệu. Cơ sở dữ liệu về nhà ở, đất đai và thuế phải bảo đảm các yêu cầu “đúng, đủ, sạch và đồng bộ”, qua đó hạn chế sai lệch thông tin và giảm phát sinh thủ tục cho người nộp thuế.
Cùng với hoàn thiện dữ liệu, cơ quan quản lý cần tiếp tục xử lý các vướng mắc trong quy trình hành chính thuế. Việc tiếp nhận phản ánh của người dân, cập nhật thông tin trên các nền tảng điện tử và phối hợp giữa các cơ quan liên quan sẽ giúp giảm độ trễ trong quá trình quản lý.
Đối với doanh nghiệp, yêu cầu hoàn thành đầy đủ nghĩa vụ tài chính trước khi đóng mã số thuế, giải thể cũng đặt ra nhu cầu phối hợp giữa cơ quan thuế với các cơ quan quản lý liên quan, trong đó có hải quan và bảo hiểm xã hội.
Nếu được hoàn thiện cả về quy định lẫn dữ liệu thực thi, thuế đối với đất bỏ hoang có thể trở thành một công cụ tài chính nhằm điều chỉnh hành vi sử dụng đất. Mục tiêu cuối cùng của chính sách là hạn chế tình trạng đầu cơ, găm giữ và lãng phí đất đai, đồng thời thúc đẩy nguồn lực đất được đưa vào sản xuất, kinh doanh và phát triển kinh tế - xã hội hiệu quả hơn.
Bộ Tư pháp tổng hợp lấy ý kiến đưa ra những đề xuất hoàn thiện Luật thuế Bất động sản (BĐS). Trong đó, đề xuất đánh thuế toàn bộ diện tích đất ở theo biểu thuế lũy tiến từng phần; áp dụng ngưỡng chịu thuế riêng đối với nhà, đất; quy định mức thuế suất cao đối với nhà, đất lấn chiếm, bỏ hoang, chưa đưa vào sử dụng nhằm hạn chế tình trạng đầu cơ về đất, sử dụng đất lãng phí.