Bức tranh kinh tế toàn cầu giữa năm 2025 với những gam màu đối lập
Minh Anh
Trong bối cảnh thế giới bước vào nửa cuối năm 2025, bức tranh kinh tế toàn cầu đang hiện lên với những gam màu đối lập. Tăng trưởng ở các nền kinh tế lớn đang suy yếu rõ rệt, đặc biệt là tại các quốc gia phát triển, trong khi mặt khác, hoạt động kinh doanh ở một số khu vực vẫn duy trì được động lực nhờ vào ngành dịch vụ.
Triển vọng tăng trưởng kinh tế: Những con số biết nói
Theo Báo cáo cập nhật của Ngân hàng Phát triển Châu Á (ADB), tốc độ tăng trưởng kinh tế của các nền kinh tế phát triển được điều chỉnh giảm xuống mức 1,4% cho năm 2025, phản ánh những yếu tố tiêu cực như căng thẳng thương mại, chính sách thuế mới và niềm tin doanh nghiệp sụt giảm. Song song đó, lạm phát được dự báo tăng lên mức trung bình 2,5%, cho thấy áp lực giá cả vẫn chưa được kiểm soát hiệu quả. Giá dầu thô cũng được ADB điều chỉnh giảm xuống còn 67 USD/thùng, thay vì mức 74 USD/thùng như trong báo cáo trước đó.
Nền kinh tế lớn nhất thế giới là Mỹ cũng chứng kiến triển vọng tăng trưởng GDP bị điều chỉnh giảm từ 2,0% xuống còn 1,7% cho năm 2025, chủ yếu do những bất ổn trong chính sách đầu tư và căng thẳng thương mại kéo dài. Tuy nhiên, việc thông qua đạo luật chi tiêu công lớn vào ngày 4/7/2025 - “One Big Beautiful Bill Act” được kỳ vọng sẽ hỗ trợ phục hồi ngắn hạn và giúp GDP tăng lên 1,9% vào năm 2026.
Tại Nhật Bản, tăng trưởng kinh tế tiếp tục trì trệ với dự báo giảm xuống 0,8% trong năm 2025 và 0,6% vào năm 2026. Các chính sách thuế quan của Mỹ đối với các mặt hàng xuất khẩu chủ lực như ô tô và thép đang gây tổn thất nghiêm trọng tới lĩnh vực sản xuất của quốc gia này. Trong khi đó, khu vực đồng euro duy trì mức tăng trưởng 1,2% cho năm 2025, với kỳ vọng tăng nhẹ lên 1,3% vào năm 2026, nhờ tác động trễ từ chính sách tiền tệ nới lỏng và chi tiêu công gia tăng, đặc biệt tại Đức.
Bức tranh thương mại toàn cầu tiếp tục bị phủ bóng bởi các cuộc đối đầu thuế quan. Mỹ đang đứng giữa những vòng đàm phán với Trung Quốc và Liên minh châu Âu. Đối với Trung Quốc, một thỏa thuận bước đầu đã được thực thi với việc Bắc Kinh dỡ bỏ lệnh cấm xuất khẩu đất hiếm, đổi lại Washington nối lại xuất khẩu phần mềm chip và động cơ máy bay. Hai bên dự kiến sẽ tiếp tục đàm phán tại Stockholm vào đầu tháng 8 nhằm gia hạn thời hạn của thỏa thuận hiện tại, vốn sẽ hết hiệu lực vào ngày 12/8. Nếu không có thỏa thuận, mức thuế quan giữa hai nước có thể bị nâng lên đến 145% và 125% cho hàng hóa của Mỹ và Trung Quốc tương ứng. Đây là một kịch bản có thể gây rúng động thị trường toàn cầu.
Trong một diễn biến khác, đàm phán giữa Mỹ và EU đã đạt được một thỏa thuận khung vào cuối tháng 7, tránh được nguy cơ bị áp thuế 30% mà Tổng thống Trump đe dọa. Hai bên nhất trí áp dụng mức thuế 15% đối với đa số hàng hóa châu Âu xuất khẩu sang Mỹ và đồng thuận về mức thuế 0% cho một số mặt hàng chiến lược như máy bay, thiết bị bán dẫn và sản phẩm nông nghiệp. EU cũng cam kết mua 750 tỷ USD năng lượng từ Mỹ và đầu tư thêm 600 tỷ USD vào nền kinh tế Mỹ.
Dịch vụ đang dẫn dắt toàn nền kinh tế
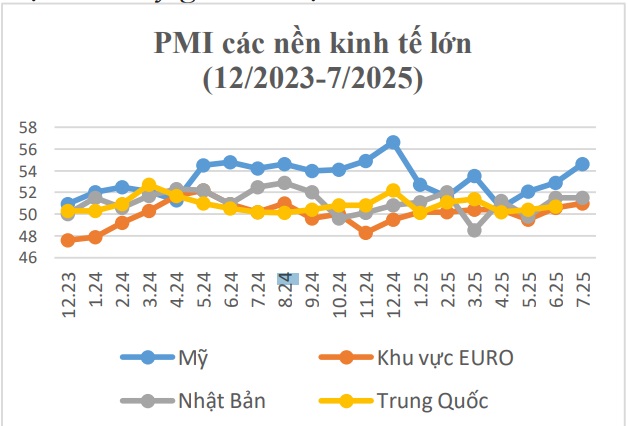
Tình hình sản xuất – kinh doanh toàn cầu trong tháng 7/2025 phản ánh rõ nét sự phân hóa trong đà tăng trưởng. Tại Mỹ, chỉ số PMI tổng hợp của S&P Global đạt 54,6, mức cao nhất trong 7 tháng chủ yếu nhờ sự tăng tốc mạnh mẽ của ngành dịch vụ. Tuy nhiên, ngành sản xuất bắt đầu suy yếu, với chỉ số PMI Sản xuất giảm xuống 49,5, thấp nhất kể từ đầu năm, cho thấy sự mất cân bằng trong tăng trưởng nội tại của nền kinh tế.
Tương tự, khu vực đồng euro cũng ghi nhận sự mở rộng hoạt động kinh doanh, với PMI Tổng hợp đạt 51, mức cao nhất trong 11 tháng. Ngành dịch vụ tiếp tục là trụ cột khi PMI Dịch vụ đạt 51,2. Tuy nhiên, ngành sản xuất vẫn ở mức yếu với PMI chỉ 49,8 và số lượng đơn hàng xuất khẩu mới tiếp tục giảm, cho thấy môi trường ngoại thương vẫn còn nhiều thách thức.
Tại Nhật Bản, nền kinh tế ghi nhận tăng trưởng khiêm tốn trong tháng 7. Ngành dịch vụ duy trì đà hồi phục mạnh, nhưng lĩnh vực sản xuất tiếp tục suy giảm sâu, cảnh báo những lo ngại cho quốc gia vốn phụ thuộc lớn vào xuất khẩu công nghiệp.
Bức tranh kinh tế toàn cầu giữa năm 2025 với những gam màu đối lập
Giữa những áp lực từ bên ngoài và các yếu tố nội tại chưa được giải quyết triệt để, Trung Quốc đang đẩy mạnh các biện pháp ổn định vĩ mô với ba trọng tâm chính: thúc đẩy sản xuất, duy trì việc làm và ổn định tăng trưởng. Chính phủ Bắc Kinh công bố các chương trình hành động tập trung vào hiện đại hóa các ngành công nghiệp trọng điểm như ô tô, máy móc và thiết bị điện.
Chính sách tiền tệ tiếp tục được giữ ở trạng thái thận trọng, với Ngân hàng Nhân dân Trung Quốc duy trì lãi suất cho vay cơ bản (LPR) ở mức thấp kỷ lục. Dù chưa có động thái cắt giảm lãi suất ngay lập tức, nhưng với áp lực giảm phát và tiêu dùng yếu, khả năng nới lỏng tiền tệ hơn nữa trong những tháng tới là điều hoàn toàn có thể xảy ra.
Trên thị trường lao động, Trung Quốc ghi nhận tín hiệu tích cực khi tỷ lệ thất nghiệp thanh niên giảm và số việc làm mới trong khu vực đô thị đạt gần 7 triệu trong nửa đầu năm. Tuy nhiên, tỷ lệ thất nghiệp trong giới trẻ vẫn ở mức cao (14,5%), cho thấy thách thức cơ cấu chưa thể giải quyết trong ngắn hạn.
Trong khi các nền kinh tế lớn vật lộn với tốc độ tăng trưởng trì trệ và xung đột thương mại leo thang, những quốc gia có sức đề kháng cao và chính sách linh hoạt như Ấn Độ hay Úc lại cho thấy sức bật đáng kể. Với diễn biến thị trường còn tiềm ẩn nhiều bất định, việc giữ vững ổn định vĩ mô và tăng cường năng lực ứng phó chính sách sẽ là chìa khóa để vượt qua giai đoạn nhiều biến động hiện nay.